
Sammendrag
Aktørbildet på norsk sokkel har stor betydning for hvordan ressursene utvikles. Endringer i aktørbildet påvirker både konkurranse, teknologiutvikling og verdiskaping. Når antallet og sammensetningen av aktører endres, kan dette få konsekvenser for investeringer, innovasjon og fremtidig ressursutnyttelse. Et endret aktørbilde kan påvirke både tempoet i utvikling av norsk sokkel og hvilke konsepter som blir prioritert. Derfor er det viktig å følge utviklingen nøye for å forstå hvilke drivkrefter som former norsk sokkel i årene som kommer.
Denne studien omhandler aktivitet i letefasen på norsk sokkel, fra tildeling av utvinningstillatelser til eventuelle funn. Produksjonsfasen blir behandlet i en egen studie.
Mangfold av selskaper har spesielt stor betydning i letefasen. Mangfold fremmer effektivitet gjennom konkurranse og sikrer økt idémangfold, interesse for ulike letekonsepter og bruk av ulike teknologier og arbeidsmetoder.
Studien viser at antall selskaper på norsk sokkel nå er det laveste siden olje- og gassvirksomheten startet. Utviklingen i leteaktivitet viser at det i økende grad er norske selskaper og selskaper med hovedaktivitet på norsk sokkel som dominerer.
Eiersammensetningen i utvinningstillatelser ved tildeling kan si noe om samarbeidet mellom selskapene i letefasen. Sammensetningen har endret seg, med færre selskaper totalt og en tydelig forskyvning i selskapskategoriene mot norske aktører.
Aktørbildet preges nå av færre selskaper totalt, med en tydelig dominans av norske aktører. Nye grupper, som Norske olje- og gasspesialister og Olje- og gassinvestorer, har kommet til, mens flere internasjonale selskaper har solgt seg ut fra norsk sokkel.
Utviklingen i aktørbildet
Selskapsgrupper
I denne studien er selskapene delt inn etter strategi og virksomhetsområde, herunder størrelse (i form av markedsverdi), geografisk opprinnelse, hvorvidt de satser på hele verdikjeden eller deler av verdikjeden, samt eierandeler i utvinningstillatelser (figur 2.1). Se nærmere beskrivelse av selskapskategorien i tabellen under.
| Selskapskategori | Beskrivelse |
|---|---|
| Norske statseide selskap | Selskaper helt eller delvis eid av den norske staten, med virksomhet på norsk sokkel |
| Norske olje- og gasspesialister | Børsnoterte norske selskaper med hovedfokus på olje- og gassvirksomhet på norsk sokkel |
| Leteselskap | Selskaper som kun driver med leting etter olje og gass, uten produksjonsaktivitet |
| Lete- og produksjonsselskap | Selskaper som driver med både leting og produksjon, hovedsakelig på norsk sokkel |
| Olje- og gassinvestorer | Selskaper som driver både leting og produksjon, hovedsakelig finansiert av investeringsfond eller private equity |
| Europeiske industri-/energiselskap | Store europeiske energikonsern med industriell virksomhet og bred energiprofil, inkludert olje, gass, raffinering og kjemi |
| Internasjonale olje- og gasselskaper | Internasjonale olje- og gasselskaper, med unntak av nordamerikanske, inkludert både statseide (NOC) og private aktører |
| Store amerikanske selskap | Store amerikanske integrerte olje- og gasselskaper (US majors) |
| Store europeiske selskap | Store europeiske integrerte olje- og gasselskaper (European majors) |
| Nordamerikanske olje- og gasselskaper | Nordamerikanske olje- og gasselskaper, inkludert både integrerte og uavhengige aktører |
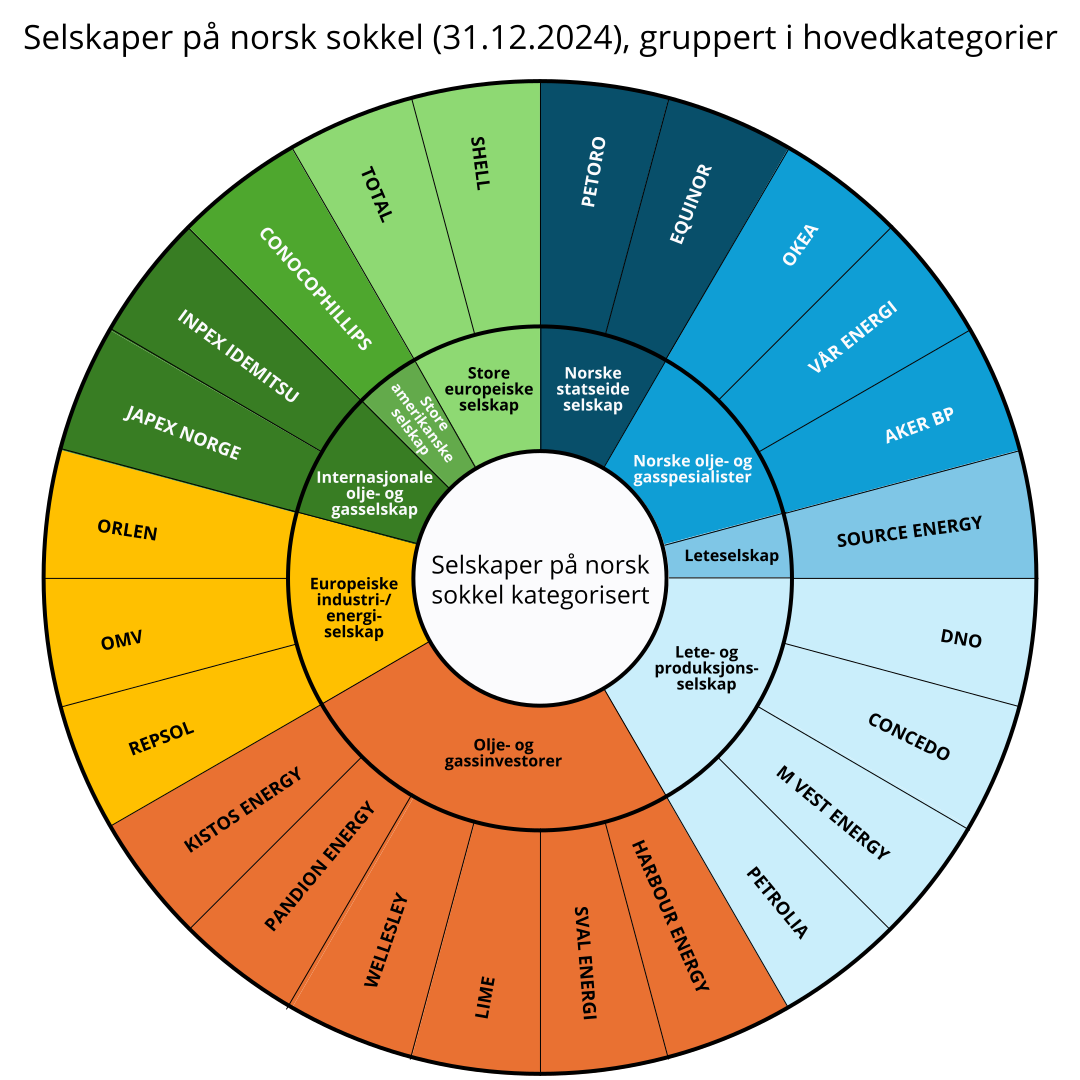
Figur 2.1 Selskapstyper og selskaper på norsk sokkel (31.12.2024). Figuren viser alle selskaper som var aktive per 31.12.2024, fordelt på selskapsgrupper.
Utviklingen i antall selskaper totalt og innenfor de ulike selskapsgruppene er vist i figur 2.2.
Figur 2.2 Aktørbildet på norsk sokkel
Totalt antall selskaper toppet seg i 1980-1982 med 44 selskaper og i 2013 med 57 selskaper. I 2024 er det 24 selskaper, det laveste antallet siden aktiviteten startet opp på norsk sokkel.
Historikk og utvikling
Nordamerikanske olje- og gasselskaper har hatt en lang historie på norsk sokkel, med betydelig tilstedeværelse helt fra starten i 1965 (figur 2.2). Disse selskapene, sammen med andre store internasjonale selskaper, har spilt en viktig rolle i oppbyggingen av kompetanse og infrastruktur på norsk sokkel. Fra 1980-tallet begynte antall selskaper i denne kategorien å synke, og i 2022 forsvant denne kategorien helt fra norsk sokkel.
Etter hvert som sokkelen ble mer utforsket og flere store internasjonale selskaper slo seg sammen, ble det nødvendig med et bredere aktørbilde. Det var fortsatt behov for de store internasjonale selskapene som påtok seg de krevende og kapitalintensive prosjektene, men samtidig var det viktig å tiltrekke seg selskap som hadde oppmerksomhet rettet mot de mindre prosjektene.
Fra tidlig 2000-tallet gjennomførte myndighetene en rekke tiltak for å gjøre det attraktivt og lettere for nye aktører å komme inn på norsk sokkel. Innføring av en ordning for prekvalifisering av selskap, tildelinger i forhåndsbestemte områder (NST/TFO-rundene) og leterefusjonsordningen er eksempler på ulike tiltak. Sammen med en stigende oljepris medførte tiltakene en økning både i antall og mangfold av selskaper. Spesielt innenfor kategoriene Leteselskaper og Europeiske industri-/energiselskaper kom det til mange nye aktører på norsk sokkel. I tillegg etablerte grupper som Olje- og gassinvestorer samt Olje- og gasspesialister seg og bidro til å utvide mangfoldet av selskaper.
I løpet av andre halvår 2014 falt oljeprisen dramatisk – fra over 100 US-dollar fatet til under 50 US-dollar innen utgangen av året. Internasjonalt medførte dette betydelig konsolidering av selskaper. Mange større aktører reduserte investeringene og kostnadsreduksjon ble et hovedtema. Dette, kombinert med en mer moden norsk sokkel, har bidratt til at flere store internasjonale selskap har solgt seg ut.
Klassifiseringen av selskaper revurderes løpende av Sokkeldirektoratet ved vesentlige endringer i eierstruktur, størrelse eller strategi. Større oppkjøp, som for eksempel Harbour Energys overtakelse av Wintershall DEA eller DNOs oppkjøp av Sval Energi, kan dermed påvirke hvilken kategori det gjenværende selskapet plasseres i, i framtidige oppdateringer.
De siste årene har det vært en rekke konsolideringer av selskaper på norsk sokkel som har bidratt til at flere selskaper har styrket sin posisjon, mens Europeiske industri-/energiselskaper har i økende grad satset på fornybar energi og delvis solgt seg ut av norsk sokkel.
Sankey-diagrammet for perioden 2018–2025 (figur 2.3) viser hvordan aktørbildet på norsk sokkel har blitt omformet gjennom konsolidering og strategiske skifter.
Figur 2.3 Sammenslåinger og fradeling av selskaper 2018-2025
Det har vært en økning av antallet olje- og gassinvestorer samt introduksjon av en ny type kategori: Norske olje- og gasspesialister.
I løpet av disse årene har syv nye selskaper kommet inn, mens åtte har forlatt sokkelen. Samtidig har 15 selskaper blitt absorbert gjennom oppkjøp. Europeiske industri-/energiselskaper har gått fra 13 til 3 selskaper, mens Store amerikanske selskap og Leteselskaper har trukket seg delvis ut fra norsk sokkel.
Informasjon om Sankeydiagrammet
I diagrammet skiller vi mellom selskapene som kjøper opp eiendeler til et selskap (eierandeler i utvinningstillatelser) og oppkjøpet av et helt selskap. Til venstre i visualiseringen er alle selskapene som hadde eierskap i utvinningstillatelser i løpet av 2018 og alle selskapene som har kommet inn på norsk kontinentalsokkel (NKS) i løpet av perioden 2018-2025. På høyre siden er alle selskapene som har eierandeler i utvinningstillatelser på NKS per dags dato og alle selskapene som har forlatt NKS i løpet av perioden.
Figur 2.4 viser inn- og utgang av selskaper fra 2013 til 2024.
Figur 2.4 Inn- og utgang av selskaper på norsk sokkel 2013-2024 (Andeler i utvinningstillatelser per 31.12.2024 ligger til grunn).
Leteaktivitet og ressurstilvekst
Investeringer i leting
Gjennomsnittlige letekostnader i den siste tiårsperioden er vesentlig lavere enn i foregående tiårsperiode. Figur 3.1 viser investeringer i leting på norsk sokkel fordelt på de ulike selskapstypene over de siste 20 årene.
Figur 3.1 Letekostnader fordelt på selskapstyper, 2005-2024
Norske statseide selskaper, Norske olje- og gasspesialister, Lete- og produksjonsselskaper og Leteselskaper er selskapstyper som har sitt hovedfokus på norsk sokkel med liten til ingen aktivitet i andre petroleumsprovinser (med unntak av Equinor). Disse står for om lag 60 prosent av letekostnadene i den siste tiårsperioden.
Boring av undersøkelsesbrønner
Tilsvarende, som for investeringer i leting, viser trenden i antall undersøkelsesbrønner over tid, med unntak av 2019, lavere aktivitet i siste tiårsperioden enn i tiåret før (figur 3.2.).
Imidlertid er trenden ikke så markant som for investeringer i leting. Det er selskaper som hovedsakelig satser på norsk sokkel som står for den største andelen av antall undersøkelsesbrønner siste ti år (om lag 60 prosent). Det er Europeiske industri-/energiselskaper og de øvrige internasjonale selskapene som står for den største andelen av nedgangen i antall undersøkelsesbrønner.
Figuren viser også andelen av undersøkelsesbrønner fordelt på selskapstype i de ulike havområdene. Selskaper med vesentlig større andel av virksomheten på norsk sokkel dominerer i Nordsjøen og i Barentshavet. Imidlertid er det et mangfold av selskaper i Nordsjøen og Norskehavet som ikke er i Barentshavet.
Figur 3.2 Antall påbegynte undersøkelsesbrønner fordelt på selskapstyper totalt på norsk sokkel og fordelt på havområder, 2005-2024
De fleste undersøkelsesbrønner bores nær infrastruktur. Figur 3.3 viser at antall undersøkelsesbrønner boret mer enn 65 kilometer fra infrastruktur er redusert siste tiåret i forhold til tiårsperioden før. Dette gjelder spesielt de siste fem årene.
Det er Norske statseide selskaper som borer den største andelen av disse brønnene, og i de siste fire årene er det kun Norske statseide selskaper og Norske olje- og gasspesialister som har boret undersøkelsesbrønner mer enn 65 kilometer fra planlagt og eksisterende infrastruktur.
Figur 3.3 Antall påbegynte undersøkelsesbrønner boret lengre enn 65 kilometer fra infrastruktur fordelt på operatører innen selskapstyper, 2005-2024
Ressurstilvekst
Ressurstilveksten siste ti år er vesentlig redusert i forhold til tiåret før (figur 3.4). Mens selskaper som satser hovedsakelig på norsk sokkel har en andel på 67 prosent av ressurstilveksten i siste tiårsperiode, er tilsvarende andeler for Europeiske industri-/energiselskaper og øvrige selskapstyper henholdsvis 17 og 16 prosent.
Figur 3.4 Ressurstilvekst fordelt på selskapstyper, 2005-2024
Eiersammensetning i utvinningstillatelsene ved tildeling
Visualisering av nettverk kan gi innsikt i samarbeidsmønstre mellom selskaper og selskapstyper i ulike faser av utvinningstillatelser – fra leting til produksjon og avslutning. Behovet for samarbeid og aktørmangfold antas å variere mellom fasene, avhengig av både tekniske og kommersielle forhold.
Figur 4.1 viser en nettverksfigur for selskapsgruppene ved tildelingstidspunktet for utvinningstillatelser. Selskapene søker om andeler enten alene eller som partner i et samarbeid med flere selskaper. Den endelige sammensetningen av rettighetshavere blir bestemt av myndighetene. Sammensetningen kan endres gjennom kjøp, salg og bytte av andeler i annenhåndsmarkedet, men de fleste transaksjoner skjer etter letefasen. Følgelig kan sammensetningen ved tildelingstidspunktet gi et bilde av samarbeidsmønstre mellom selskapene i letefasen.
Nettverksfigur
En «Force-Directed Network Graph» er et kraftig visualiseringsverktøy som brukes til å illustrere forhold og forbindelser mellom enheter. Den «kraftrettede» delen betyr at oppsettet bestemmes ved å simulere fysiske krefter – noder frastøter hverandre som ladede partikler, mens kanter fungerer som fjærer som trekker tilkoblede noder sammen. Dette resulterer i et visuelt oppsett der relaterte noder klynger seg sammen.
Figur 4.1 viser at samarbeidet i den første perioden preges av et bredt spekter av nasjonale, europeiske og internasjonale selskaper. I den siste perioden er samarbeidsmønsteret i større grad dominert av norske aktører. Figur 4.2 viser tilsvarende nettverksfigur på selskapsnivå.
Figur 4.1 Nettverksvisualisering av eiersammensetningen ved tildeling fordelt på selskapsgrupper. Størrelsen på boblene (noder) viser det relative forholdet mellom antall tillatelser fordelt på selskapsgrupper.
Figur 4.2 Nettverksvisualisering av sammensetningen av rettighetshavere ved tildeling, fordelt på selskaper.