Forord
Verda endrar seg raskt. Energimarknadene er urolege, geopolitikken er i endring, og teknologiutviklinga går stadig raskare. Midt i dette står norsk sokkel, som gjennom fleire tiår har levert energi, inntekter og verdiskaping til det norske samfunnet.
Historia byrja på midten av 1960-talet, med dei første leiteløyva og trua på at det fanst olje- og gassressursar på norsk kontinentalsokkel. Sommaren 1966 blei den første undersøkingsbrønnen bora. Tre år seinare kom Ekofisk, funnet som endra Noreg. Produksjonen starta i 1971, og året etter blei Oljedirektoratet, no Sokkeldirektoratet, etablert.
Sidan den gongen har oppdraget vårt vore å medverka til at hovudmålet med norsk petroleumspolitikk blir nådd. Me skal mellom anna bidra til størst mogleg verdiskaping for samfunnet gjennom ei effektiv og forsvarleg ressursforvaltning – og samtidig ta omsyn til helse, miljø, tryggleik og andre brukarar av havet.
For å lukkast med dette må styresmaktene ha best mogleg kunnskap om ressursgrunnlaget på norsk sokkel. Ei sentral oppgåve for Sokkeldirektoratet er difor å byggja kunnskap om ressurspotensialet og dela analysar som gir innsikt i korleis det kan utvikla seg over tid. Ressursrapporten 2026 er eit viktig bidrag til dette arbeidet.
Seksti år etter dei første leiteløyva er behovet for kunnskap om ressursane på norsk sokkel framleis stort. Me veit langt meir no enn pionerane på 1960-talet gjorde, men framtida er ikkje gitt.
Ressursane finst. Kor mykje som blir realisert, avheng av vala som blir tekne i dag. Ressursane på norsk sokkel kan utviklast gjennom det som har prega verksemda heilt sidan starten: kunnskap, teknologi, investeringsvilje – og mot til å utforska nye moglegheiter.
For å ta gode avgjerder treng samfunnet eit best mogleg kunnskapsgrunnlag. Denne rapporten er eit bidrag til det. God ressursforvaltning startar med god kunnskap om ressursane.
Kjersti Dahle
Direktør Sokkelutvikling
Sammendrag
Høyt aktivitetsnivå
Aktivitetsnivået på norsk sokkel er høyt. Oljeproduksjonen i 2025 var den høyeste siden 2009, og investeringene for 2026 anslås til om lag 230 milliarder kroner. Det høye investeringsnivået gjenspeiler sterk tillit til ressursgrunnlaget og framtidig lønnsomhet.
Ressurser for langsiktig produksjon
De totale forventede gjenværende ressursene er estimert til om lag 7 milliarder standard kubikkmeter oljeekvivalenter. Om lag halvparten av disse er ennå ikke oppdaget.
Dette gir grunnlag for produksjon, eksport og verdiskaping for samfunnet i lang tid framover.
Men en slik utvikling kommer ikke av seg selv. Produksjonen ventes å holde seg høy til slutten av 2020-tallet, for deretter å avta. For å bremse fallet må det letes mer, både i godt utforskede områder og i underutforskede områder.
I tillegg må det investeres mer i felt, funn, infrastruktur og teknologiutvikling. Manglende investeringer vil føre til rask nedbygging av petroleumsvirksomheten.
Olje og gass mot 2050
Sokkeldirektoratet har utarbeidet tre mulighetsbilder for den totale produksjonen av olje og gass fram til 2050. Alle de tre mulighetsbildene viser nedgang i produksjonen, men hvor raskt det skjer avhenger blant annet av leteaktivitet, investeringsvilje og teknologiutvikling.
I mulighetsbildene beskrives et stort mulighetsrom for utviklingen i produksjon fram mot 2050. I Høy bidrar høy leteaktivitet, flere funn og rask teknologiutvikling til å opprettholde et høyt produksjonsnivå, med om lag 65 prosent av dagens nivå i 2050. I Lav gir lav investeringsvilje og begrenset leteaktivitet en rask nedbygging av virksomheten, med produksjon ned mot om lag 5 prosent av dagens nivå i 2050.
Forskjellen i netto nåverdi mellom mulighetsbilde Høy og Lav er anslått til om lag 3 200 milliarder kroner med samme olje- og gasspris. Med høy pris i Høy og lav pris i Lav er tilsvarende forskjell 8 300 milliarder kroner.
Mye igjen å finne
For å finne nok ressurser til å opprettholde aktivitet og produksjon over tid, må det letes mer, både nær eksisterende infrastruktur og i mindre utforskede områder.
Leting nær felt gir god avkastning og mange funn, men funnene er gjennomgående små og gir begrenset ressurstilvekst.
Det kreves mer leting i underutforskede områder, der potensialet for store funn er størst for å unngå en rask produksjonsnedgang.
Lønnsom leting
Sokkeldirektoratet har analysert letevirksomheten i perioden 2000–2025. Analysen viser at leting etter olje og gass på norsk sokkel har vært svært lønnsomt.
Av om lag 730 undersøkelsesbrønner boret i perioden var 370 funn. Netto nåverdi fra letevirksomheten er beregnet til nær 4 000 milliarder kroner.
Hver krone investert i leting har gitt om lag 4 kroner tilbake. Leting er lønnsom i alle havområder på sokkelen.
Økt utvinning fra feltene
Selv om norsk sokkel allerede har en gjennomsnittlig utvinningsgrad på om lag 50 prosent, kan flere tiltak forlenge feltenes levetid og øke ressursutnyttelsen. Selskapene har i 2025 meldt inn om lag 145 konkrete prosjekter for økt utvinning, tilsvarende anslagsvis 280 millioner Sm³ oljeekvivalenter.
Dette omfatter boring av flere utvinningsbrønner, lavtrykksproduksjon, senfaseproduksjon samt injeksjon og avanserte metoder.
Boring av nye utvinningsbrønner er det viktigste enkelttiltaket. I 2025 kom over 60 prosent av oljeproduksjonen fra brønner boret etter 2020.
Avanserte metoder for økt utvinning (EOGR) har stort teknisk potensial, men nedprioriteres av industrien som følge av teknisk usikkerhet, strenge lønnsomhetskrav og regulatoriske barrierer. Tidsvinduet for å realisere dette potensialet er begrenset, etter hvert som infrastrukturen avvikles, forsvinner mulighetene.
Mange funn er ennå ikke bygd ut
Funnporteføljen på norsk sokkel består i dag av over 90 funn med til sammen over 500 millioner Sm³ o.e. i betingede ressurser. De fleste funnene i porteføljen er små og avhengige av tilknytning til infrastruktur med ledig kapasitet for å kunne bygges ut.
Dette krever samhandling og gode områdeløsninger.
Ledetiden fra funn til produksjonsstart er i dag lang. Næringen arbeider aktivt for å redusere ledetiden. Kortere ledetid kan medføre at flere funn blir lønnsomme å bygge ut.
Økt gasseksportkapasitet fra Barentshavet
Nordområdene har det største gjenværende ressurspotensialet på norsk sokkel. Store deler av Barentshavet er fortsatt lite utforsket, og betydelige arealer er ikke åpnet for petroleumsvirksomhet.
Uten økt gasseksportkapasitet kan store deler av ressursene i Barentshavet bli liggende uutnyttet, og leting forblir lite attraktivt for selskapene.
Hammerfest LNG på Melkøya er i dag den eneste anlegg for gasseksport fra Barentshavet og er fullt utnyttet av Snøhvitfeltet.
Økt gasseksportkapasitet kan framskynde produksjon fra eksisterende felt og funn og gi plass til nye funn opptil 20–30 år tidligere enn med dagens kapasitet. Det kan igjen øke leteaktiviteten i de minst utforskede delene av Barentshavet.
Et mer konsentrert aktørbilde
Antall selskaper på norsk sokkel er mer enn halvert siden 2013. Store internasjonale selskaper har trukket seg ut, og utviklingen av nye prosjekt på sokkelen domineres nå i stor grad av norskbaserte selskap som Equinor, Aker BP og Vår Energi.
Et mer konsentrert aktørbilde kan redusere både det geofaglige idemangfoldet og konkurransen om attraktivt areal som historisk har vært avgjørende for store funn.
Bakteppe
I dette kapittelet:
- Betydelige ressurser igjen
- Høy aktivitet – store verdier
- Leting er avgjørende
- Produksjonen mot 2035
- Økt utvinning forlenger levetiden
- Infrastruktur, funn og felt – gjensidig avhengighet
- Styrke mangfoldet med selskaper som vil og kan
- Mulighetsbilder
- Kompetanse og teknologiutvikling
Betydelige ressurser igjen
Gjenværende ressurser på norsk sokkel er fortsatt betydelige. De totale forventede ressursvolumene (inkludert det som er solgt og levert) er estimert til nærmere 16 milliarder standard kubikkmeter oljeekvivalenter (Sm³ o.e.), hvorav om lag 7 milliarder Sm³ o.e. er forventet gjenværende ressurser.
Av de forventede gjenværende ressursene er om lag halvparten reserver og ressurser i funn og felt, mens den andre halvparten er uoppdagede ressurser. De uoppdagede ressursene er forbundet med størst usikkerhet og representerer også det største langsiktige ressurspotensialet, som illustrert i figur 1.1.
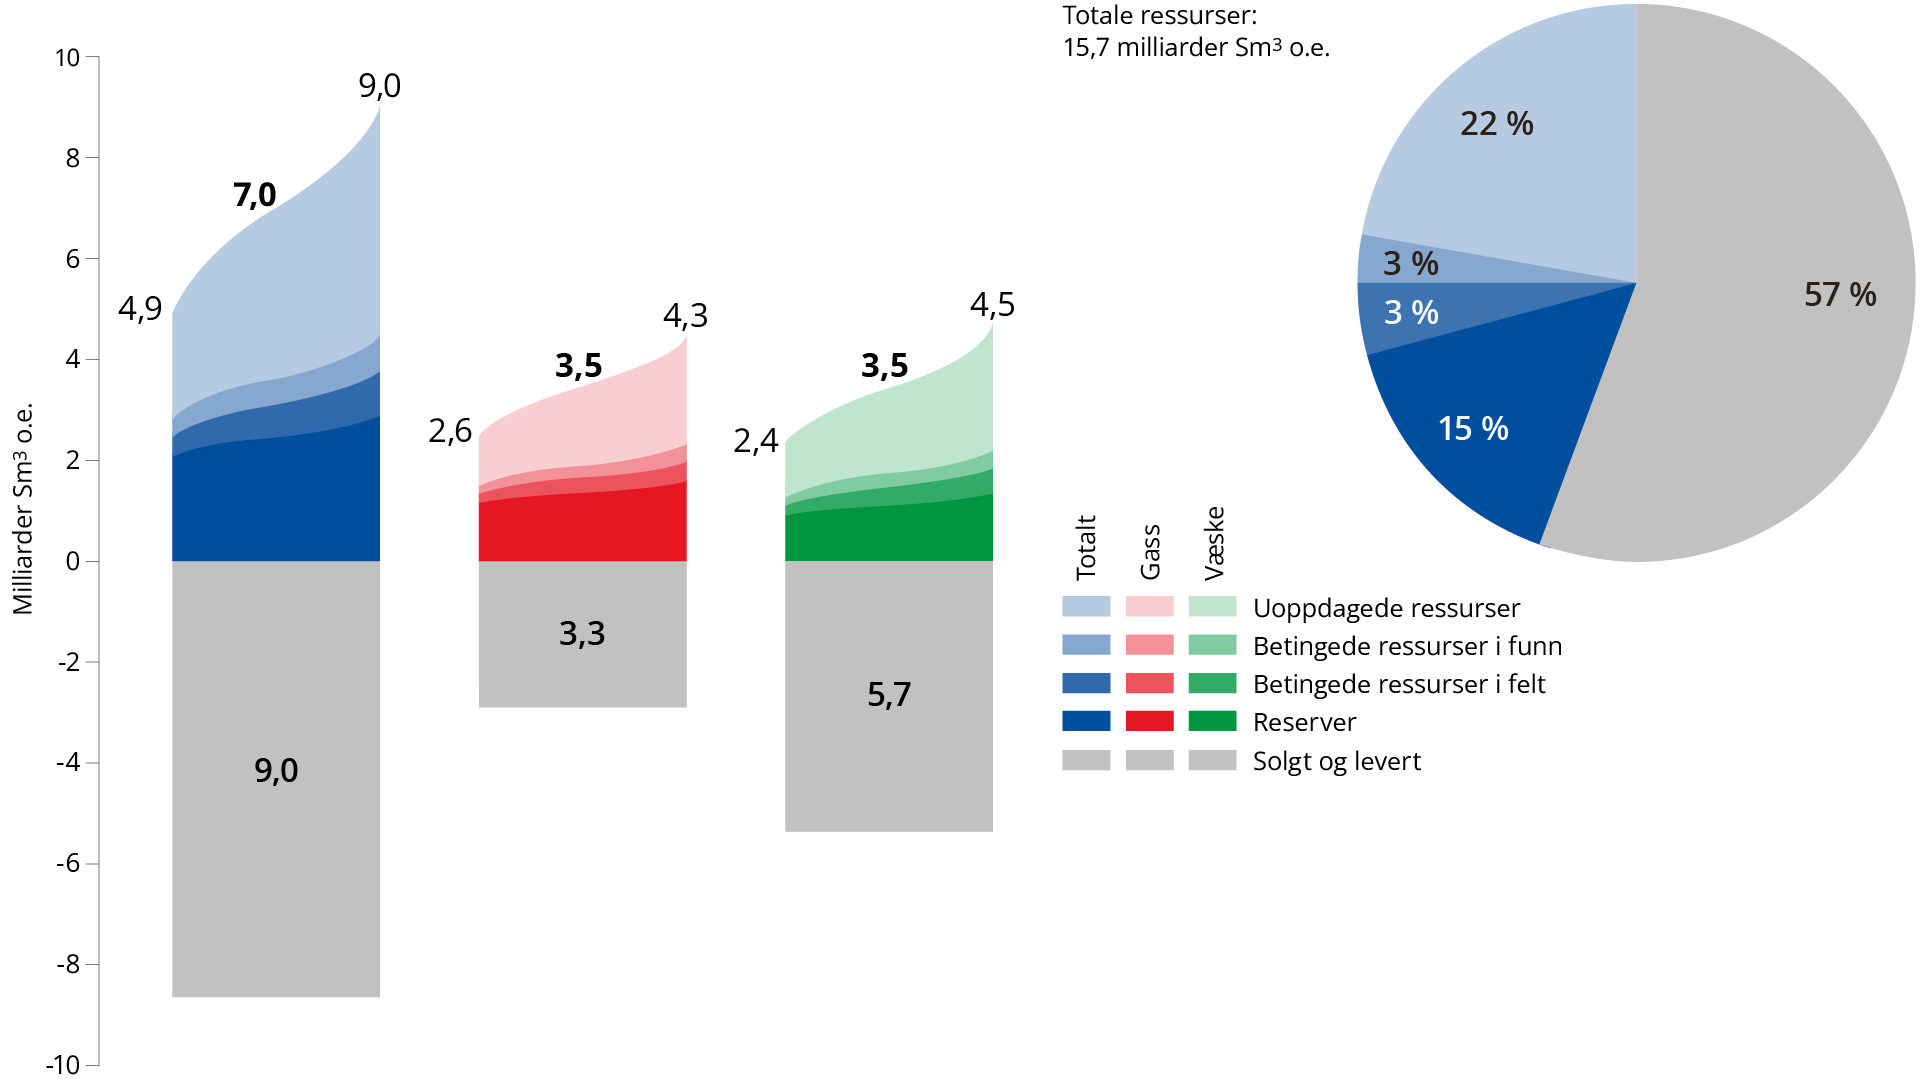
Figur 1.1 Totale ressurser på norsk sokkel per 31.12.2025(1). Forventet volum av utvinnbar petroleum er fremstilt i midten av stolpene, og usikkerhet i totalestimatene er illustrert ved lavt estimat (P90) til venstre og høyt estimat (P10) til høyre i hver stolpe. Kakediagrammet til høyre i figuren viser fordelingen på ressursklassene for forventet volum av de totale ressursene.
De gjenværende ressursene er ulikt fordelt på havområdene. Nordsjøen og Barentshavet har i dag om lag like store totale ressursvolumer, men forskjellen i modenhet er stor (figur 1.2).
Om havområder
Sokkeldirektoratet benytter avgrensninger av Barentshavet, Norskehavet og Nordsjøen iht. forvaltningsplanen for norske havområder som avviker fra rene geografiske eller geologiske definisjoner.
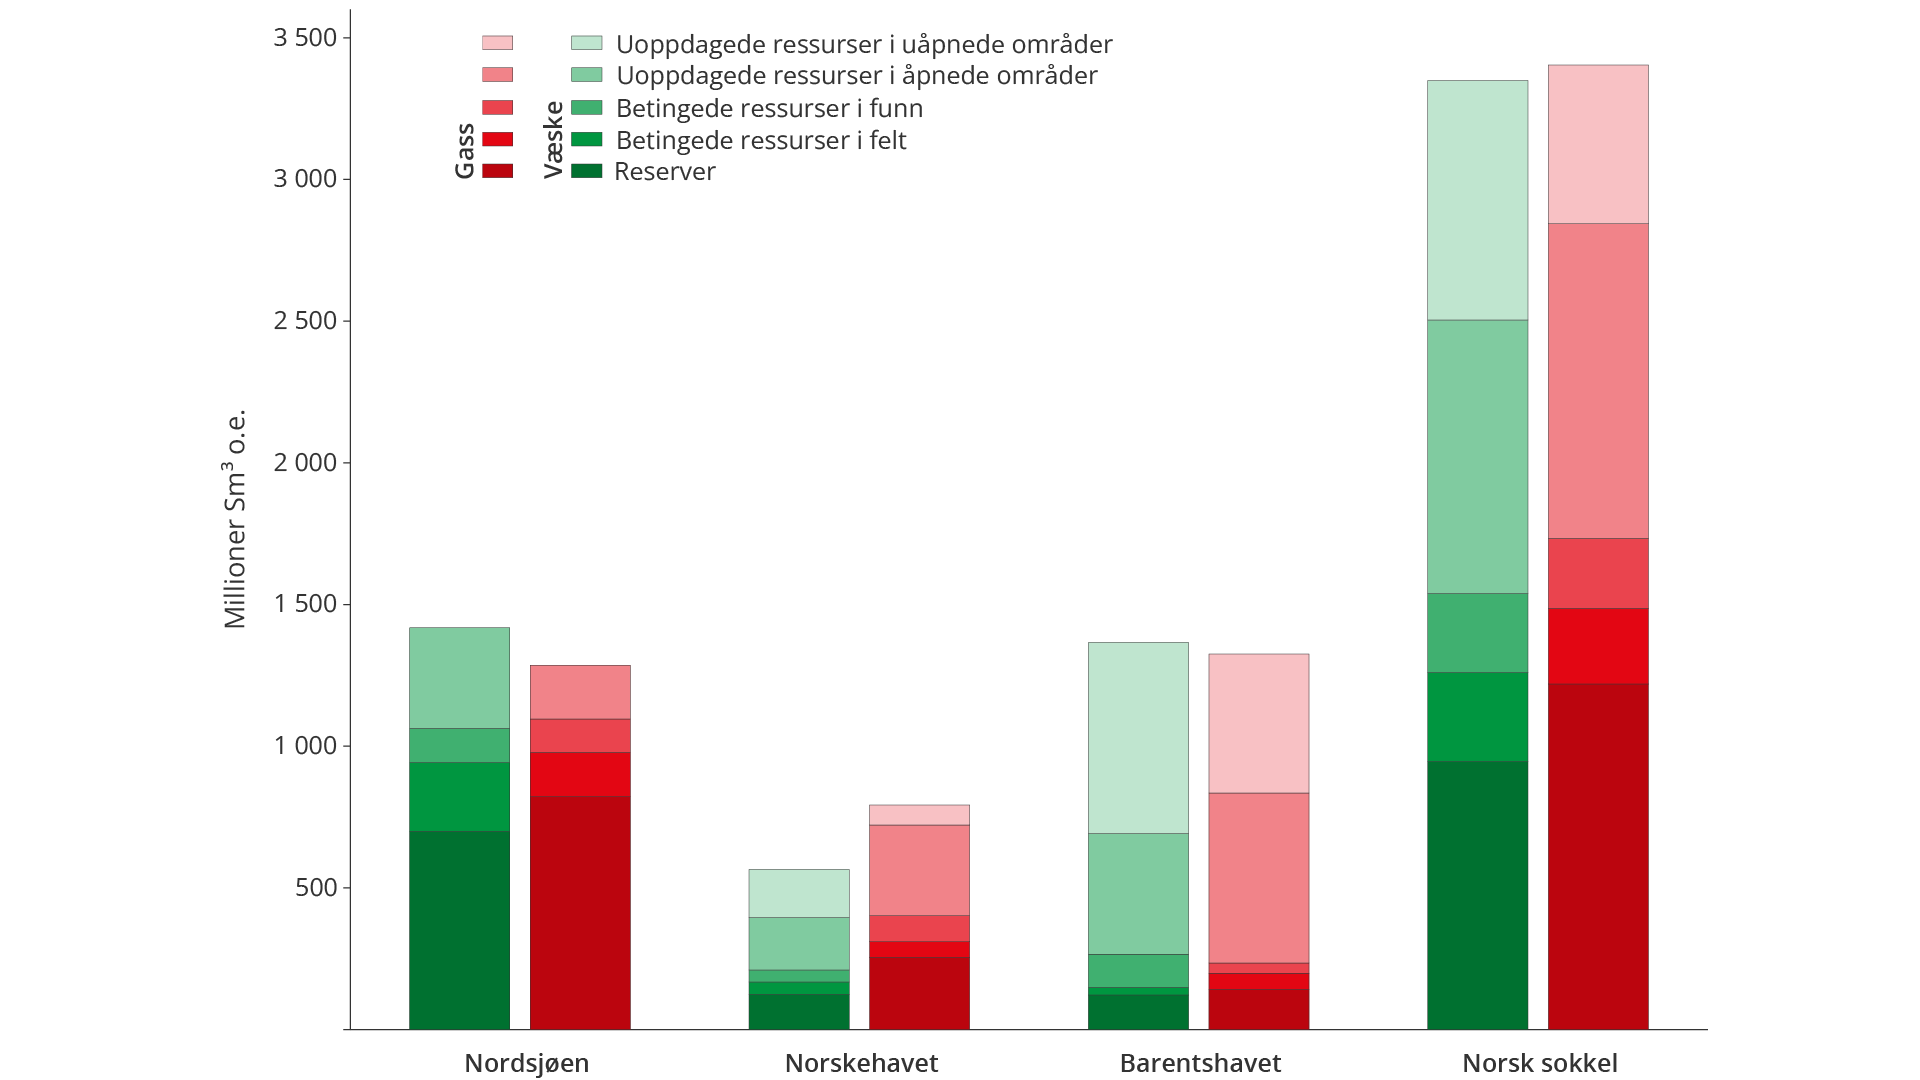
Figur 1.2 Gjenværende ressurser på norsk sokkel per 31.12.2025 fordelt på havområder.
I Nordsjøen består mesteparten av ressursene av reserver og betingede ressurser som allerede er besluttet eller vurdert for utvinning. Dette reflekterer 60 år med leting, utbygging og drift – og gir relativt lav usikkerhet knyttet til ressursgrunnlaget.
I Barentshavet er mesteparten av ressursene fortsatt uoppdagede. Havområdet har få felt i produksjon, og store deler av det forventede ressursgrunnlaget er ennå ikke påvist. Dette gir et betydelig langsiktig potensial, men også større usikkerhet og lengre tidshorisont før ressursene eventuelt kan realiseres.
Norskehavet ligger mellom disse ytterpunktene, med en blanding av modne ressurser i felt og funn og et betydelig uoppdaget potensial.
Høy aktivitet – store verdier
Petroleumsnæringen er Norges største næring målt i verdiskaping, statlige inntekter, investeringer og eksportverdi. I 2026 ventes næringen å stå for 22 prosent av samlet verdiskaping og 47 prosent av eksportverdiene (figur 1.3). Over 210 000 personer er direkte eller indirekte tilknyttet petroleumsnæringen(2).
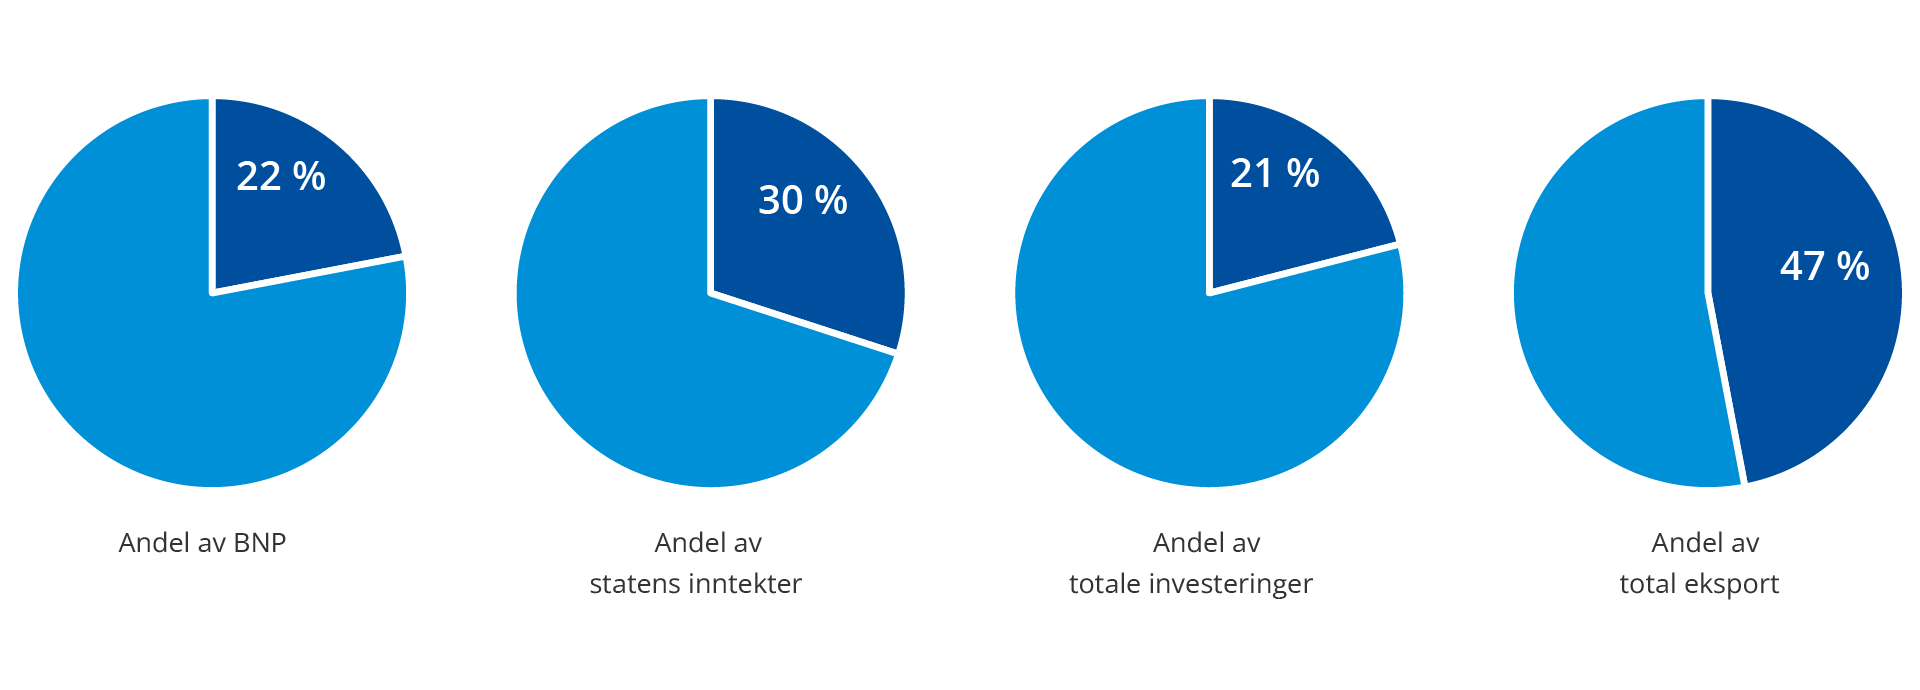
Figur 1.3 Makroøkonomiske indikatorer for petroleumssektoren i 2026(3)
Oljeproduksjonen i 2025 var den høyeste siden 2009. Samtidig var leteaktiviteten høy, med 50 påbegynte letebrønner og 21 påviste funn. Dette viser at norsk sokkel fortsatt er et attraktivt og produktivt område for leting og utvinning. Den løpende aktiviteten legger grunnlaget for fortsatt verdiskaping i tiårene som kommer.
Investeringene i petroleumsvirksomheten for 2026 anslås til om lag 230 milliarder kroner. Det høye investeringsnivået indikerer sterk tillit i næringen til framtidig lønnsomhet og til ressursgrunnlaget på norsk sokkel.
Leting er avgjørende
Leting er avgjørende for produksjonsutviklingen på lang sikt. En stor del av produksjonen som ventes framover kommer fra ressurser som ennå ikke er påvist. Leteaktiviteten er i hovedsak konsentrert i godt utforskede områder, noe som gir mange små funn, god avkastning og bidrar til å forlenge produksjonen på eksisterende felt.
Samtidig gir dette begrenset ressurstilvekst (figur 1.4). For å styrke den langsiktige produksjonen må det letes mer i underutforskede områder, der sannsynligheten for større funn er høyere.
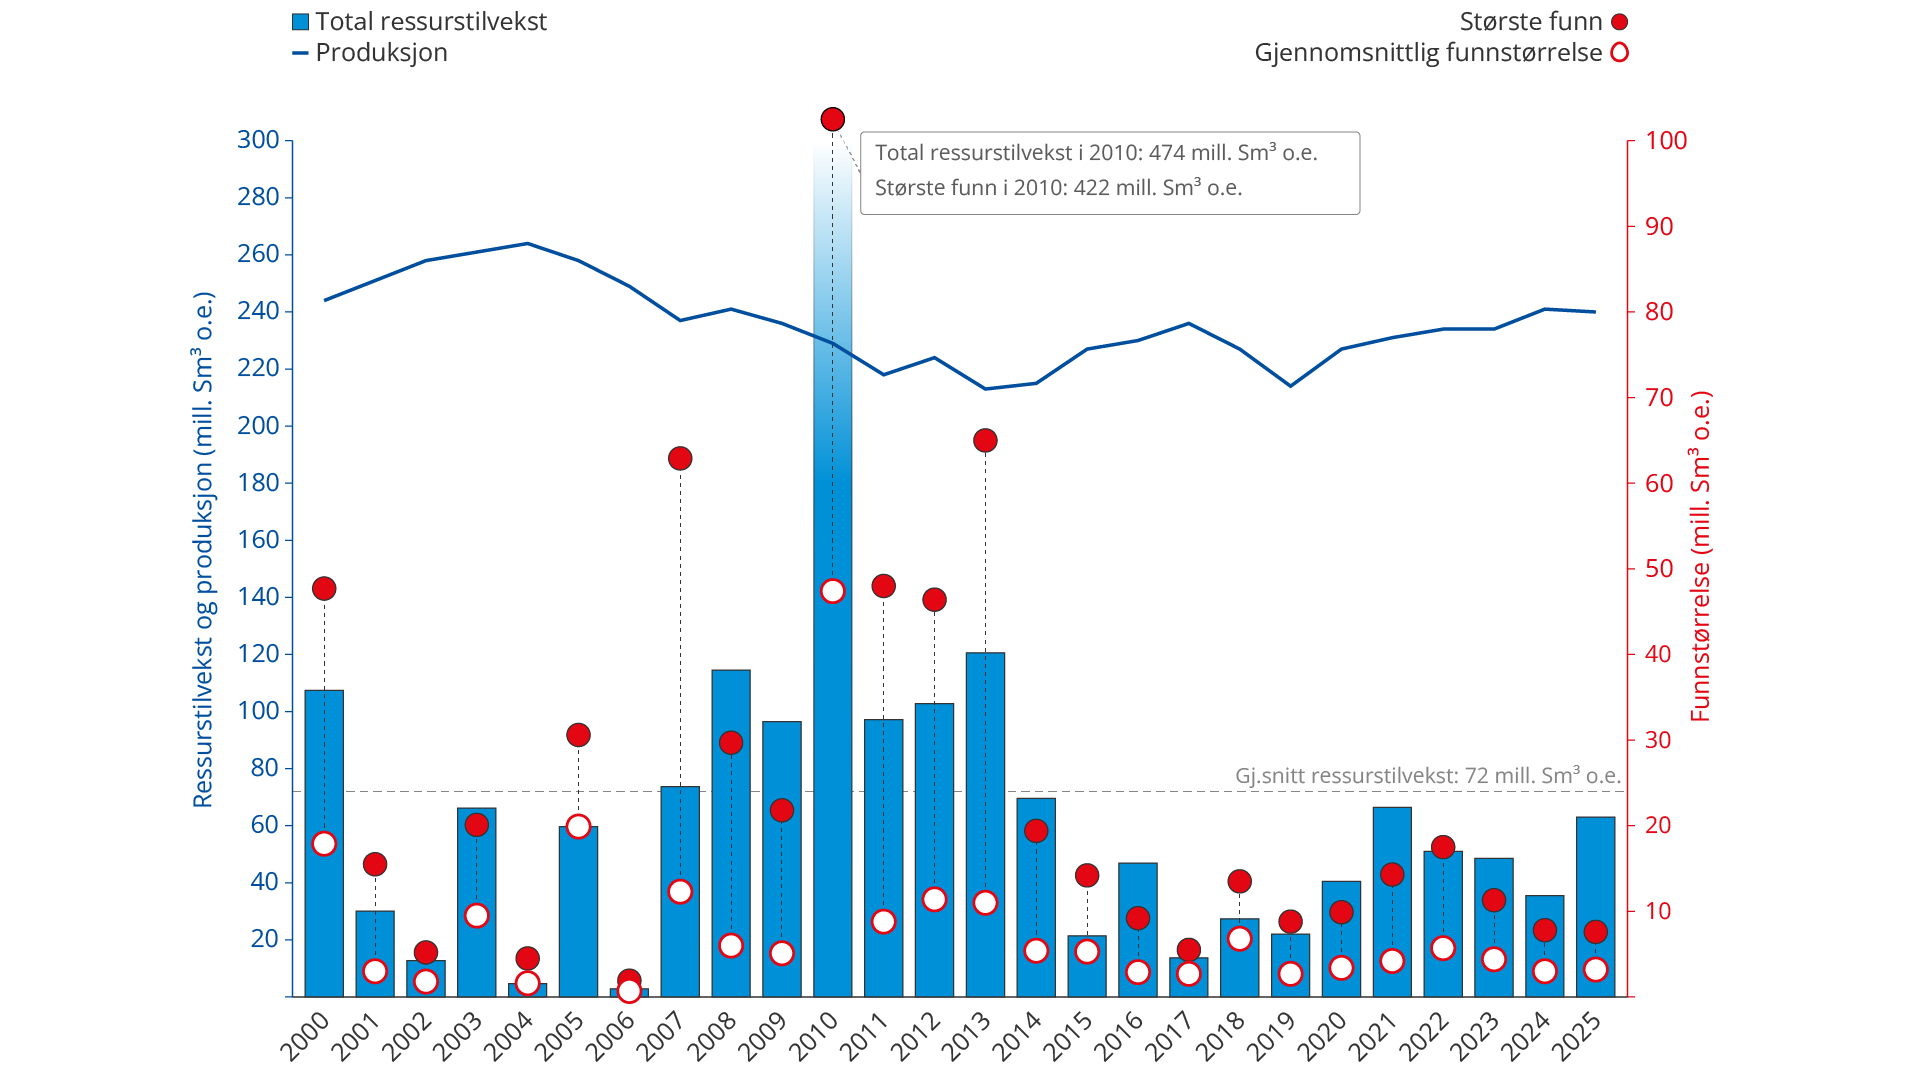
Figur 1.4 Gjennomsnittlig funnstørrelse, største funn, ressurstilvekst og produksjon per år, 2000–2025 (uten ressursklasse 6)
Produksjonen mot 2035
Samlet produksjon ventes å holde seg omtrent på dagens nivå til slutten av 2020-tallet. Prognosene viser at produksjonen deretter gradvis avtar til rundt 160 millioner Sm³ oljeekvivalenter i 2035.
Ressurser i felt og funn har økende betydning mot 2035 og utgjør en stadig større andel av produksjonen (figur 1.5). For å unngå et bratt produksjonsfall, er det avgjørende å realisere gjenværende ressurser i felt og funn.
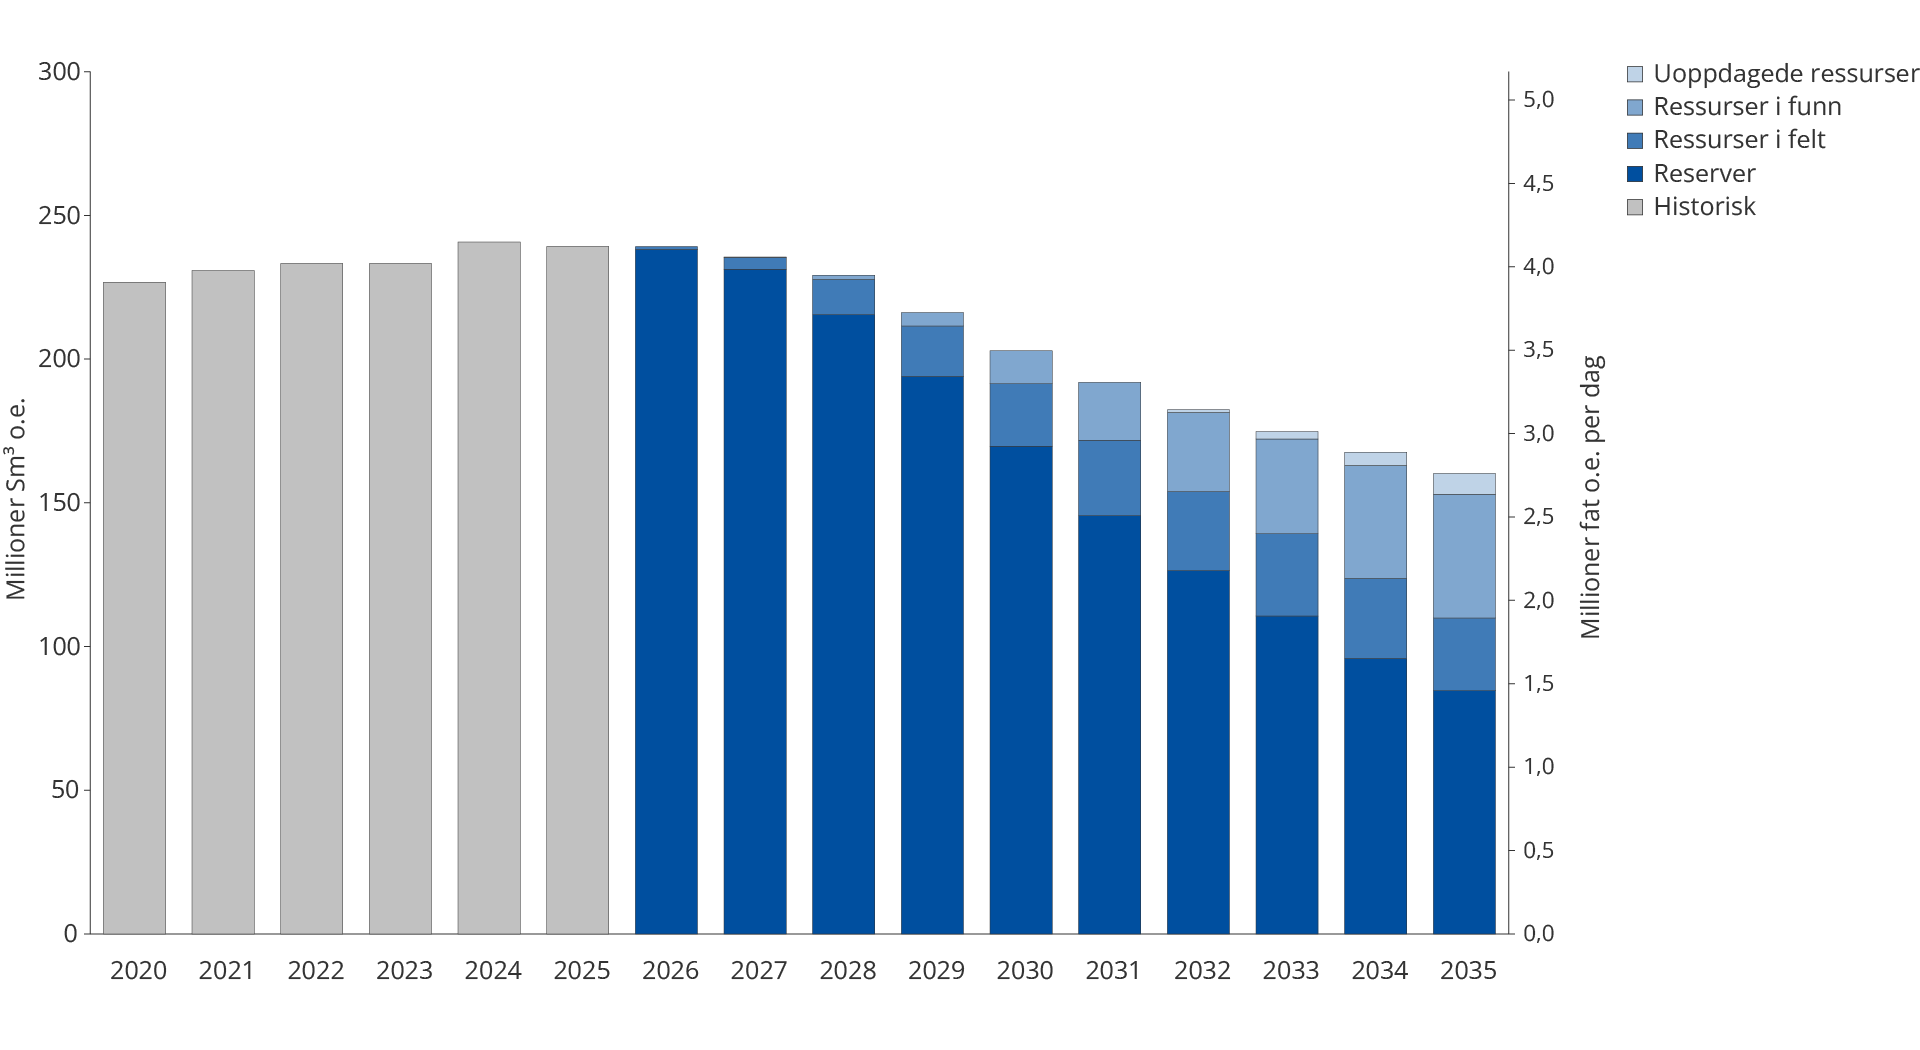
Figur 1.5 Produksjonsutvikling norsk sokkel til 2035 basert på rapportering til revidert nasjonalbudsjett 2026 (RNB 2026)
Siden årtusenskiftet har antall produserende felt økt betydelig, samtidig som gjennomsnittlig produksjon per felt har falt. Flere store felt som har stått for mesteparten av produksjonen, er nå modne (figur 1.6). Den ventede produksjonsnedgangen i disse feltene kan til en viss grad motvirkes ved at flere mindre funn bygges ut og mer krevende ressurser utvikles.
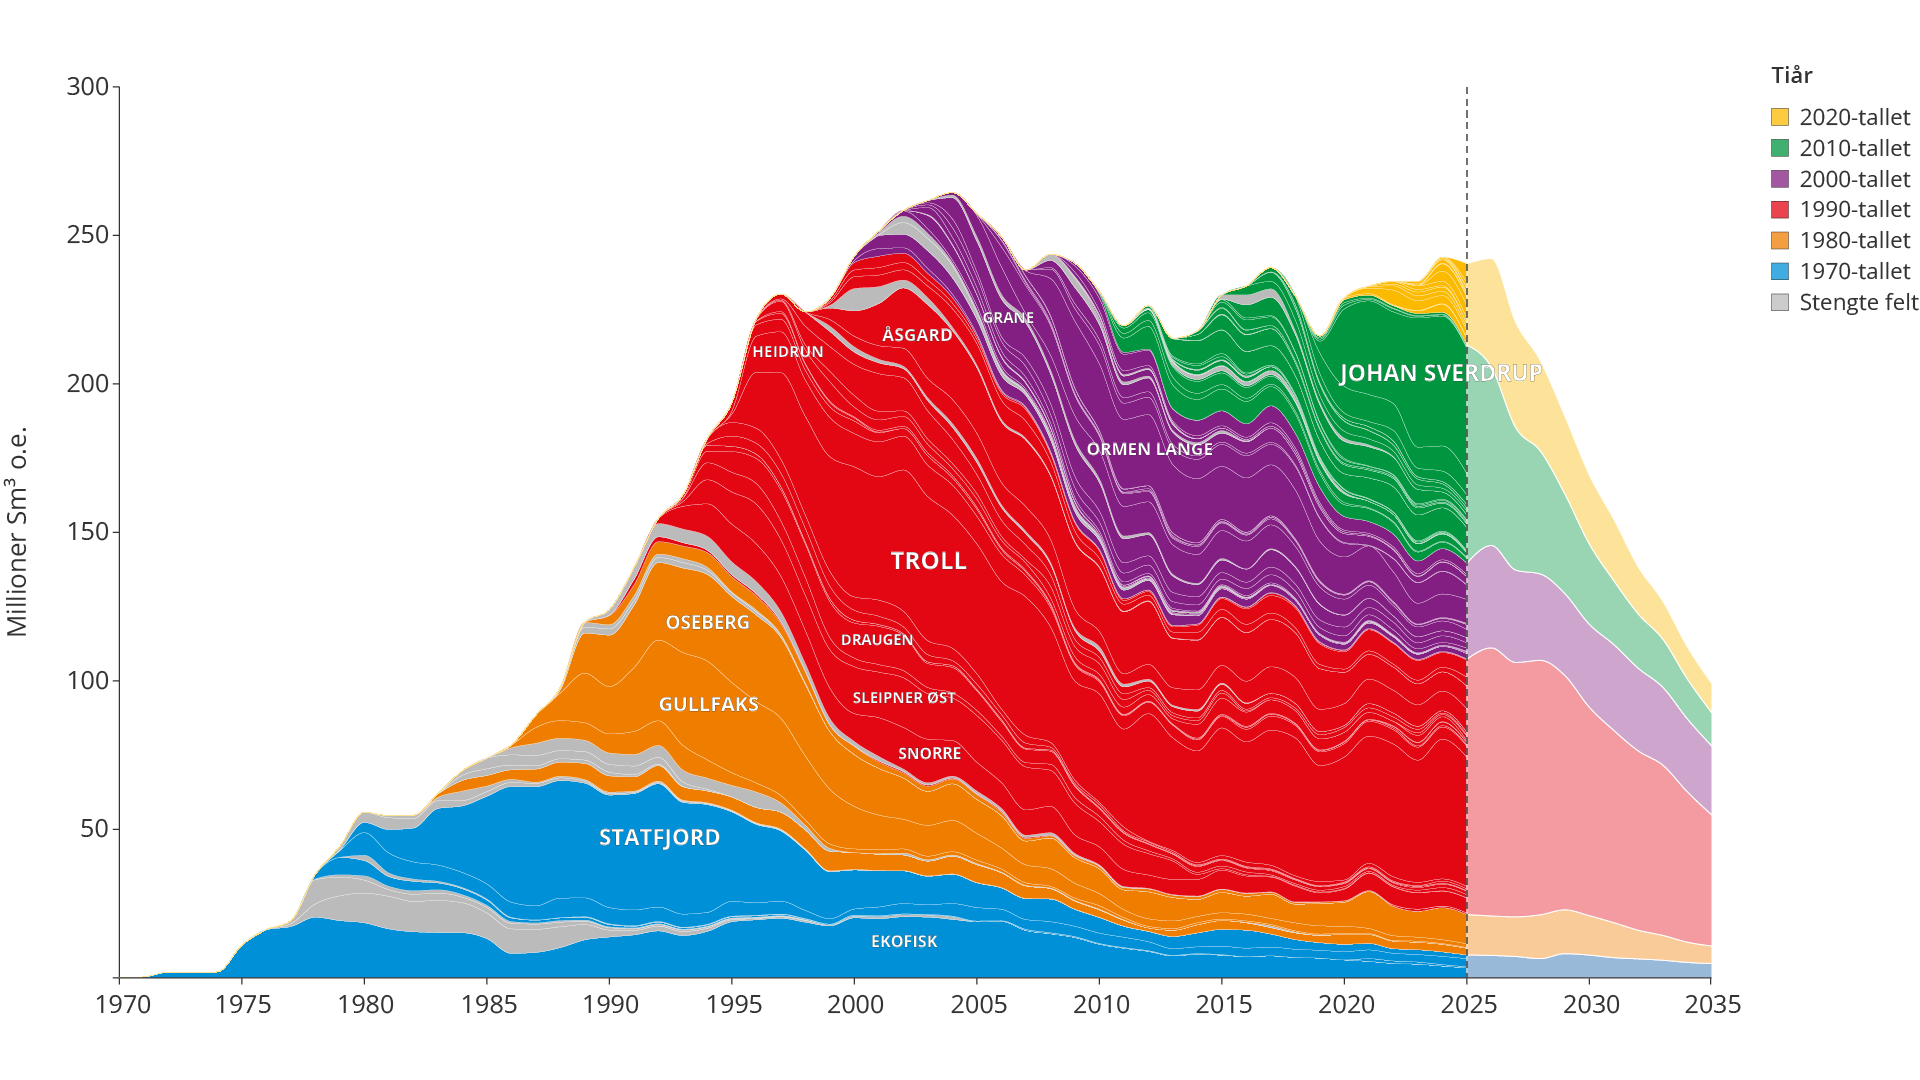
Figur 1.6 Historisk produksjonsutvikling og produksjonsprognose
Økt utvinning forlenger levetiden
Økt utvinning fra eksisterende felt er et av de viktigste virkemidlene for å bremse produksjonsnedgangen. Selv om norsk sokkel allerede har høy utvinningsgrad, kan moderate forbedringer gi store volumgevinster, gitt størrelsen på den samlede feltporteføljen.
Flere tiltak kan forlenge feltenes levetid og øke ressursutnyttelsen. Dette omfatter boring av flere produksjonsbrønner, innfasing av nye funn, ny brønnteknologi, forbedrede injeksjonsmetoder og avansert reservoarovervåking.
Norsk sokkel har flere eksempler på at felt som opprinnelig var planlagt nedstengt for lenge siden, fortsatt produserer som følge av økt utvinning, teknologiutvikling og løpende investeringer i videre utvikling. Ekofisk, Statfjord, Oseberg og Valhall er eksempler på hvordan aktiv ressursforvaltning kan forlenge feltlevetiden betydelig og skape store merverdier. Som figur 1.7 viser, har produksjonen på en rekke felt blitt forlenget betydelig utover den levetiden som ble lagt til grunn ved godkjenning av PUD.
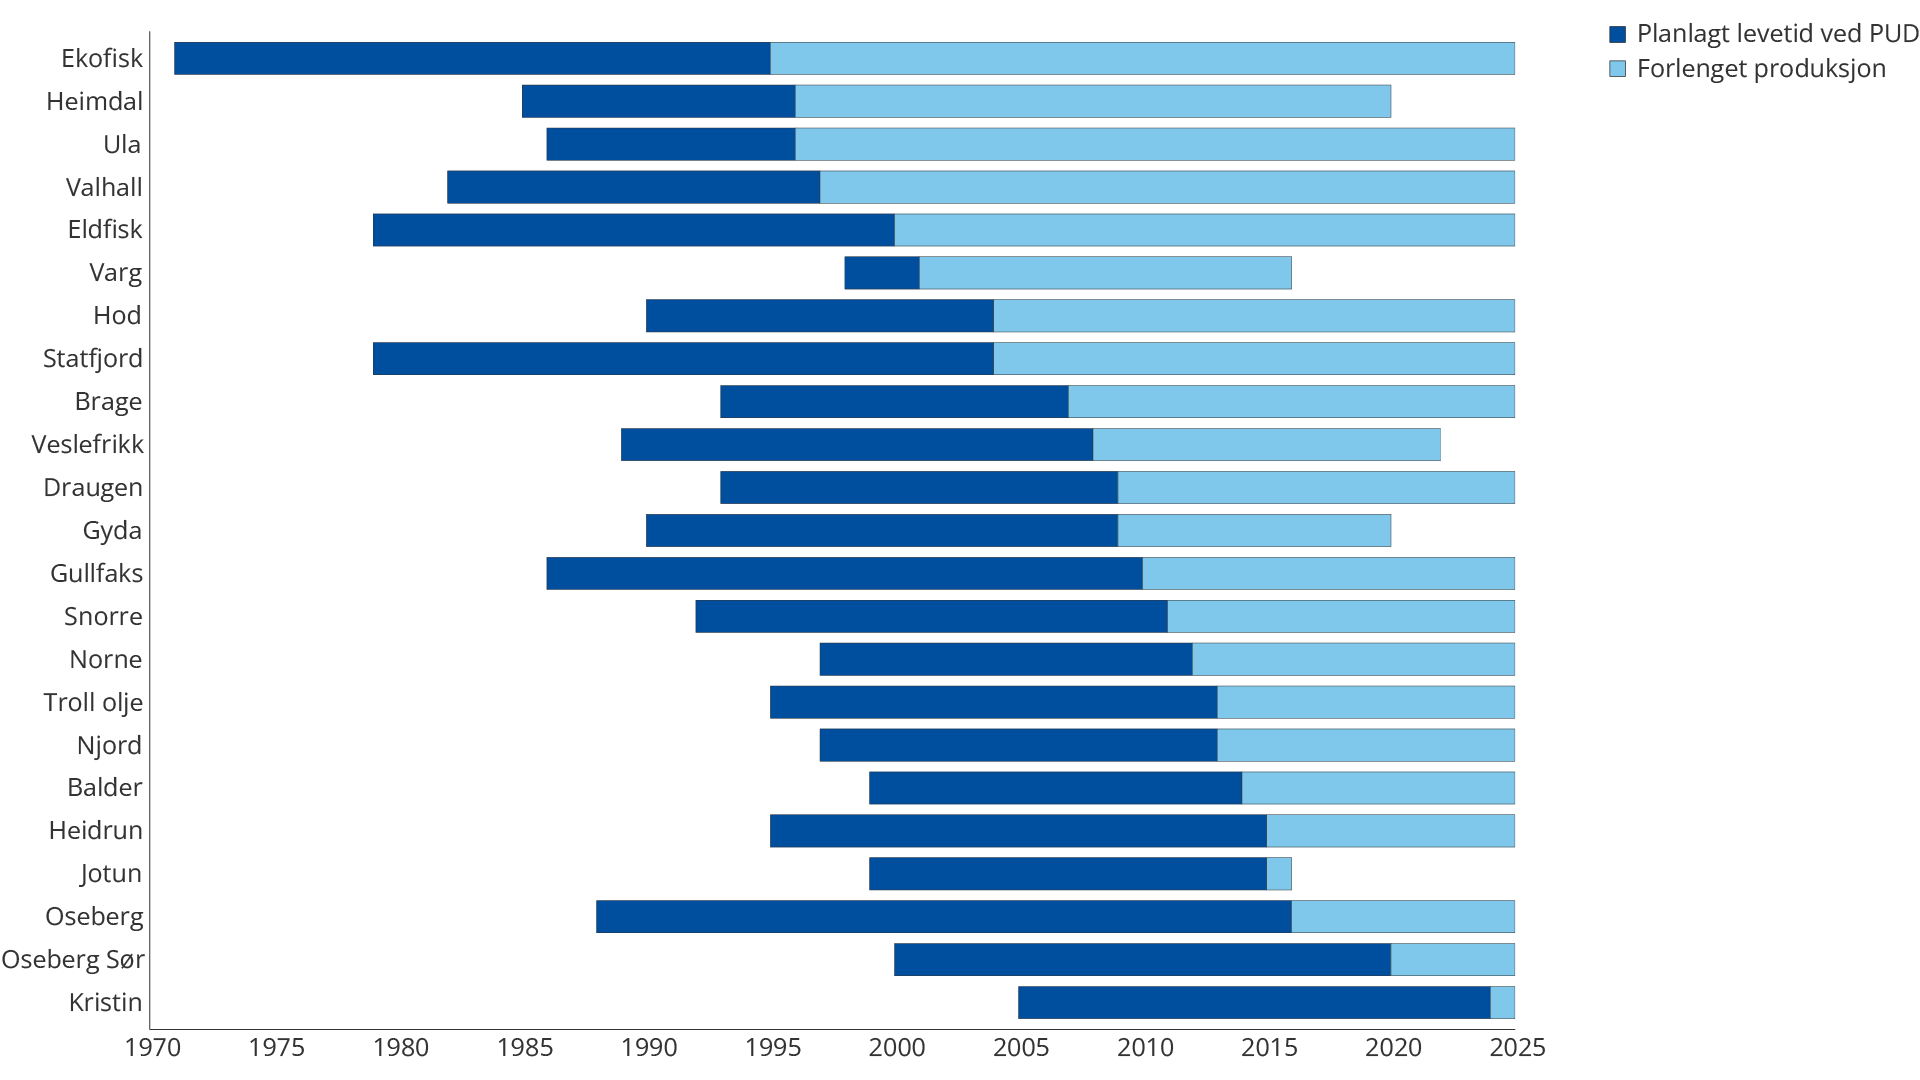
Figur 1.7 Forlenget produksjon for utvalgte felt i forhold til tidligere planer, sortert etter planlagt produksjonsavslutning ved Plan for utbygging og drift (PUD). Prognosen er ikke vist her.
Infrastruktur, funn og felt – gjensidig avhengighet
Infrastrukturen på norsk sokkel, som rørledninger, prosessplattformer, knutepunkter og mottaksterminaler , er avgjørende for produksjon og verdiskaping. En stor del ble etablert på 1980‑ og 90‑tallet og er dimensjonert for høyere produksjon enn mange felt i dag leverer. Lavere gjennomstrømming gir høyere enhetskostnader, reduserer lønnsomheten og øker sannsynligheten for tidligere nedstengning.
Den tette koblingen mellom felt og infrastruktur innebærer at nedstengningsbeslutninger må vurderes i sammenheng. Stenging av ett prosessanlegg kan føre til at nabofelt og umodne funn mister sin eneste tilknytning, noe som kan utløse dominoeffekter og akselerere produksjonsfallet i hele områder. Siden de fleste nye funn er små og avhengige av eksisterende kapasitet, er tidsvinduet for å realisere dem begrenset.
Styrke mangfoldet med selskaper som vil og kan
På 2000-tallet var det mange internasjonale selskaper på norsk sokkel. Nå domineres sokkelen av et fåtall store, norskbaserte operatørselskaper (figur 1.8). Dette kan gi fordeler i utbyggings‑ og driftsfasen, men kan være utfordrende i letefasen.
Færre aktører kan gi mindre mangfold i geologiske vurderinger og dermed redusere sannsynligheten for å påvise nye, store funn, særlig i lite utforskede områder.
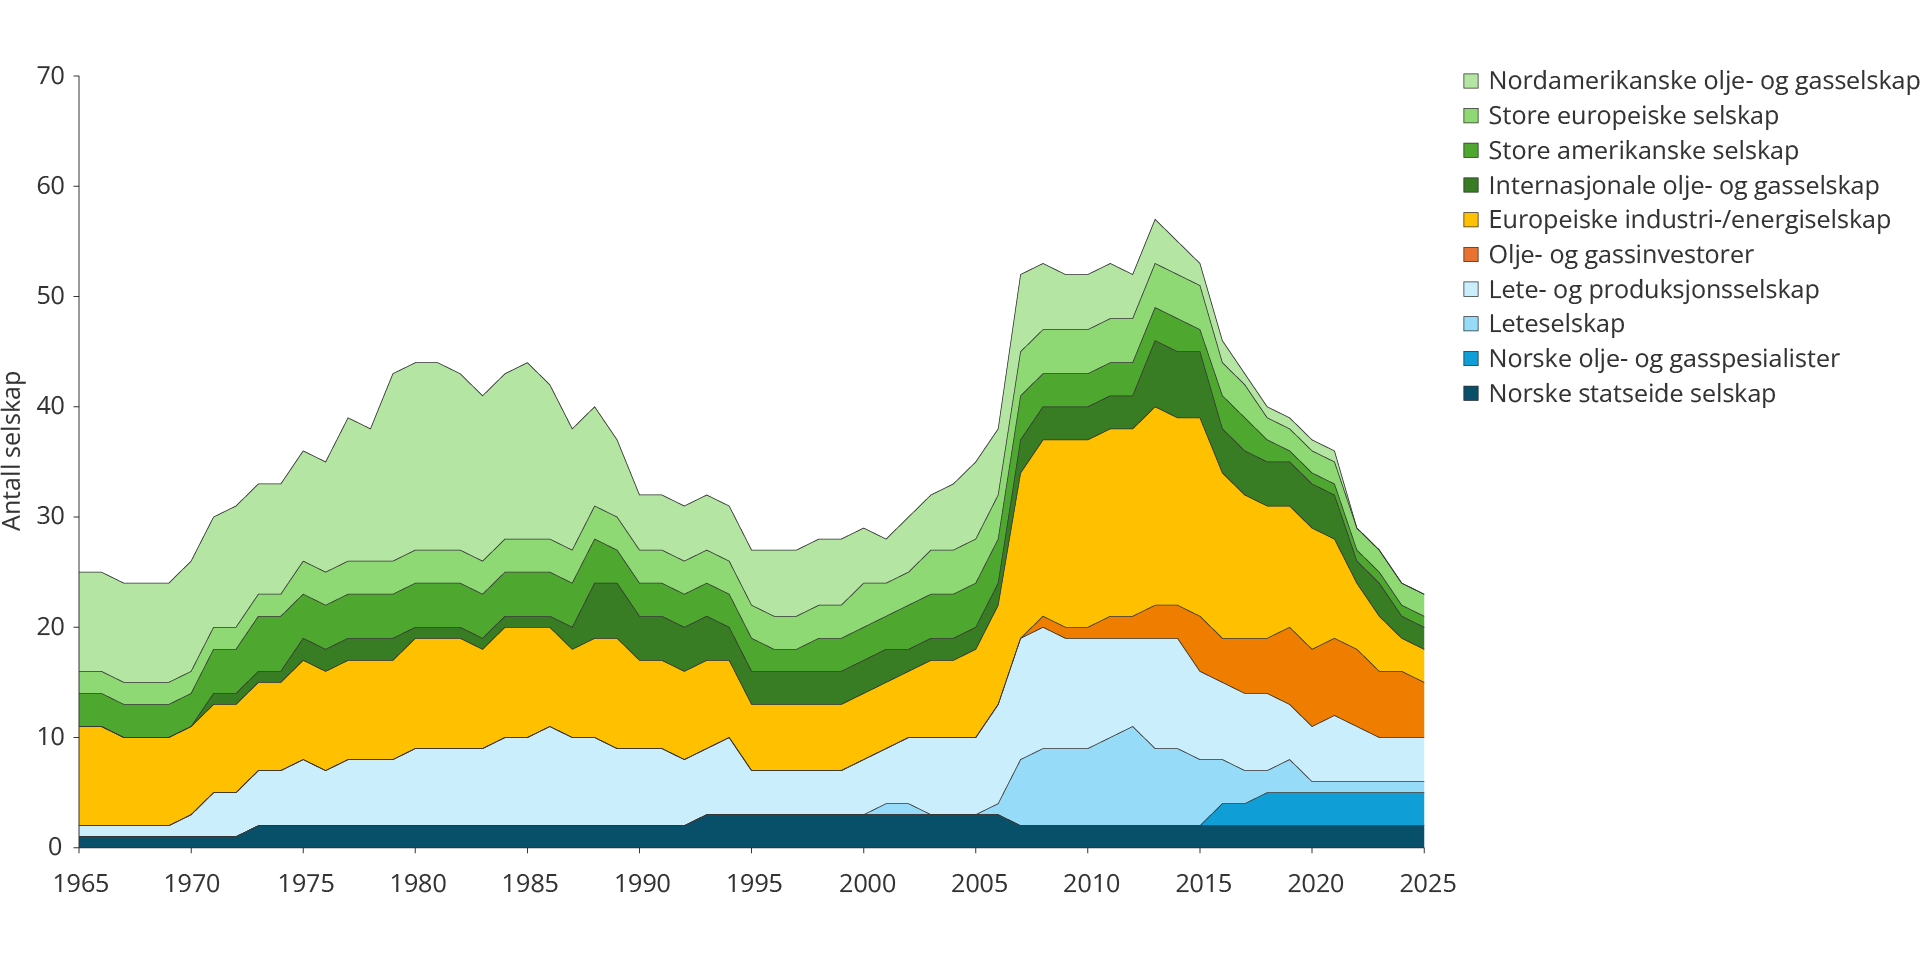
Figur 1.8 Utviklingen i antall olje- og gasselskap på norsk sokkel (1965–2025)
Nordområdene
Nordområdene har det største gjenværende ressurspotensialet på norsk sokkel (figur 1.9). Store deler av Barentshavet er fortsatt lite utforsket, og betydelige arealer er heller ikke åpnet for petroleumsvirksomhet.
Gassressursene i Barentshavet utgjør det viktigste potensialet for norske gassleveranser på lang sikt. Realisering av potensialet forutsetter at infrastruktur utvikles, særlig knyttet til økt gasseksportkapasitet.
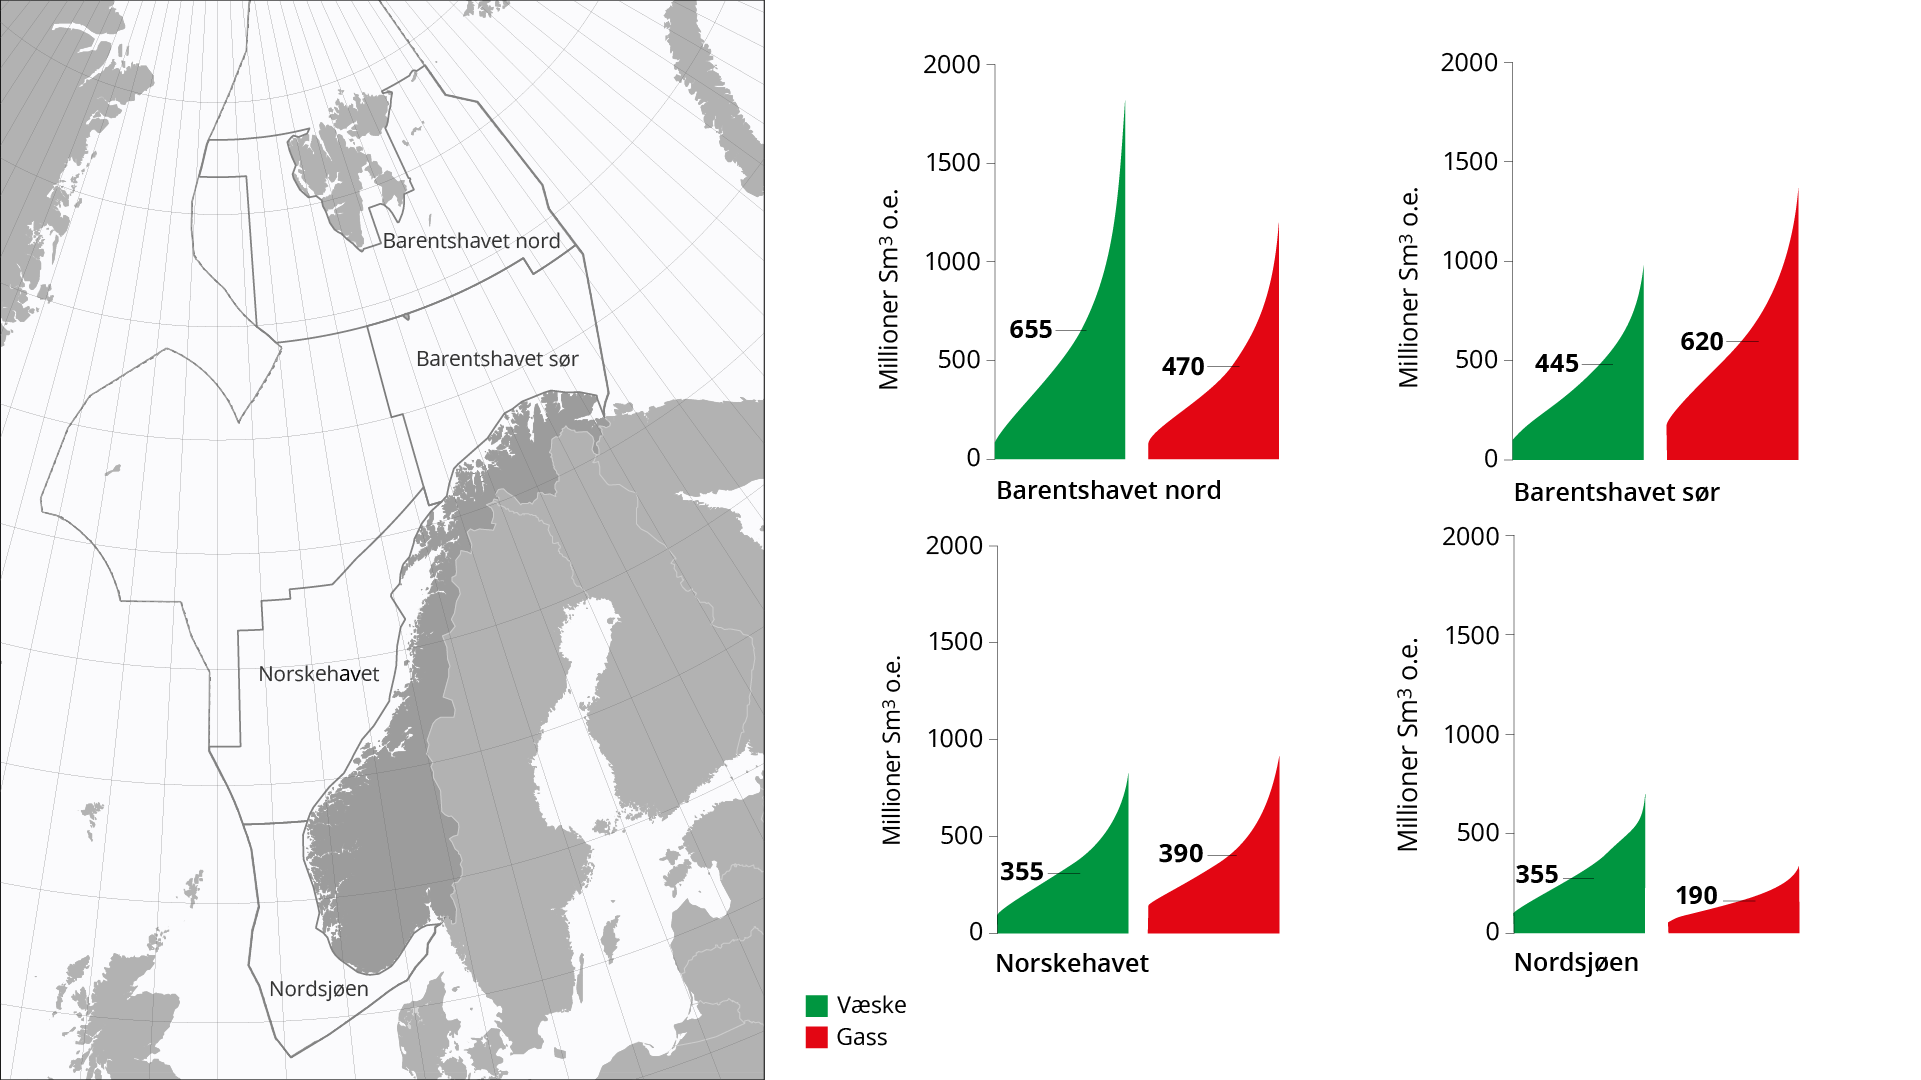
Figur 1.9 Fordeling av uoppdaget væske og gass i de ulike havområdene med usikkerhetsspenn(4).
Mulighetsbilder
Utviklingen på norsk sokkel fram mot 2050 påvirkes både av internasjonale drivkrefter og av norsk politikk og sokkelutvikling. Dette gir et stort utfalls- og handlingsrom, som illustrert gjennom Sokkeldirektoratets tre mulighetsbilder (figur 1.10).
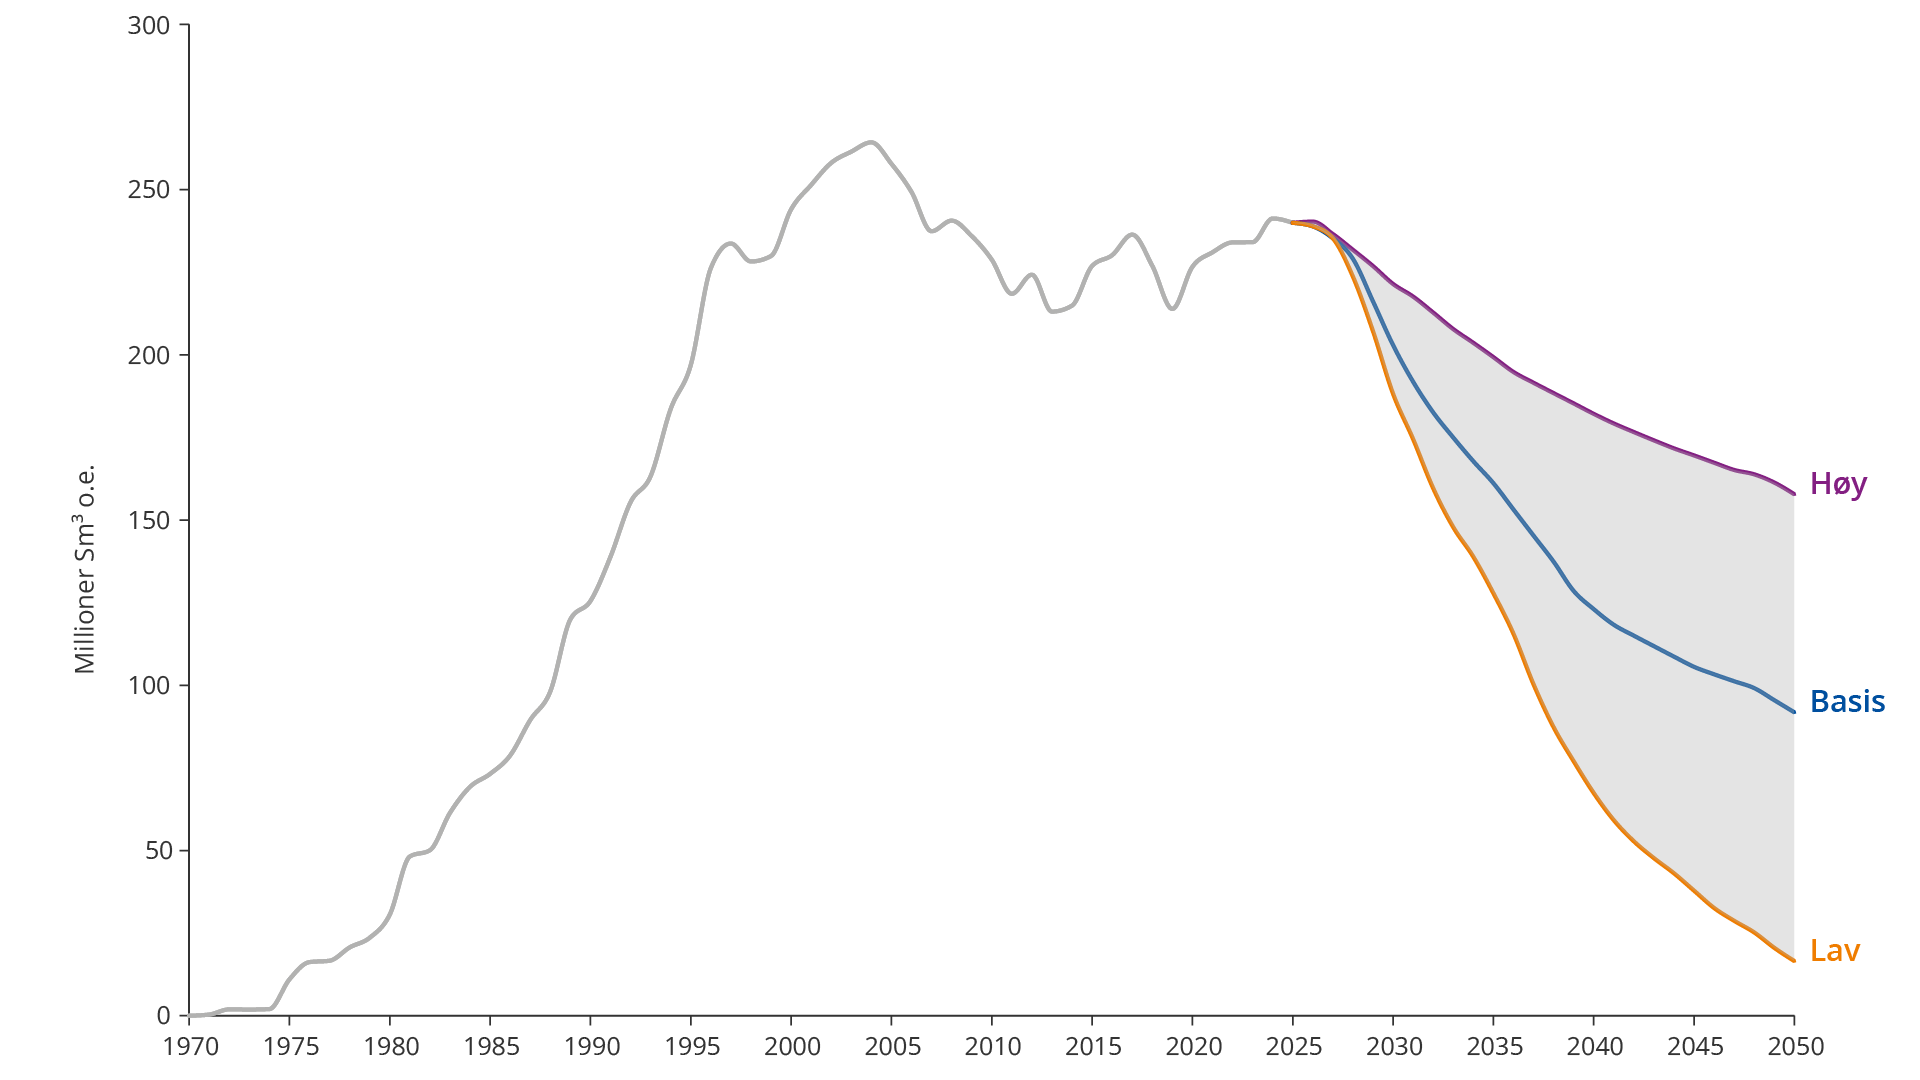
Figur 1.10 Tre mulighetsbilder for petroleumsproduksjon på norsk sokkel fram til 2050
Alle mulighetsbildene viser produksjonsnedgang over tid, men tempo og omfang avhenger av leteaktivitet, teknologiutvikling og investeringsvilje.
Ressursestimatet som ligger til grunn, representerer ikke et øvre tak for potensialet på norsk sokkel. Et høyere ressursgrunnlag enn forventet, varig høyere priser, teknologiske gjennombrudd eller åpning av nye arealer kan hver for seg øke sannsynligheten for høyere produksjon enn det mulighetsbildene viser.
Kompetanse og teknologiutvikling
Realisering av verdipotensialet og bremsing av produksjonsnedgangen forutsetter at kompetansen innenfor petroleumsfagene opprettholdes og videreutvikles. Seismiske undersøkelser, boring av brønner, havbunnsutbygginger og prosjekter for økt utvinning er eksempler på aktiviteter som bidrar til å opprettholde og videreutvikle denne kompetansen.
Petroleumsvirksomheten gir samtidig positive ringvirkninger i andre deler av økonomien gjennom en kunnskapsintensiv, høyteknologisk leverandørindustri. Kompetansen og teknologien er også overførbar til havvind, CO₂-lagring og andre næringer, og har dermed betydning utover petroleumsvirksomheten.
Mulighetsbilder mot 2050
Mulighetsbildene for produksjonsutviklingen
Sokkeldirektoratet har utviklet tre mulighetsbilder for produksjonen på norsk sokkel fram mot 2050. Til sammen viser de et bredt spenn i hvordan produksjonen kan utvikle seg. Alle innebærer at produksjonen avtar over tid, men tempoet og omfanget varierer.
Mulighetsbildene viser verken en øvre eller nedre grense for framtidig produksjon. Et høyere ressursgrunnlag enn forventet, varig høye priser, teknologiske gjennombrudd eller åpning av nye arealer kan øke sannsynligheten for høyere produksjon enn bildene illustrerer. Tilsvarende kan varig lave priser og lav investeringsvilje trekke utviklingen i retning av mindre leting, lav ressurstilvekst og lavere produksjon.
Mulighetsbilder – metodisk rammeverk
Mulighetsbilder er ikke prognoser eller anbefalinger. De er helhetlige framstillinger av mulige og konsistente utviklingsbaner for norsk sokkel. Hver bane viser hvordan ulike kombinasjoner av investeringsvilje, leteaktivitet og teknologiutvikling kan påvirke den naturlige produksjonsnedgangen.
Mulighetsbildene er utviklet ved å kombinere de viktigste og mest usikre drivkreftene for produksjonsutviklingen på sokkelen til plausible og konsistente framtidsbilder. For hvert mulighetsbilde er det etablert produksjonsbaner for felt, funn, økt utvinning og bidrag fra leting.
Produksjonsbanene bygger på selskapenes innrapporterte data til revidert nasjonalbudsjett (RNB) og Sokkeldirektoratets forventningsestimat for uoppdagede ressurser i områder åpnet for petroleumsvirksomhet. I mulighetsbildet Høy fører teknologiutviklingen til at volumer som i dag ikke inngår i direktoratets ressursregnskap, blir teknisk og kommersielt utvinnbare.
Modellering av nye funn
Produksjonsprofilen for nye funn fra uoppdagede ressurser bygger på forutsetninger om leteaktivitet, funnrate og ledetid . For hvert funn tilordnes en utbyggingsløsning og tilhørende kostnads- og produksjonsprofil.
Utbyggingsløsningene tar utgangspunkt i typiske konsepter, enten som selvstendige utbygginger eller satellitter . Produksjons- og kostnadsprofilene tar hensyn til ressursstørrelse, reservoardybde og avstand til infrastruktur. Kostnadsnivået er basert på historiske erfaringer og vurderinger om framtidig utvikling.
Bare prosjekter med positiv netto nåverdi inngår i produksjonsprofilen. Etter hvert som produksjonen avtar mot 2050, legges det til grunn økt konsolidering av infrastruktur for å holde enhetskostnadene nede.
Markedsutvikling og prisforutsetninger
Alle mulighetsbildene har til felles at det bare produseres ressurser som er lønnsomme, basert på beregningstekniske priser for olje og gass utarbeidet av Energidepartementet.
Utviklingen i produksjonen i de tre mulighetsbildene er skissert i figur 2.1.
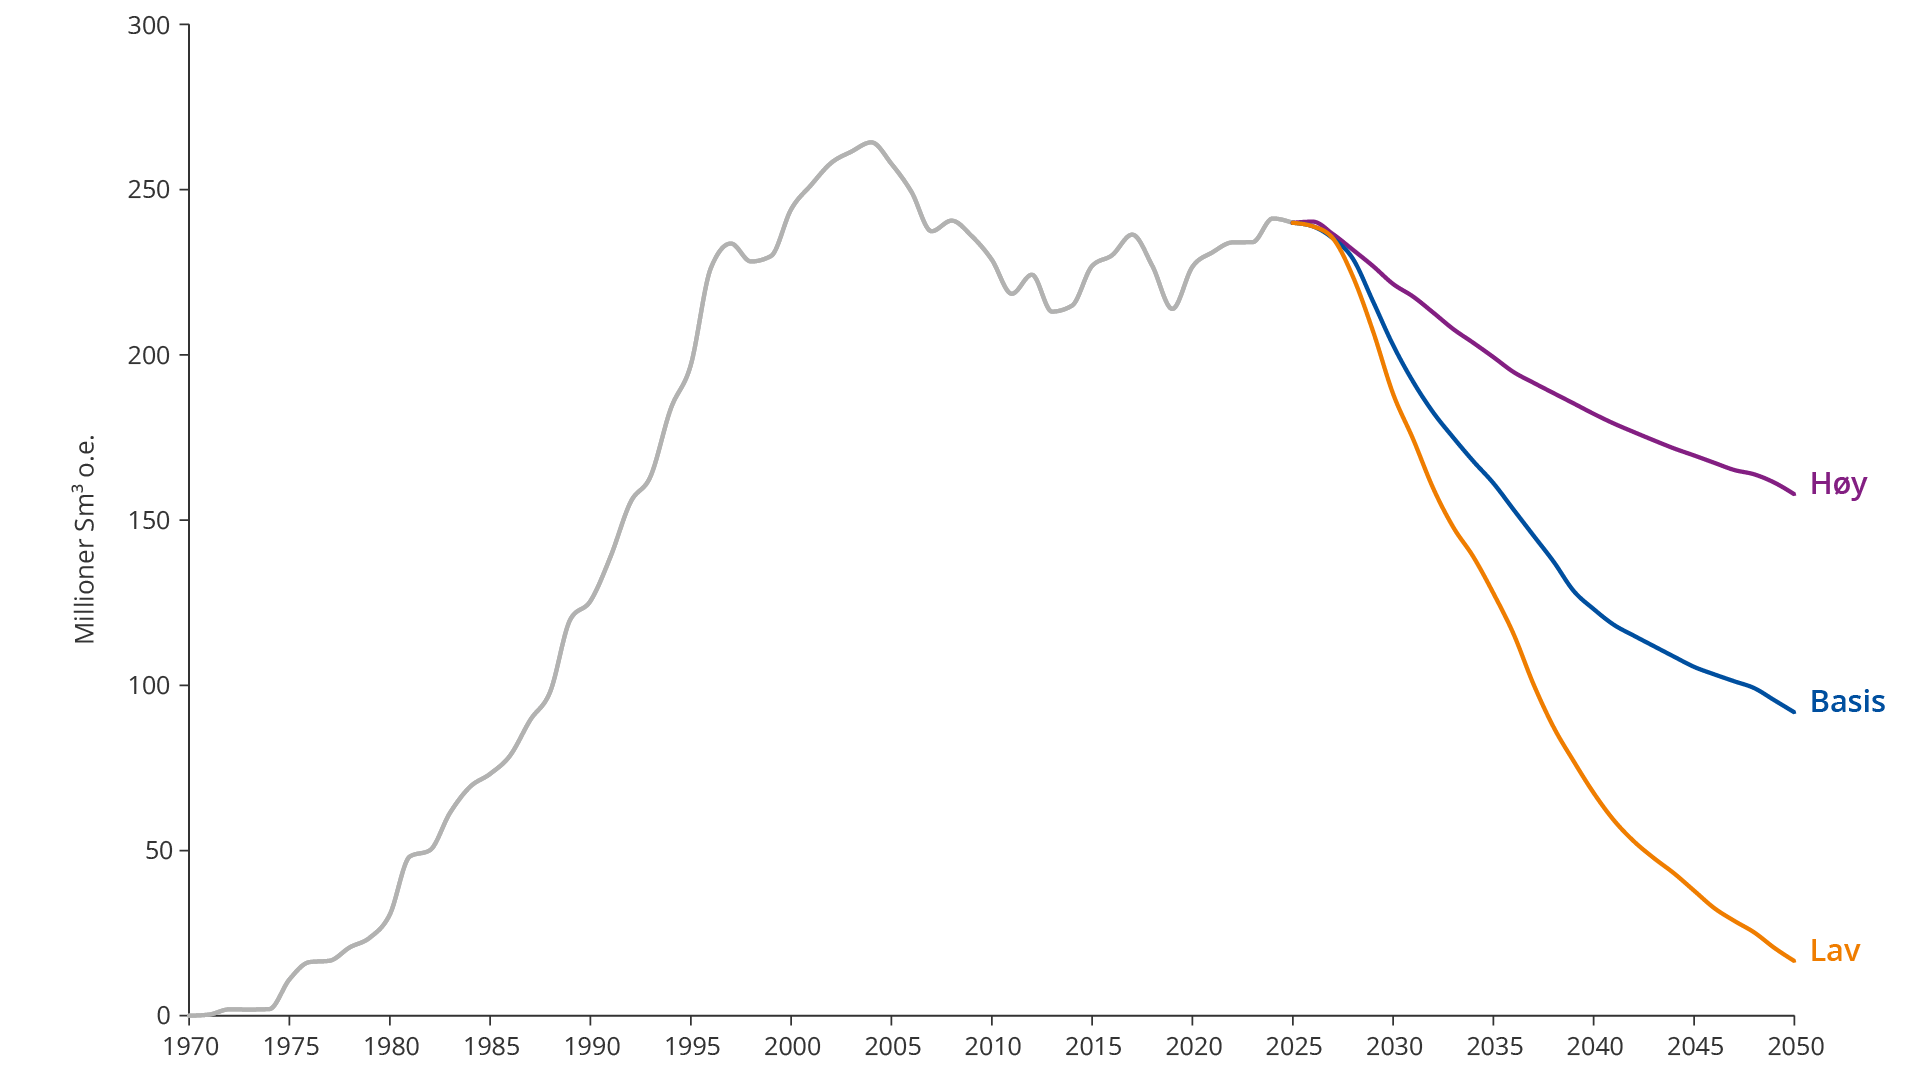
Figur 2.1 Tre mulighetsbilder for produksjonsutvikling på norsk sokkel mot 2050
Mulighetsbildene Basis og Lav samsvarer i hovedsak med framstillingene i Ressursrapport 2024. Mulighetsbildet Høy har derimot fått en noe endret profil. Store funn i Norskehavet og Barentshavet påvises senere, mens det gjøres flere mellomstore funn tidlig i perioden.
Mulighetsbildet Lav
Mulighetsbildet Lav (figur 2.2) kjennetegnes av lav investeringsvilje, begrenset leteaktivitet og svak teknologisk utvikling. Samlet gir dette en rask produksjonsnedgang fram mot 2050.
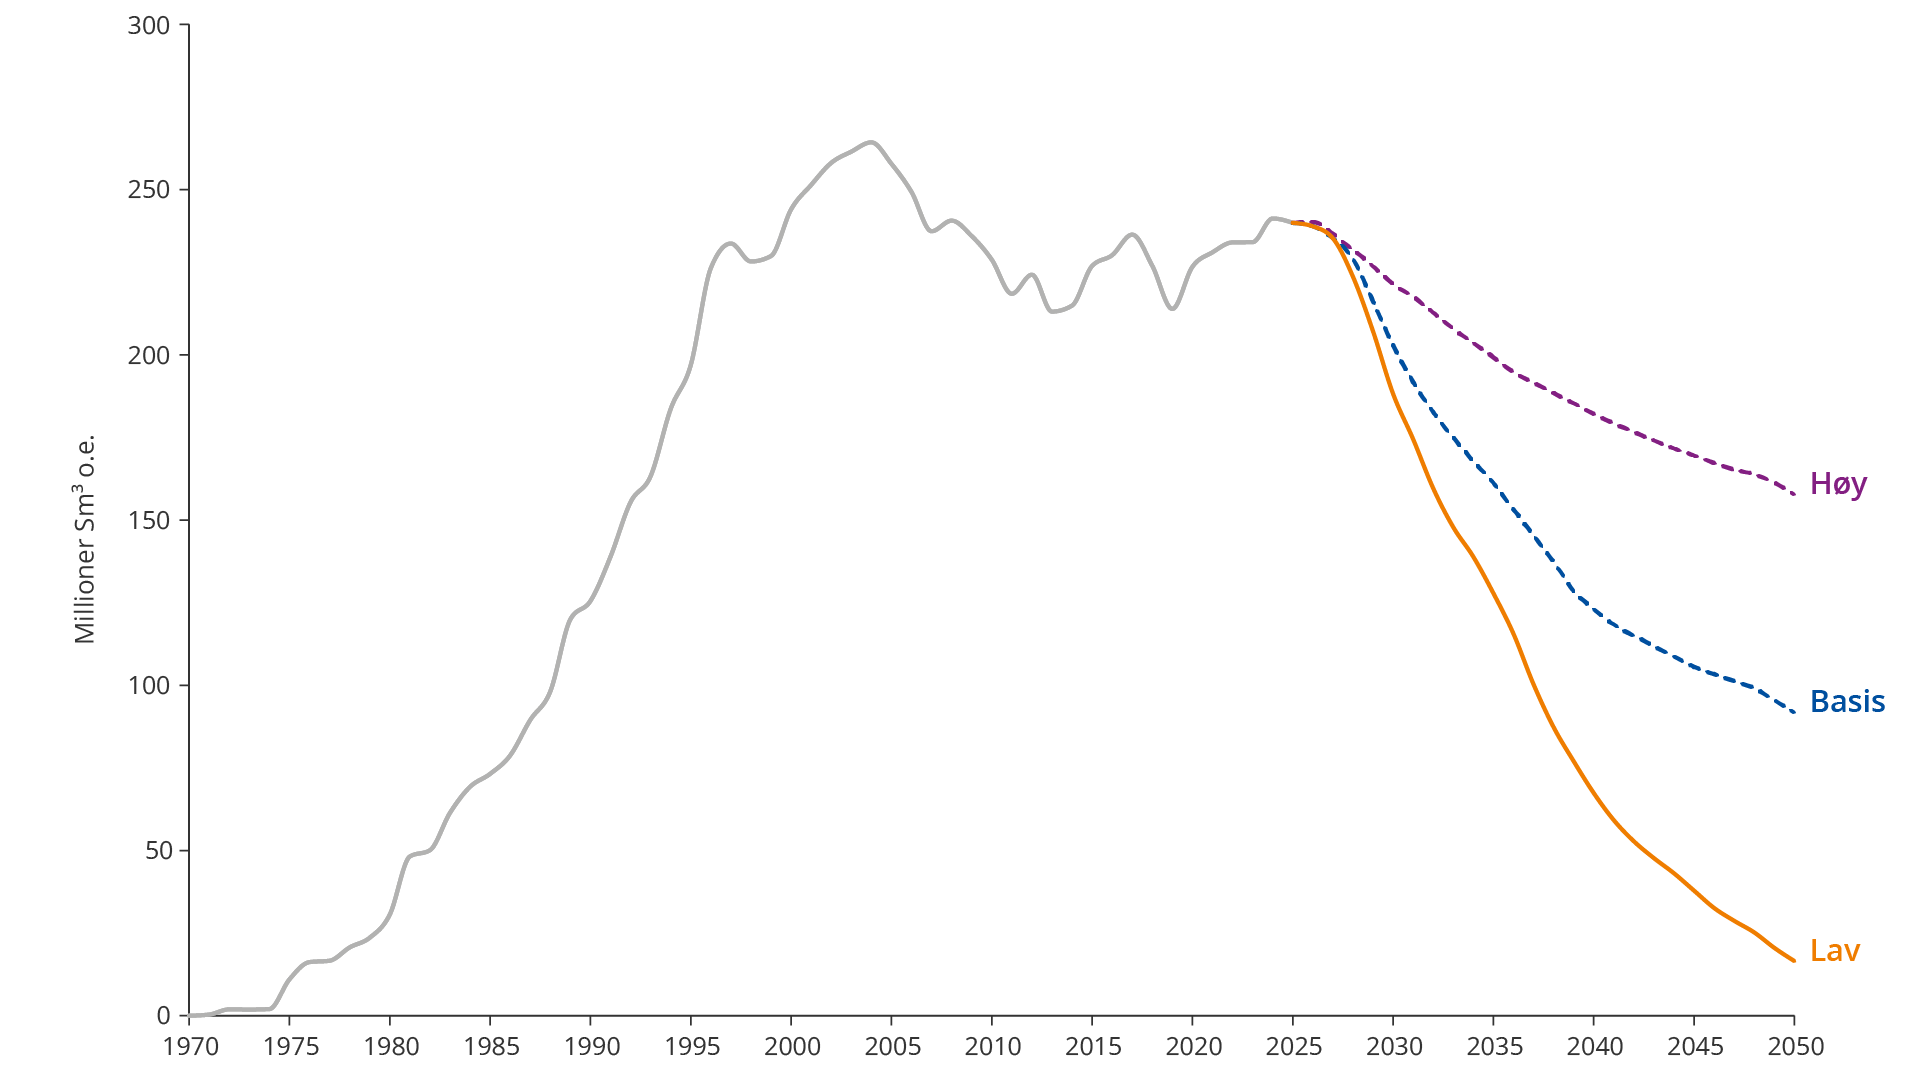
Figur 2.2 Mulighetsbildet Lav
Produksjonen faller fra om lag 240 millioner Sm³ o.e. i 2025 til om lag 15 millioner Sm³ o.e. i 2050. Dette innebærer en rask og omfattende avvikling av petroleumsvirksomheten på norsk sokkel.
Leteaktiviteten holder seg på nær dagens nivå de første årene, men avtar raskt deretter. De fleste brønnene er tørre, og få funn er drivverdige. Det blir ikke etablert økt eksportkapasitet for gass fra Barentshavet, og letingen i området gir få lønnsomme funn. Aktiviteten konsentreres i Nordsjøen og Norskehavet, der funnene gjennomgående er små.
Få nye funn bygges ut, og de som realiseres er for små til å opprettholde høy kapasitetsutnyttelse i vertsfelt, rørledninger og prosessanlegg. Det settes i gang få prosjekter for økt utvinning. Enhetskostnadene stiger raskt, lønnsomheten svekkes og mange felt stenges tidlig. Dette utløser en dominoeffekt i infrastrukturen som forsterker produksjonsfallet.
Mulighetsbildet Basis
Mulighetsbildet Basis (figur 2.3) kjennetegnes av god investeringsvilje, relativt høy leteaktivitet og moderate investeringer i teknologi. Samlet bidrar dette til å dempe produksjonsnedgangen fram mot 2050.
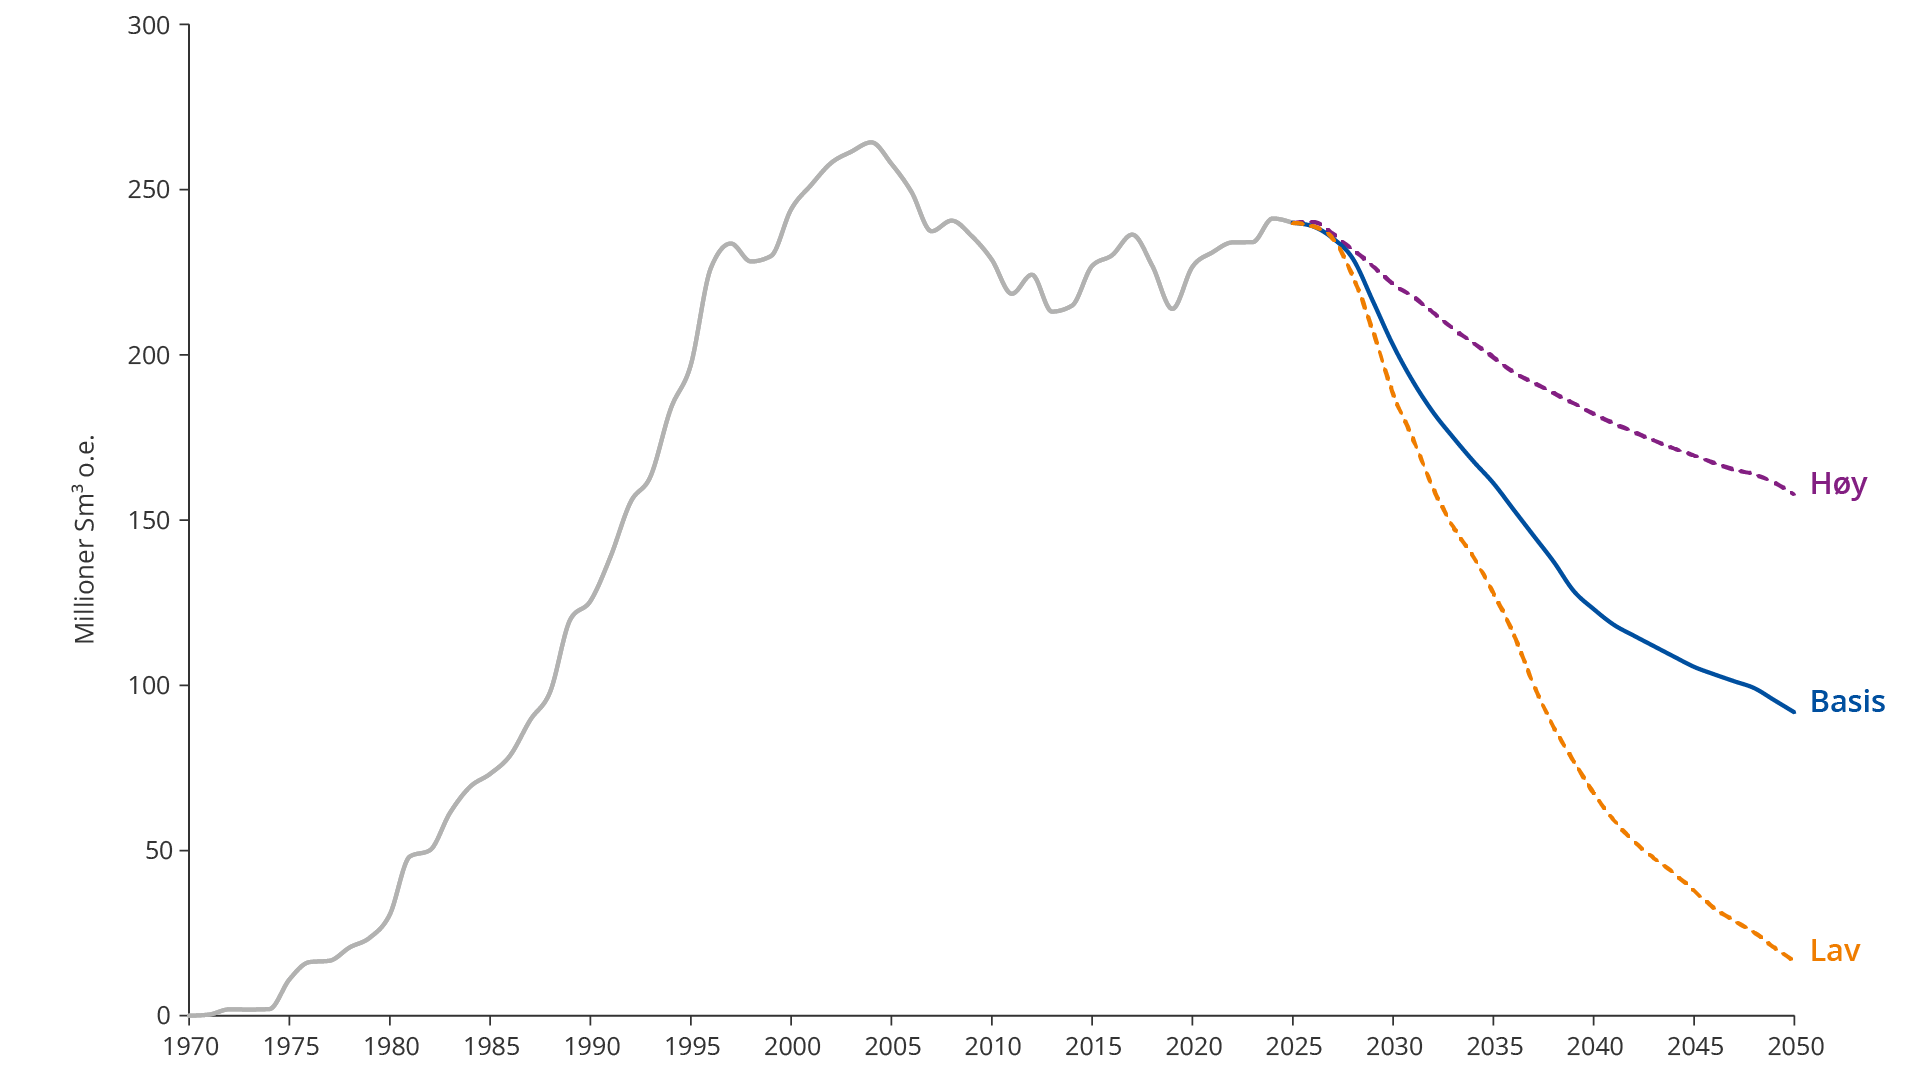
Figur 2.3 Mulighetsbildet Basis
Produksjonen reduseres gradvis fra om lag 240 millioner Sm³ o.e. i 2025 til rundt 90 millioner Sm³ o.e. i 2050. Ressurstilveksten fra letevirksomheten er ikke tilstrekkelig til å kompensere for produksjonsnedgangen fra de store feltene.
Leteaktiviteten holder seg omtrent på dagens nivå de første årene, men avtar gradvis videre i perioden. Aktiviteten er høyest i Nordsjøen og Norskehavet, der tilgang til infrastruktur med ledig kapasitet gir kort ledetid fra funn til produksjon.
Funn som bygges ut bidrar til å opprettholde kapasitetsutnyttelsen og holde enhetskostnadene nede. Det etableres økt gasseksportkapasitet i Barentshavet. På mellomlang og lang sikt øker andelen letebrønner i dette området.
Selskapene investerer i økt utvinning som forlenger levetiden på eksisterende felt. De fleste nye funn er lønnsomme, og de bygges ut som satellitter til eksisterende infrastruktur.
Utvikling og implementering av ny teknologi er tilstrekkelig til å støtte videre drift og utbygging, men ikke til å motvirke den strukturelle produksjonsnedgangen.
Mulighetsbildet Høy
Mulighetsbildet Høy (figur 2.4) kjennetegnes av høy leteaktivitet, mange funn og god ressurstilvekst, også fra tette reservoar. Rask teknologiutvikling, -implementering og investeringsvillige aktører bidrar til å holde produksjonen på et høyt nivå over tid, selv om den gradvis faller mot 2050.
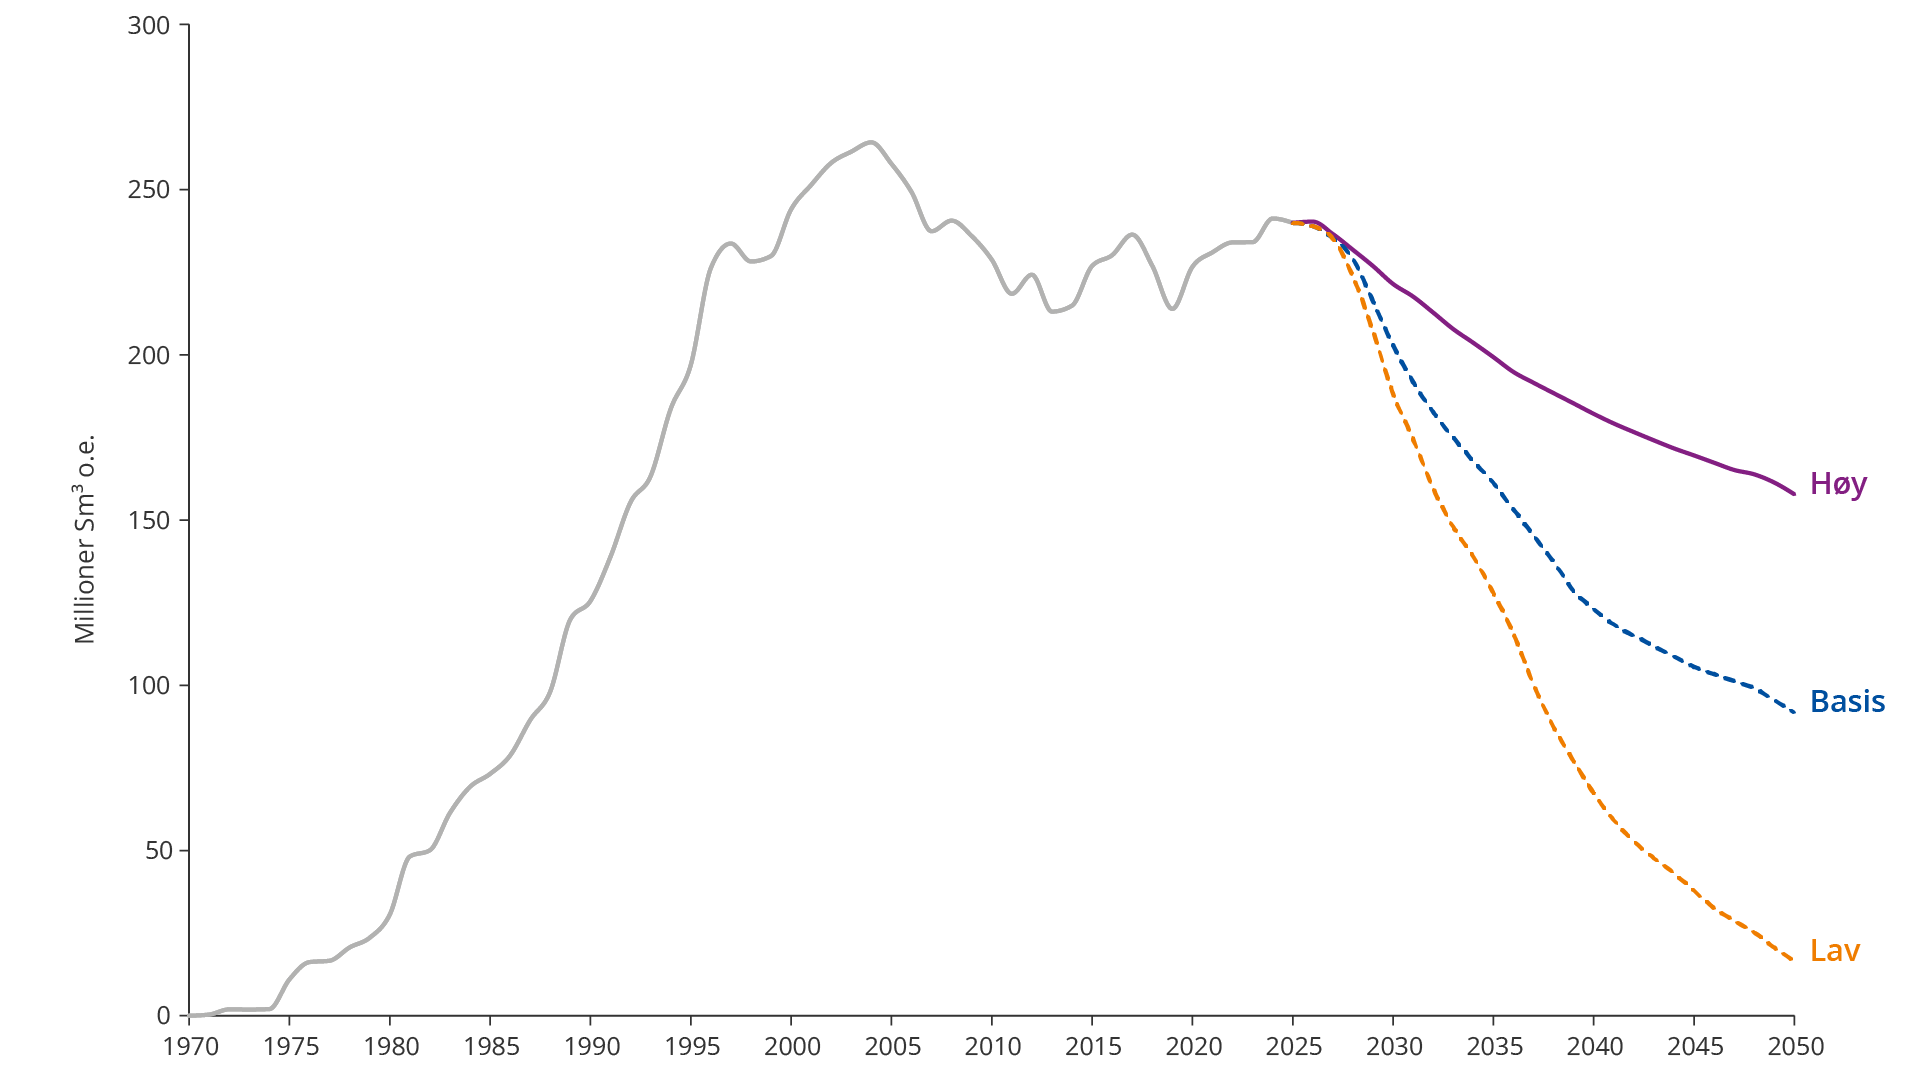
Figur 2.4 Mulighetsbildet Høy
Produksjonen reduseres fra om lag 240 millioner Sm³ o.e. i 2025 til rundt 160 millioner Sm³ o.e. i 2050, tilsvarende 66 prosent av dagens nivå.
Leteaktiviteten er høy gjennom hele perioden. I første del konsentreres letingen i infrastrukturnære områder i Nordsjøen og Norskehavet, der ledig prosesskapasitet gir kort ledetid fra funn til produksjon. Avansert seismikk og kunstig intelligens øker treffsikkerheten i letingen, reduserer andelen tørre brønner og bidrar til fallende kostnader per funn. Også relativt små funn er lønnsomme og bygges ut som satellitter til eksisterende felt.
I Norskehavet og Barentshavet påvises flere mellomstore funn som bygges ut samordnet som selvstendige utbygginger og bidrar til å holde produksjonen oppe gjennom 2030-tallet. Tidlig etablering av ny og betydelig gasseksportkapasitet fra Barentshavet endrer attraktiviteten for leting i området. Dette utløser økt leteaktivitet som fører til flere større funn, særlig av gass, i mindre modne deler av Barentshavet.
Rask teknologiutvikling gjør nye ressurser kommersielt utvinnbare. Kombinasjonen av horisontal boring og hydraulisk oppsprekking, tilpasset norske forhold, åpner for produksjon av gass i tette reservoarer i Norskehavet og Barentshavet. Samtidig gir utvikling innen boring, undervannsteknologi, lengre tie‑backs og havbunnskompresjon lavere kostnader og forlenger levetiden for eksisterende gassfelt.
Bedre reservoarforståelse gjennom avansert databehandling, digitale tvillinger og nye injeksjonsteknologier, som CO2‑ og polymerinjeksjon, øker utvinningsgraden på utvalgte felt. På store felt kan selv moderate forbedringer tilsvare ressursene i flere nye funn. Investeringer i teknologi blir dermed avgjørende for å opprettholde produksjonen på et høyt nivå over tid.
Teknologimegatrender mot 2050
Copenhagen Institute for Futures Studies(5) har, på oppdrag fra Sokkeldirektoratet, kartlagt seks teknologiske megatrender og vurdert hvordan disse kan påvirke leting og produksjon på norsk sokkel fram mot 2050. Trendene forsterker hverandre og peker samlet mot det rapporten omtaler som ambient intelligence: en teknologisk plattform der store deler av virksomheten opererer mer selvstendig.
Kunstig intelligens (KI) og automatisering er den enkelttrenden med størst direkte effekt. I letefasen reduserer KI tidsforbruk og kostnader i seismisk tolkning betydelig. Samtidig gir teknologien bedre beslutningsgrunnlag for boring og høyere funnrate. I produksjonsfasen legger KI til rette for mer autonome driftsmodeller, der digitale systemer overvåker og optimaliserer anlegg i nær sanntid. Vurderinger er likevel nøkterne: realistiske gevinster på driftsnivå anslås til 5–10 prosent lavere vedlikeholdskostnader. Artificial general intelligence (AGI) (kunstig generell intelligens) vurderes som en strukturell usikkerhet som kan endre investeringsforutsetningene dersom teknologien modnes i perioden 2040–2050.
Tingenes Internett og digitale tvillinger gir norsk sokkel et stadig tettere sensornettverk. Dette muliggjør både mer effektiv leting, gjennom bedre reservoarforståelse, og mer presis produksjonsstyring gjennom prediktivt vedlikehold og fjernstyring. Digitale tvillinger på utstyrsnivå er relativt modne, mens fullskala reservoartvillinger fortsatt er mindre utviklet. Integrasjon mot eldre infrastruktur og varierende datakvalitet er sentrale begrensninger.
Utviklingen innen nettverksteknologi gir økt kapasitet og nye funksjoner. 5G er allerede tatt i bruk offshore, mens 6G ventes rundt 2030. Med 6G flyttes tyngdepunktet fra ren kommunikasjon til sensing , der nettverket bidrar med kontinuerlig datainnsamling til digitale tvillinger. Satellittbaserte løsninger gir samtidig bedre dekning for fjerntliggende felt, også i Barentshavet.
Sky- og kantdatabehandling (sky‑ og edge computing ) er allerede operativt på norsk sokkel og understøtter både lete‑ og produksjonsprosesser. Samtidig peker rapporten på en geopolitisk og sikkerhetsmessig dimensjon. Nasjonal sikkerhetsmyndighet (NSM) mener avhengigheten av de amerikanske tek-gigantene er en mulig risiko, blant annet som følge av amerikansk lovgivning om datatilgang.
Kvantedeteksjon og kvanteberegning har ulik tidshorisont. Kvantedeteksjon for kartlegging av undergrunnen nærmer seg kommersialisering og kan redusere andelen tørre brønner, særlig i lite utforskede områder. Kvantedatamaskiner for reservoarsimulering er mindre modne og ventes ikke å overgå klassisk høyytelses databehandling før tidligst 2035–2040. Post‑kvante‑kryptografi omtales som et nært forestående regulatorisk krav.
Innen bærekraftteknologi framheves norsk sokkels allerede lave utslipp.
Inntekter og verdiskaping
Mulighetsbildene viser en betydelig forskjell i framtidige inntekter og verdiskaping fra petroleumsvirksomheten. I analysen er det lagt til grunn to ulike prisbaner: Én der alle tre mulighetsbildene har en basispris på 80 amerikanske dollar (USD) per fat, og én der Høy bruker 100 USD per fat og Lav 60 USD per fat.
Med basispris er forskjellen i udiskontert netto kontantstrøm mellom mulighetsbildet Høy og Lav om lag 7 400 milliarder norske kroner (NOK). Med høy pris i Høy og lav pris i Lav er tilsvarende forskjell 15 200 milliarder kroner, se figur 2.5.
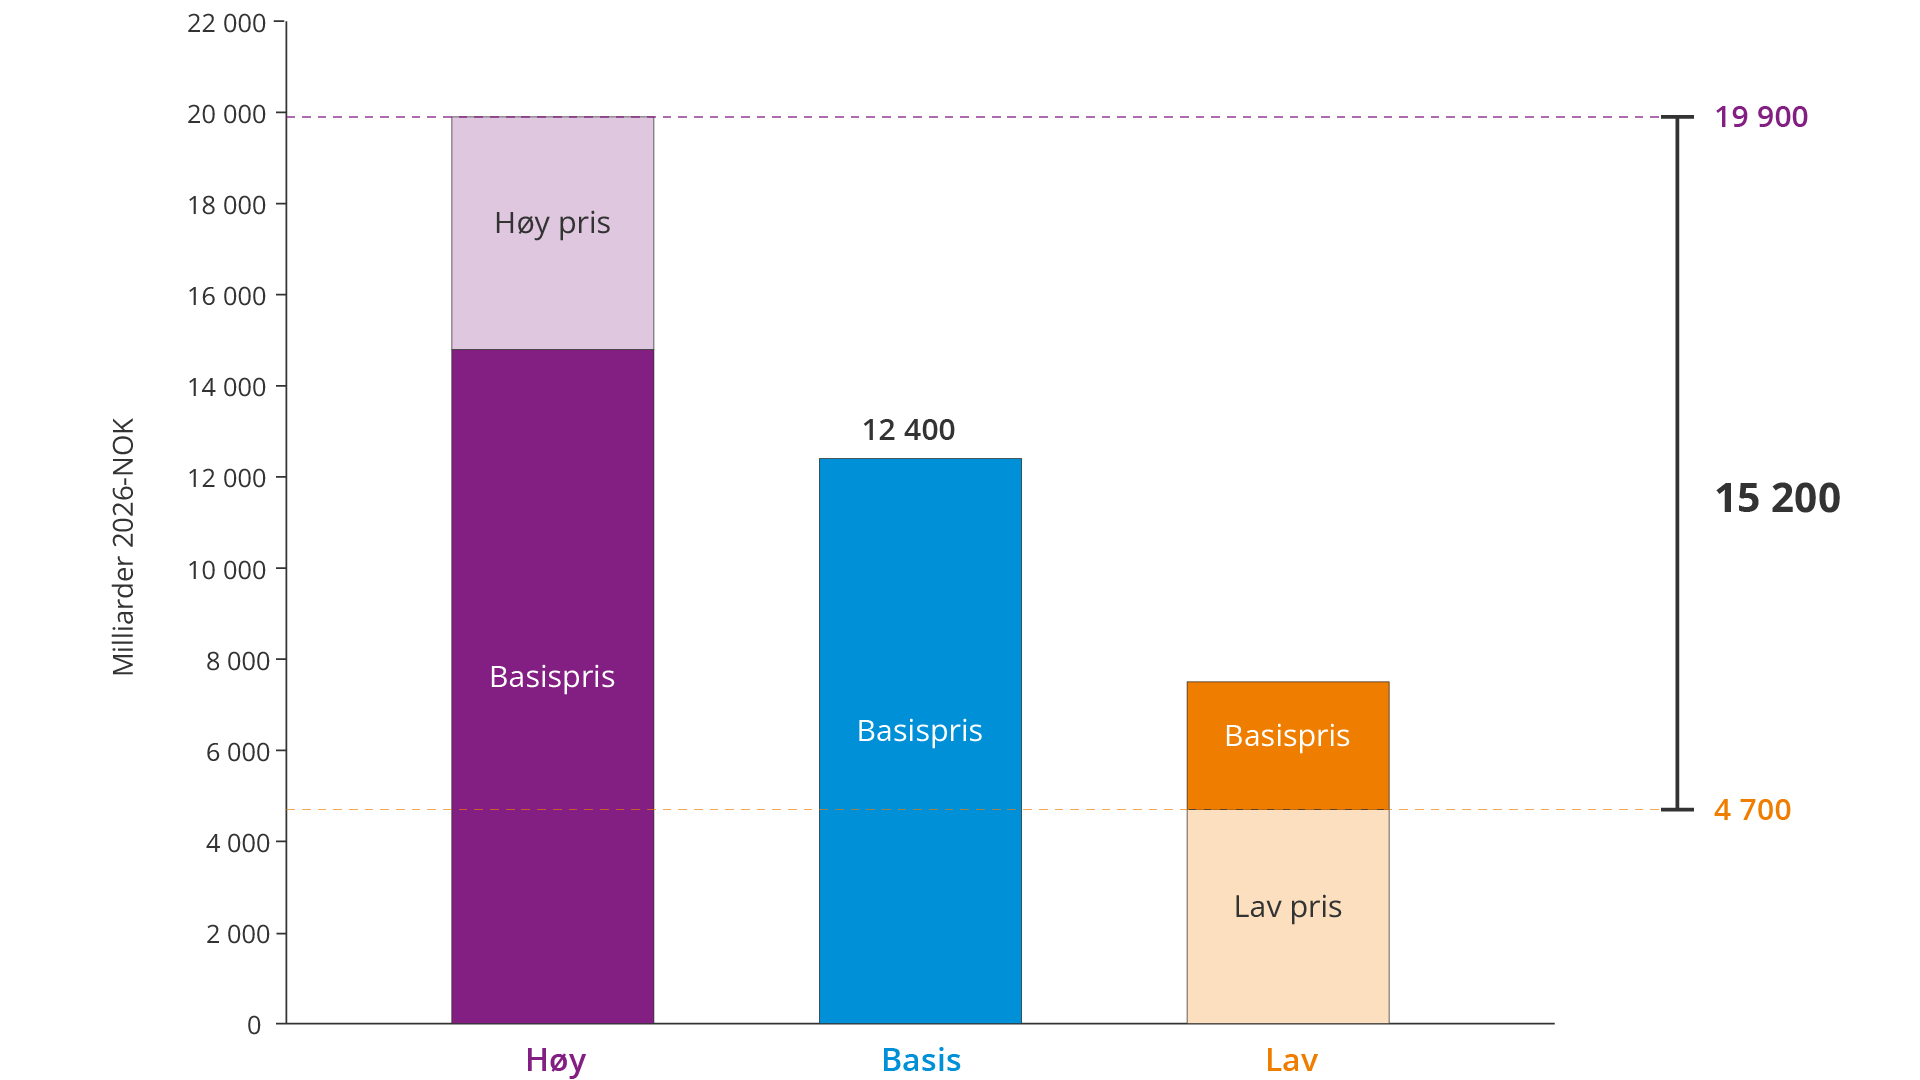
Figur 2.5 Beregningstekniske anslag for netto kontantstrøm (udiskontert)
Nåverdien av netto kontantstrøm er beregnet med en reell diskonteringsrate på 4 prosent(6), se figur 2.6.
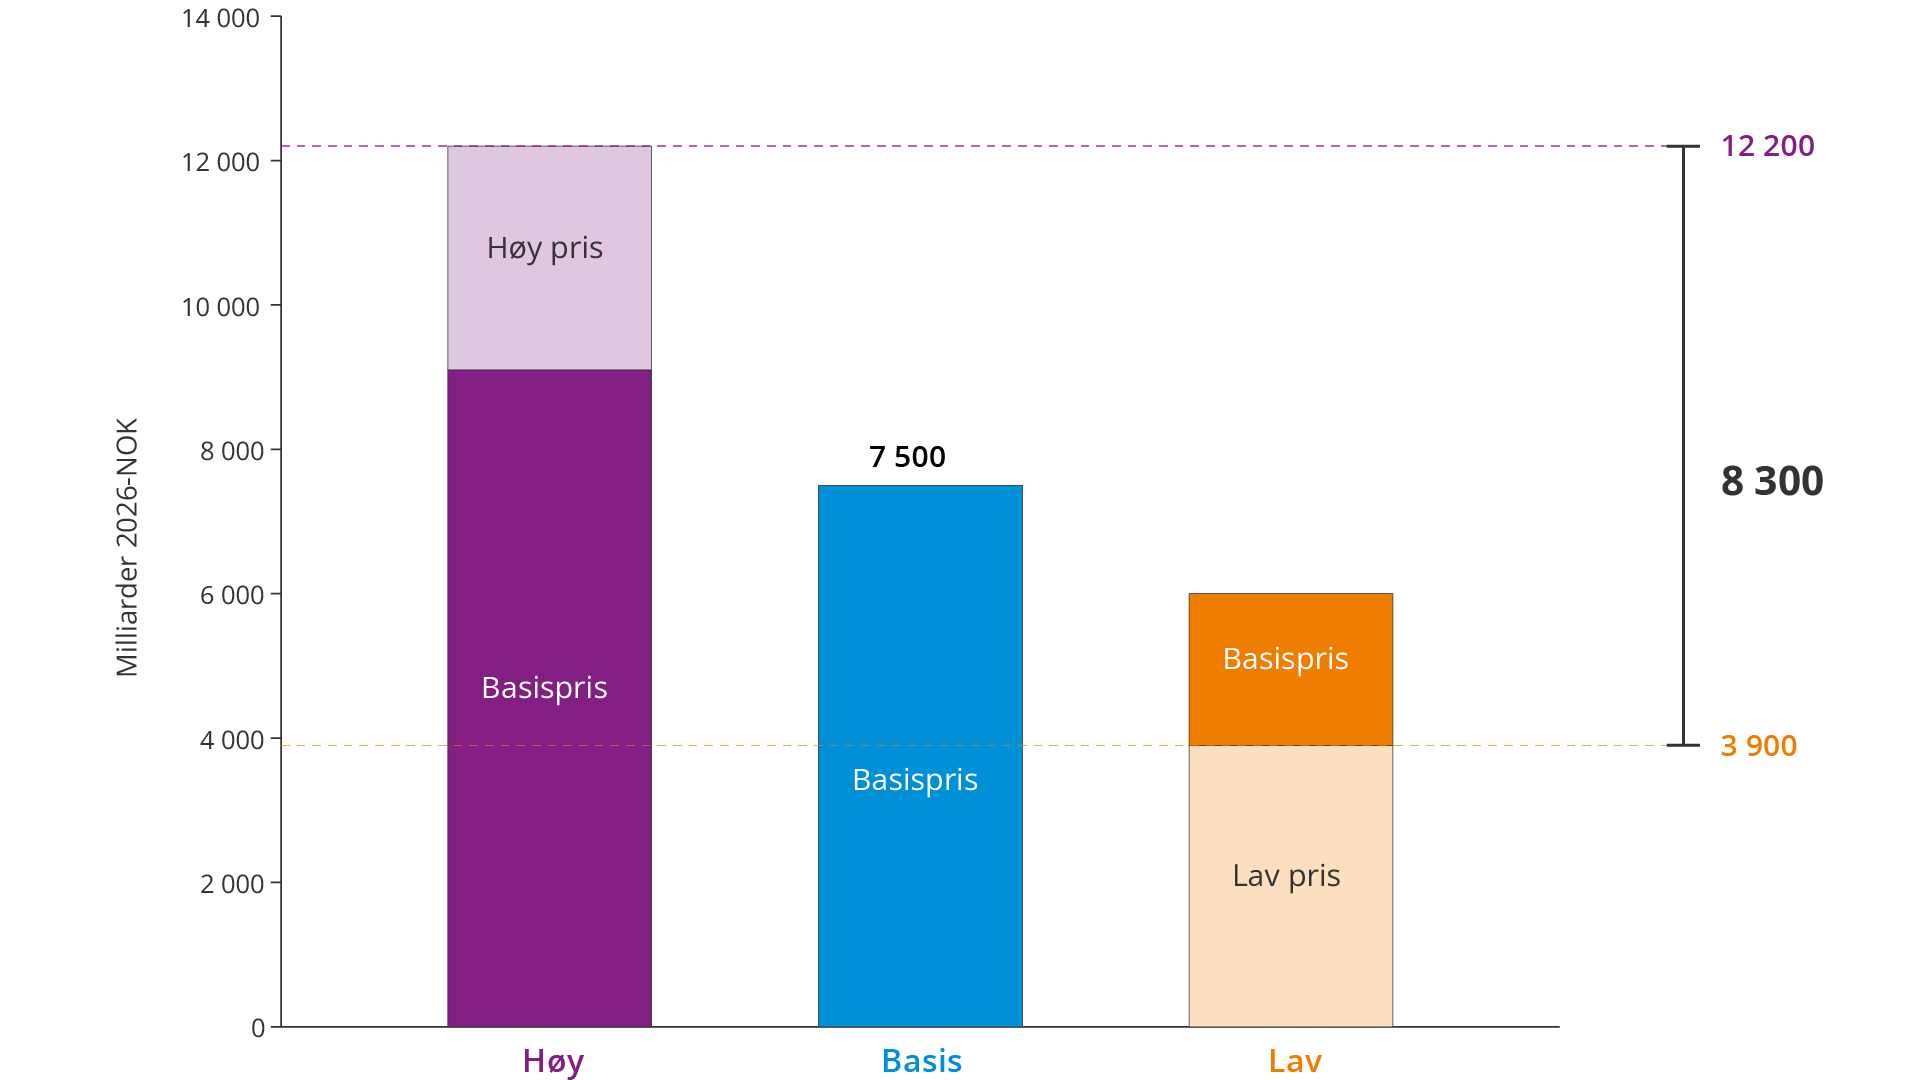
Figur 2.6 Beregningstekniske anslag for netto nåverdi
Med basispris er forskjellen i netto nåverdi mellom mulighetsbildene Høy og Lav om lag 3 200 milliarder kroner. Med høy pris i Høy og lav pris i Lav er tilsvarende forskjell 8 300 milliarder kroner.
Felt og funn
I dette kapittelet:
Infrastrukturen på norsk sokkel består av et omfattende nettverk av rørledninger, plattformer, havbunnsinnretninger, mottaksterminaler på land samt lagrings- og eksportfasiliteter. Denne infrastrukturen binder sammen felt, funn og markeder og er en forutsetning for effektiv ressursutnyttelse. Uten tilgang til eksisterende anlegg er store deler av verdipotensialet i både påviste og uoppdagede ressurser vanskelig å realisere.
Norsk sokkel er i en krevende fase med fallende produksjon fra mange felt og gjennomgående små funn. I godt utforskede områder kommer framtidig verdiskaping i stor grad til å avhenge av økt utvinning fra eksisterende felt, rask utbygging av funn og videre drift av infrastrukturen. Disse faktorene henger nøye sammen og er gjensidig avhengige.
Infrastrukturens levetid og kapasitet avgjør hvilke funn som kan bygges ut og når. Samtidig må feltsentre og transportsystemer holdes i drift lenge nok til at nye funn kan kobles til. For små funn er tilgang til ledig prosess- og transportkapasitet ofte avgjørende for lønnsomheten.
Utvikling av teknologi langs hele verdikjeden, sammen med aktørenes investeringsvilje, avgjør om gjenværende ressurser kan realiseres. Uten dette øker risikoen for et raskt produksjonsfall.
Produksjonsnivå i felt – bremse fallet
Ved utgangen av 2025 var 97 felt i produksjon på norsk sokkel, med en samlet produksjon på 240 millioner Sm³ o.e. Ved inngangen til 2000-tallet leverte rundt 40 felt et tilsvarende produksjonsvolum (figur 3.1). Produksjonen har dermed gått fra noen få store felt til å være fordelt på mange små og mellomstore felt, med lavere gjennomsnittlig produksjon.
I dag står Johan Sverdrup og Troll alene for henholdsvis rundt 30 prosent av oljeproduksjonen og 35 prosent av gassproduksjonen. Den øvrige produksjonen er fordelt på et stort antall mellomstore og små felt.
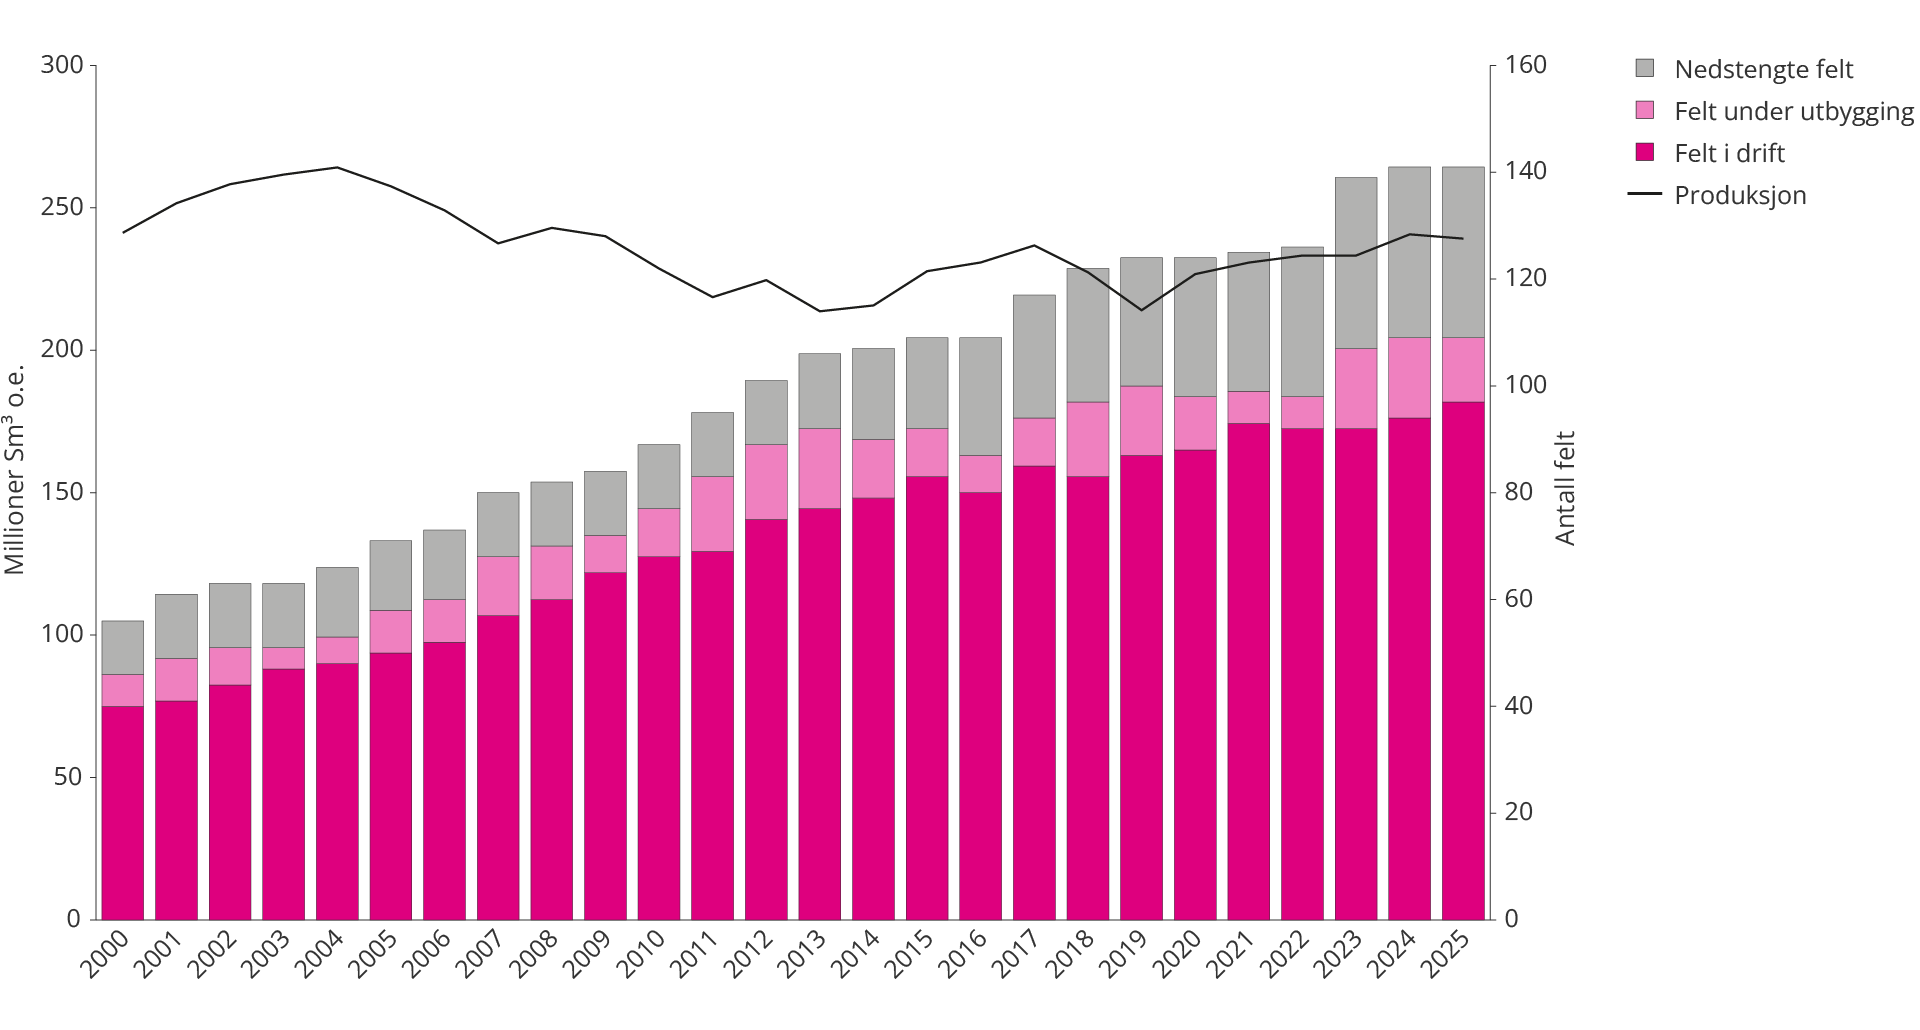
Figur 3.1 Antall felt per 31. desember hvert år og total produksjon på sokkelen over tid
Produksjonen har gradvis dreid fra olje mot gass. Gassandelen økte markant fra midten av 2000-tallet, og den har siden ligget på et relativt stabilt nivå (figur 3.2).

Figur 3.2 Historisk produksjonsutvikling fra 2000 og prognoser fram mot 2035
Samlet petroleumsproduksjon ventes å holde seg på et høyt nivå fram mot slutten av 2020-tallet, før den gradvis avtar fram mot 2035. Dette skjer til tross for at flere nye felt settes i produksjon, og at det gjennomføres tiltak for økt utvinning på felt som allerede er i drift.
Dersom produksjonsprognosen fram mot 2035 bare baseres på bidrag fra felt i drift og vedtatte utbyggingsprosjekter for nye felt, vil den samlede produksjonen falle markant gjennom hele perioden. Som figur 3.3 viser, må ikke-besluttede ressurser i felt og funn i økende grad bidra til å dempe dette fallet. Disse ressursene utgjør en stadig større andel av den ventede produksjonen mot 2035. På lengre sikt vil leting i økende grad være avgjørende.
Beslutninger om videre utvikling av ressurser i felt og funn, sammen med fortsatt leteaktivitet, bidrar til å bremse produksjonsfallet, opprettholde produksjonen og sikre langsiktig verdiskaping på norsk sokkel.
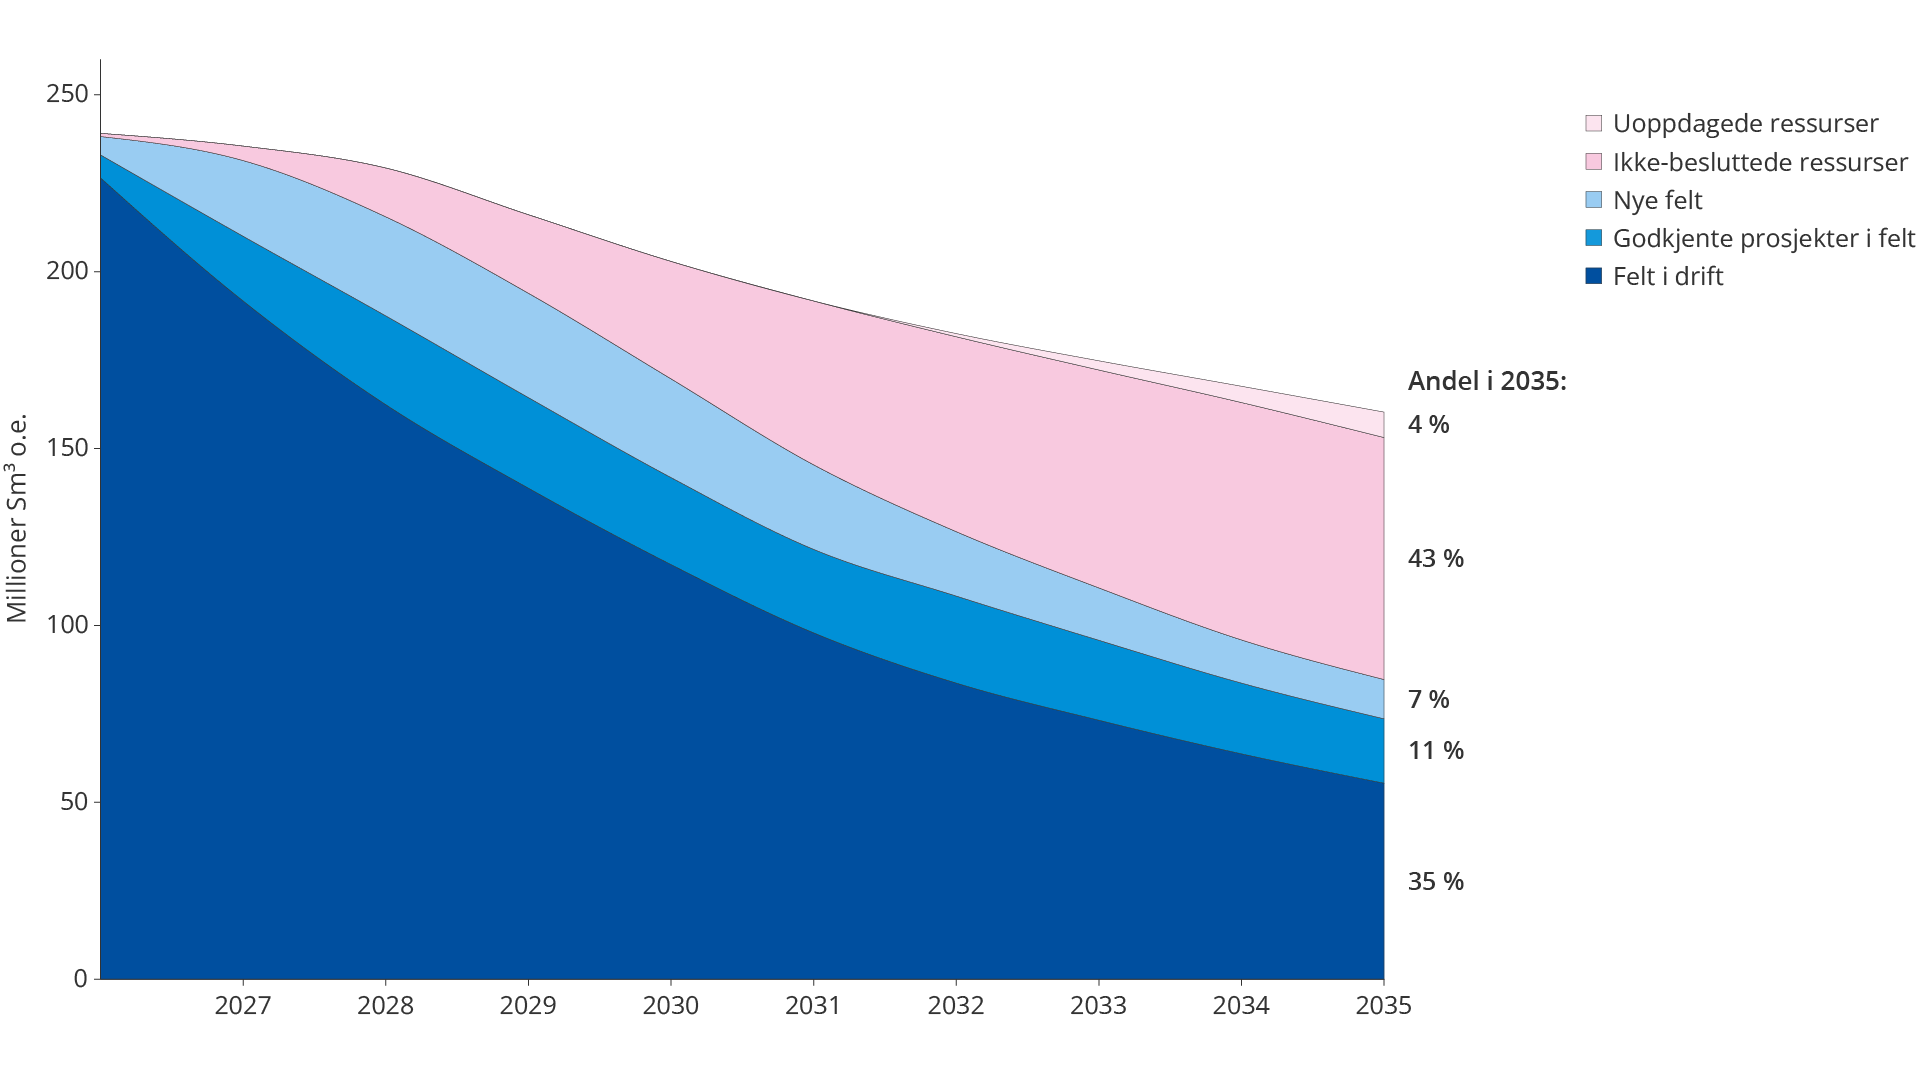
Figur 3.3 Produksjonsprognose fordelt på felt, funn og uoppdagede ressurser i perioden 2026–2035
Økende kostnader utfordrer lønnsomheten
Etter hvert som feltene eldes og produksjonen faller, øker kostnaden per produsert enhet. Dette svekker lønnsomheten, særlig i senfasen av feltets levetid. Aldrende innretninger krever mer vedlikehold og hyppigere inspeksjoner, samtidig som uttømming av reservoarene gir økt vannproduksjon og høyere teknisk kompleksitet i driften.
Det er også krevende å tilpasse kostnader knyttet til bemanning, logistikk og beredskap til fallende produksjon. Når produksjonsnivået går ned, øker derfor enhetskostnader ytterligere, noe som legger ekstra press på lønnsomheten i senfasen.
Utviklingen i driftskostnader påvirkes også av kostnadsnivået i leverandørindustrien. Hovedårsaken til kostnadsnedgangen etter 2014 var lavere kostnadsnivå, mens økningen fra 2021 i stor grad skyldes høyere kostnader, særlig knyttet til kraft. Figur 3.4 viser historisk utvikling i driftskostnader per produsert enhet.
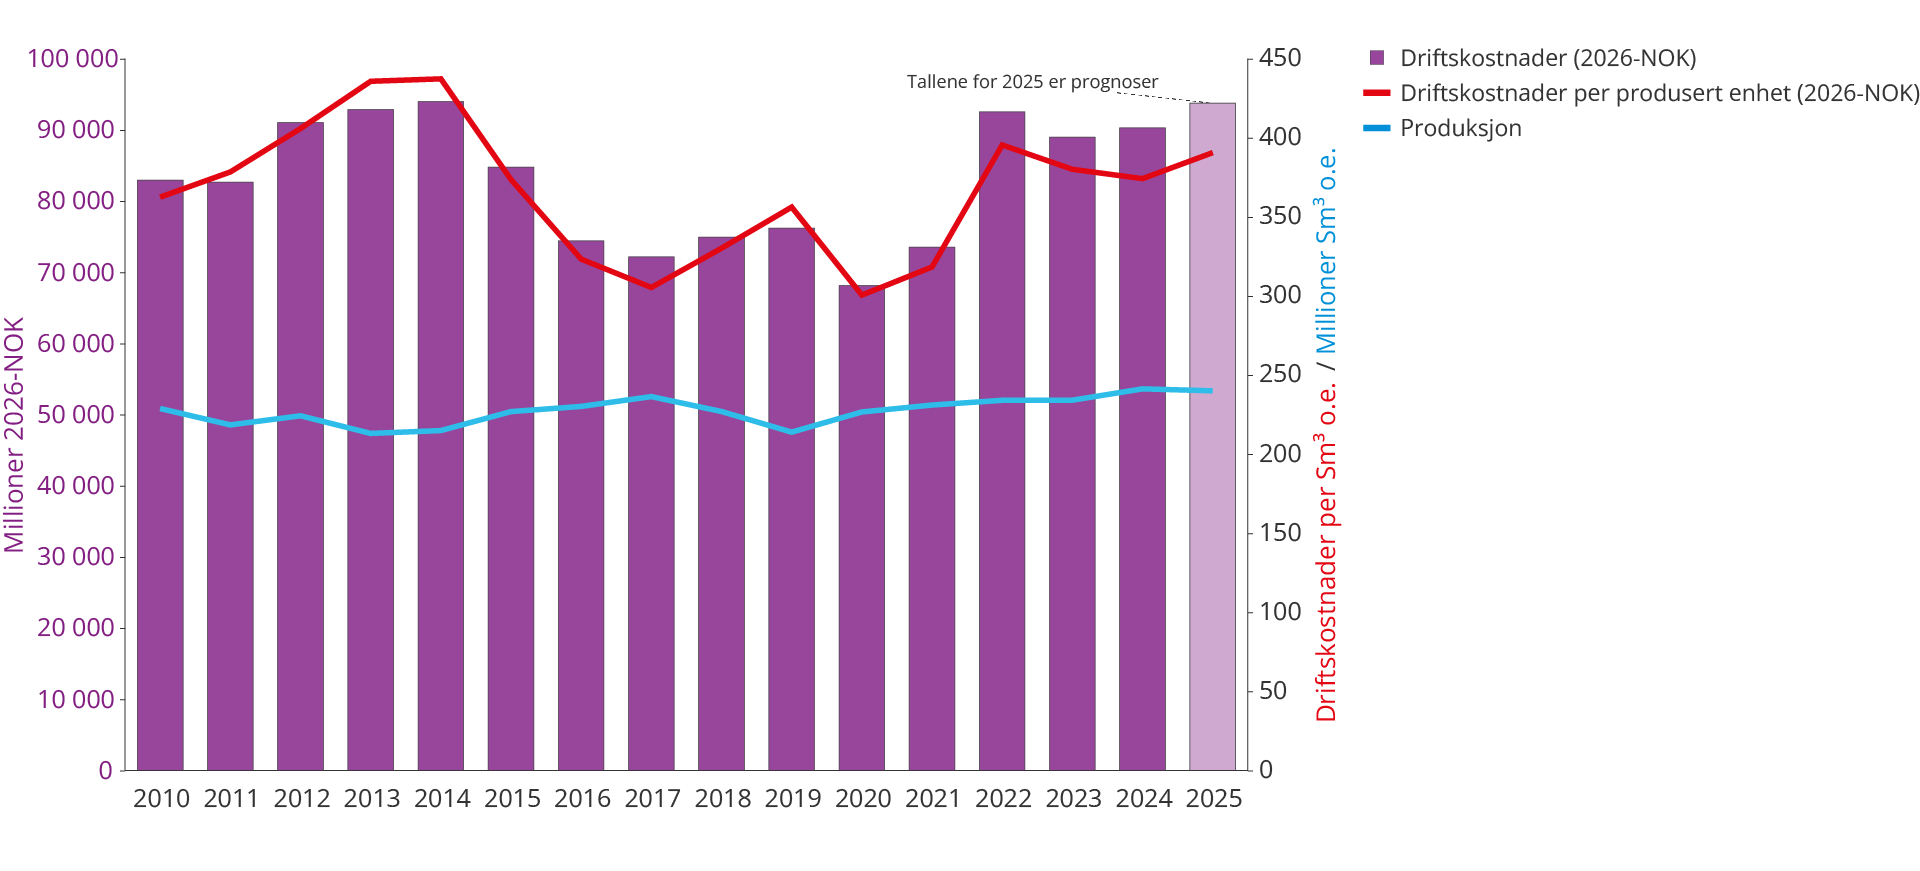
Figur 3.4 Utvikling i driftskostnader, produksjon og driftskostnad per produsert enhet 2010–2025
Økt utvinning kan bremse produksjonsfallet
Mange felt på norsk sokkel kommer trolig til å stenge ned med betydelige mengder av tilstedeværende ressurser igjen i reservoarene. Skal disse ressursene realiseres, kreves målrettede tiltak for økt utvinning. Slike tiltak kan dempe produksjonsfallet og forlenge feltenes levetid.
Figur 3.5 viser de 25 oljefeltene med størst gjenværende oljeressurser per 31. desember 2025. Volumene markert i lysegrønt illustrerer potensialet for økt utvinning.
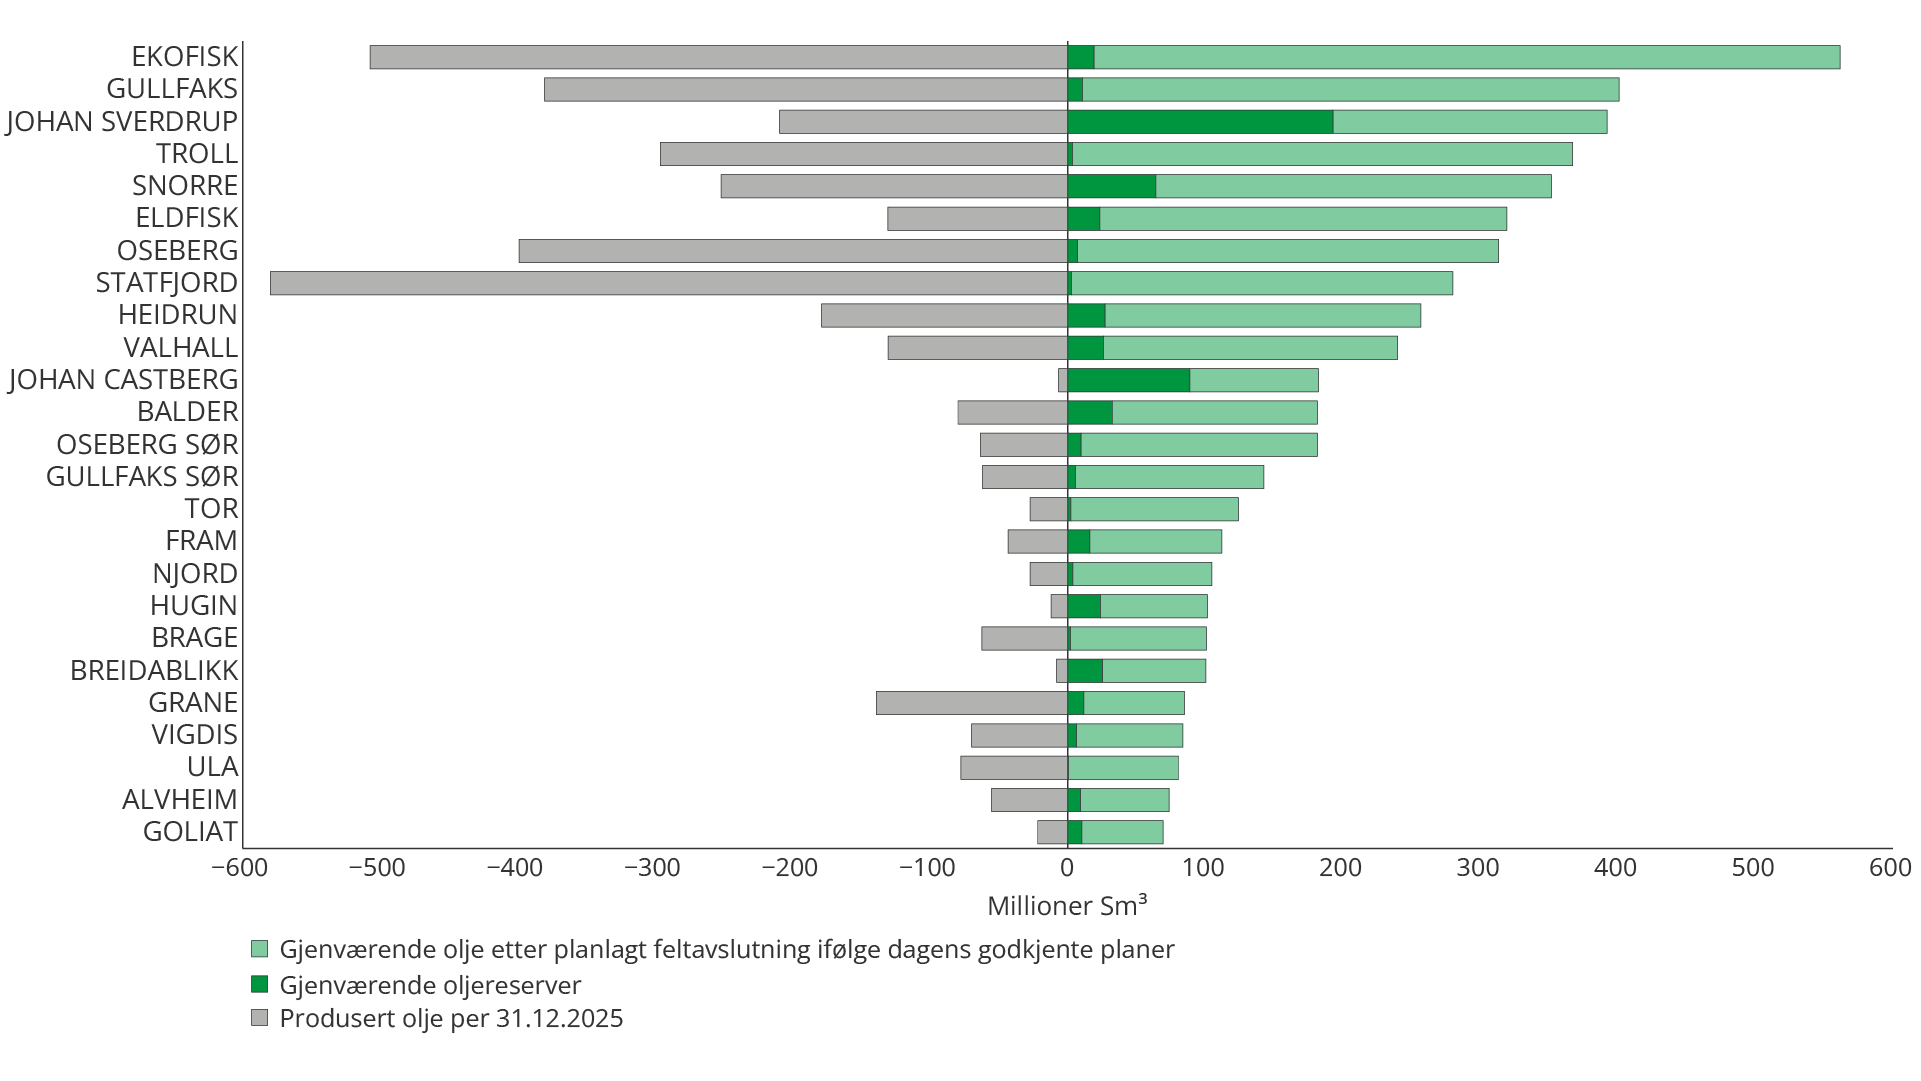
Figur 3.5 25 Oljefelt med størst gjenværende ressurser per 31.12.2025
Hvordan få ut mer olje og gass fra feltene?
Petroleumsproduksjon starter normalt med naturlig utvinning, der reservoarets eget trykk og drivmekanismer bidrar til at olje og gass strømmer mot brønnene. På mange felt på norsk sokkel inngår imidlertid injeksjon av vann og/eller gass i utbyggingsløsningen allerede fra oppstart for å støtte reservoartrykket og oppnå den utvinningsgraden som ligger til grunn i opprinnelig utbyggingsplan. Slike trykkstøttetiltak er dermed ofte en del av opprinnelig utbyggingskonsept, og de regnes ikke i seg selv som tiltak for økt utvinning.
For å øke utvinningsgraden utover det som ligger til grunn i opprinnelig planlagt dreneringsstrategi, kan det senere iverksettes egne tiltak for økt utvinning. Slike tiltak deles gjerne inn i konvensjonelle og avanserte metoder, avhengig av teknologivalg og kompleksitet. Figuren viser eksempler på tiltak for økt utvinning fra felt i drift under norske forhold.
Konvensjonelle tiltak, eller såkalt IOGR (improved oil and gas recovery), er tiltak for økt utvinning som bygger på bruk av etablerte teknologier i felt i drift for å forbedre dreneringsstrategier og øke utvinningsgraden. Formålet er å realisere deler av gjenværende ressurser som ellers ikke hadde blitt produsert.
Avanserte tiltak, eller såkalt EOGR (enhanced oil and gas recovery), omfatter metoder som kan øke utvinningsgraden utover det som oppnås ved konvensjonelle metoder. Tiltakene tar sikte på å forbedre sveipet i reservoaret, enten ved at et større volum av reservoaret dreneres (økt makroskopisk sveip) eller ved at mengden restolje i de porøse strukturene reduseres (økt mikroskopisk sveip).
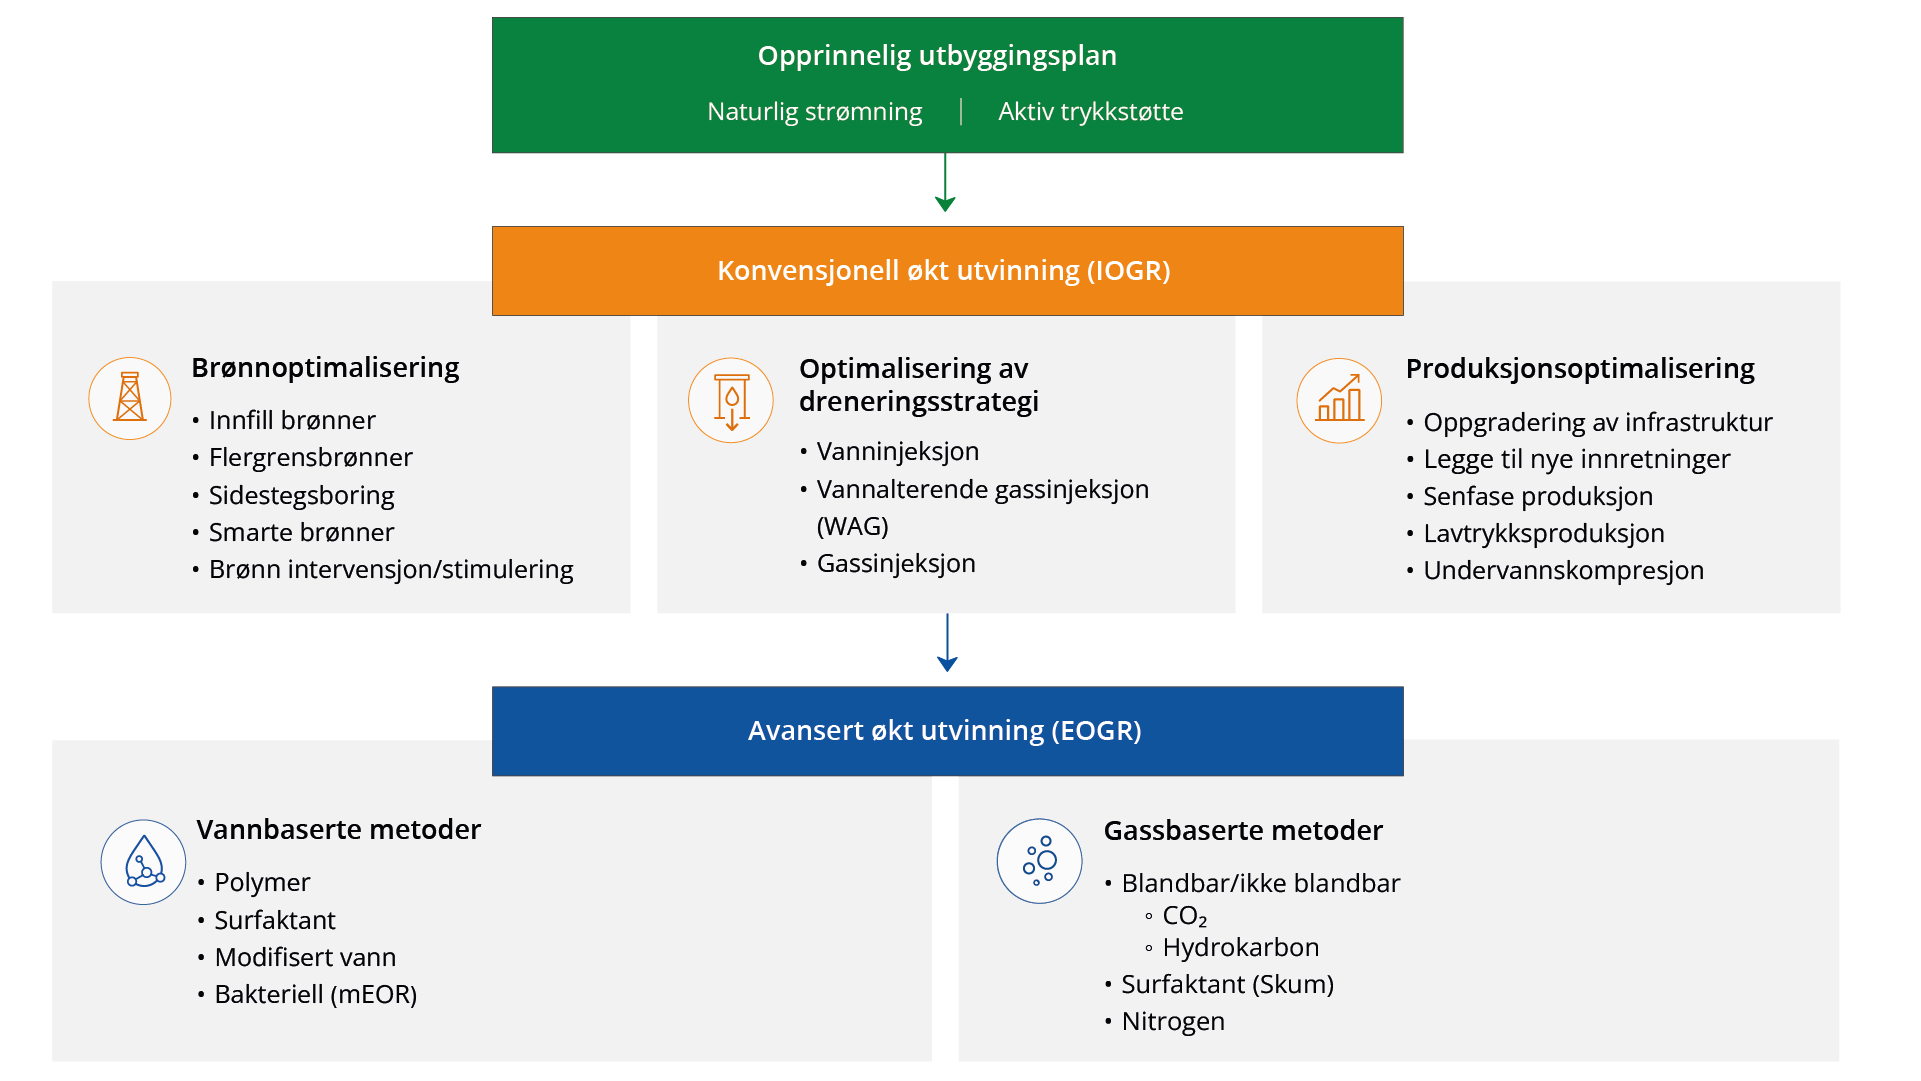
Figuren viser eksempler på tiltak for økt utvinning fra felt i drift under norske forhold.
Norsk sokkel har en gjennomsnittlig utvinningsgrad på om lag 50 prosent. For gass er utvinningsgraden gjennomgående enda høyere. Likevel ligger det store volumer igjen i reservoarene. Disse kan ikke utvinnes med dagens teknologi og metoder.
Erfaringene fra norsk sokkel viser at langsiktig og systematisk arbeid med økt utvinning har gitt store tillegg til de utvinnbare ressursene. Rettighetshaverne kartlegger ressursgrunnlaget fortløpende og vurderer tiltak for økt utvinning fra felt i drift.
I rapporteringen til revidert nasjonalbudsjett (RNB) 2026 meldte selskapene inn om lag 145 konkrete ikke-besluttede prosjekter for økt utvinning. Prosjektene tilsvarer anslagsvis 280 millioner Sm³ o.e., om lag 50 millioner Sm³ o.e. lavere enn i forrige ressursrapport. Nedgangen kan delvis forklares med at noen av prosjektene er modnet og overført til reservekategorien.
De innmeldte prosjektene fordeler seg på fem hovedkategorier; boring av utvinningsbrønner, videreutvikling, lavtrykksproduksjon, senfaseproduksjon samt injeksjon og avanserte metoder som vist i figur 3.6. Av disse inngår bare avanserte metoder i EOGR, mens de øvrige kategoriene regnes som IOGR.
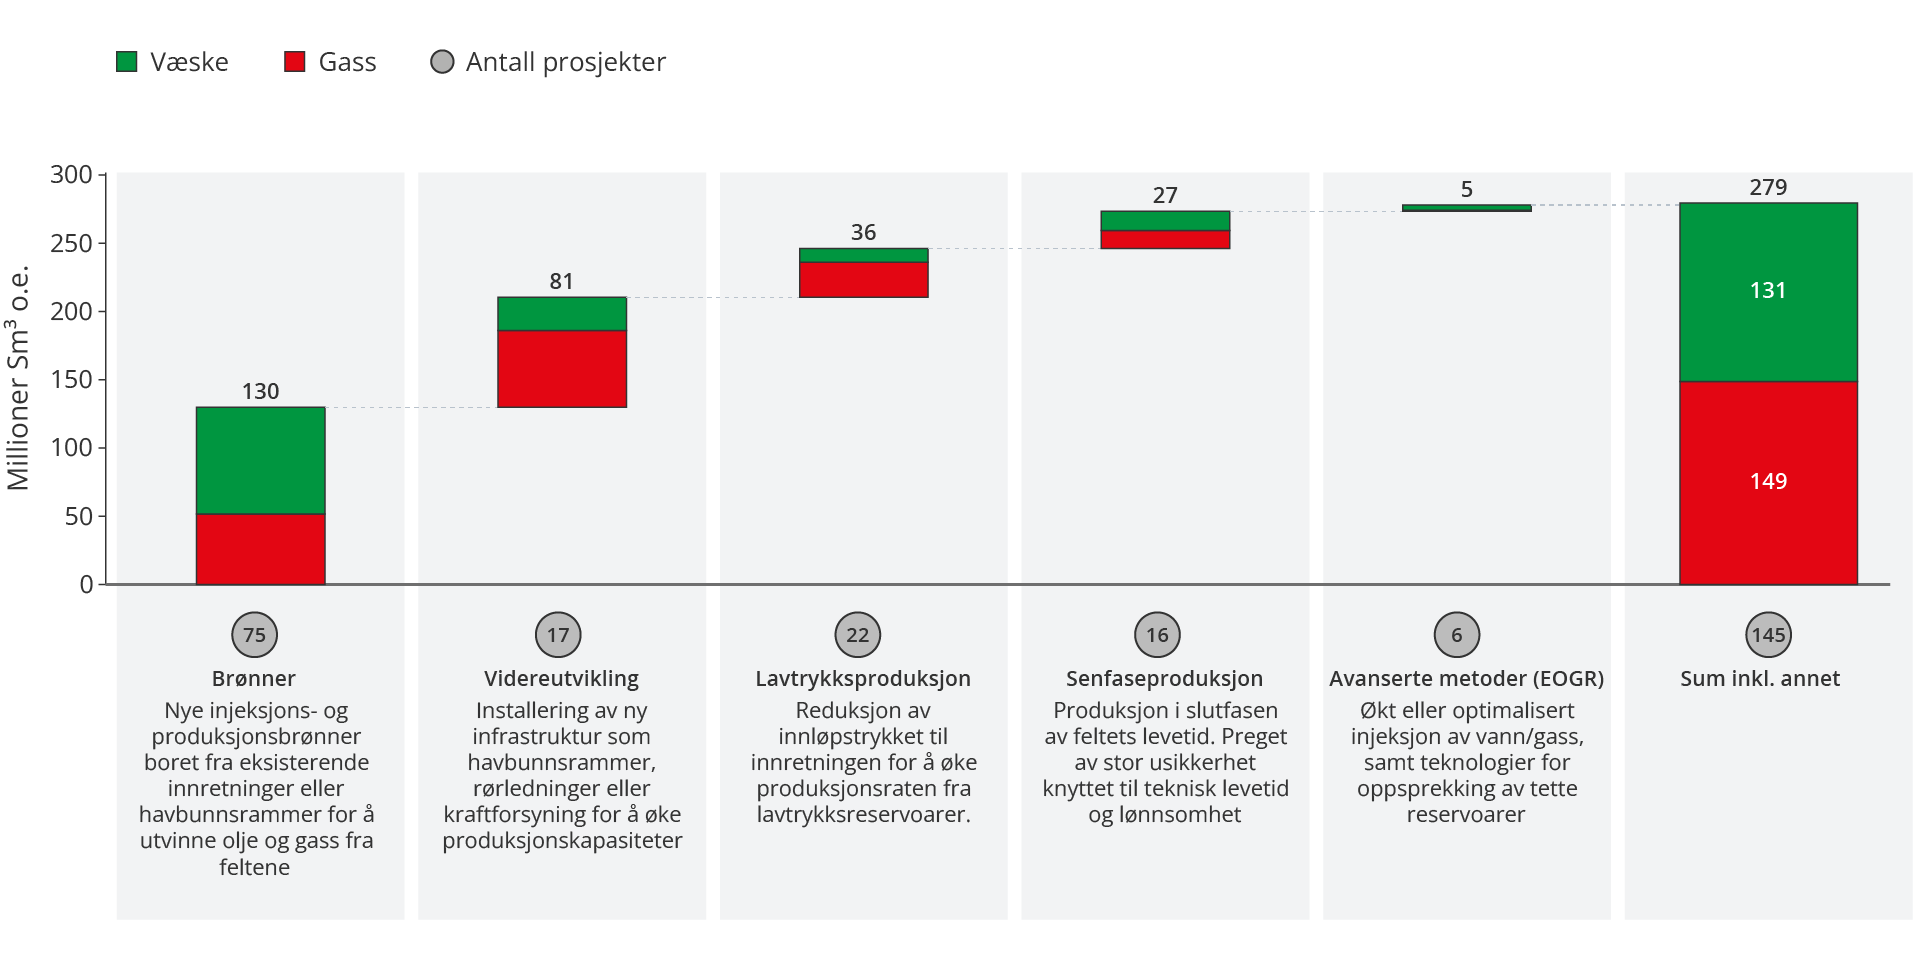
Figur 3.6 Konkrete, men ikke besluttede tiltak innmeldt i 2025
Nye brønner gir størst bidrag til økt utvinning
Blant de konvensjonelle tiltakene for økt utvinning, IOGR, er brønner den klart største enkeltkategorien og utgjør om lag halvparten av de rapporterte prosjektene.
Figur 3.7 viser hvor stor betydning boring av nye brønner har for å opprettholde produksjonen i eksisterende felt. I 2025 kom over 60 prosent av oljeproduksjonen fra brønner som ble boret og satt i drift etter 2020. For å tydeliggjøre bidraget fra nye brønner i modne felt, er produksjon fra felt som startet opp etter 2020 holdt utenfor.
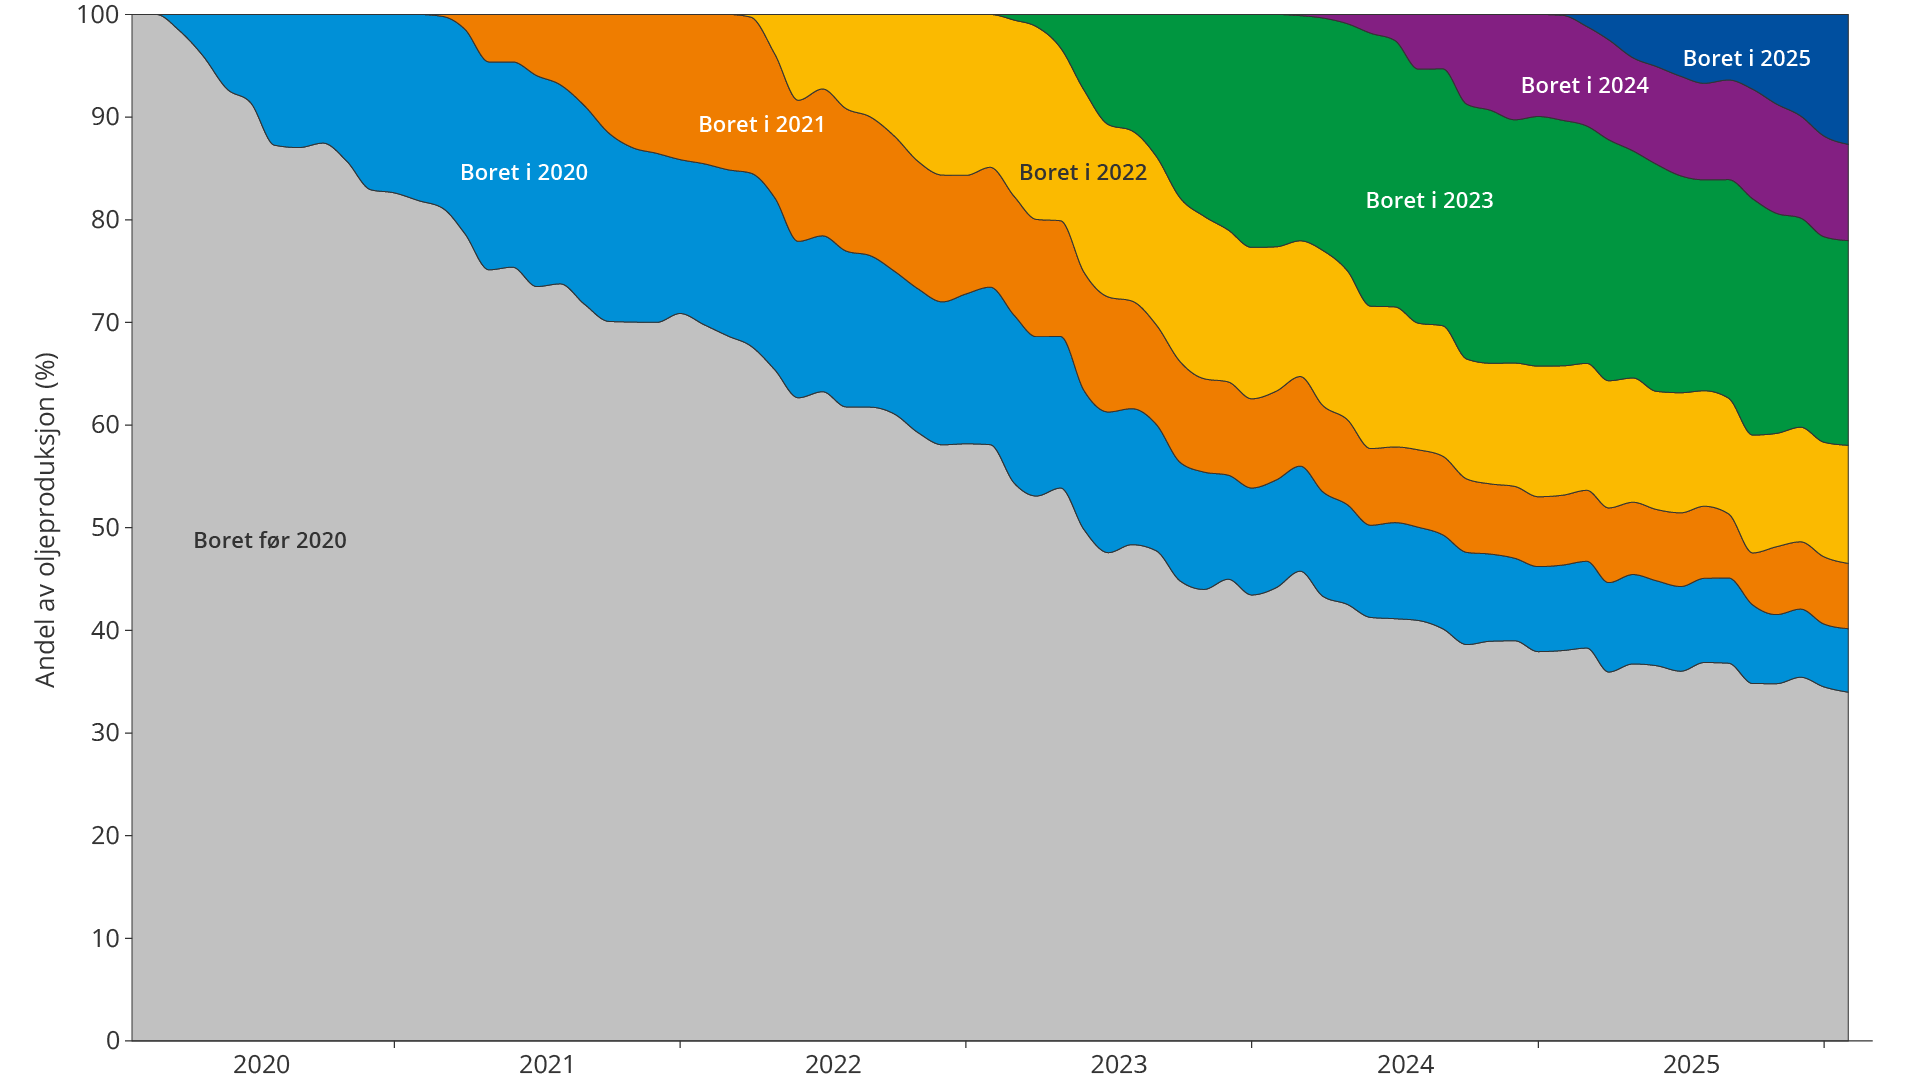
Figur 3.7 Andel av oljeproduksjon etter brønnens oppstartsår
Utviklingen i antall nye utvinningsbrønner (produksjon og injeksjon) per år i perioden 2000–2025 er vist i figur 3.8.
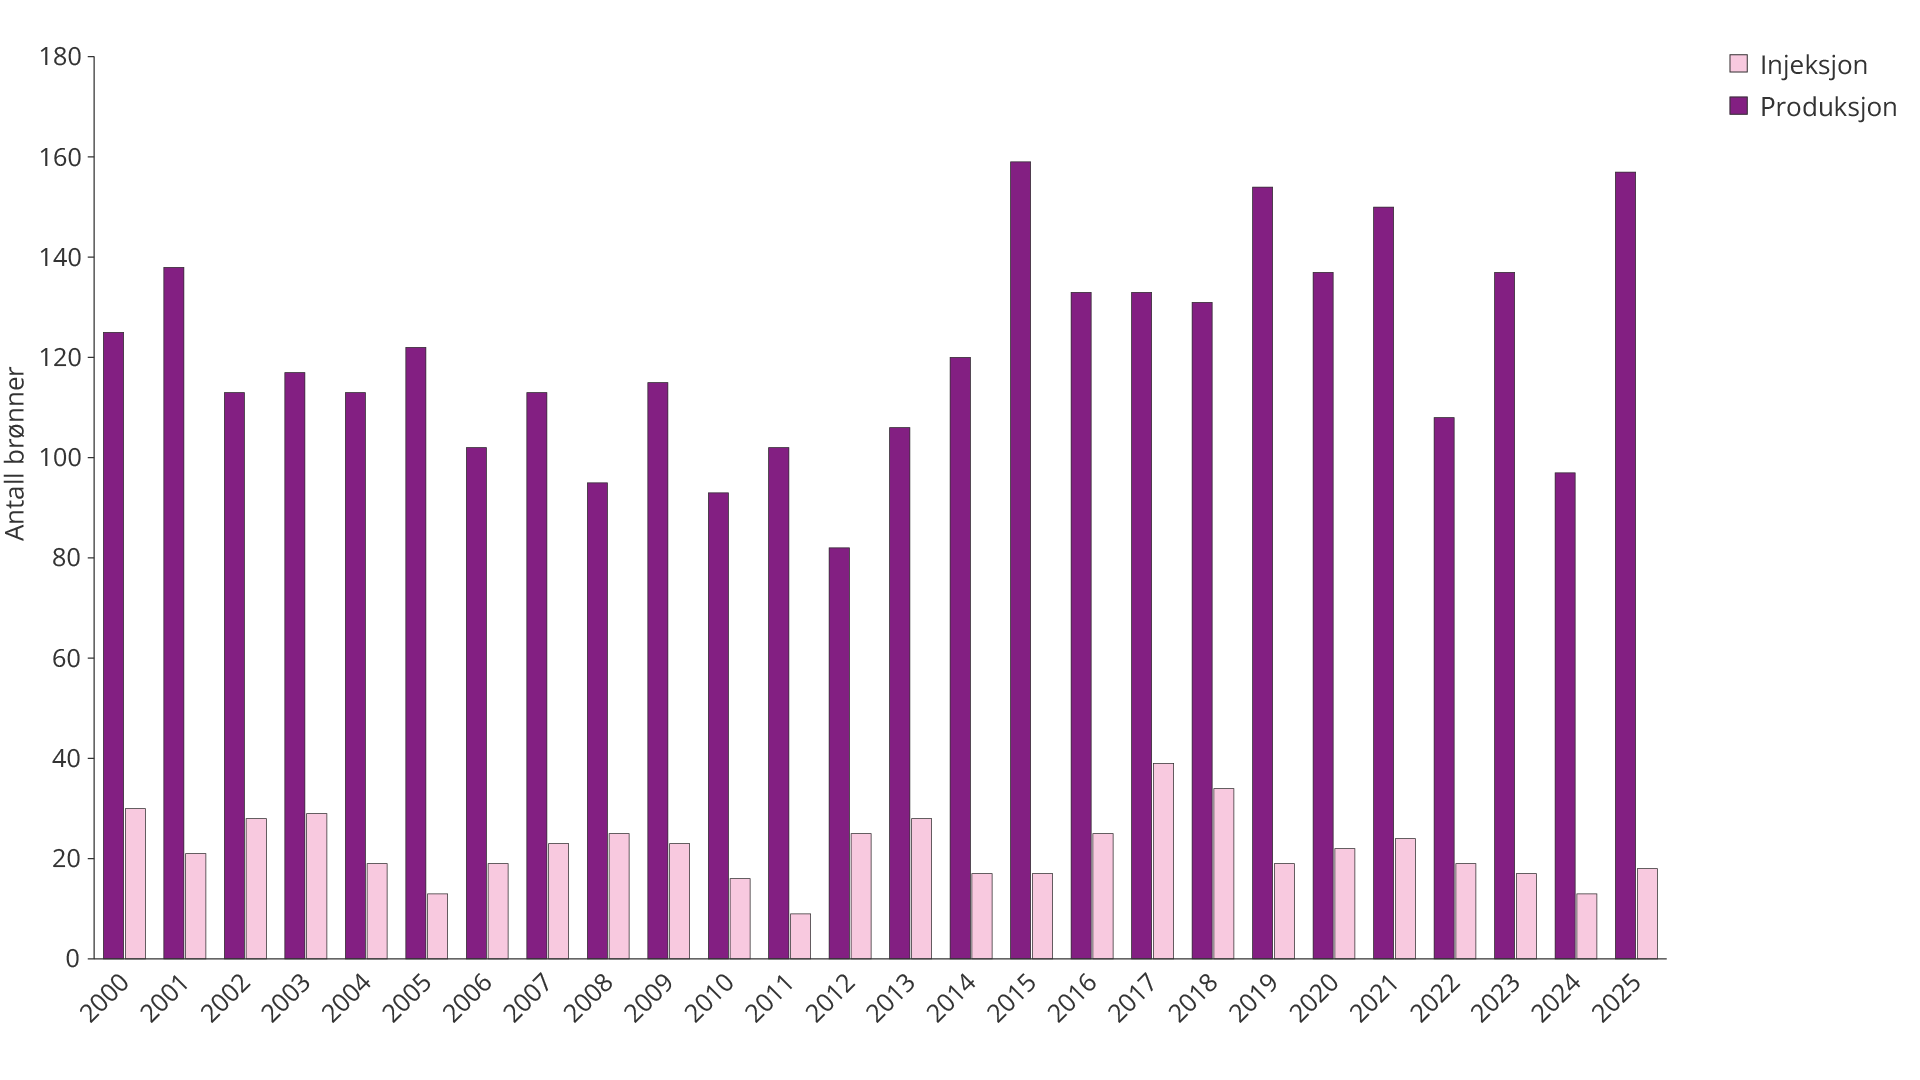
Figur 3.8 Antall utvinningsbrønner på norsk sokkel 2000–2025
Boring av utvinningsbrønner har variert mye siden 2000, med en tydelig nedgang fram mot tidlig 2010-tall før nivået igjen tok seg opp.
De siste årene har boreaktiviteten vært høyere, drevet av tiltak på modne felt og økt aktivitet etter midlertidige skatteendringer i 2020. Med 175 påbegynte brønner, er 2025 et av årene med høyest boreaktivitet siden toppåret 2015.
Videre boring er avgjørende for å opprettholde produksjonen og verdiskapingen, særlig etter hvert som produksjonen avtar på sokkelen. Til tross for at nye utvinningsbrønner er viktige for å opprettholde produksjonen i modne felt, kan strenge lønnsomhetskrav føre til at brønnmål med betydelig verdipotensial ikke realiseres.
EOGR nedprioriteres av industrien
Avanserte metoder for økt utvinning (EOGR) utgjør bare fire prosent av de konkrete prosjektene knyttet til økt utvinning. Samtidig er det tekniske potensialet betydelig.
Mange EOGR-konsepter blir ikke gjennomført som følge av teknisk usikkerhet, strenge interne lønnsomhetskrav, begrenset tilgang på blandbar gass til injeksjon, utfordringer knyttet til kjemikalieklassifisering og strenge miljøkrav.
Nye EOGR-løsninger er forbundet med markedssvikt i form av positive eksterne virkninger, fordi den enkelte operatør bærer hele risikoen og kostnaden ved teknologiutvikling, mens gevinstene tilfaller flere aktører over tid. Samtidig bidrar økt bruk av balansepris som beslutningskriterium, særlig etter oljeprisfallet i 2014–2015, til at bare de bedriftsøkonomisk mest lønnsomme prosjektene realiseres. Dette gir systematisk underinvestering i utvikling av nye EOGR-løsninger sammenlignet med det som er samfunnsøkonomisk lønnsomt.
Erfaringer internasjonalt viser at avanserte EOGR metoder kan øke utvinningen. Eksempler på dette er CO2 injeksjon i Brasil og polymerinjeksjon og smartvanninjeksjon i Storbritannia(7)(8)(9).
Også på norsk sokkel er det tekniske potensialet for økt utvinning gjennom avanserte EOGR-metoder stort. Samtidig er tidsvinduet for å realisere dette potensialet begrenset. Handlingsrommet for nye tiltak blir derfor gradvis mindre ettersom tidspunktet for nedstenging av feltet nærmer seg. Videre teknologiutvikling kan likevel endre forutsetningene og gjøre tiltak som tidligere er blitt nedprioritert, aktuelle på nytt.
Hvordan få fram og realisere flere EOGR-prosjekter?
Hvordan økt utvinning (EOGR) kan realiseres, er vurdert i to offentlige rapporter. Den ene er Utvinningsutvalgets rapport om økt utvinning på norsk sokkel(10), heretter Åm-utvalget. Den andre er Riksrevisjonens undersøkelse av myndighetenes arbeid for økt oljeutvinning fra modne områder på norsk sokkel(11).
Tiltak som fortsatt er relevante
Rapportene peker samlet på flere tiltak for å øke bruken av EOGR. Særlig trekkes behovet for å styrke og målrette PETROMAKS og DEMO 2000 mot EOGR-prosjekter.
De anbefaler også et forum for EOGR-piloter på tvers av utvinningstillatelsene, med tydelig ansvar og oppgaver, samt økt kapasitet og et klarere mandat til Petoro for å drive frem EOGR på prioriterte felt.
Rammer, insentiver og miljøvurderinger
Begge rapportene peker på håndtering av kjemikalieprosjekter som en sentral barriere for EOGR. Prosjekter blir stoppet tidlig, både av interne vurderinger og eksterne miljøkrav.
Åm-utvalget anbefalte en mer helhetlig myndighetsbehandling, basert på samlede kost-nytte-analyser. Riksrevisjonen viste samtidig at selskapene ofte bruker høyere avkastningskrav og kortere tidshorisont enn statlige veiledere, blant annet gjennom bruk av balansepris som beslutningskriterium.
Statens rolle gjennom Petoro
Rapportene viser at bedriftsøkonomiske vurderinger gjerne gir for lav satsing på EOGR, og peker på behovet for offentlige virkemidler.
Åm-utvalget anbefalte å styrke Petoros rolle i vurderinger av langsiktige tiltak på modne felt. Riksrevisjonen viser at Petoro har vært en pådriver for flere EOR-piloter, men at kapasiteten er begrenset.
Begge rapportene peker også på tilgang til CO₂ som en viktig forutsetning for CO₂-basert EOGR, og på behovet for å se CO₂-lagring og EOGR i sammenheng.
Ny teknologi øker utvinningen
Teknologisk innovasjon gjør det mulig å øke utvinningen fra gjenværende ressurser til lavere kostnader og med bedre utnyttelse av eksisterende infrastruktur.
Kontinuerlig vurdering, modning og implementering av ny teknologi er en viktig forutsetning for forsvarlig utvinning av petroleumsressursene, jf. petroleumsloven § 4-1(12). Sokkeldirektoratet har i sin teknologistrategi identifisert de teknologiområdene der implementeringen i dag ikke er tilstrekkelig, og der potensialet for økt verdiskaping er størst(13).
Eksempler på teknologi som øker utvinningen, reduserer enhetskostnader og forlenger levetid for felt på norsk sokkel:
- Smarte produksjonsbrønner med sensorer, styrbare ventiler og sanntids overvåking gjør det mulig å styre produksjonen mer presist mellom ulike soner i reservoaret. Dette gjør det mulig å redusere uønsket vann- og gassproduksjon. Resultatet er bedre ressursutnyttelse og lengre levetid for feltet.
- 4D-seismikk og maskinlæringsbasert tolkningsmetodikk gir bedre seismisk avbildning, økt forståelse av væskebevegelse i reservoaret og bedre beslutningsgrunnlag for plassering av nye brønner og valg av riktige utvinningstiltak.
- Ny generasjon undervannssystemer kan driftes mer effektivt fra land og tilpasses endrede behov gjennom feltets levetid.
Fjernstyring og digitalisering effektiviserer driften
Fjernstyring og drift fra land er et sentralt tiltak for kostnadseffektivisering. Når operasjoner, overvåking og beslutningsstøtte flyttes til integrerte operasjonssentre på land, kan bemanningen offshore reduseres. Samtidig kan kompetanse utnyttes mer fleksibelt på tvers av felt og innretninger. Dette gir lavere kostnader, mindre eksponering for personell og raskere håndtering av avvik og driftsutfordringer.
Munin-innretningen er et konkret eksempel som viser hvordan digitalisering kan muliggjøre lønnsom drift på produksjonsnivåer som tidligere ikke var bærekraftige (se faktaboks).
Fjernstyring av Munin-innretningen
Munin er en ubemannet produksjonsinnretning som er en del av Yggdrasil-utbyggingen i Nordsjøen, og skal drives uten fast personell offshore. Innretningen skal styres og overvåkes fra land ved hjelp av moderne digitale løsninger. Produksjon, overvåking og teknisk kontroll skal følges i sanntid gjennom sensorer og automatiserte systemer. Operatører på land skal ha kontinuerlig oversikt over prosesser, trykk, temperatur og teknisk tilstand, og skal raskt kunne gripe inn ved avvik eller behov for tiltak.
Lavere kostnader og økt sikkerhet
Fjernstyring bidrar til lavere driftskostnader, redusert behov for helikoptertransport og økt sikkerhet ved at færre personer oppholder seg offshore. Løsningen legger også til rette for mer effektiv bruk av kompetanse, og den gir en mer stabil og forutsigbar drift. Munin viser hvordan digitalisering og ny teknologi kan legge grunnlaget for kostnadseffektiv og sikker drift på norsk sokkel.
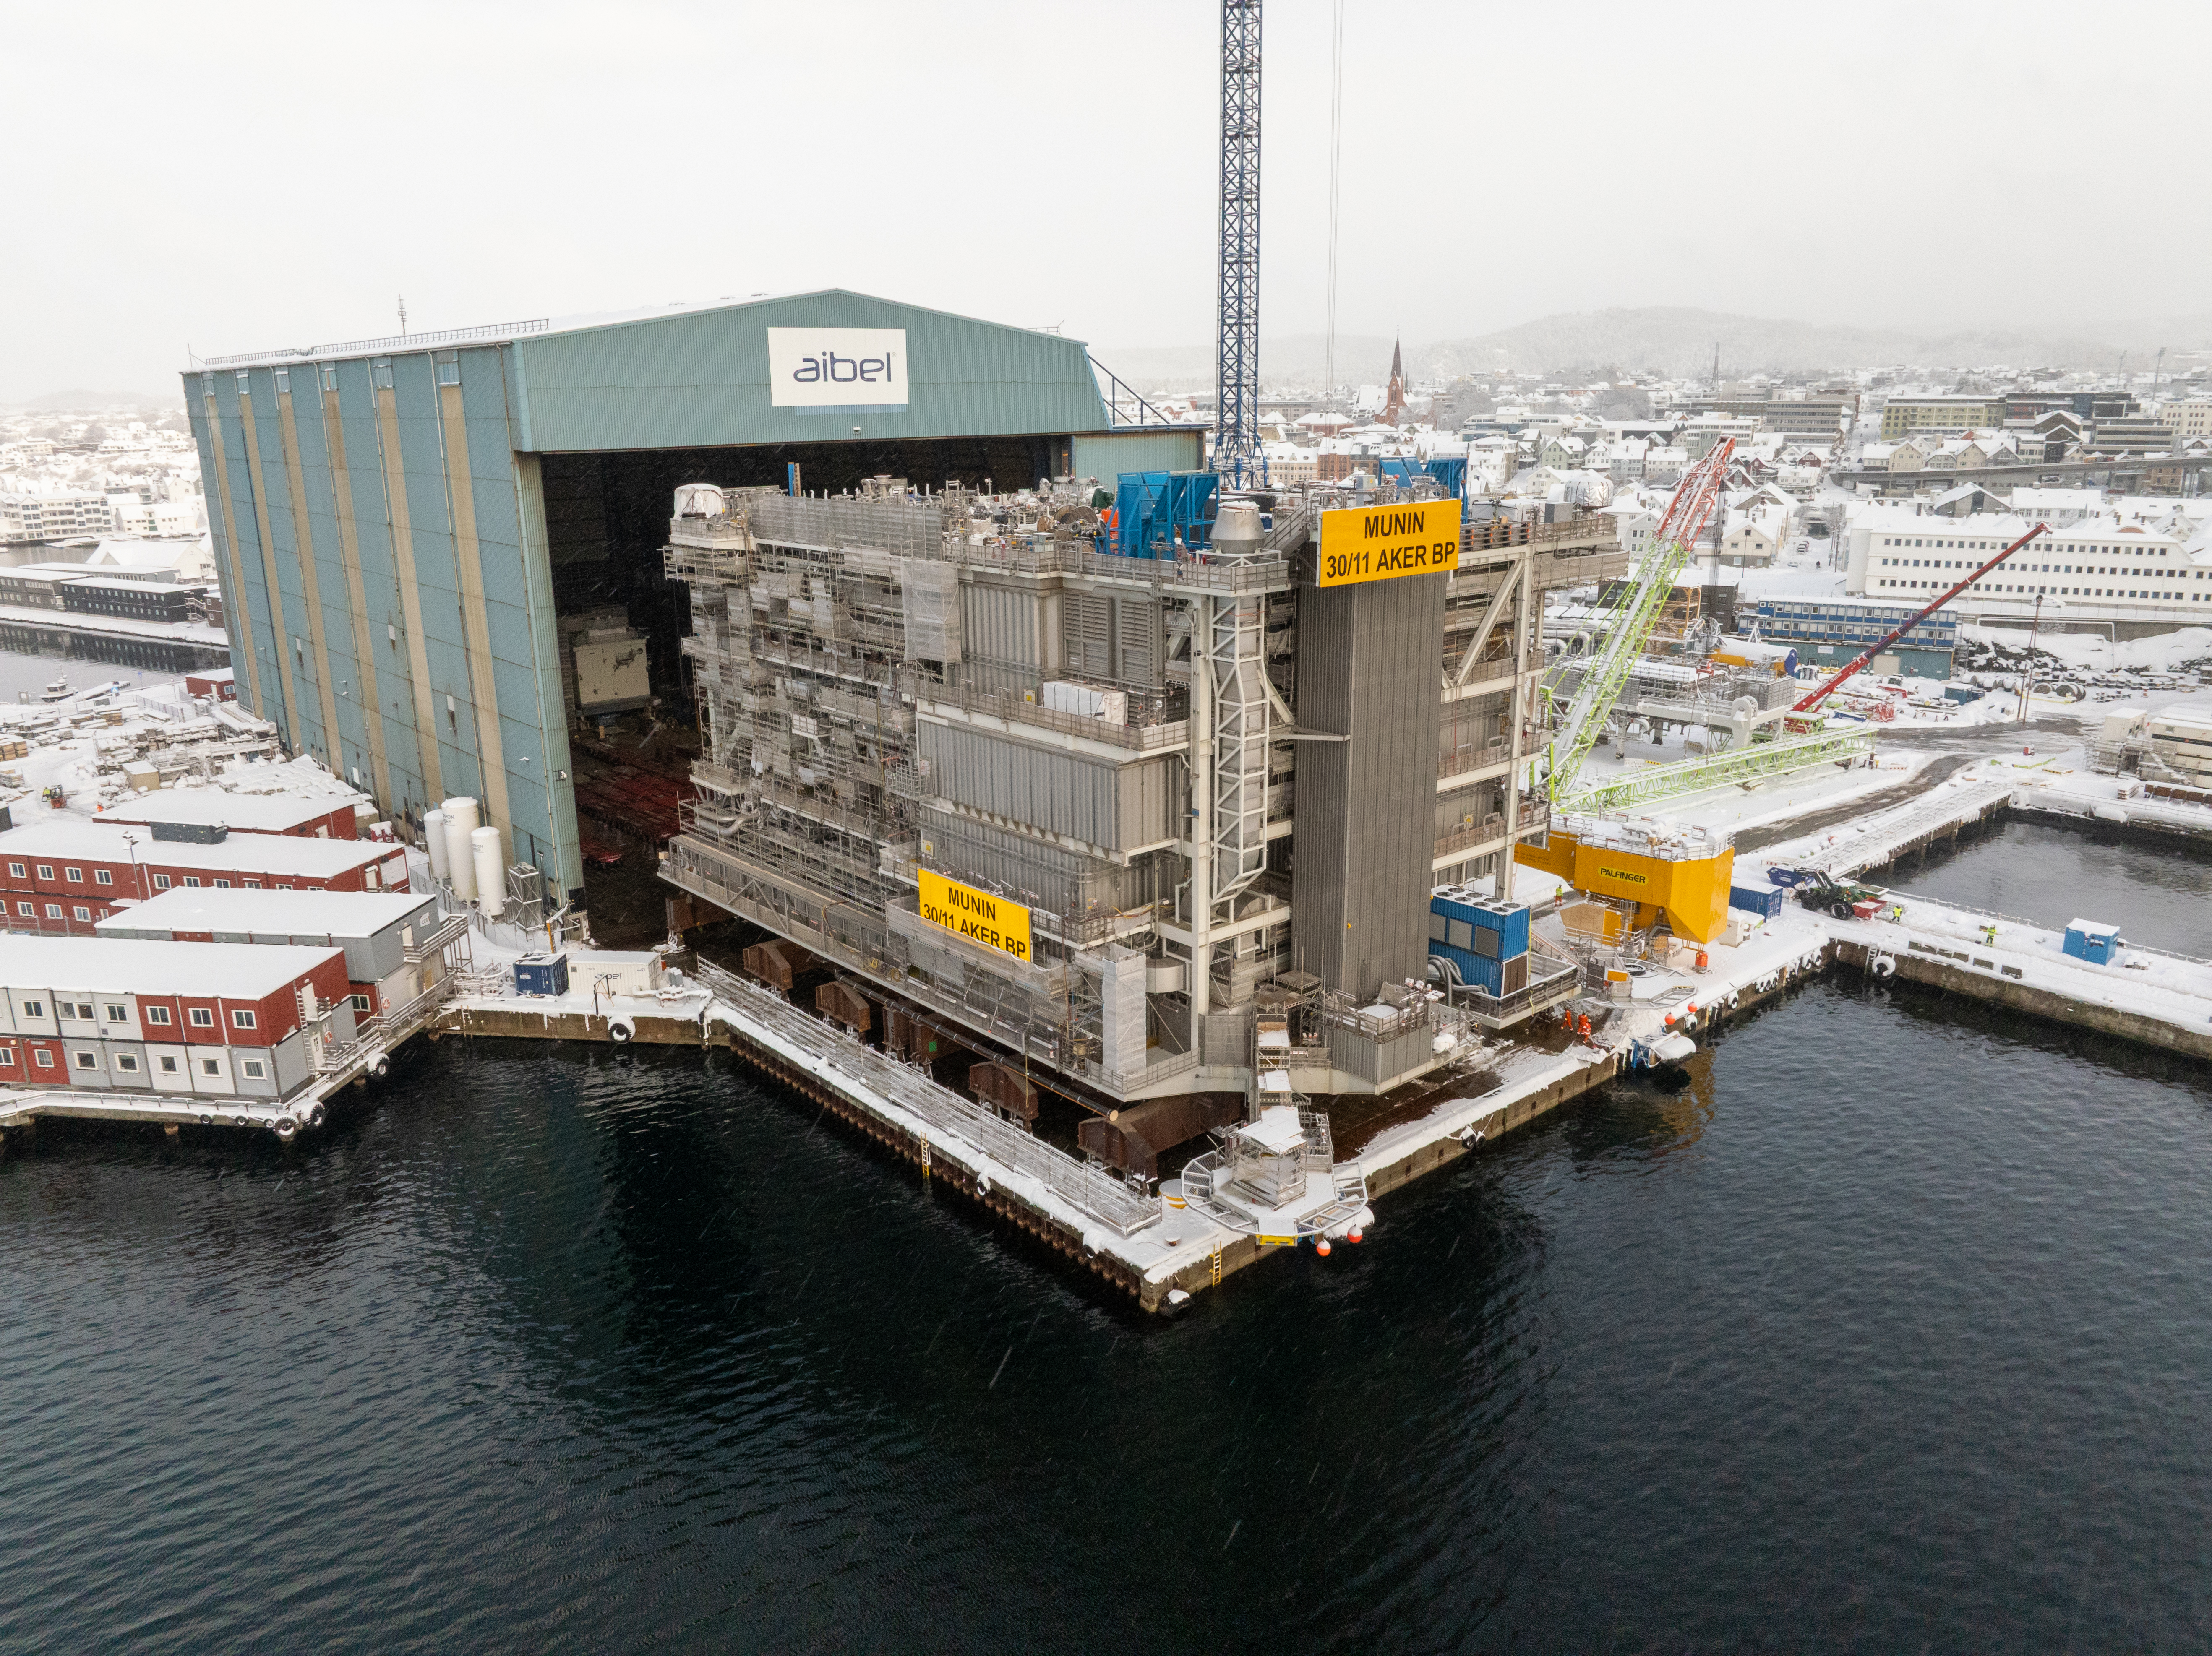
Munin er en ubemannet produksjonsinnretning som er en del av Yggdrasil-utbyggingen i Nordsjøen. (Foto: Aibel/Woldcam)
Digitale tvillinger, avansert reservoarovervåking og samordnet drift mellom innretninger gir ytterligere effektiviseringsgevinster. Standardiserte løsninger og deling av infrastruktur på tvers av felt bidrar til stordriftsfordeler og bedre kapasitetsutnyttelse. Samlet styrker dette grunnlaget for kostnadseffektiv drift og forlenget levetid på produksjonsinnretningene.
Nye aktører gir nytt liv til eldre felt
De siste årene har flere nye selskap etablert seg på norsk sokkel med en tydelig strategisk oppmerksomhet på økt utvinning fra modne felt og forlenget levetid for eksisterende innretninger. Selskapene har ofte overtatt feltandeler fra større internasjonale oljeselskaper og spesialisert seg på effektiv drift, målrettede investeringer og aktiv reservoaroppfølging i senfasefelt. I mange tilfeller har dette gitt høyere utvinningsgrad og betydelig verdiskaping utover tidligere anslag.
Figur 3.9 og figur 3.10 viser utviklingen i gjenværende reserver i Draugen- og Balderfeltene før og etter operatørskifte. Eksemplene illustrerer at operatørskifte kan bidra til økt utvinning og forlenget levetid for modne felt.
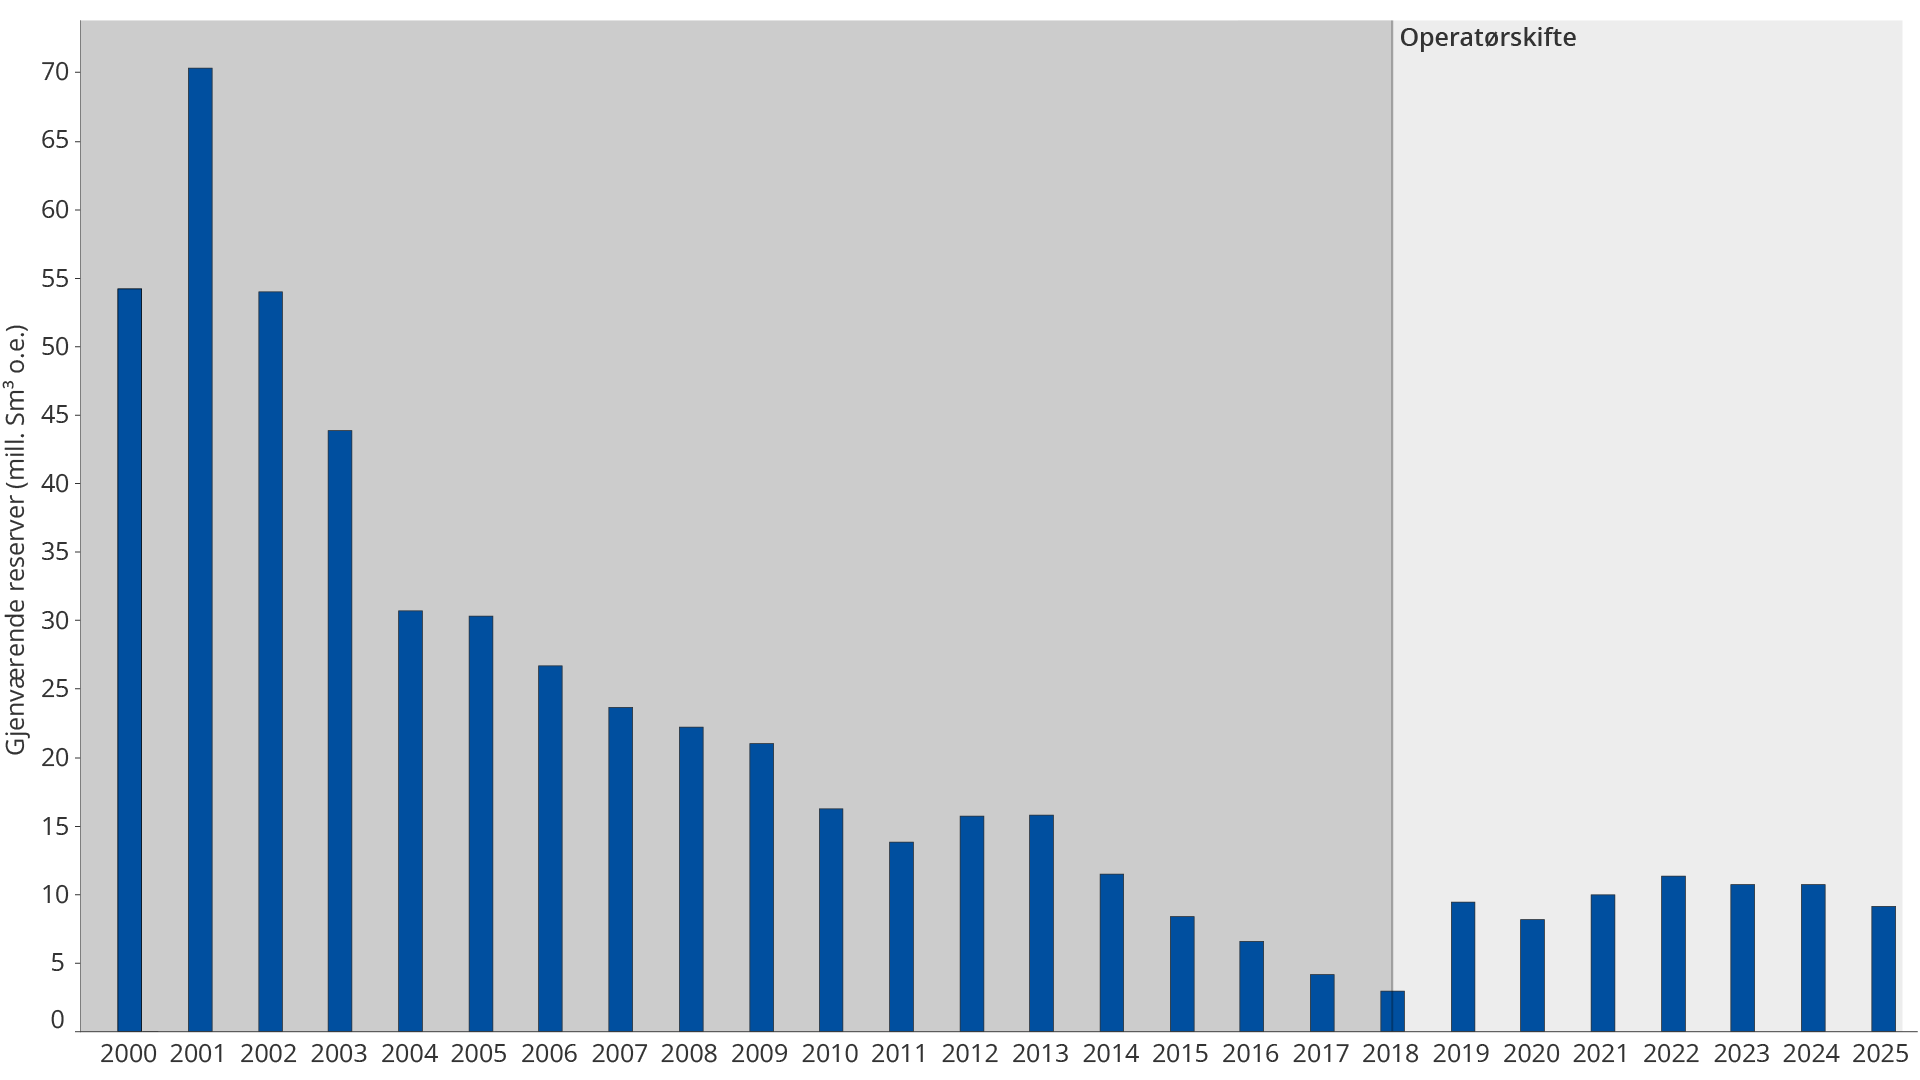
Figur 3.9 Utvikling i gjenværende reserver for Draugenfeltet før og etter operatørskifte
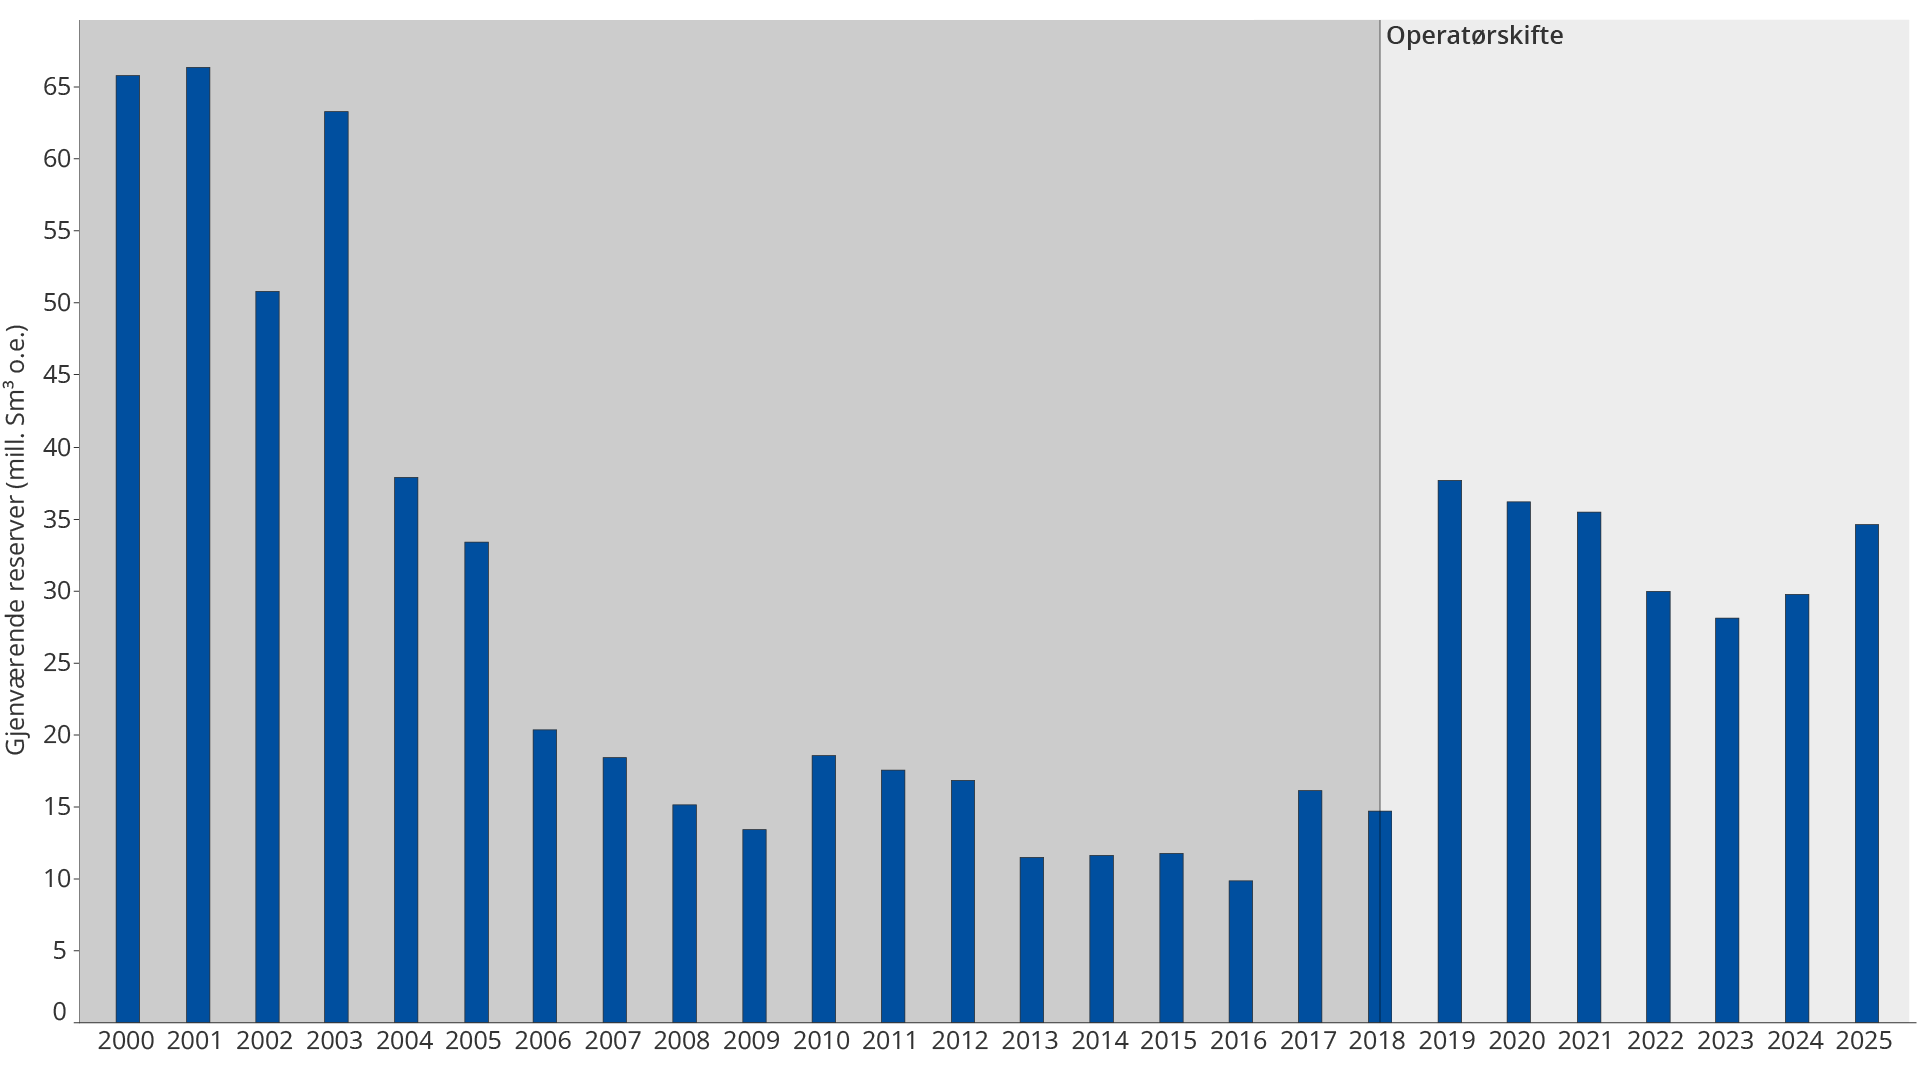
Figur 3.10 Utvikling i gjenværende reserver for Balderfeltet før og etter operatørskifte
Nye muligheter i nedstengte felt
Gjenåpning av nedstengte felt kan bli mer aktuelt etter hvert som teknologi utvikles, kostnadsnivået reduseres og eksisterende infrastruktur kan utnyttes bedre. Slike prosjekter kan gi tilgang til ressurser som ellers hadde blitt liggende igjen.
På norsk sokkel har dette historisk vært lite utbredt, men utviklingen i Ekofiskområdet har endret bildet. Torfeltet ble stengt i 2015 etter at bare om lag 20 prosent av ressursene var produsert, og åpnet igjen i 2020. Tor II prosjektet er en forenklet havbunnsutbygging til eksisterende infrastruktur (figur 3.11).
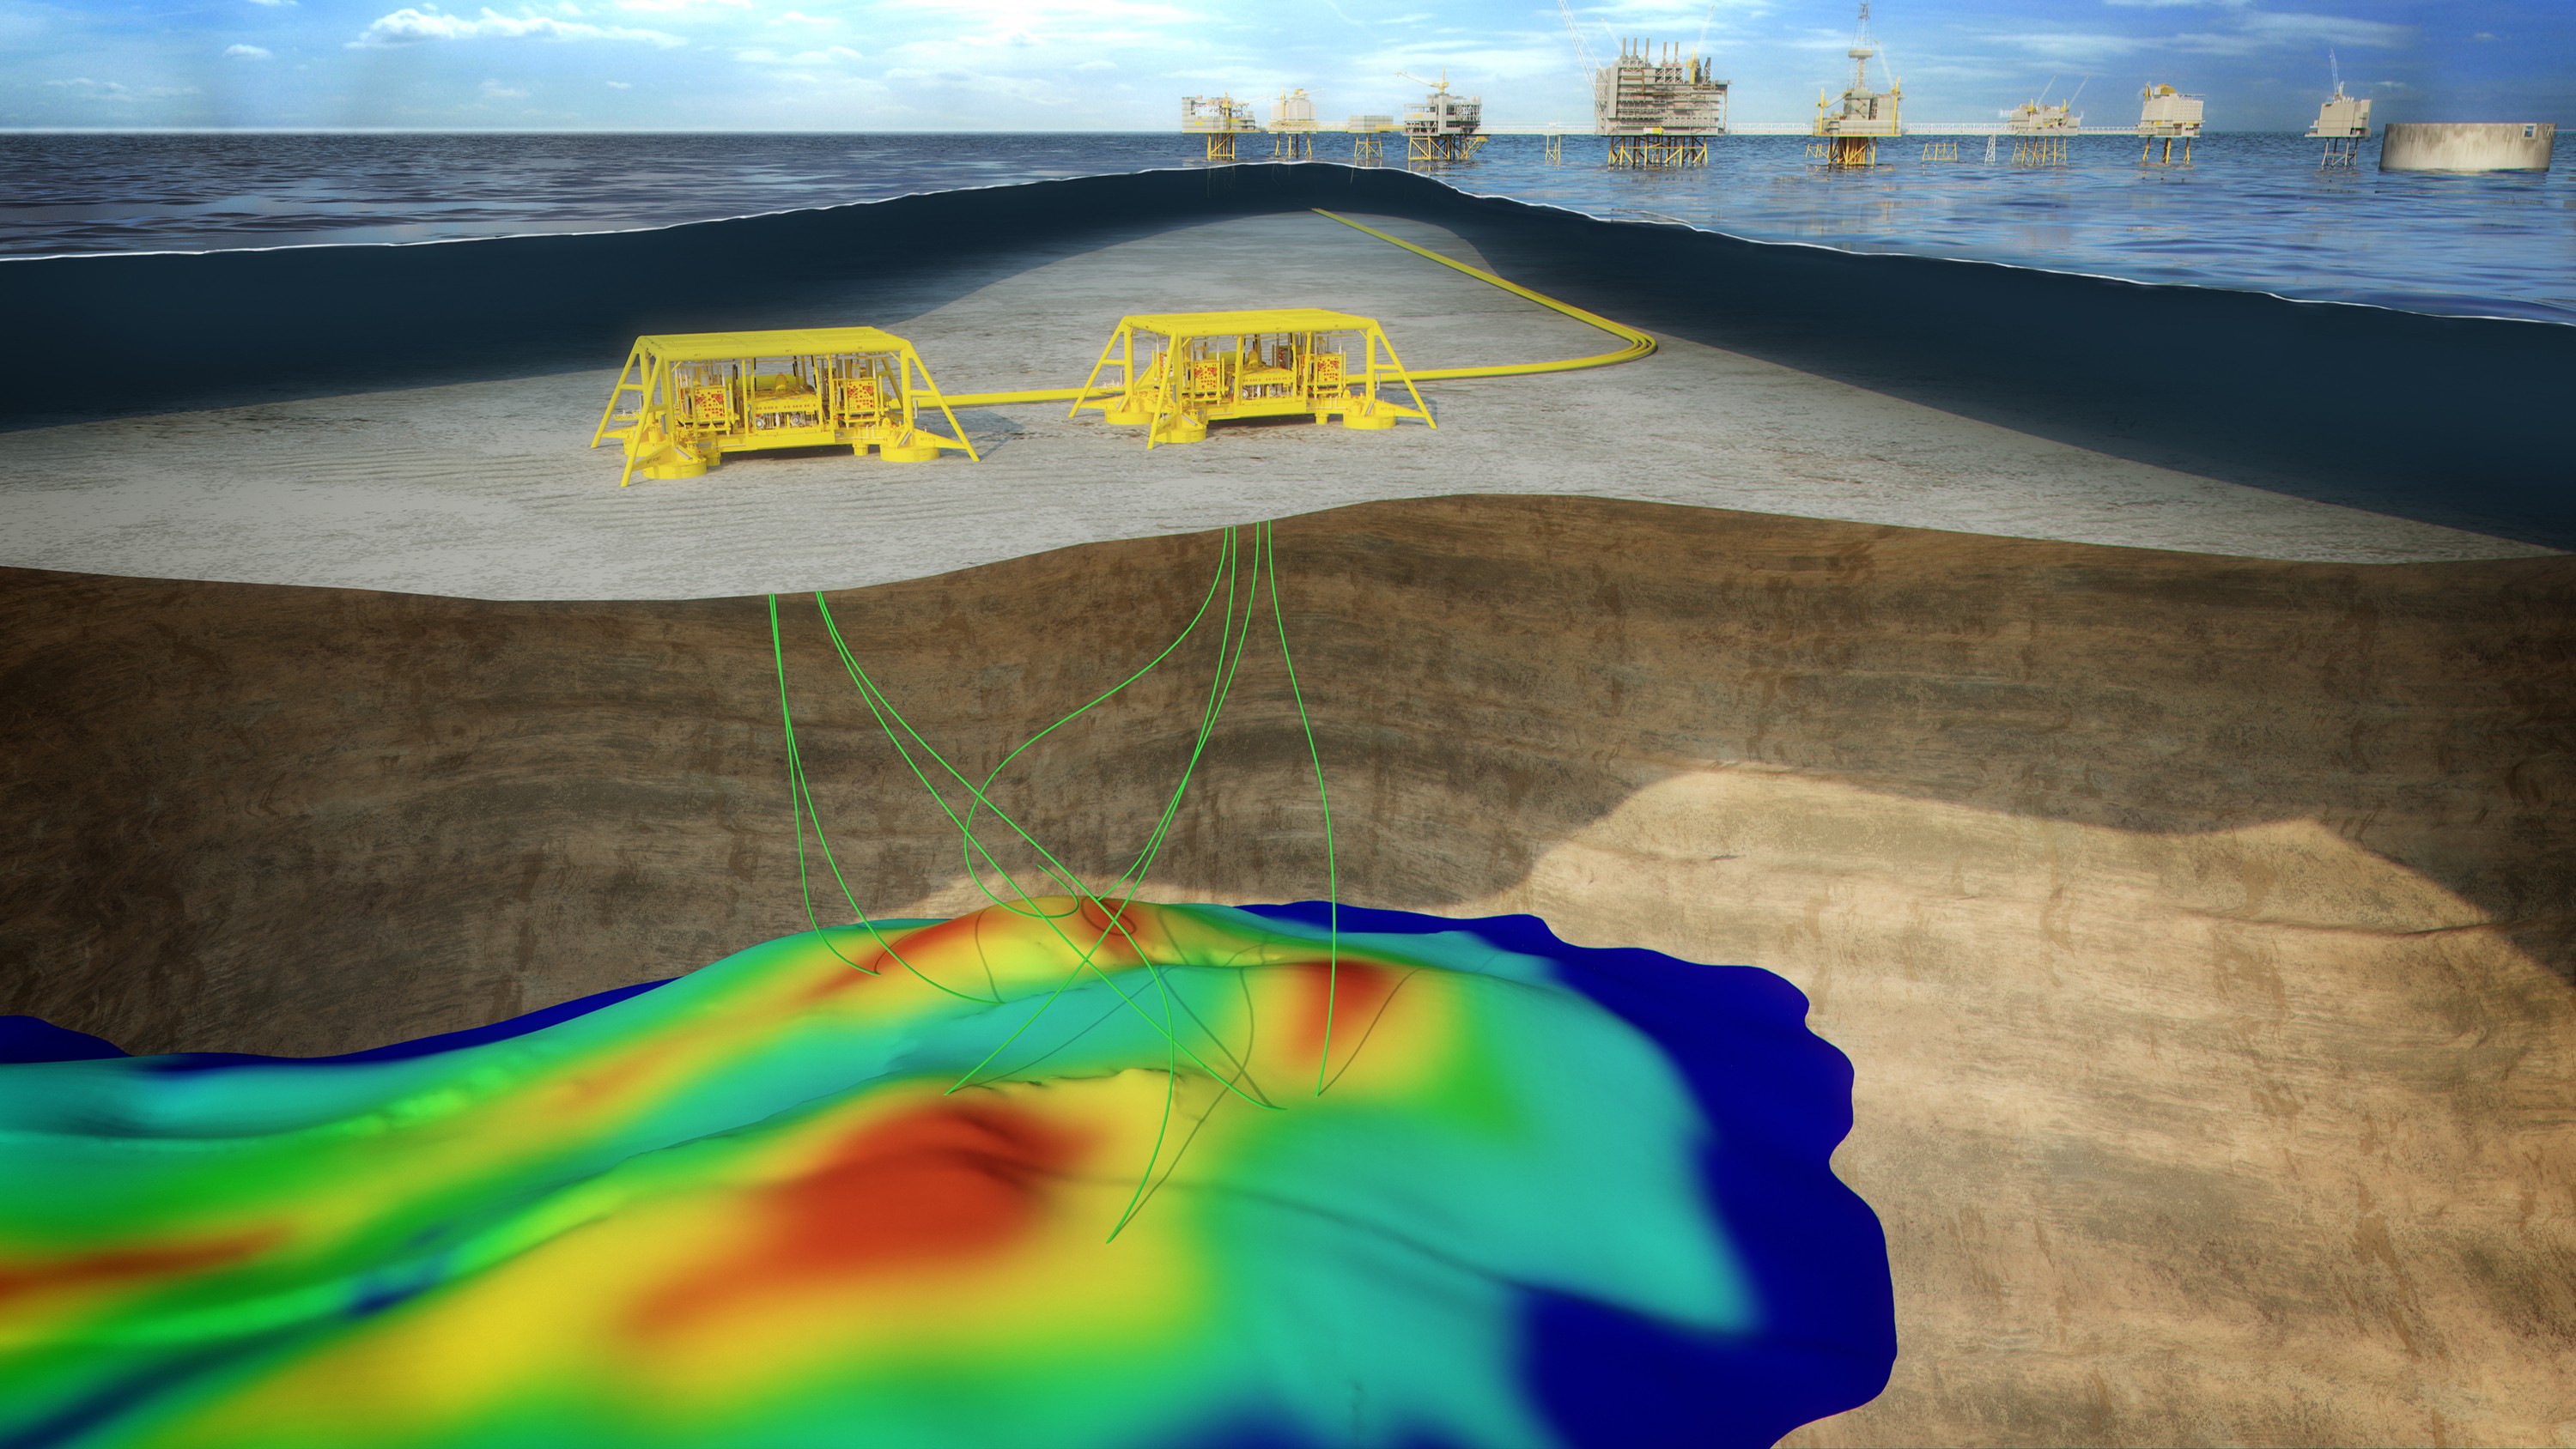
Figur 3.11 Tor 2/4 E. Tor II startet produksjonen 4. desember 2020 fra et SPS (Subsea Production System) koblet til Ekofisk-komplekset. Foto: ConocoPhillips
Erfaringene har bidratt til nye gjenutbygginger i området. Albuskjell, Vest Ekofisk og Tommeliten Gamma, som alle ble stengt på slutten av 1990-tallet, skal bygges ut med havbunnsinstallasjoner knyttet til feltsenteret på Ekofisk. Samlet kan prosjektene tilføre om lag 14–19 millioner Sm3 o.e., med planlagt oppstart av produksjonen i perioden 2028–2029.
Realisering av ressurser i funn
Funnporteføljen på norsk sokkel består i dag hovedsakelig av små funn. Samlet inneholder funnporteføljen 91 funn med til sammen 526 millioner Sm³ o.e. i betingede ressurser. Hovedbildet er mange mindre funn som er avhengige av infrastruktur med ledig kapasitet for å kunne bygges ut. De største funnene er oljefunnet 7324/8-1 (Wisting) i Barentshavet, gassfunnene 6406/9-1 Linnorm i Norskehavet og 35/2-1 (Peon) i Nordsjøen. Figur 3.12 viser alle funn som ennå ikke er bygd ut, sortert etter størrelse innenfor hvert havområde.
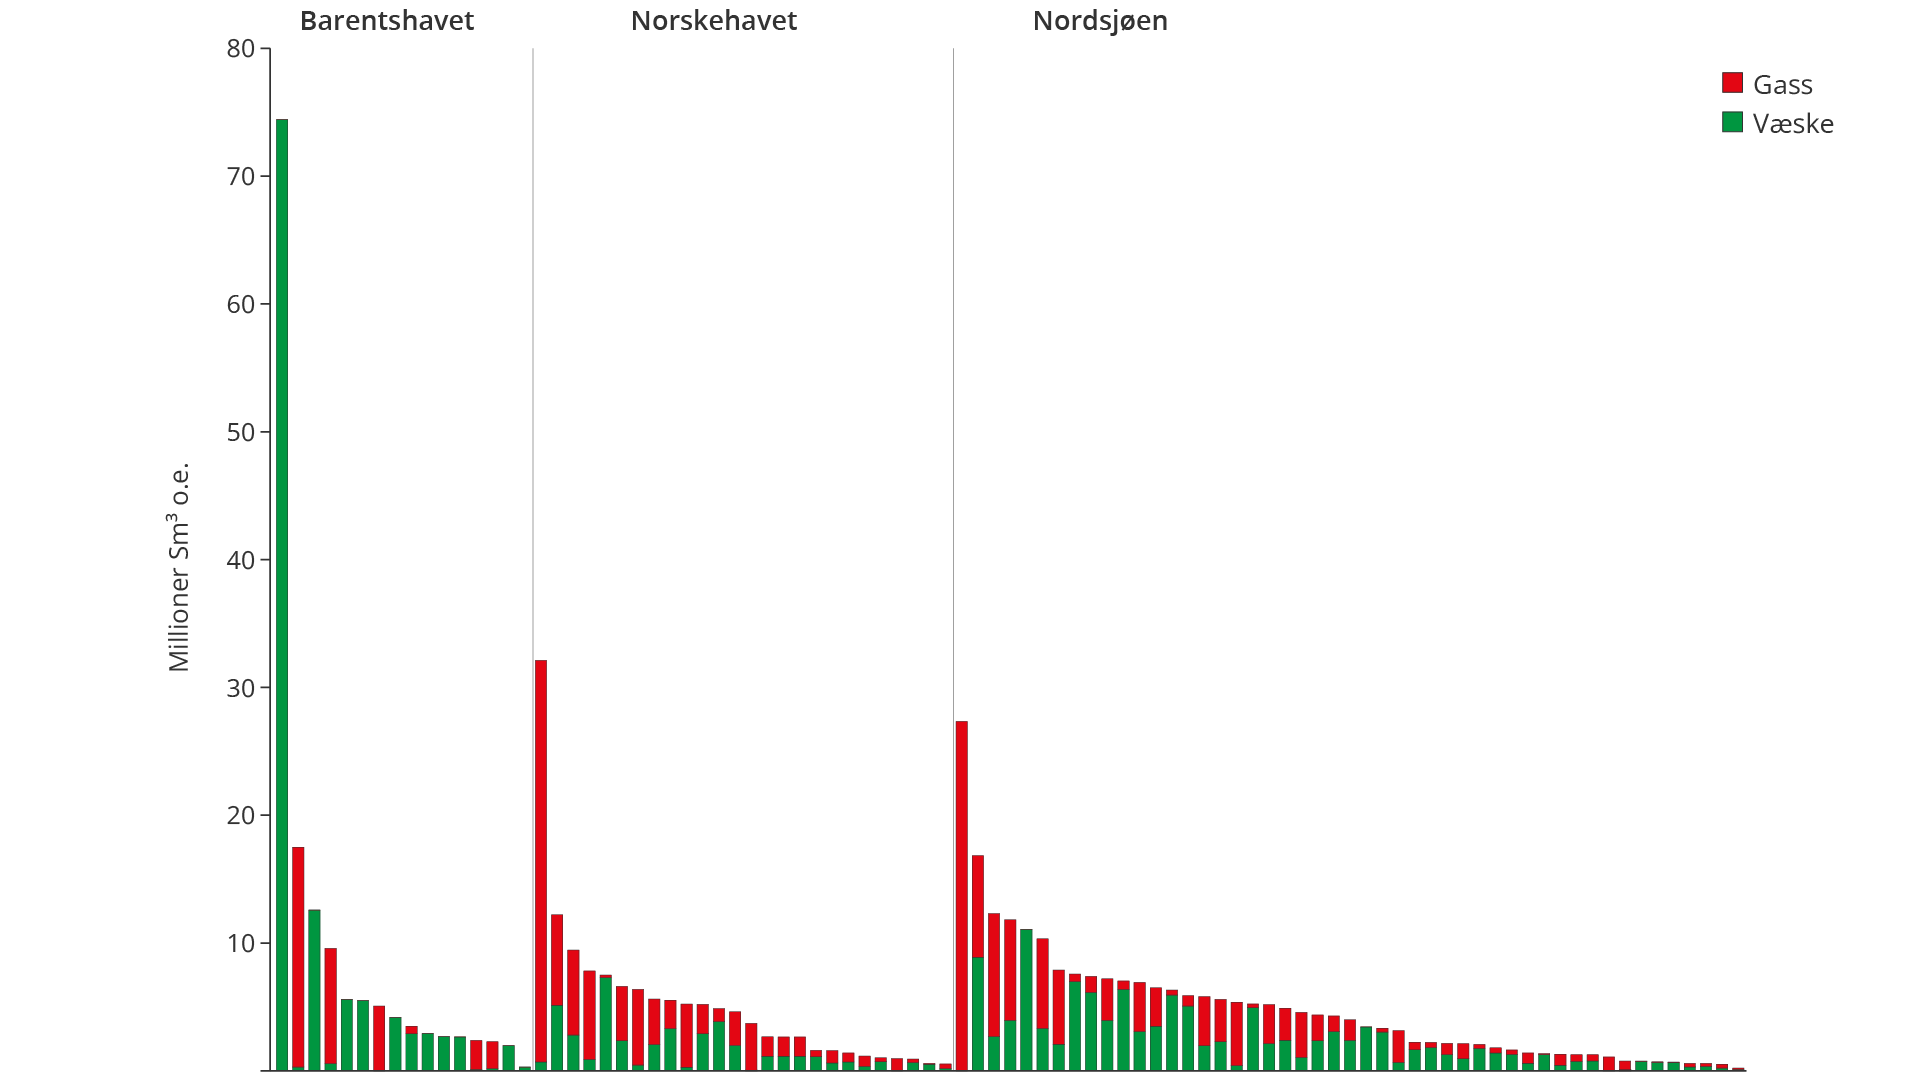
Figur 3.12 Funnporteføljen fordelt på havområder per 31.12.2025
Utvikling av funn
Lønnsom utvikling av dagens funnportefølje forutsetter i stor grad tilknytning til eksisterende infrastruktur, enten som undervannsutbygginger eller som brønner fra eksisterende innretninger.
Figur 3.13 viser at funn på norsk sokkel i hovedsak er planlagt bygget ut som satellitter knyttet til eksisterende felt. Satellittutbygginger gir lavere investeringskostnader enn utbygginger med egen plattform og gjør det mulig å realisere ressurser som ellers hadde vært ulønnsomme. Dette understreker betydningen av tilgang til eksisterende infrastruktur og ledig kapasitet i vertsfelt for å kunne bygge ut mange av de små funnene i dagens portefølje.
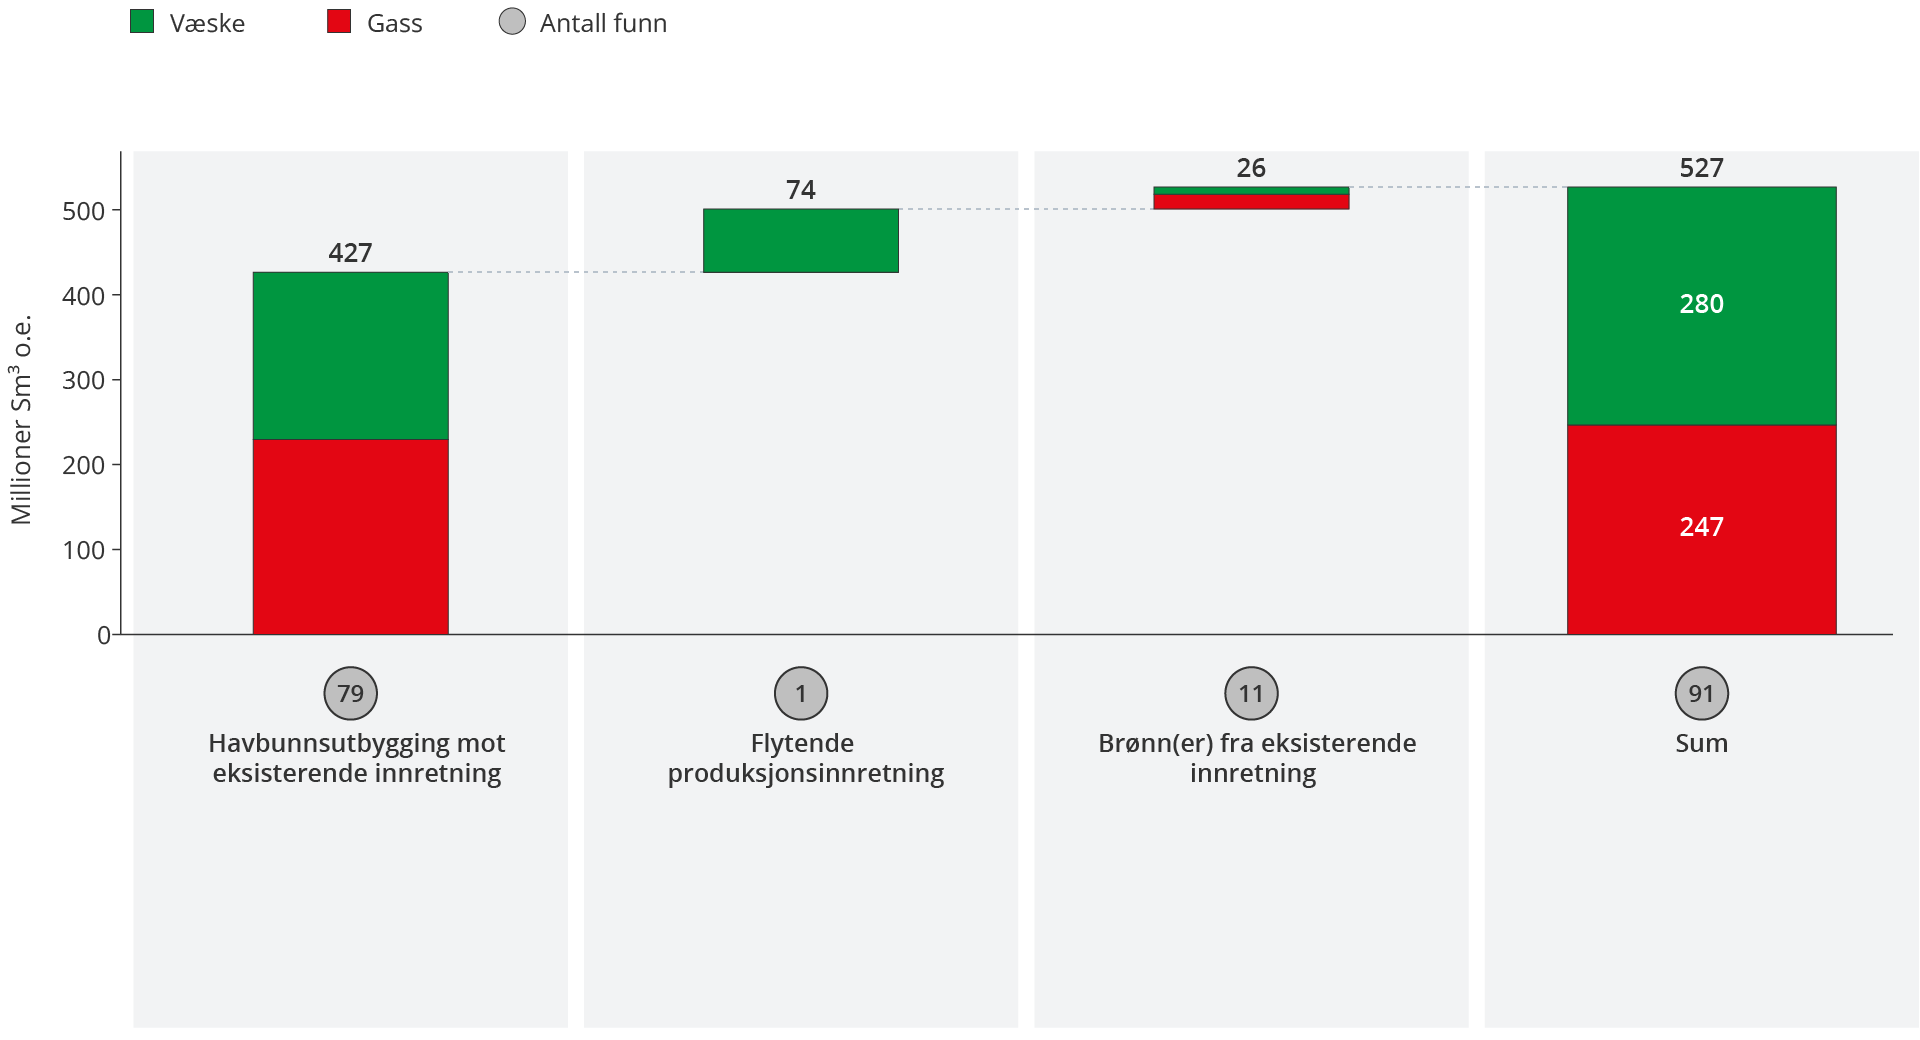
Figur 3.13 Mulige utbyggingsløsninger for utvikling av funn
Figur 3.14 viser hvordan innfasing av nye funn kan bidra til å senke enhetskostnadene og dempe produksjonsfallet etter hvert som produksjonen i vertsfeltet avtar. Dette kan bidra til forlenget levetid på feltet og gi insentiver til videre leting i området.
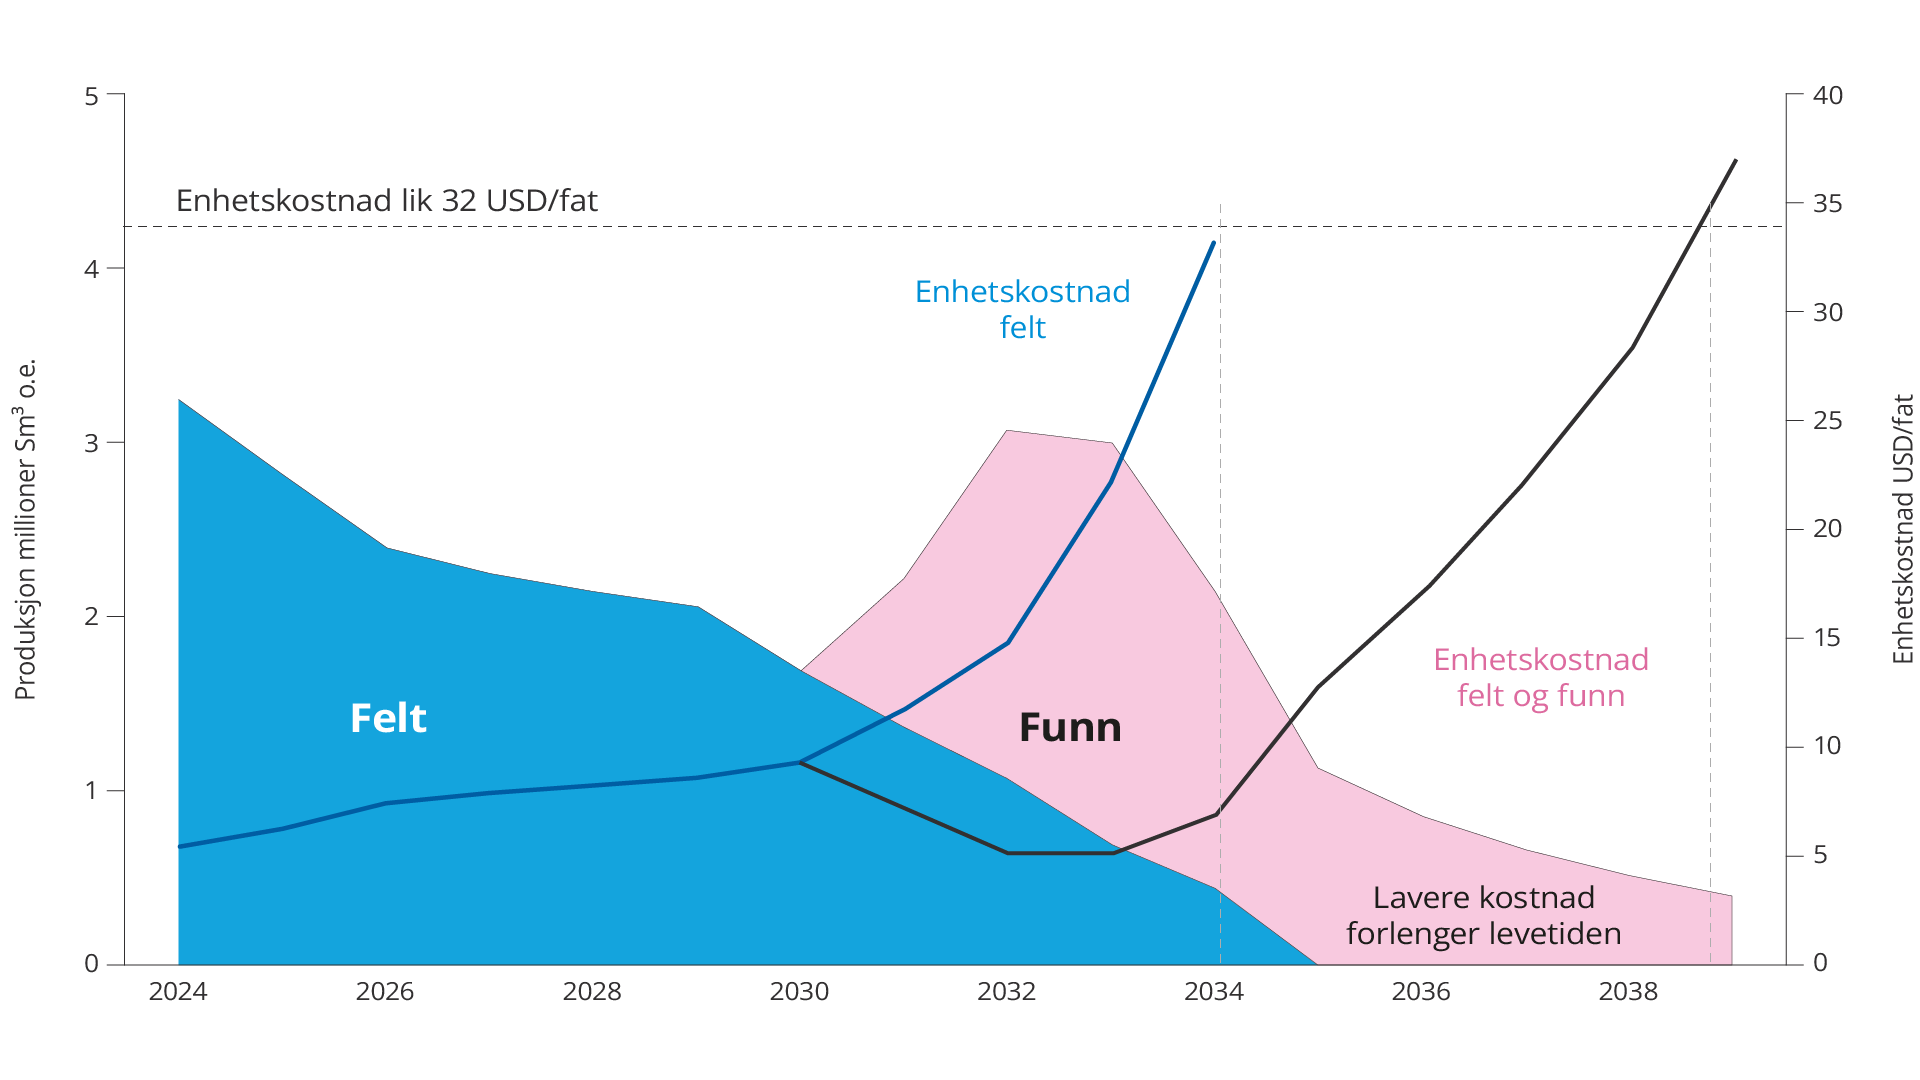
Figur 3.14 Eksempelet er fra norsk sokkel og viser at nye funn kan bidra til å holde enhetskostnadene nede
For havbunnsutbygginger satt i drift i perioden 2010–2025 varierer ledetiden betydelig (figur 3.15). Ledetid defineres som tid fra funn til produksjonsstart. Figuren viser hvor lang tid det tar fra et funn gjøres til det er i produksjon, brutt ned i tre faser:
- Mørk blå: Funntidspunkt → konseptvalg (ofte den lengste fasen)
- Mellomblå: Konseptvalg → godkjent utbyggingsplan (PUD)
- Lys blå: Godkjent utbyggingsplan → produksjonsstart
Den mest tidkrevende fasen er tiden fra funn til konseptvalg som tar i gjennomsnitt om lag 13 år. De to siste fasene er gjennomgående kortere og mer forutsigbare. Ledetiden er avhengig av funnstørrelse, reservoarkompleksitet, tilgang på ledig infrastrukturkapasitet og kommersielle modningsprosesser.
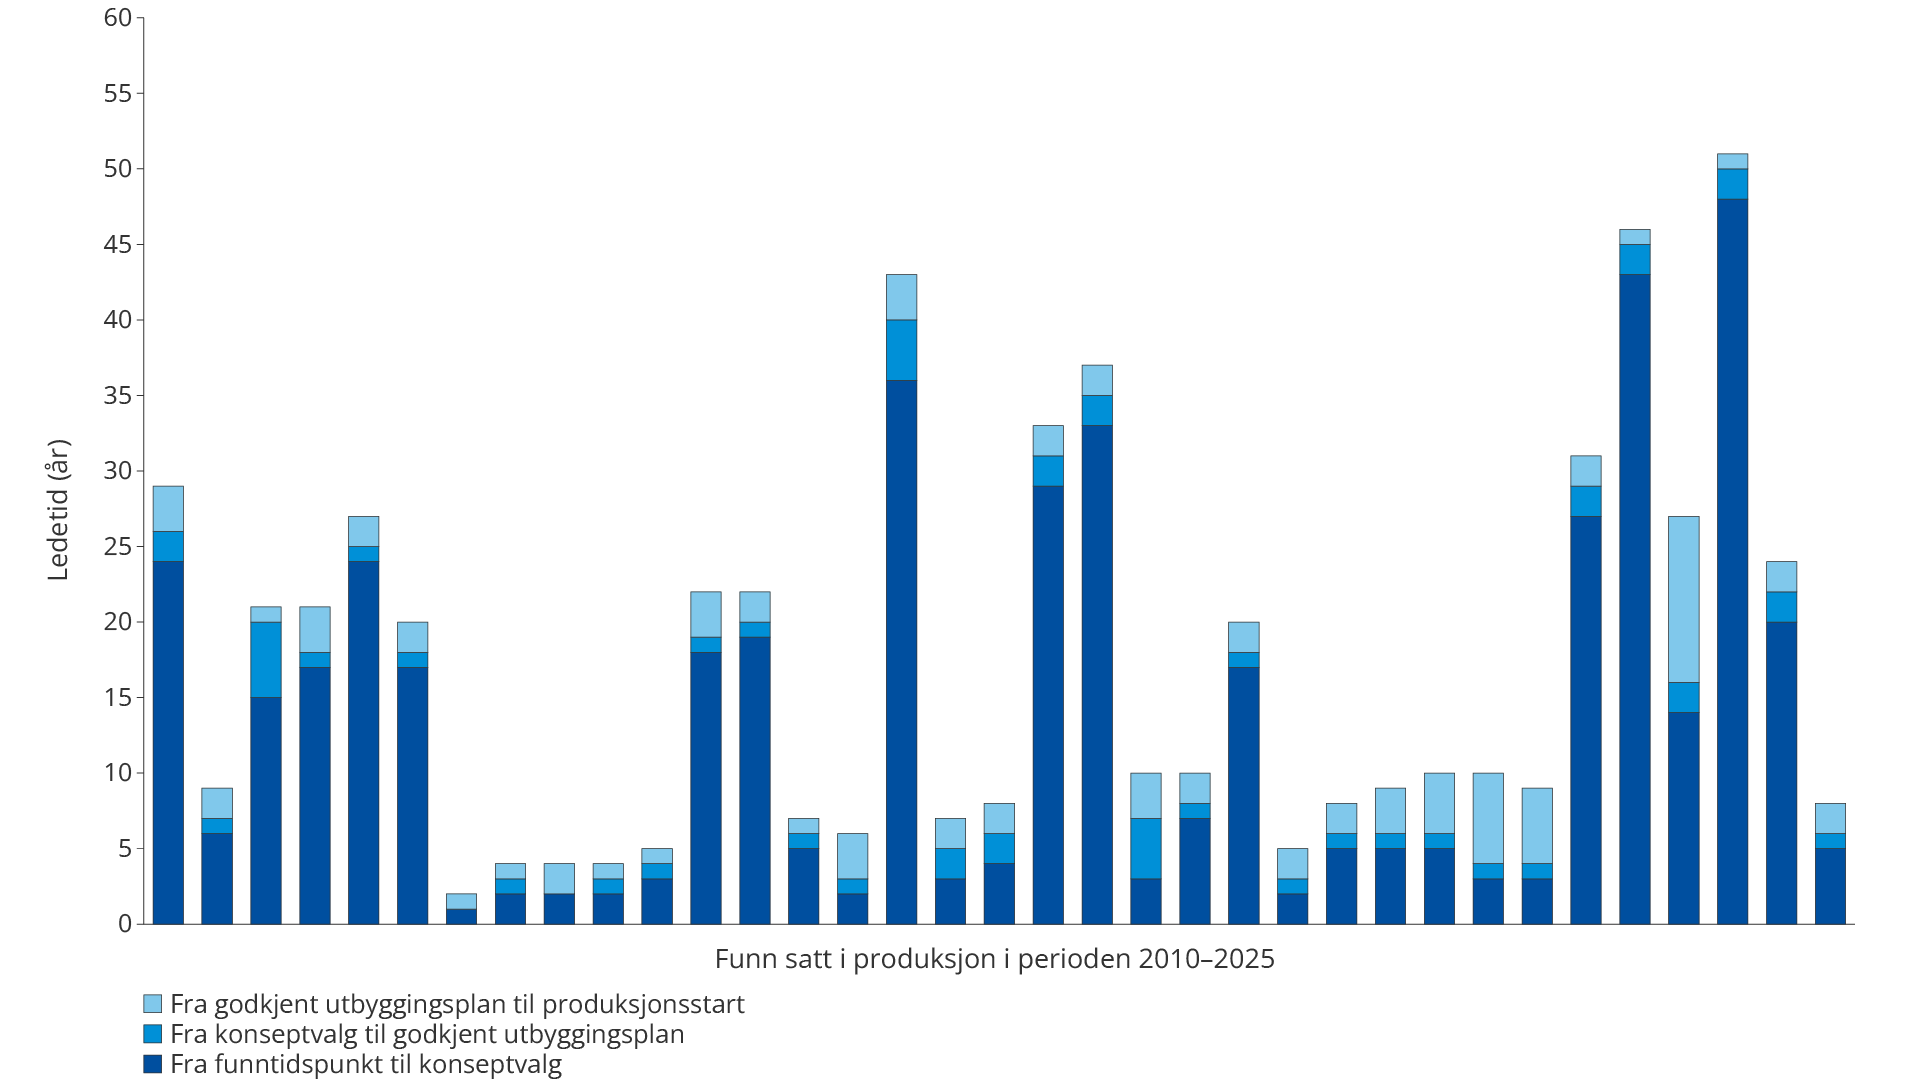
Figur 3.15 Ledetid for funnene bygget ut med havbunnsløsning og satt i produksjon i perioden 2010–2025
De lengste ledetidene gjelder funn som har ventet lenge på riktig infrastruktur, tilstrekkelig ressursgrunnlag eller nødvendig teknologimodenhet.
Ledetid påvirker lønnsomheten gjennom to mekanismer: økt kapitalbinding, der diskontering over en lengre tidshorisont reduserer nåverdien av framtidige kontantstrømmer, og økt eksponering mot kostnads- og prisusikkerhet.
Ledetidens betydning for lønnsomhet
Et prospekt med forventede utvinnbare ressurser på 2,1 millioner Sm³ o.e. påvises gjennom en letebrønn. En utbyggingsbeslutning med havbunnsanlegg gir en samlet netto kontantstrøm på 3,5 milliarder kroner (mørk oransje søyle) på tidspunktet for beslutningen. Med to års utbygging gir dette en netto nåverdi på om lag 2 milliarder kroner (lys oransje søyle).
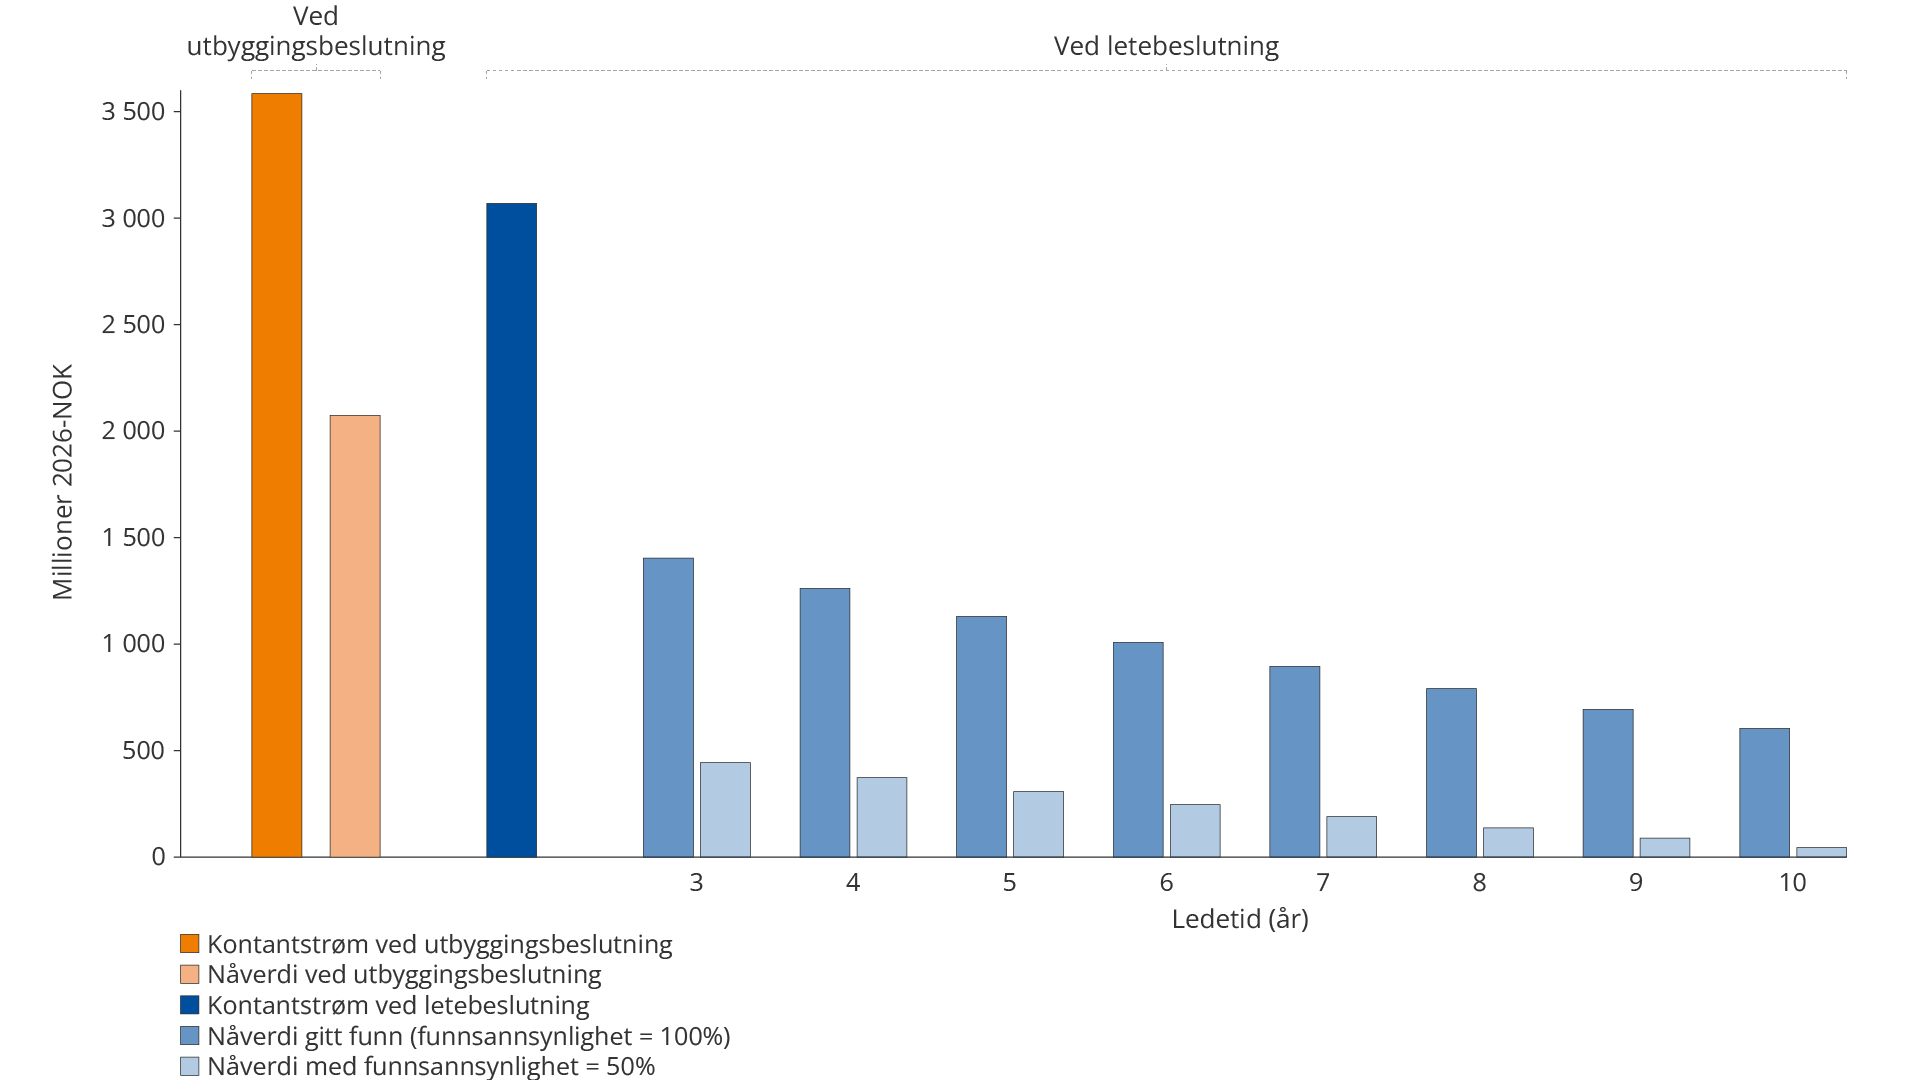
Verdien ved letebrønnbeslutningen
Når analysen flyttes tilbake til tidspunktet for beslutning om letebrønn, reduseres netto kontantstrøm til i underkant av 3 milliarder kroner. Reduksjonen skyldes inkludering av letekostnader (mørkeblå søyle).
To forhold reduserer lønnsomheten ytterligere før letebrønnen bores:
Ledetid: Lang tid fra funn til produksjon gir lavere nåverdi fordi framtidige kontantstrømmer diskonteres med en rente på 8 prosent (mellomblå søyler). Med høyere diskonteringsfaktor vil nåverdien reduseres ytterligere.
Funnsannsynlighet: Dersom funnsannsynlighet reduseres fra 100 til 50 prosent, halveres forventet nåverdi (lyseblå søyler).
Disse forholdene gir en forventet nåverdi på under 500 millioner kroner med tre års ledetid, og under 100 millioner kroner med ti års ledetid.
Prosjekter som framstår lønnsomme ved utbyggingsbeslutning, kan være marginale eller ulønnsomme ved letebrønnbeslutning.
Lang ledetid, lav funnsannsynlighet og høye avkastningskrav trekker i samme retning og svekker insentivene til leting. Kortere ledetid kan medføre at flere funn blir lønnsomme å bygge ut.
Framtidige tilknytninger og samordnet utvikling
Rettighetshaverne kan allerede i utbyggingsfasen legge til rette for framtidige tilknytninger, blant annet gjennom overdimensjonering av kontrollkabler og etablering av oppkoblingspunkter for nye havbunnsrammer. Dette kan over tid legge grunnlag for samordnet områdeutvikling, der flere forekomster kobles til en felles løsning.
Alvheimfeltet er et godt eksempel på vellykket områdeutvikling (se faktaboks). Slike løsninger forutsetter at den første utbyggingen er robust og fleksibel nok til å bære egne kostnader og legge til rette for senere tilknytninger.
Ressursutvikling i Alvheimfeltet
Alvheimfeltet, som ligger i den sentrale delen av Nordsjøen, viser hvordan langsiktig områdeutvikling kan gi betydelig mer produksjon enn opprinnelig planlagt. Produksjonsøkningen skyldes både høyere utvinnbare ressurser i selve feltet og tilknytning av flere tredjepartsfelt som har bidratt med nye volum.
Potensialet i Alvheimområdet er fortsatt ikke fullt utnyttet. Videre økning i samlet produksjon kan komme gjennom tiltak for økt utvinning og utvikling av nye nærliggende felt, basert på eksisterende infrastruktur og felles løsninger.
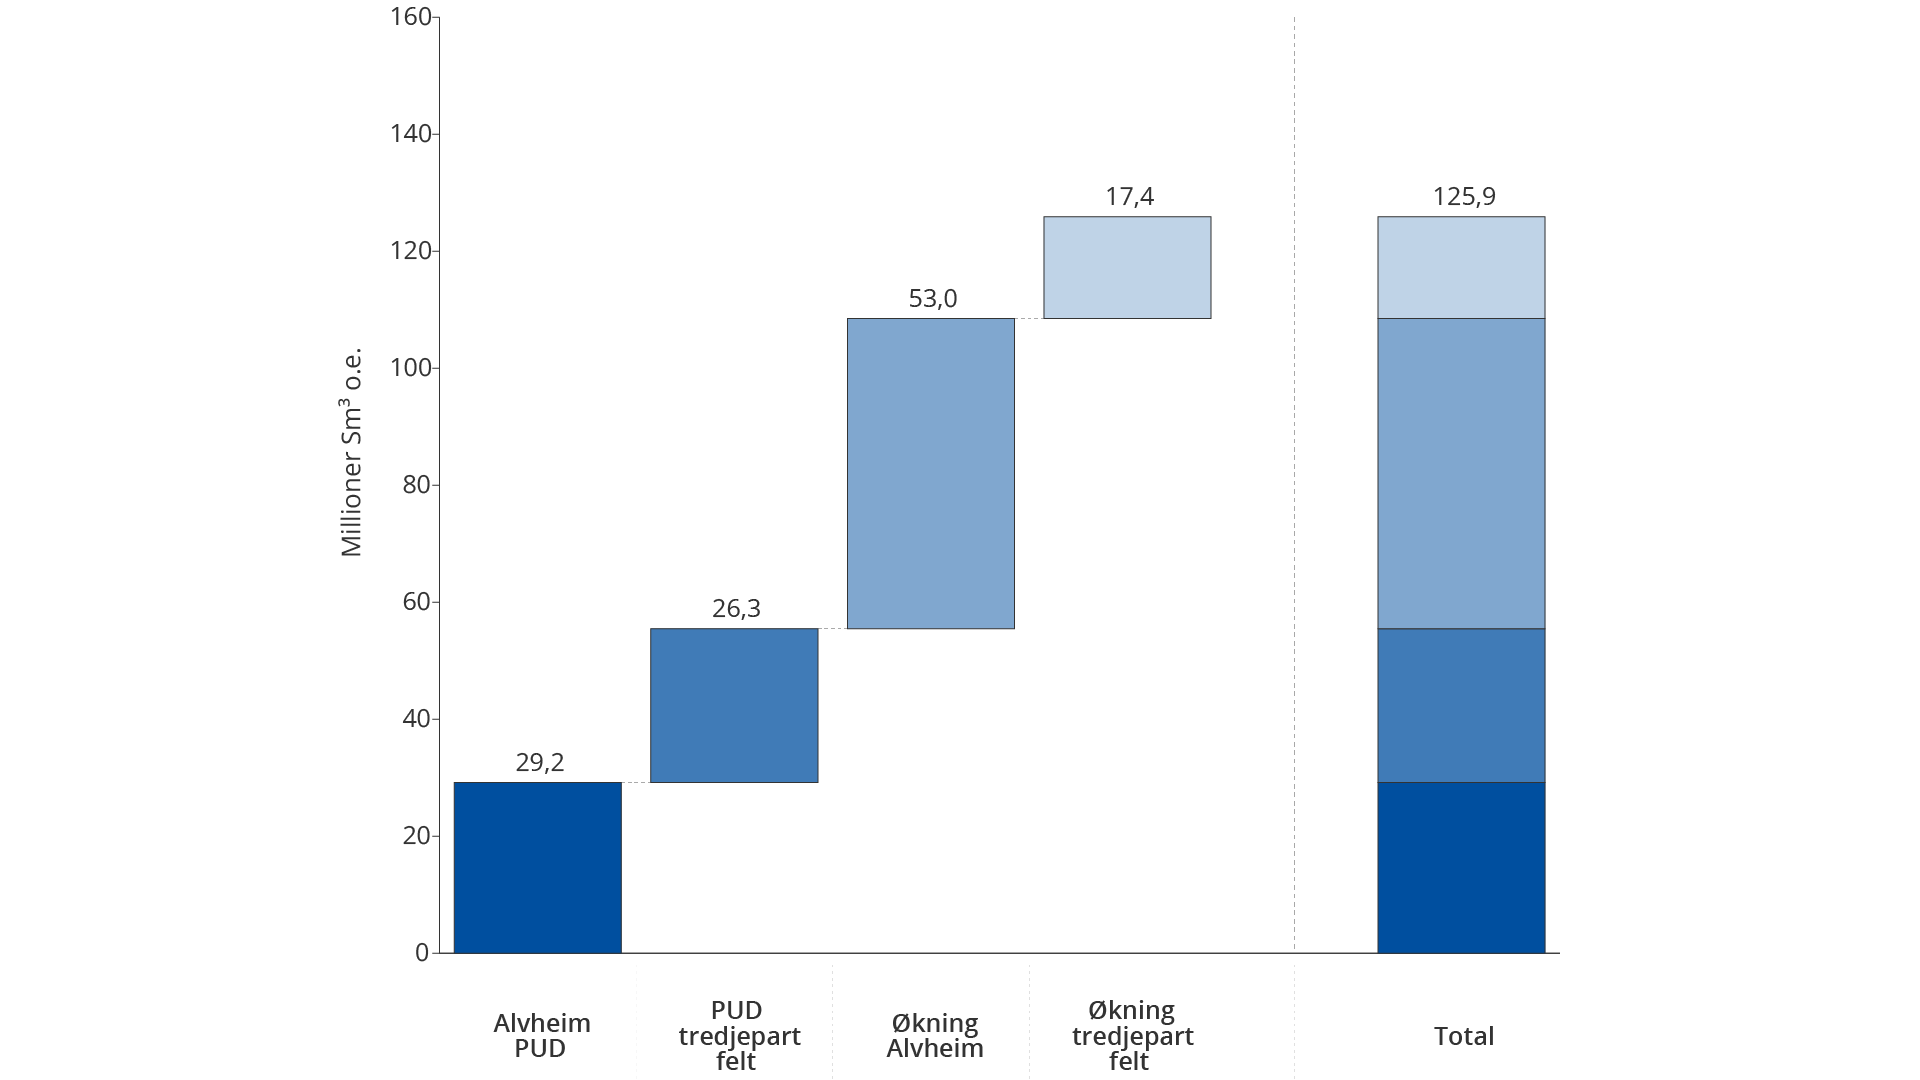
Figuren viser ressursutvikling i Alvheimområdet.
Etter oljeprisfallet i 2014/2015 har selskapene stilt strengere krav til utbygging av funn, blant annet ved valg av utbyggingsløsning. Dette har svekket insentivene til å investere i ekstrakapasitet(14).
Samordnet utvikling av flere forekomster er ofte nødvendig for å oppnå tilstrekkelig lønnsomhet. Felles rørledninger og kontrollkabler, deling av modifikasjonskostnader på vertsfeltet og koordinering av bore- og marineoperasjoner gir lavere totale investeringskostnader enn separate utbygginger. Slike løsninger spenner fra integrerte områdeutbygginger, som Yggdrasil, til enklere konsepter der én produksjonsbrønn med flere brønnbaner som når separate forekomster.
Realisering av stordriftsfordeler ved samordnet utvikling forutsetter imidlertid at alle parter er villige til å investere og dele gevinst.
Fragmentert eierskap kan gjøre samordning krevende, fordi det forutsetter enighet mellom aktører med ulike interesser, tidshorisonter og kostnadsstrukturer. Lik eierfordeling gir sammenfallende interesser om utvinning og kapasitetsutnyttelse og reduserer behovet for særskilte fordelingsavtaler. Økt konsolidering kan samtidig skjerpe interessekonflikter knyttet til tredjepartstilgang, fordi færre selskaper kontrollerer en større andel av infrastrukturen. Petroleumsloven § 4-7(15) gir myndighetene mulighet til å pålegge samordning når det åpenbart er rasjonelt for å sikre forsvarlig ressursforvaltning.
Raske utviklingsløp
Kortere ledetid fra funn til produksjon kan bidra til økt verdiskaping. Flere ressurser kan da realiseres innenfor levetiden til vertsfeltet, samtidig som produksjonen forlenges.
Næringen arbeider med flere konkrete virkemidler for å komprimere planleggings- og gjennomføringstiden(16), såkalte raske utviklingsløp. Dette omfatter forenklede utbyggingsløsninger, standardiserte konsepter og tettere samarbeid mellom lete-, utbyggings- og driftsmiljøer.
Ettersom de fleste funn i dag er relativt små, og det ofte bare finnes én aktuell vertsinnretning, er grundige flerårige konseptfasestudier sjelden hensiktsmessige. Raske utviklingsløp er derfor ikke bare et kostnads-reduserende tiltak, men et verdiøkende grep som direkte påvirker hvilke funn som er lønnsomme å bygge ut.
Sentrale grep:
- Standardisering og tidlig investering i subseautstyr. Felles spesifikasjoner og lagerføring av komponenter med lang leveringstid kan redusere både anskaffelsestid og kostnader.
- Sammenslåing av milepæler i konseptvalgfasen. Når valgmulighetene er begrenset, kan planlegging og aktiviteter gjennomføres raskere for å redusere tiden fram til beslutning.
- Keeperbrønner. Letebrønner kan planlegges og dimensjoneres fra start som framtidige produksjonsbrønner, slik at lete- og utbyggingsfasen delvis overlapper.
Sammenslåing av planleggingsmilepæler kan blant annet innebære:
- Gjennomføre aktiviteter parallelt som normalt er sekvensielle. Eksempelvis kan boring og installasjon av undervannsutstyr planlegges parallelt med sluttføring av konseptvalget, i stedet for å avvente endelig PUD-godkjenning.
- Slå sammen beslutningspunkter. Milepæler som normalt er adskilt kan slås sammen eller forkortes når det bare finnes én aktuell vertsinnretning og én realistisk tilknytningsløsning.
- Gjenbruk og forhåndsbeslutninger. Standardisert og forhåndsanskaffet subseautstyr kan være klart før funnet er modnet, og keeperbrønner gjør at lete- og utbyggingsbeslutninger kan overlappe i tid.
Raske utviklingsløp må veies mot behovet for gode områdeløsninger. Det som er lønnsomt for ett funn, er ikke alltid best for den samlede ressursutnyttelsen i et område.
Gode områdeløsninger krever koordinering over tid mellom operatører, rettighetshavere og infrastruktureiere. Slike prosesser kan ikke alltid gå raskere.
Raske utviklingsløp bør derfor være et supplement til, ikke en erstatning for, helhetlig områdeplanlegging. Ordningen egner seg best for små funn med enkle løsninger, dårligere for store og komplekse utbygginger.
Gjensidig avhengighet mellom funn, felt og infrastruktur
Den tette gjensidige avhengigheten mellom felt og infrastruktur gjør at enkeltbeslutninger kan få store konsekvenser for hele områder.
I godt utforskede områder er felt, funn og infrastruktur tett koblet. Når et felt stenger, kan prosessanlegg miste så mye olje og gass at videre drift ikke lenger er lønnsom. Det kan igjen true levetiden til infrastruktur som andre felt og funn er avhengige av, og forsterke produksjonsfallet i området.(17)
Siden infrastrukturen binder felt og funn sammen, er det ikke tilstrekkelig å vurdere nedstengning ut fra enkeltfeltets økonomi alene. Samlede konsekvenser for hele områder må inngå i beslutningsgrunnlaget. Langsiktig og levedyktig infrastruktur er en forutsetning for aktiv ressursforvaltning.
Den gjensidige avhengigheten innebærer også at passivitet har en kostnad. Beslutninger om prosessanlegg og rørledninger påvirker hvilke ressurser som kan realiseres over tid. Koordinert planlegging på tvers av felt og operatører, med et område- og sokkelperspektiv, er nødvendig for å unngå at infrastrukturens levetid begrenser ressursuttaket tidligere enn nødvendig.
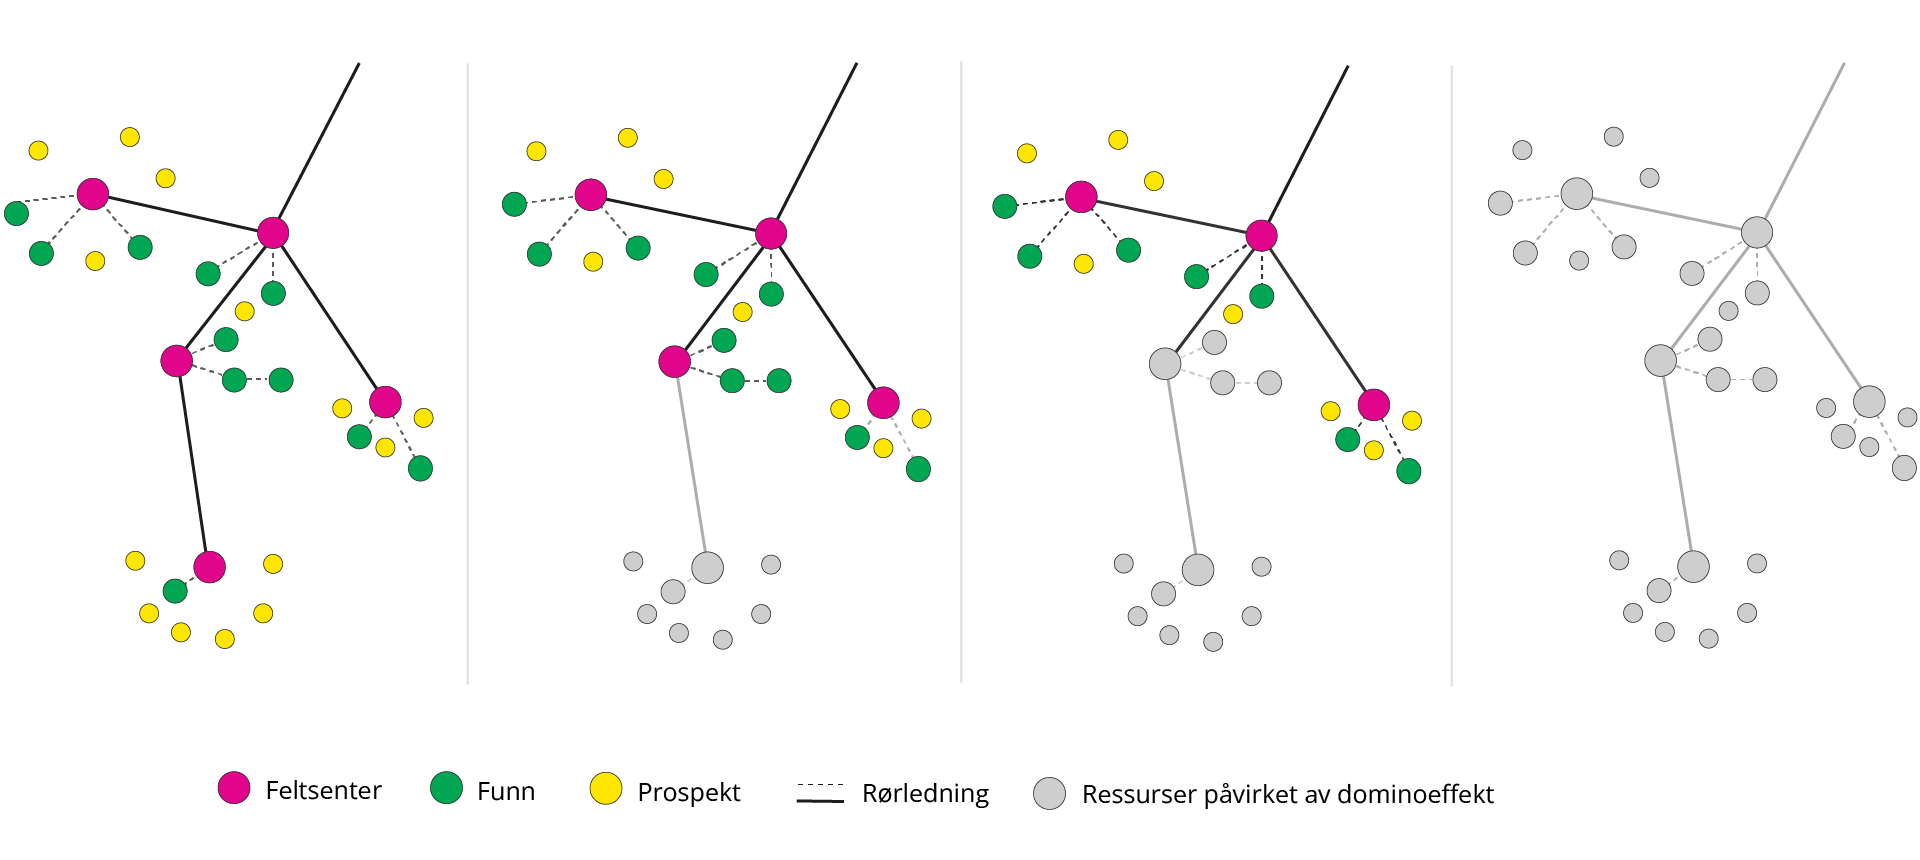
Figur 3.16 Gjensidig avhengighet og dominoeffekten
Utvikling av ressurser i tette reservoarer
Tette reservoarer har så lav permeabilitet at olje og gass ikke strømmer mot brønnen i tilstrekkelige mengder. For å produsere fra slike reservoarer kreves tekniske tiltak som øker strømningen og gjør ressursene tilgjengelige.
På norsk sokkel finnes det store mengder olje og gass i tette reservoarer, både i funn og felt. Figur 3.17 viser kartlagte tilstedeværende olje- og gassvolum i slike reservoarer med tilhørende usikkerhetsspenn. Flere av funnene er fortsatt ikke bygget ut, til tross for et betydelig ressursgrunnlag, og tette reservoarsoner i felt i drift er i stor grad ikke drenert.
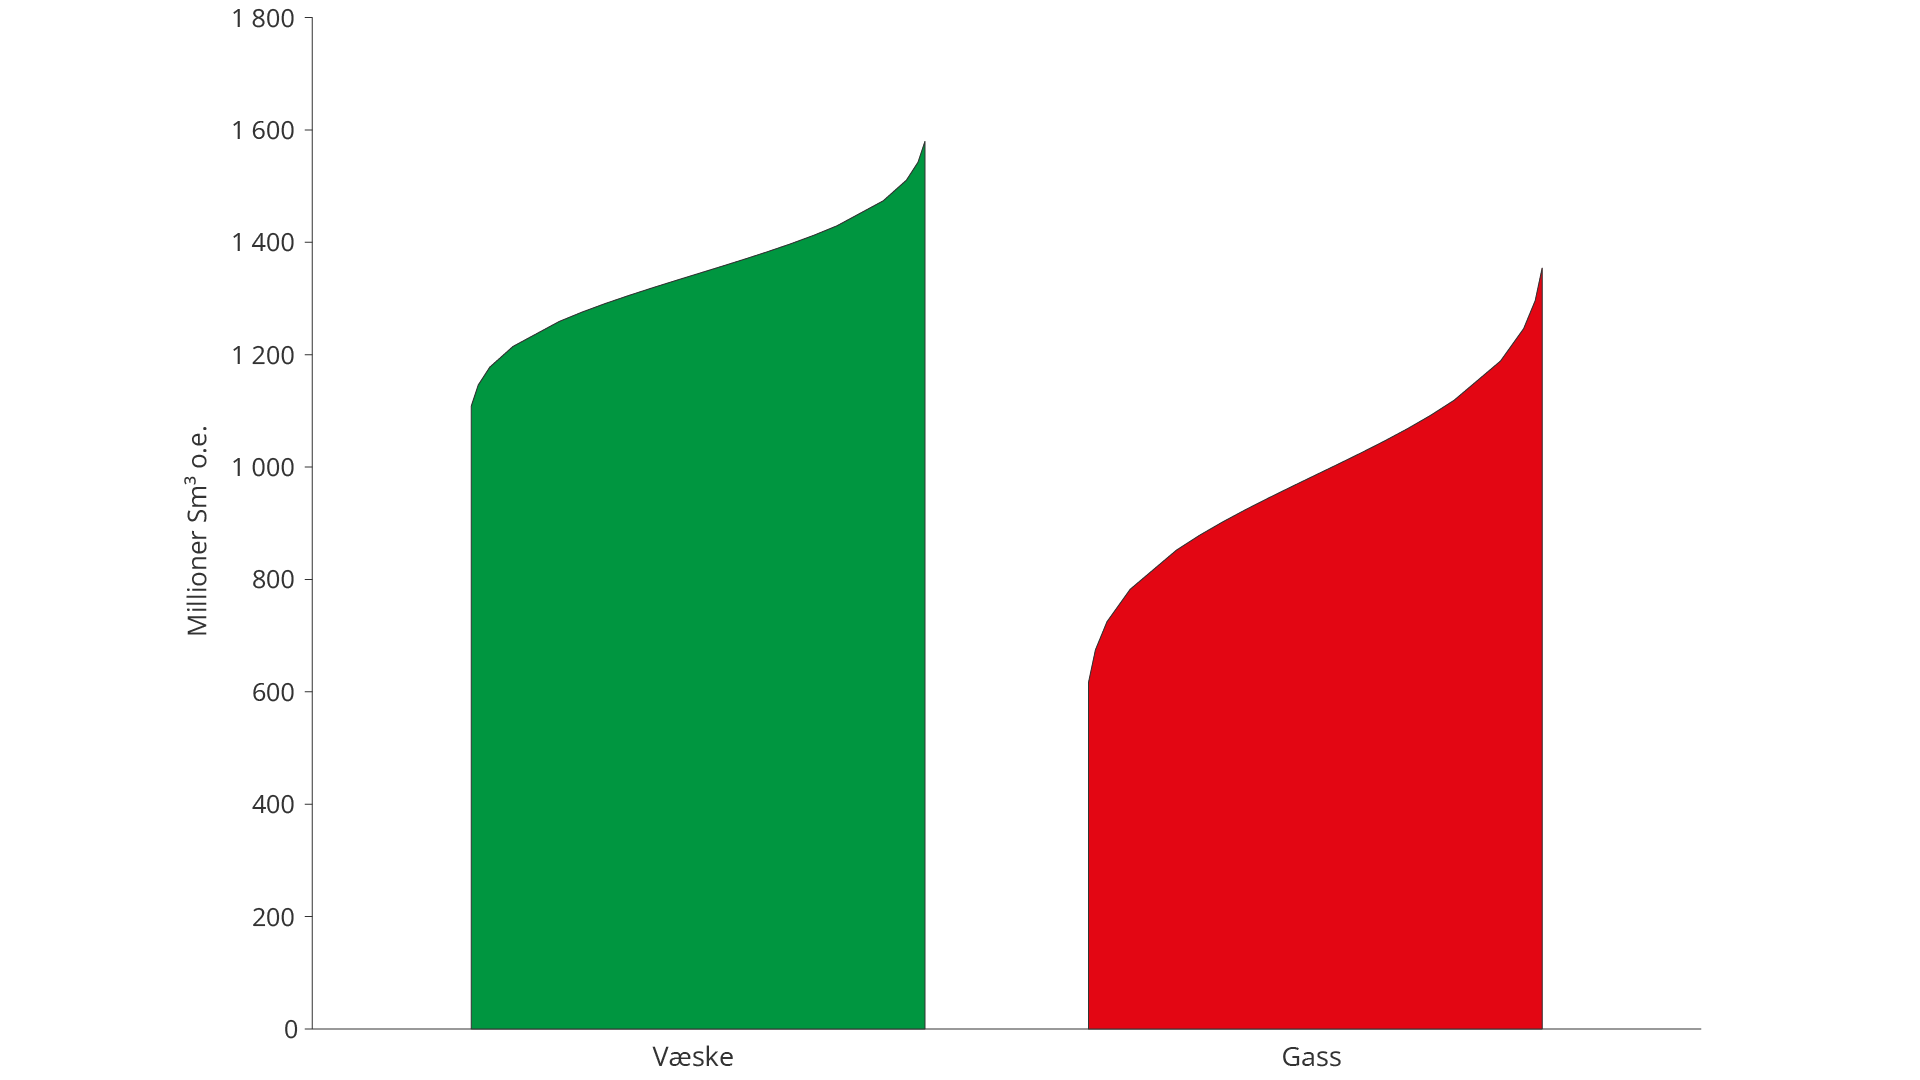
Figur 3.17 Kartlagt ressurspotensial (tilstedeværende ressurser) i tette reservoar fordelt på væske og gass. Usikkerhet i totalestimatene er illustrert ved lavt estimat (P95) til venstre og høyt estimat (P05) til høyre i hver stolpe.
Tette reservoarer er krevende å produsere fra. De gir lav strømning, høy teknisk risiko og behov for kostbare løsninger, noe som samlet svekker lønnsomheten.
Hydraulisk oppsprekking, tynnhullsboring, fiskebeinsteknologi og kveilrørsboring kan øke kontaktflaten mellom brønn og reservoar og gi høyere produksjon. Slike tiltak kan gjøre utbygging lønnsomt i funn som ellers ikke hadde blitt realisert.
Realisering av ressurser i tette reservoarer er tidskritisk. Lønnsom utbygging forutsetter tilknytning til eksisterende infrastruktur før den tas ut av drift. Når infrastrukturen avvikles, øker kostnadene betydelig. Ressursene kan da bli liggende igjen uten kommersiell løsning.
Tidlig planlegging, samarbeid mellom selskaper og bruk av avansert teknologi øker sannsynligheten for å realisere produksjon fra tette reservoarer innenfor den tekniske levetiden til infrastrukturen.
Victoria er et stort og krevende gassfunn
Funnet 6506/6-1 (Victoria) i Norskehavet ble påvist i 2000 og er et av de største gassfunnene som ennå ikke er utviklet. Anslagene viser at funnet kan inneholde 140 milliarder standard kubikkmeter tilstedeværende gassressurser. Funnet ligger på rundt 400 meters havdyp, og gassen befinner seg om lag 4 800 meter under havbunnen.
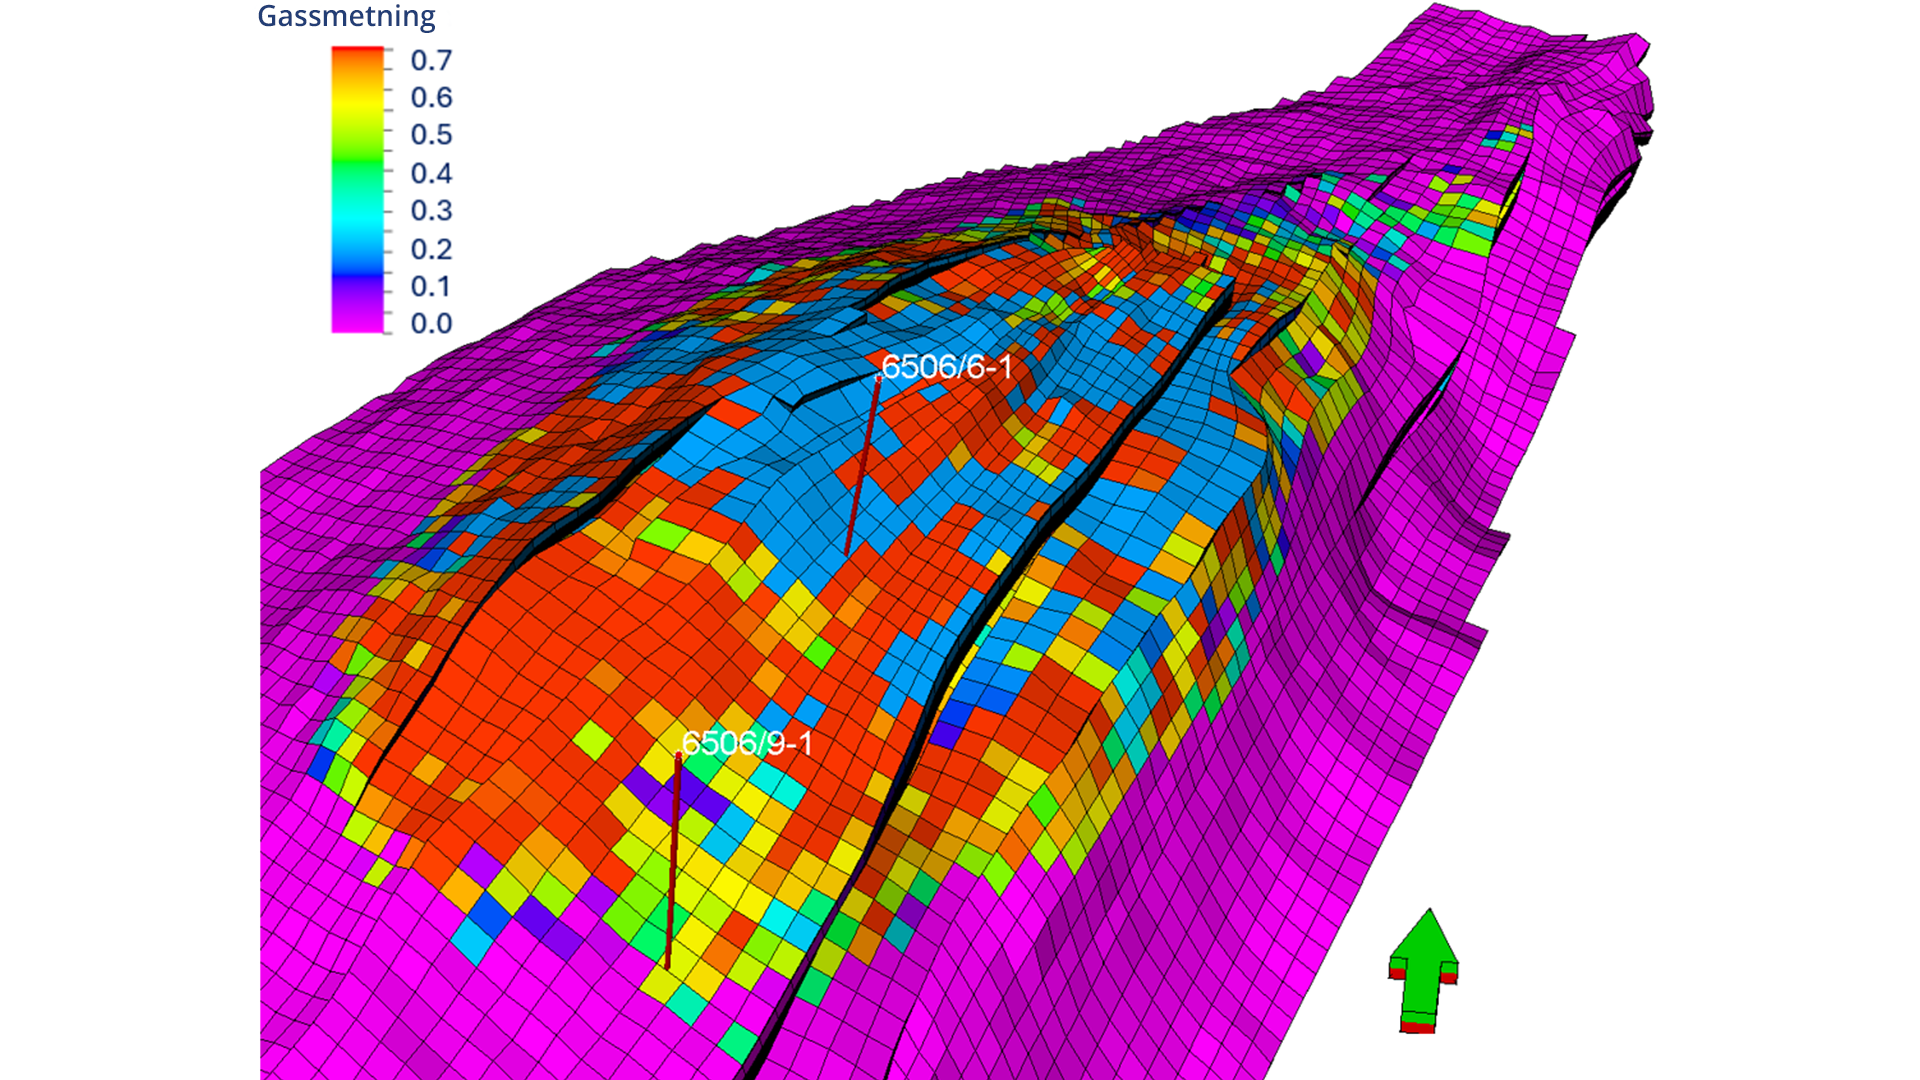
Figuren viser en simuleringsmodell av Victoria-reservoaret med stor variasjon i gassmetning . Fargene illustrerer ujevn fordeling, noe som indikerer lav permeabilitet og begrenset kommunikasjon mellom reservoarsonene. Kartet viser Victoria-funnets posisjon i Norskehavet.
Utvinningen fra Victoria er krevende fordi reservoaret er tett med høyt trykk, høy temperatur og høyt CO₂-innhold. Disse forholdene har tidligere gjort en utbygging ulønnsom. Nyere studier viser imidlertid at teknologi kan åpne for utvikling av funnet. Med dagens brønnteknologi, kombinert med hydraulisk oppsprekking, anslås det at rundt 29 milliarder kubikkmeter gass kan utvinnes.
En eventuell utbygging er tidskritisk. Nærliggende infrastruktur, for eksempel Heidrun- og Åsgard-innretningene, gir gode muligheter for tilknytning, men bare så lenge disse anleggene er i drift (2045–2050).
Leting
I dette kapittelet:
- Leting er avgjørende
- Leteaktiviteten mellom 2000 og 2025
- Leting nær infrastruktur
- Ny teknologi øker verdien av et unikt datagrunnlag
- Store muligheter i underutforskede områder
- Uåpnede områder – hav av muligheter
- Lønnsomhet av leting 2000–2025
Leting er avgjørende
Produksjonen på norsk sokkel faller etter hvert som de store feltene modnes og tømmes. Når produksjonen går ned, må en betydelig andel av den forventede produksjonen mot 2050, komme fra framtidige funn. For å sikre tilstrekkelig ressurstilvekst er det derfor nødvendig å følge to parallelle spor i letevirksomheten.
Godt utforskede og underutforskede områder
Godt utforskede områder har tilstrekkelig kunnskapsgrunnlag, basert på seismikk, brønndata og dokumenterte funn, til at de viktigste letemodellene er testet. Usikkerheten om ressursgrunnlaget er derfor relativt lav sammenlignet med det opprinnelige potensialet. Avgrensningen handler om hvor mye informasjon som finnes, sett opp mot områdets geologiske kompleksitet.
Underutforskede områder er områder der leteaktiviteten har vært lav i forhold til det antatte geologiske potensialet.
Det første sporet er rask og effektiv leting i feltnære områder. Dette forlenger levetiden til eksisterende infrastruktur og bidrar til produksjonen i de nærmeste tiårene. Det andre sporet er målrettet leting i underutforskede områder, der potensialet for store funn er størst. Begge sporene er nødvendige for å understøtte framtidig produksjon.
Leteaktiviteten mellom 2000 og 2025
Letevirksomheten på norsk sokkel i perioden 2000–2025 har vært avgjørende for å opprettholde et høyt produksjonsnivå. Nye funn har tilført ressurser som motvirker produksjonsfallet fra modne felt, og en betydelig andel av produksjonen framover kommer fra ressurser som ble påvist i denne perioden (figur 4.1).
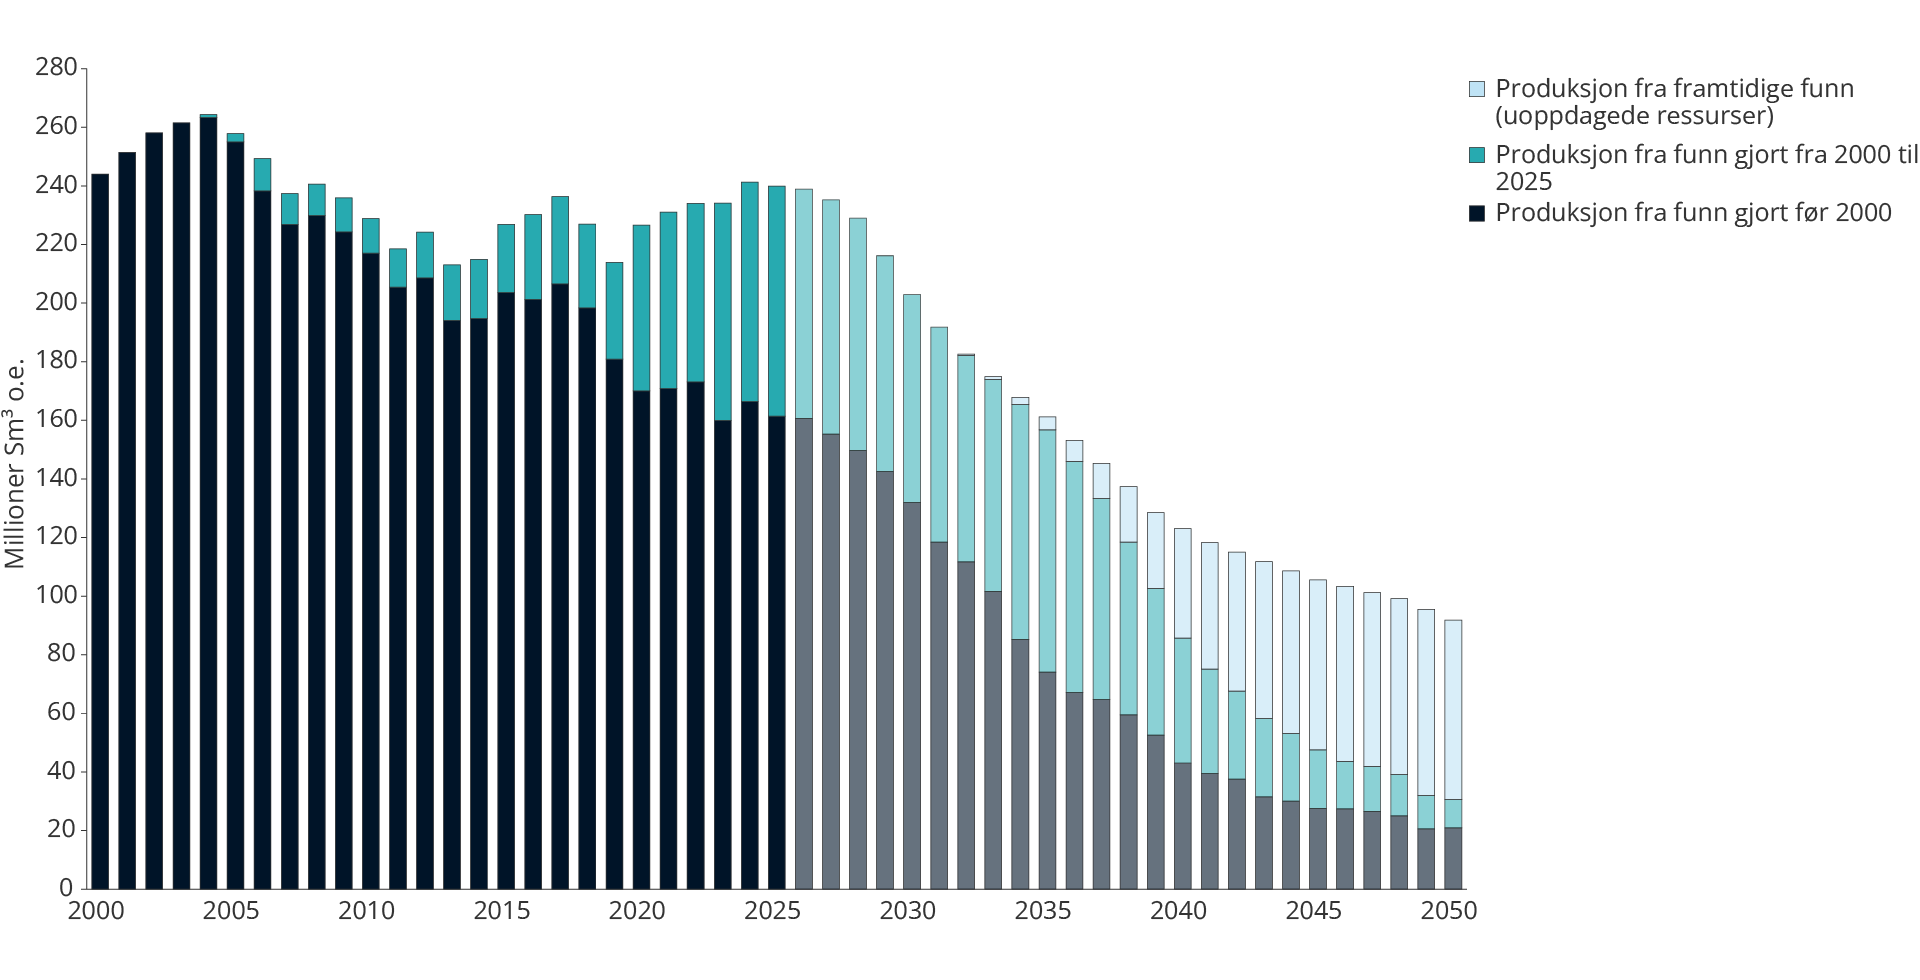
Figur 4.1 Produksjonsbidrag fra funn gjort i ulike perioder
Oljeprisen har vært den viktigste enkeltfaktoren for utviklingen i leteaktiviteten gjennom hele perioden (figur 4.2). Sammenhengen mellom prisnivå og aktivitet er godt dokumentert. Samtidig viser utviklingen at leteaktiviteten også påvirkes av andre forhold, blant annet rammebetingelser, tilgang til prospektivt areal, aktørbildet og selskapenes vurdering av framtidsutsikter og strategier.
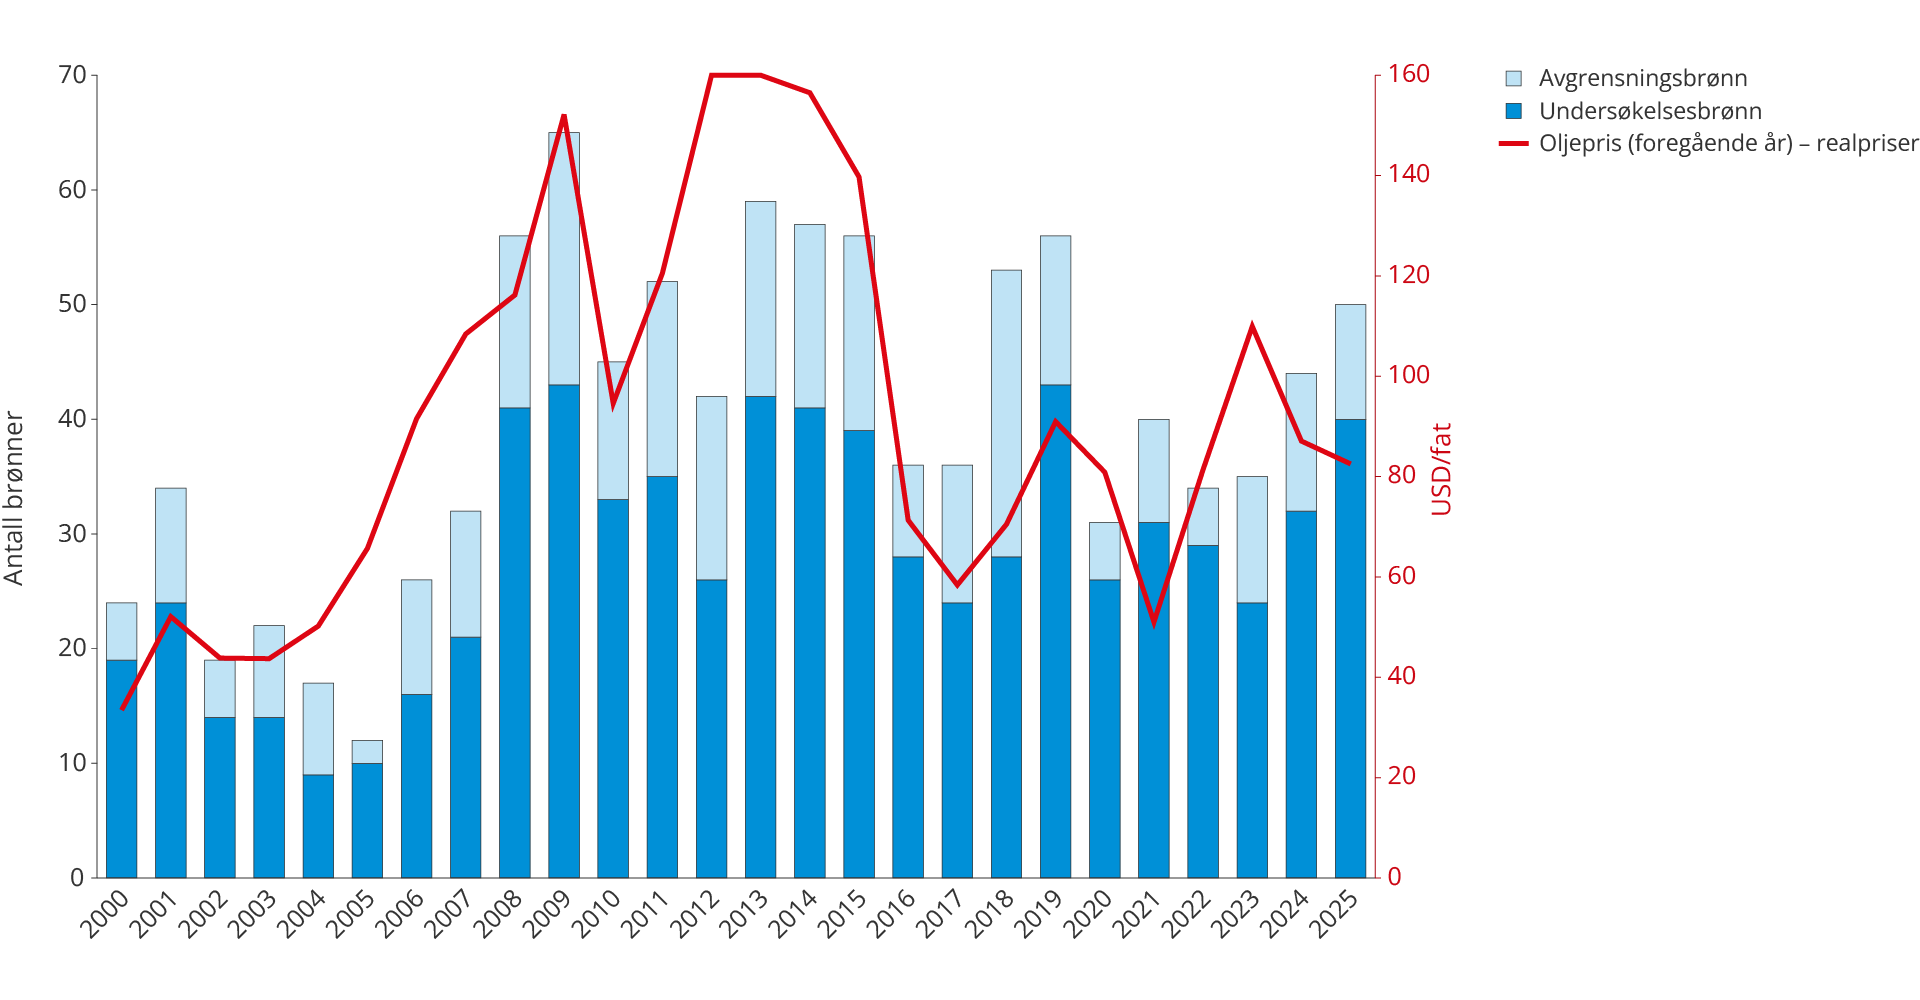
Figur 4.2 Antall påbegynte letebrønner per år og oljepris (foregående år)
Myndighetstiltakene som ble iverksatt tidlig på 2000-tallet, blant annet TFO-ordningen, prekvalifisering og leterefusjonsordningen, senket inngangsbarrierene og bidro til å trekke nye og mindre selskaper til norsk sokkel (se faktaboks).
Tiltak for mer leting
I perioden 2000–2005 gjennomførte myndighetene tre tiltak for å senke inngangsbarrierene og trekke flere selskaper til norsk sokkel.
Prekvalifiseringsordningen (2000) gir selskaper mulighet til å få vurdert om de er egnet for deltakelse på norsk sokkel, før de bruker ressurser på konkrete søknader. Ordningen reduserer terskelen for nye aktører og har hatt stor oppslutning siden den ble innført.
Tildeling i forhåndsdefinerte områder, TFO (2003), ble innført som et tillegg til nummererte konsesjonsrunder for å sirkulere leteareal i modne områder. TFO erstattet Nordsjøtildelingene i 1999, 2001 og 2002. Areal som ett selskap leverer tilbake, blir tilgjengelig for andre selskaper med nye ideer. Ordningen sikrer at det drives aktiv leting og at areal ikke blir liggende ubrukt.
Leterefusjonsordningen (2005) ga selskaper som ennå ikke hadde skattbar inntekt fra sokkelen rett til å få refundert 78 prosent av letekostnadene. Selskaper med skattbar inntekt oppnådde den samme skattefordelen gjennom løpende fradrag. Ordningen sikret skattemessig likebehandling og fjernet en viktig finansiell barriere for nye og mindre selskaper. Ordningen er avviklet og erstattet med kontantstrømskatt (2022).
Effekten av myndighetstiltakene strakte seg langt utover det oljeprisen alene kan forklare. De bidro til den ekstraordinære leteperioden i årene 2005–2014, med svært høy aktivitet, et mangfold av selskaper og store funn, blant annet feltene Johan Sverdrup og Johan Castberg.
Oljeprisfallet i 2014–2015 var et vendepunkt. Leteinvesteringene ble halvert, og de har siden holdt seg på et lavere nivå (figur 4.3 og figur 4.4). Nedgangen i leteinvesteringer etter 2015 skyldtes både færre selskap, lavere aktivitet og et lavere kostnadsnivå, blant annet som følge av et betydelig fall i dagrater for leie av borerigger.
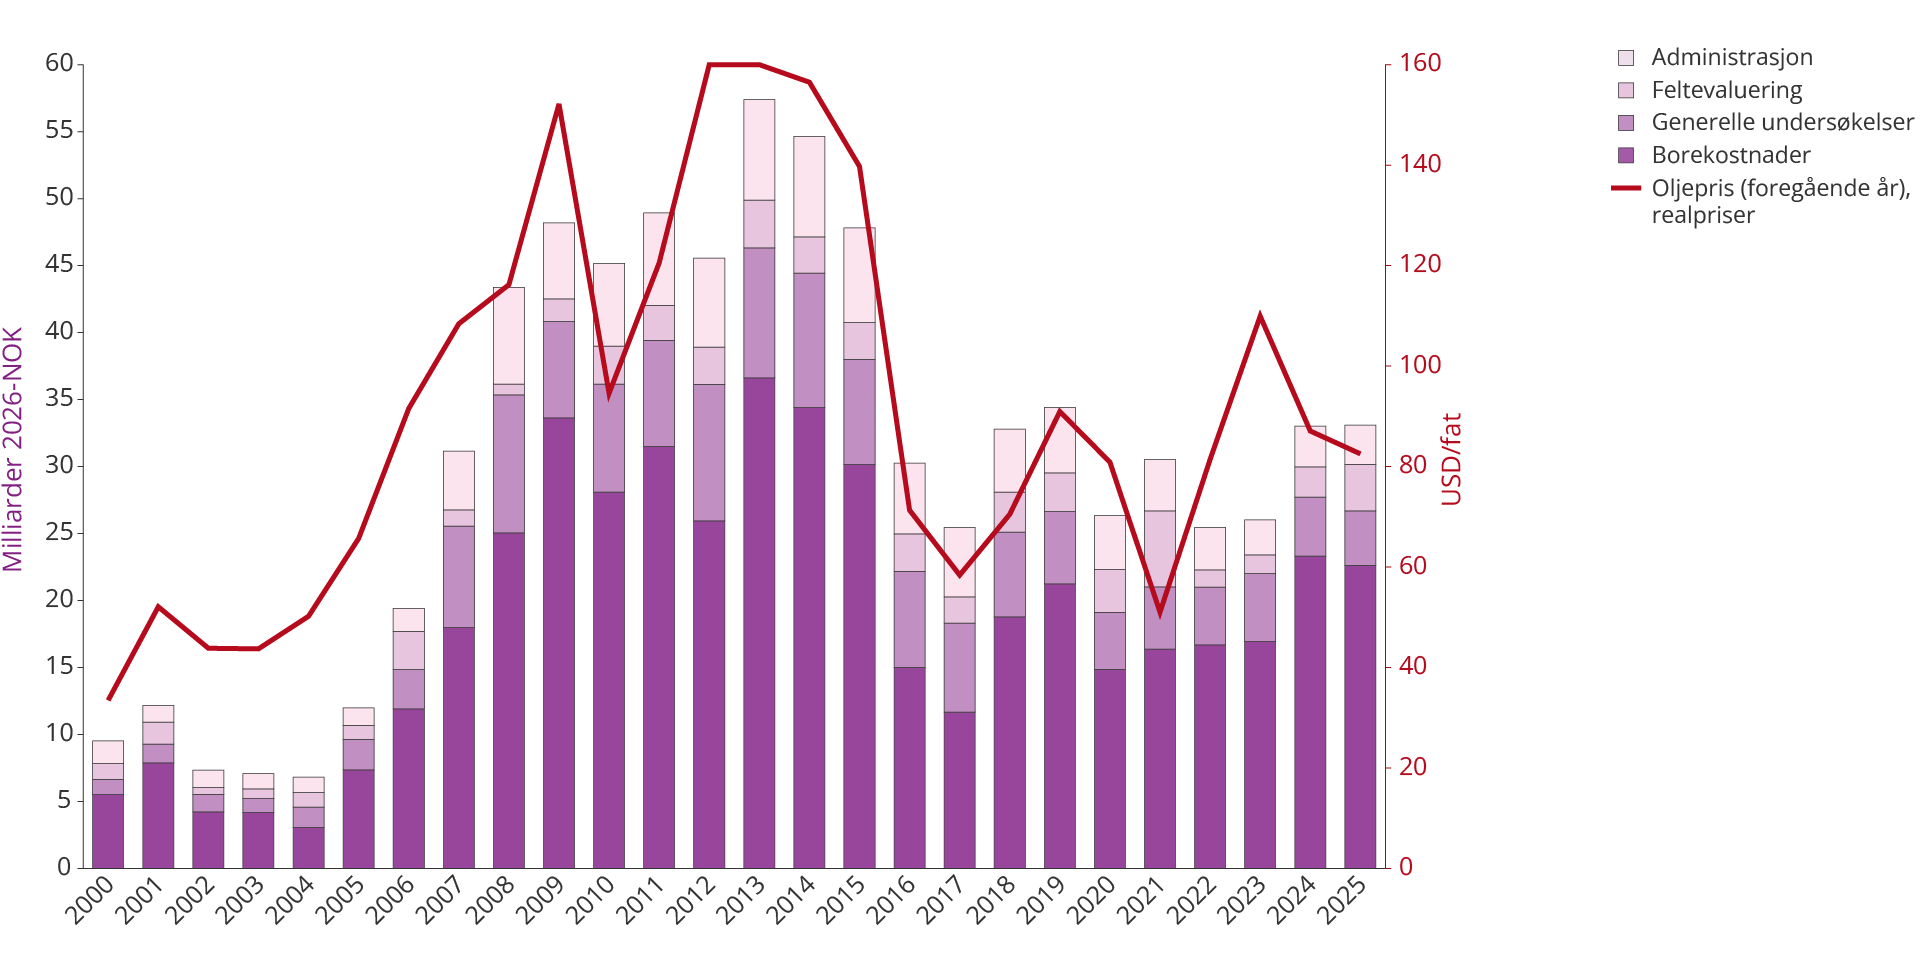
Figur 4.3 Totale leteinvesteringer fordelt på kostnadselementer og utviklingen i oljepris (foregående år)
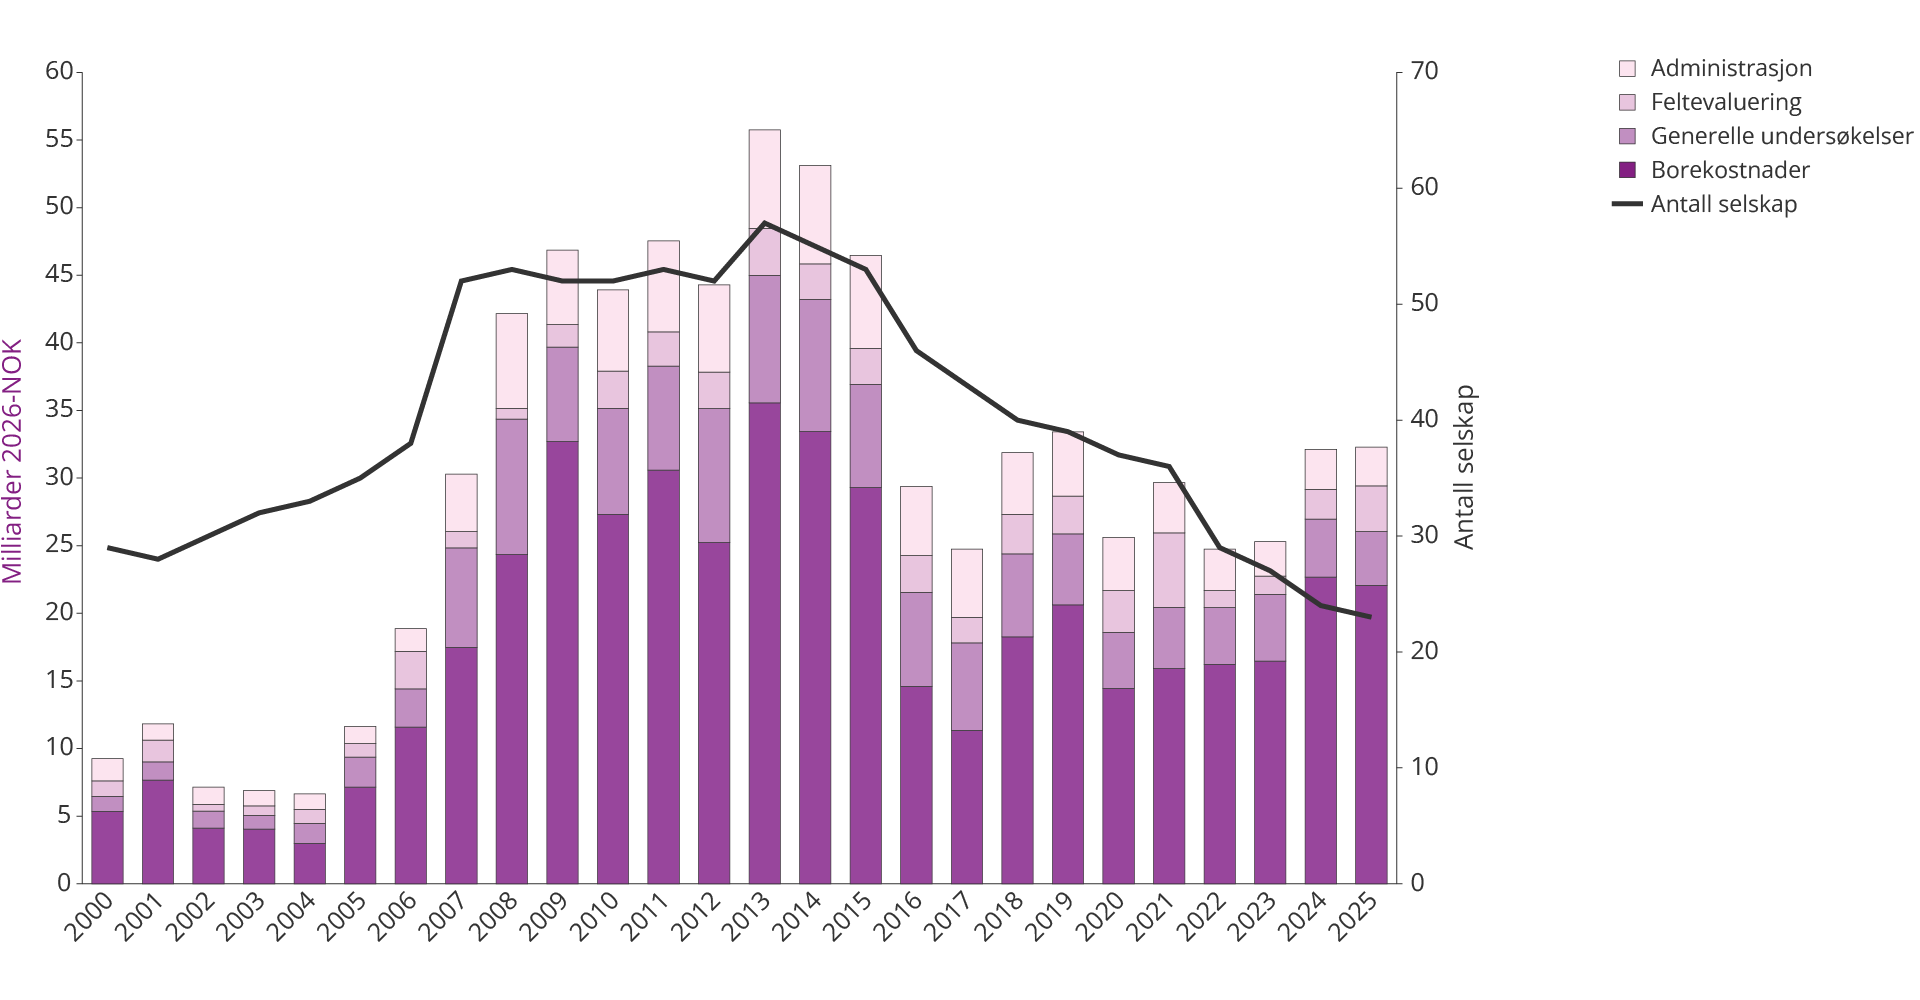
Figur 4.4 Totale leteinvesteringer fordelt på kostnadselementer og utviklingen i antall selskap på norsk sokkel
Press fra kapitalmarkedene om kostnadskutt og forutsigbare kontantstrømmer (se faktaboks) førte til en endring av selskapenes letestrategier. Leting ble i økende grad rettet mot prospekter nær eksisterende infrastruktur, med høyere funnsannsynlighet og kortere ledetid til produksjon. Denne formen for leting nær felt ble den dominerende strategien etter 2014 (figur 4.5).
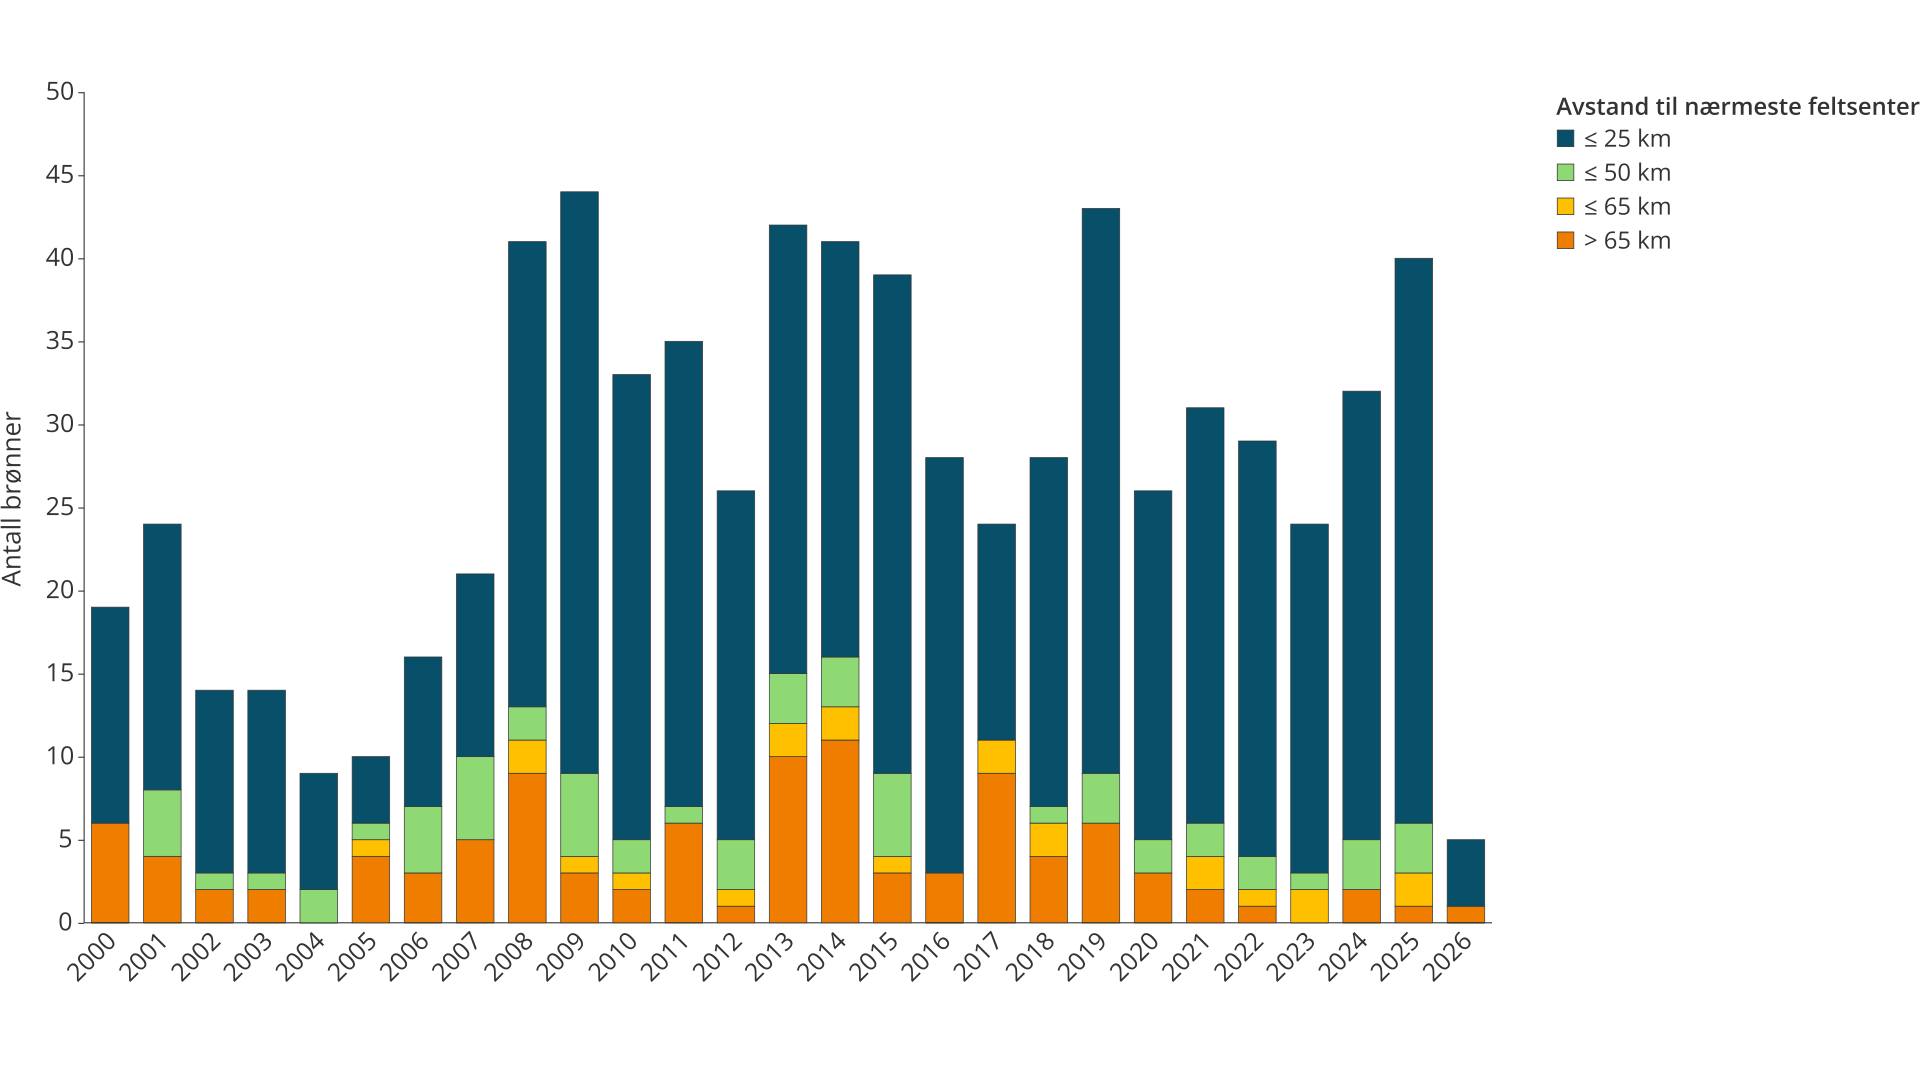
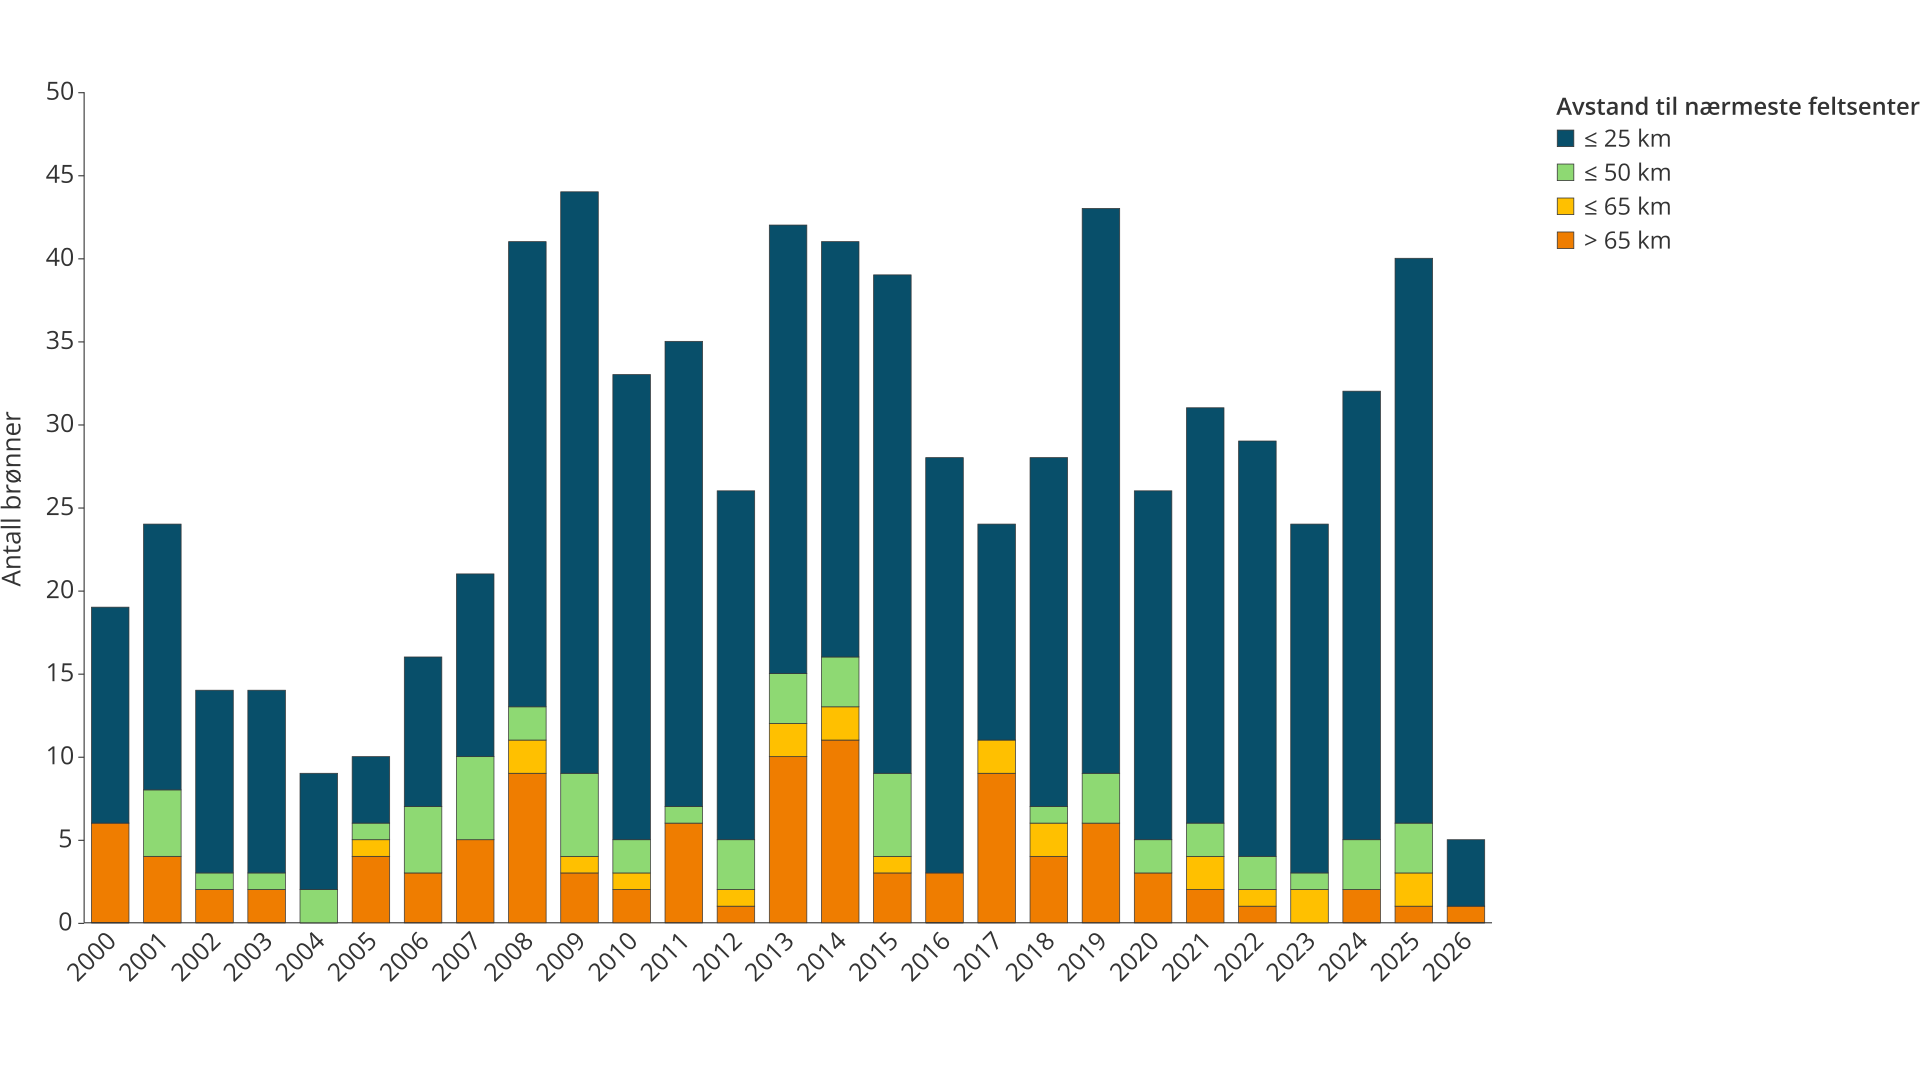
Figur 4.5 Utviklingen i antall undersøkelsesbrønner fordelt på avstand til nærmeste feltsenter
Kapitaldisiplin og letevilje
Etter oljeprisfallet i 2014–2016 ble internasjonale oljeselskaper utsatt for økt press fra eiere og kapitalmarkeder om å redusere kostnader, styrke balansen, øke utbetalingene til eierne og sikre mer stabile kontantstrømmer. Dette førte til en tydeligere vektlegging av kapitaldisiplin i selskapenes strategier.
Kapitaldisiplin påvirker letevirksomheten ved at selskaper prioriterer prospekter nær eksisterende infrastruktur, som kan gi rask produksjonsoppstart og kort tilbakebetalingstid.
Geologien i modne områder er bedre kartlagt, noe som reduserer leterisikoen. Nærhet til infrastruktur bidrar også til lavere risiko på andre måter. Brønner kan bores fra eksisterende innretninger, og funn kan fases raskt inn i eksisterende anlegg.
Resultatet er en mer kostnadseffektiv og selektiv letevirksomhet. Samtidig blir letingen mer kortsiktig orientert og mindre rettet mot prospekter med potensial for store funn. Historisk, har dette vært viktig for ressurstilveksten på norsk sokkel.
Konsekvensen er et tydelig fall i gjennomsnittlig funnstørrelse og færre store funn (figur 4.6). Samtidig gir ressurstilveksten fra leting ikke lenger tilstrekkelig bidrag til å motvirke produksjonsfallet fra eksisterende felt (figur 4.7). Denne utviklingen er ikke bare gitt av sokkelens modenhet. Den reflekterer også selskapenes letestrategier.
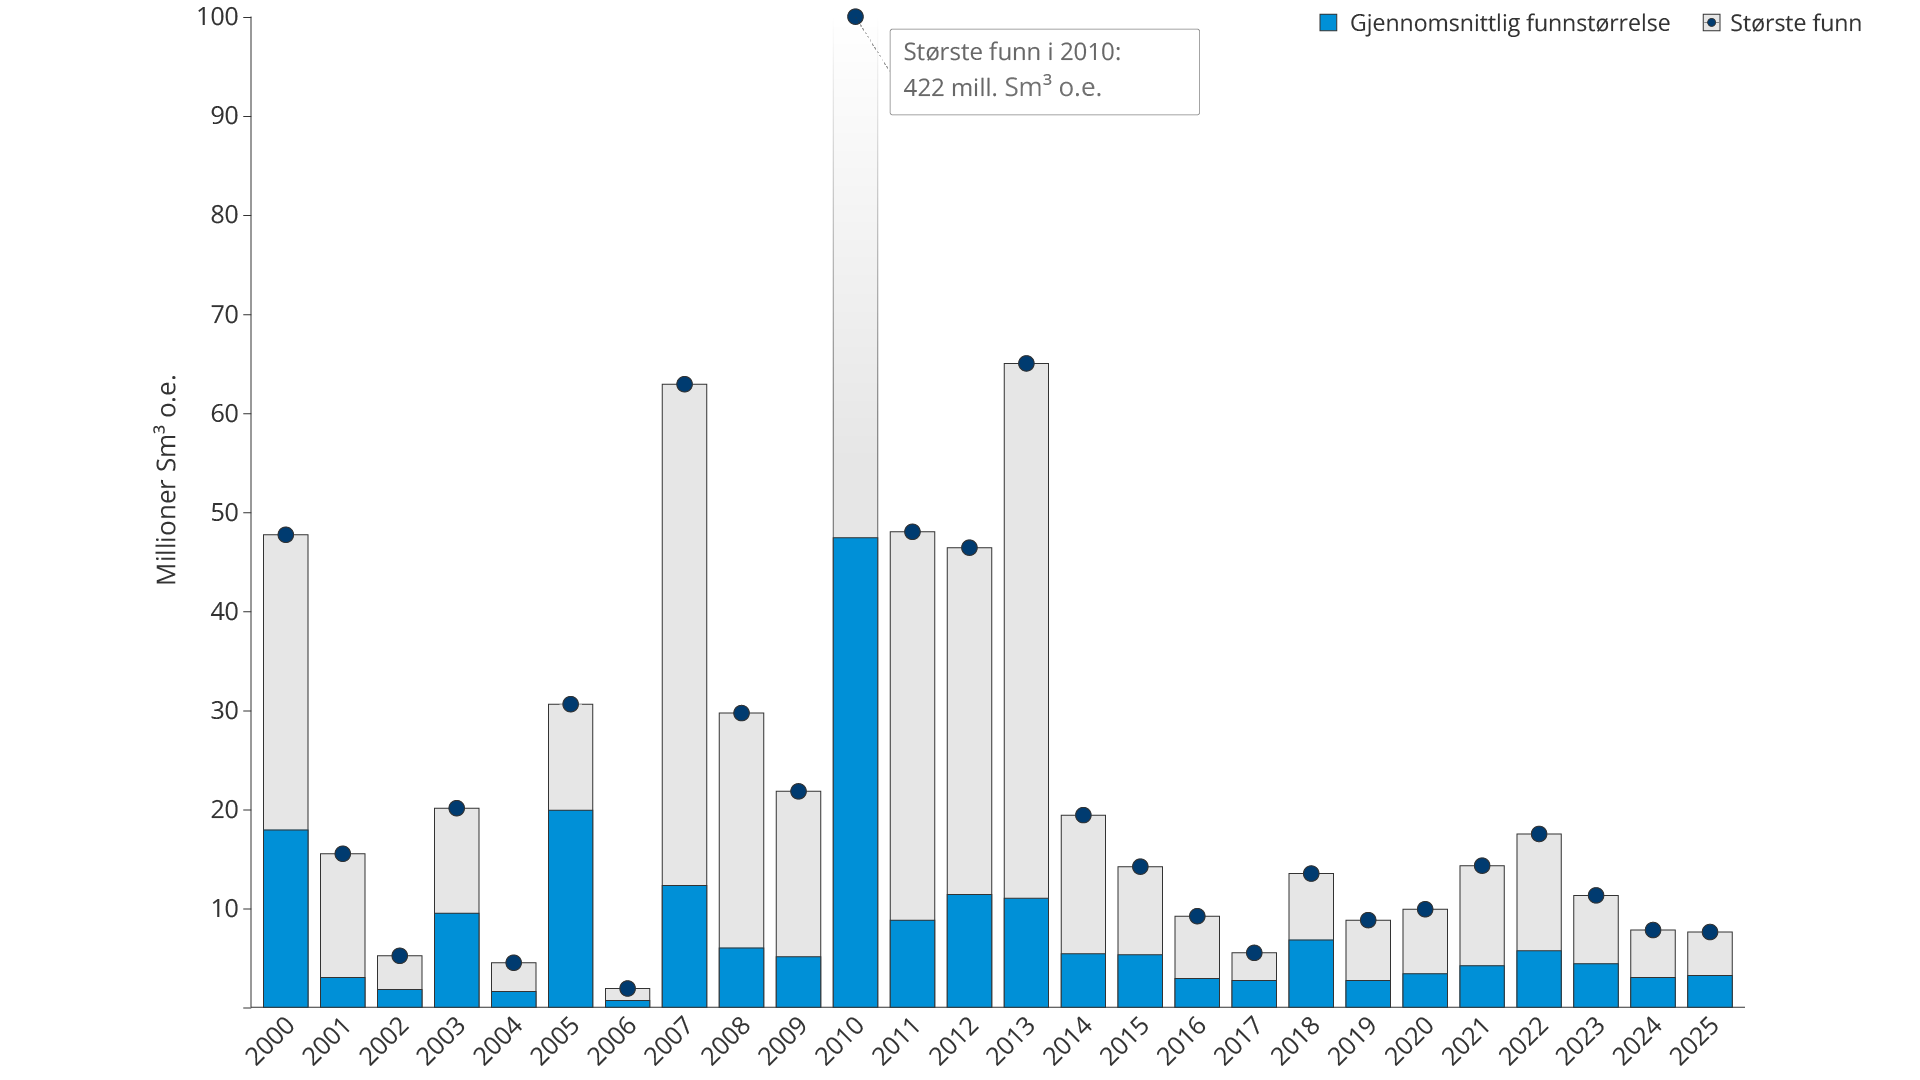
Figur 4.6 Gjennomsnittlig funnstørrelse og største funn per år. Ressursklasse 6 (RK 6) er ikke inkludert

Figur 4.7 Årlig funnmengde (inkludert RK 6) og produksjon
Leting nær infrastruktur
2025 var det beste leteåret på ti år, med unntak av 2021. Det ble avsluttet 40 undersøkelsesbrønner, og det ble gjort 21 funn (figur 4.8). Funnene har et foreløpig samlet ressursestimat på 67 millioner Sm3 o.e.
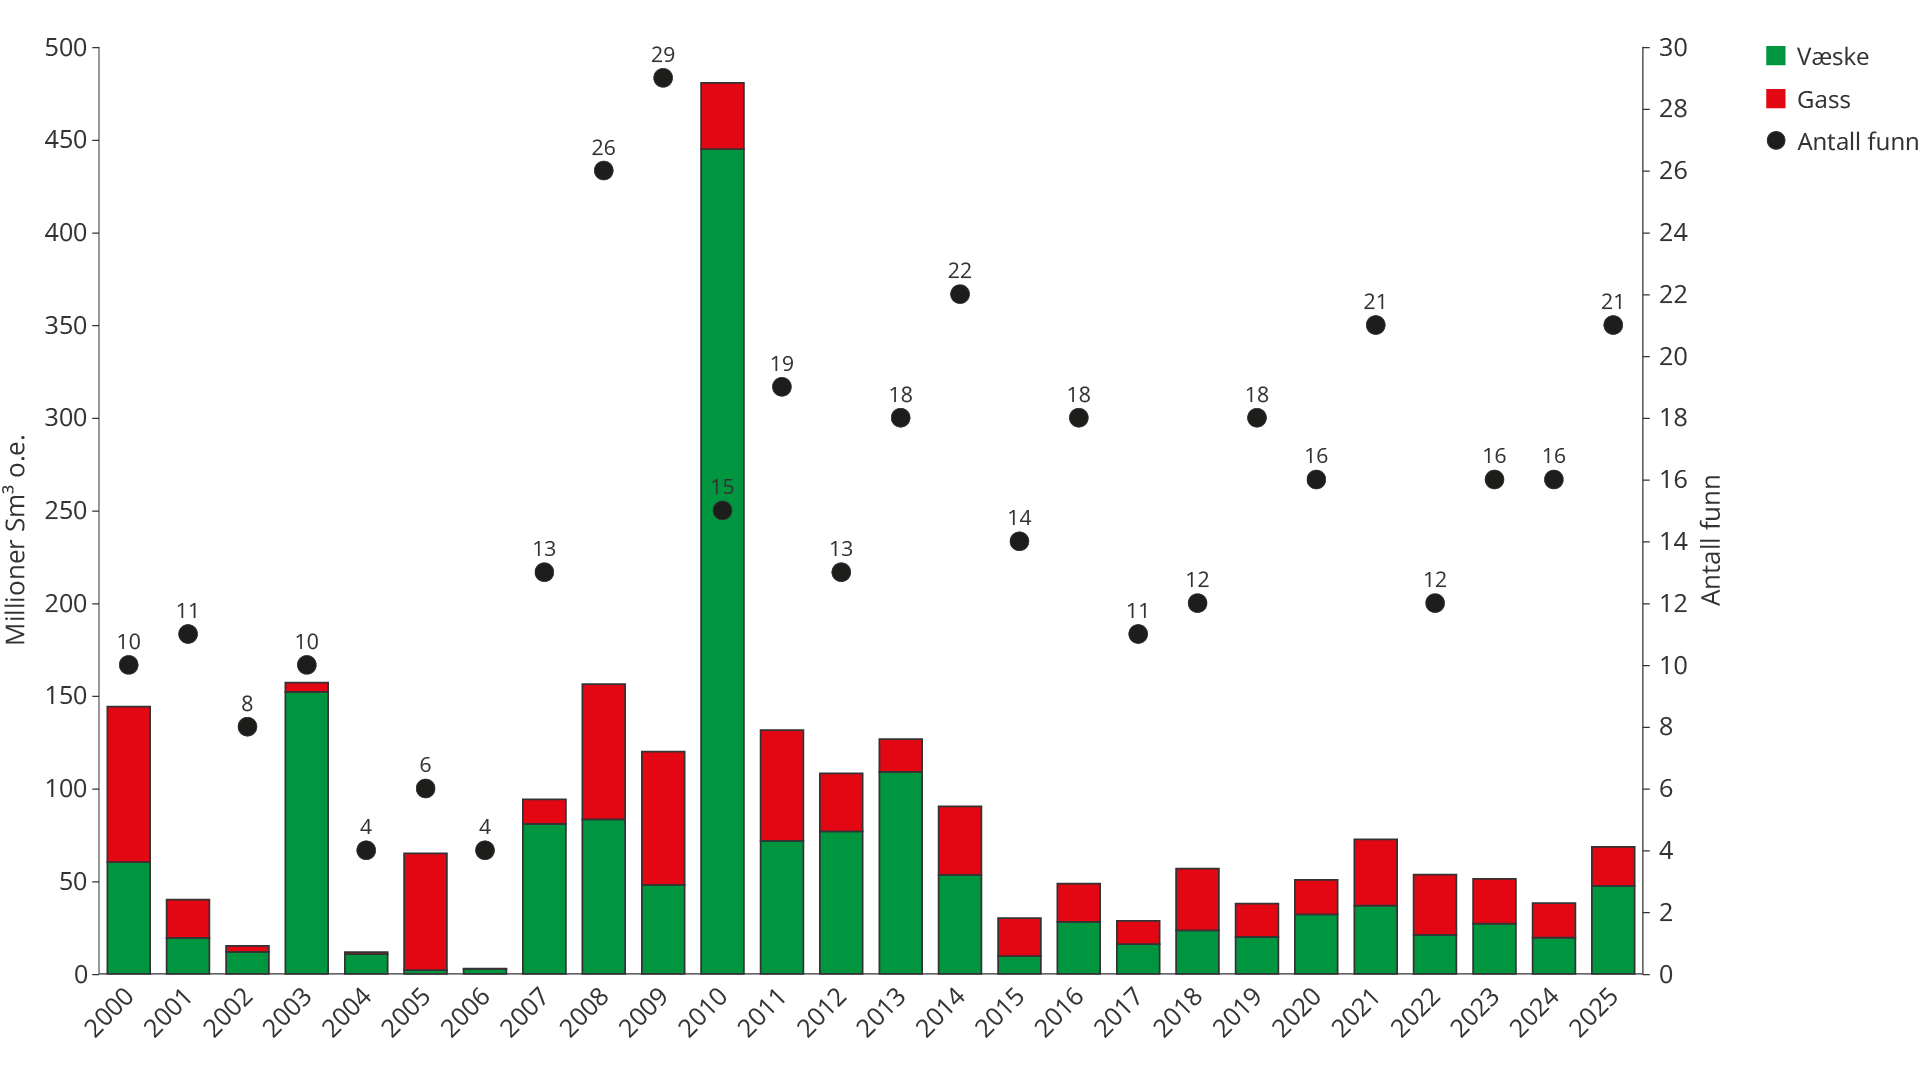
Figur 4.8 Antall funn og funnmengde per år (inkludert RK 6)
Flere funn er gjort etter at ny og avansert teknologi er tatt i bruk innen seismikk, prosessering og brønnboring. Ett eksempel er letekampanjen «Omega Alfa» (se faktaboks) som viser hvordan avansert boreteknologi gir større fleksibilitet og gjør det mulig å teste flere letemål i én og samme brønn.
«Omega Alfa» i det gamle Frigg-området
Aker BP boret letekampanjen «Omega Alfa» med brønnbanene 25/1 14 og sidestegene A–G i området ved de tidligere produserende feltene Frigg og Øst Frigg (Yggdrasil-området i Nordsjøen). Frigg-området er ett av de best kartlagte områdene på norsk sokkel, der gassfeltetene Frigg og Øst Frigg ble utbygd og senere stengt ned for over 20 år siden.
Tradisjonell leting ble lenge ansett som avsluttet. Brønnene retter seg mot tynne oljekolonner i Friggformasjonen, ofte under eller mellom gamle gasskontakter, som historisk ble vurdert som ikke-kommersielle eller for vanskelige å påvise.
Hovedhensikten var å påvise og avgrense gjenværende petroleumsforekomster i Friggformasjonen; særlig olje som etter tidligere gassproduksjon og trykkavlastning har re-migrert inn i Friggreservoaret.
Det ble brukt lange horisontale brønnbaner og flergrensboring, med opptil flere titallkilometer samlet reservoareksponering – langt utover hva som er vanlig for letebrønner. Avansert geostyring og sanntidsdata gjorde det mulig å holde brønnene innenfor tynne oljesoner med høy reservoarkvalitet over lange avstander.
Totalt ble det gjort funn i fire av brønnbanene (i fem forekomster), der prospektene «Omega», «Alfa», «Sigma», «Sigma NE» og «Pi» ga påvisninger, mens «Alfa Sør» var tørt. «Sigma NE» (25/1-14 C) var det største enkeltfunnet på sokkelen i 2025. Rettighetshaverne vurderer funnene som en del av utviklingen av Yggdrasil-området(18).
«Omega Alfa»-brønnene var spesielle, fordi de påviste betydelige mengder olje i et tidligere nedstengt og «ferdig utforsket» gassfelt, ved hjelp av ny presisjonsboring og lange horisontale brønnbaner. Brønnene påviste tynne, re-migrerte oljesoner som kan produseres lønnsomt.
Leteresultatene i 2025, som funnene 15/5‑8 S (Lofn) og 15/5‑8 A (Langemann) (se faktaboks), og letekampanjen «Omega Alfa» (25/1 14 A-G), viser at den teknologiske utviklingen har styrket selskapenes evne til å utnytte det eksisterende kunnskapsgrunnlaget på norsk sokkel.
«Lofn» og «Langemann» – funn i utforsket terreng
I Sleipnerområdet, et av de mest utforskede områdene på norsk sokkel, ble det ved hjelp av analyser av ny, bedre seismikk og re‑analyse av gamle kjerneprøver, påvist hydrokarbonførende sandsteiner. Brønnene 15/5‑8 S (Lofn) og 15/5‑8 A (Langemann) i utvinningstillatelse 1140 dokumenterer et gjenværende ressurspotensial i området.
Funnene består av gass og kondensat i sandsteinsreservoarer av høy kvalitet i Huginformasjonen (midtre jura) og er klassifisert som HTHT‑funn. Utvinnbare ressurser er foreløpig anslått til 5–18 millioner Sm³ o.e.(19). Nærhet til eksisterende infrastruktur gir potensial for effektiv innfasing, lave utbyggingskostnader og relativt lave utslipp per produsert enhet.
Kunstig intelligens (KI) og maskinlæring kan bidra til å øke leteeffektiviteten. Det gjelder særlig raskere seismisk tolkning og mer systematisk analyse av eksisterende brønndata. I godt utforskede områder med høy datadekning kan dette bidra til å avdekke oversett potensial for olje og gass – og re-vurdere prospekter som tidligere ble nedprioritert.
De fleste funnene i 2025 ble gjort i godt utforskede områder. Denne konsentrasjonen av leting i kjente områder reflekterer god avkastning, gjennom lavere teknisk risiko og kortere ledetid til produksjon. Samtidig innebærer utviklingen med lite leting i underutforskede områder at potensialet for ressurstilvekst gjennom større funn blir mindre sannsynlig, selv om også kjente områder kan by på store overraskelser som funnet av Johan Sverdrup.
Letevirksomheten på norsk sokkel i 2025 og delvis i 2026 følger dermed en etablert norsk og internasjonal trend. Hovedtyngden av leteaktiviteten foregår i godt utforskede områder i tråd med økt vekt til kapitaldisiplin.
Internasjonalt diskuteres nå om akselererende «natural decline-rate» globalt(20) tvinger de store oljeselskapene til å løse opp kapitaldisiplinen og dermed åpne for mer «frontier-leting»(21)(22).
Ny teknologi øker verdien av et unikt datagrunnlag
Norsk sokkel er ett av de best kartlagte havområdene i verden, med kontinuerlig seismisk datainnsamling (figur 4.9). Etter mange år med systematisk leting er datagrunnlaget rikelig (se faktaboks) og geologien i store deler av Nordsjøen og Norskehavet godt kartlagt.
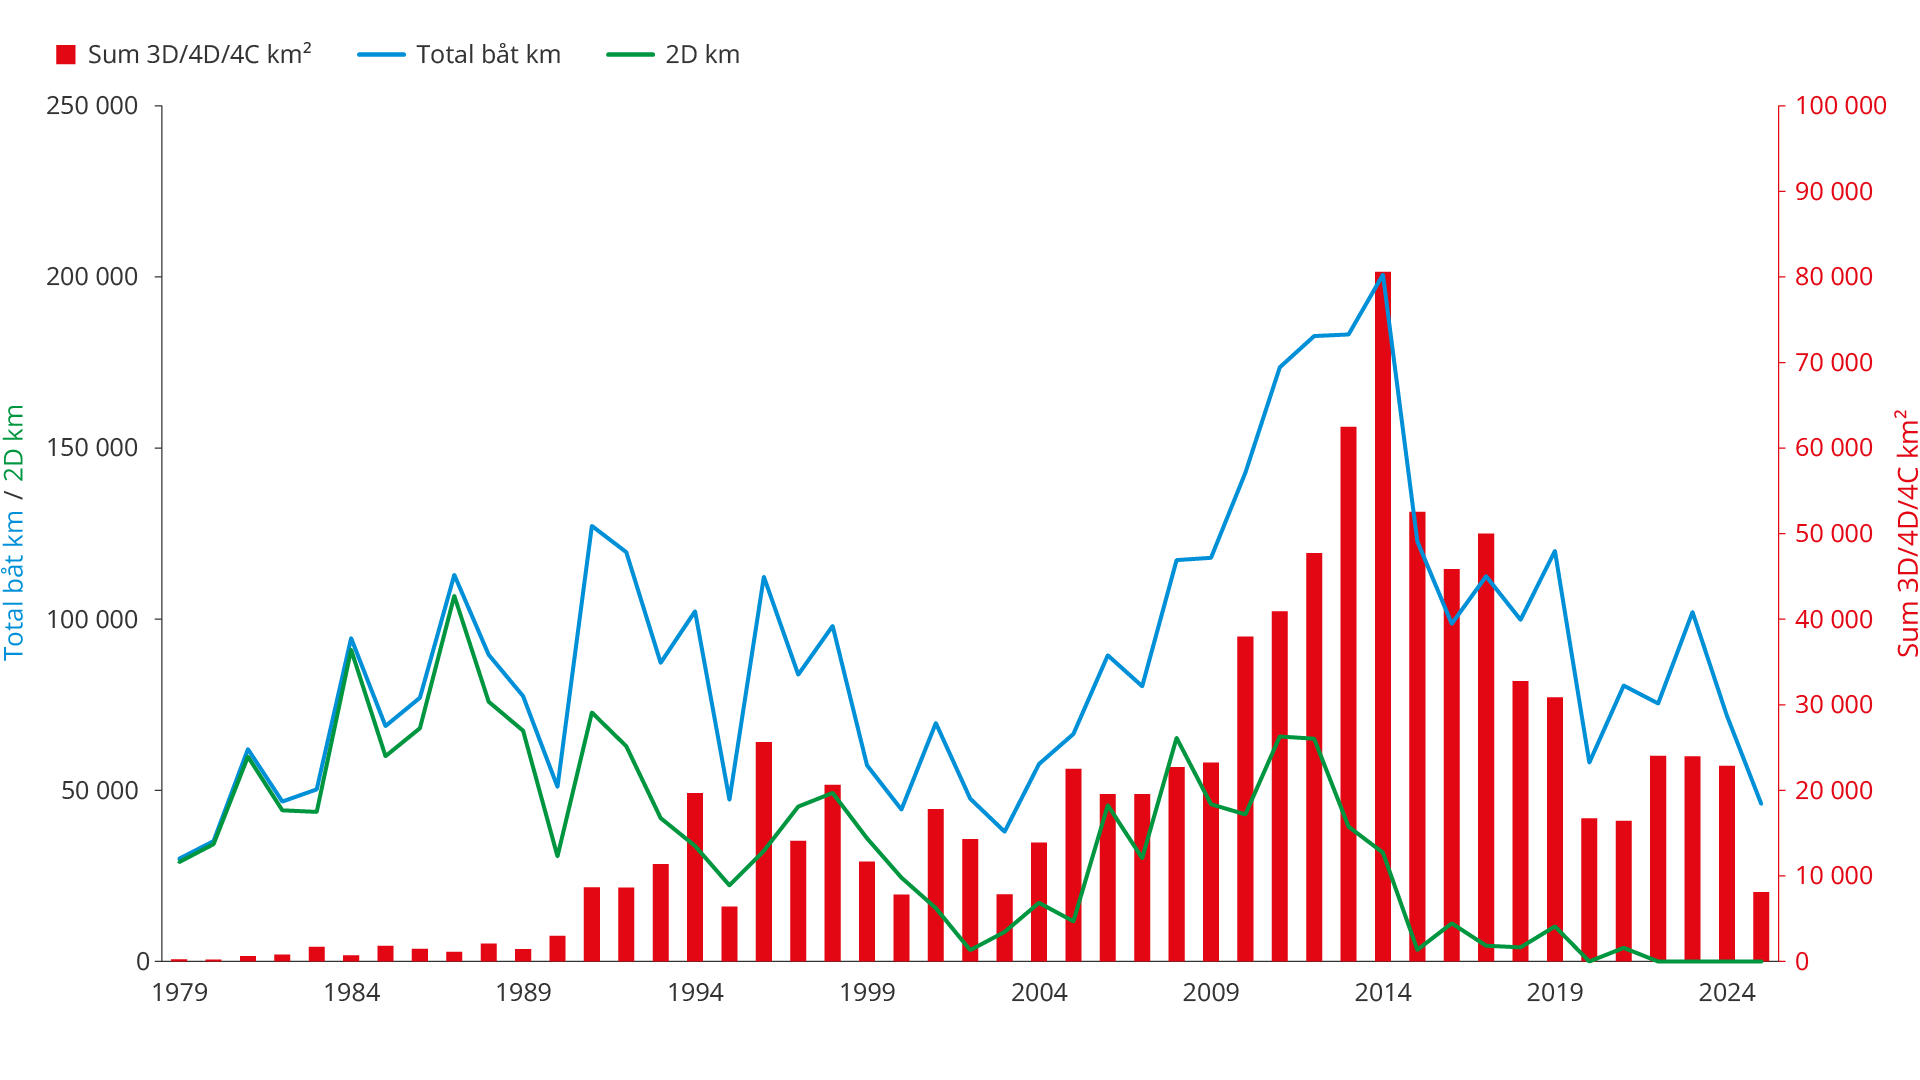
Figur 4.9 Historisk innsamling av seismiske data (1979–2025)
Diskos: 30 år med systematisk dataforvaltning
I 2025 markerte Diskos(24) sitt 30-årsjubileum. Databasen ble etablert i 1995 som et felles industriarkiv for seismiske data og brønninformasjon fra norsk sokkel, og har siden vokst til å bli en av verdens mest omfattende petroleumsdatabaser.
Rapportert datamengde økte fra om lag 16 petabyte i 2023 til om lag 22 petabyte i 2025, en vekst som gjenspeiler både økt aktivitet og forbedret standardisering av dataformater.
Diskos har gjennom 30 år bidratt til å gjøre norsk sokkel til en av verdens mest dataintensive petroleumsprovinser. Systematisk innsamling, lagring og deling av seismikk, brønndata og reservoarinformasjon har gitt et kunnskapsgrunnlag av internasjonal klasse(25). Kombinasjonen av høy datakvalitet, stor geografisk og geologisk variasjon og lange tidsserier gjør Diskos til en ressurs få andre petroleumsprovinser har tilgang til.
I databasen Diskos samles blant annet alle seismiske undersøkelser fra norsk sokkel. Etter at konfidensialitetsperioden for et datasett er utløpt, blir dataene tilgjengelige for Diskos medlemmer. Databasen inneholder i dag over 1 300 offentlige seismikkundersøkelser med totalt over 24 000 datasett fra tidlig på 1980-tallet og fram til i dag. Dette gjør norsk sokkel unik: ingen andre steder i verden har så mye seismikkdata samlet på ett sted – og som er gjort tilgjengelig på denne måten.
I 2025 ble det enda tydeligere at dette datagrunnlaget er et ideelt utgangspunkt for å trene KI-modeller tilpasset norske forhold, selv om datastrukturen kan bli bedre tilrettelagt(26). KI og maskinlæring muliggjør en kvalitativt annerledes prosessering av store datasett, fra seismisk tolkning til brønnplanlegging og reservoarsimulering.
Måling av kvalitet i KI-modeller
Det er krevende å vurdere hvor godt en KI-modell besvarer komplekse faglige spørsmål. For å kunne måle kvaliteten på svar innen geofaglige og petroleumstekniske problemstillinger på norsk sokkel, har Force(27)-konsortiet publisert et åpent datasett med 1 100 spørsmål og tilhørende svar. Datasettet er basert på rapporter og data fra Diskos.
Datasettet gir industrien og andre aktører som arbeider med undergrunnen på norsk sokkel et felles grunnlag for å måle, sammenligne og videreutvikle bruken av KI i faglige analyser.
Høy brønntetthet per arealenhet viser områder som er relativt godt utforsket, mens lav brønntetthet peker på områder som er mindre utforsket. Nordsjøen og deler av Norskehavet er godt kartlagt, med både høy brønntetthet og god seismisk dekning (figur 4.10).
Layers
Figur 4.10 Kartet inneholder flere lag som kan slås på og av. Lagene viser brønntetthet (undersøkelsesbrønner), tid (måneder) et areal har vært tildelt, antall ganger areal har blitt tildelt og tiden siden sist arealet har vært tildelt.
Sentrale deler av Nordsjøen, særlig områdene rundt Oseberg, Troll, Gullfaks, Sleipner og Ekofisk, er de tydeligste eksemplene på godt utforskede områder. Det samme gjelder store deler av Haltenbanken i Norskehavet.
I Barentshavet er det i hovedsak Hammerfestbassenget som nærmer seg et tilsvarende utforskningsnivå. Selv der gjelder dette primært juranivåene, mens dypere letemodeller fortsatt er lite utforsket.
Et område kan være godt utforsket for kjente letemodeller og samtidig være stratigrafisk underutforsket. Sentrale Nordsjøen er for eksempel godt kartlagt i midtre og øvre jura, mens pre jura nivåer og paleozoikum i liten grad er testet.
I modne områder som Nordsjøen og deler av Norskehavet er det samlet inn omfattende konvensjonell seismikk, som er reprosessert for bedre avbildning. Nær eksisterende infrastruktur brukes havbunnsseismikk for å forbedre avbildning og hvor innsamling av konvensjonell seismikk ikke er mulig.
De siste ti årene har den teknologiske utviklingen gjort havbunnsseismikk mer utbredt. Økt prosesseringskapasitet gir bedre beslutningsgrunnlag enn tidligere, og muliggjør større undersøkelser både til avbildning av reservoarer i felt og funn – og av letemuligheter (prospekter).
Seismiske metoder i infrastrukturtette områder
Konvensjonell streamerseismikk og dens begrensninger
I konvensjonell marin seismikk sendes lydpulser fra luftkanonrekker, mens signalene registreres av hydrofoner i lange kabler (streamere) som slepes bak fartøyet. Metoden er arealeffektiv og dekker store områder per undersøkelse. I nærheten av infrastruktur er streamerseismikk krevende, fordi fartøyene må manøvrere rundt faste innretninger. Dette begrenser tilgangen til enkelte områder. Streamerseismikk gir belysning av undergrunnen i én retning, og dette kan redusere avbildningskvaliteten i områder med kompleks geologi.
Multi-azimuth -data gir bedre avbildning
I områder med krevende geologi er det en fordel å belyse undergrunnen fra flere retninger. Ved å kombinere streamerdatasett samlet inn i ulike retninger kan prosesseringen gi vesentlig bedre avbildning enn data samlet inn i én retning. På norsk sokkel har selskaper de siste årene samlet inn store datasett som prosesseres sammen med eldre seismikk, samlet inn i andre retninger, for å forbedre datakvaliteten.
Havbunnsseismikk – to hovedmetoder
I områder med tett infrastruktur flyttes mottakerne fra nær havoverflaten til havbunnen, mens kilden beveger seg over området. Dette gir i praksis data med svært høy fleksibilitet. Denne tilnærmingen kalles Ocean Bottom Seismic (OBS) og omfatter hovedmetodene havbunnskabel og havbunnsnoder.
Havbunnskabel (OBC)
Ved OBC legges instrumenterte kabler ut på havbunnen fra eget fartøy. Metoden gir bedre datakvalitet enn konvensjonell seismikk i infrastrukturtette områder, men kabelen er relativt rigid. Dette krever nøye planlegging rundt eksisterende innretninger og gir begrenset fleksibilitet. I dag er havbunnskabler stadig mindre brukt. Næringen har i stor grad gått over til havbunnsnoder.
Havbunnsnoder (OBN)
OBN benytter selvstendige, batteridrevne instrumentpakker som plasseres individuelt på havbunnen med ROV eller spesialfartøy. Nodene registrerer data over en definert periode og hentes deretter opp. Den løse utplasseringen gir høy fleksibilitet og gjør det mulig å plassere mottakere tett på innretninger, rørledninger og andre havbunnsanlegg. Datatetthet og geometri kan tilpasses formålet, mens kildefartøyet opererer med større manøvreringsrom.
Fullbølgeinversjon
Fullbølgeinversjon (Full Waveform Inversion, FWI) er en prosesseringsmetode som utnytter hele det seismiske signalet, noe som gir bedre og mer detaljert avbildning av undergrunnen. Dette fører til mindre geologisk usikkerhet og mer presise borebeslutninger. Havbunnseismikk gir svært gode resultater i fullbølgeinversjon, fordi datagrunnlaget er rikt og gir avbildning i alle retninger. Dette gjør det lettere å identifisere mindre prospekter og realisere mindre funn i modne områder nær eksisterende infrastruktur.
4D-seismikk og repeterbarhet i produserende felt
4D-seismikk, gjentatte seismiske opptak over tid, er et sentralt verktøy for overvåking av produserende felt. Metoden brukes til å følge væskebevegelser, identifisere gjenværende ressurser og vurdere effekten av injeksjonstiltak. På norsk sokkel er 4D-seismikk utbredt i modne felt som Ekofisk, Gullfaks og Oseberg.
For pålitelige 4D-resultater er repeterbarhet avgjørende. Store felt har ofte fast installerte innsamlingssystemer (Permanent Reservoir Monitoring, PRM) som gir den beste repeterbarheten. OBN gir også særlig gode forutsetninger fordi nodene kan plasseres på samme sted med høy presisjon ved gjentatte opptak. Dette gir mer konsistente data enn konvensjonell seismikk og gjør OBN til foretrukket metode i store, modne felt med mye infrastruktur.
Avanserte seismiske teknologier gjør det mulig å målrette leting og utvikling av små, komplekse eller tidligere oversette forekomster nær eksisterende infrastruktur. Eksempler er «Lofn» og «Langemann», som ble funnet i 2025 i godt utforskede områder. Funnene ble gjort basert på blant annet tolkninger av ny havbunnsseismikk og oppdatert geologisk tolkning. Det viser at det finnes potensial også i områder som er vurdert å være godt utforsket.
Slike funn er viktige, ikke bare fordi de tilfører ressurser, men også fordi de gir ny kunnskap. Bedre datakvalitet, forbedrede avbildningsteknologier, KI og nye geologiske hypoteser kan endre forståelsen av undergrunnen, også i de mest utforskede områdene.
Store muligheter i underutforskede områder
Leting nær eksisterende infrastruktur kan ikke alene gi tilstrekkelig ressurstilvekst over tid. En balansert letestrategi må derfor kombinere fortsatt aktivitet i godt utforskede områder med tiltak som stimulerer geologisk nytenking og økt innsats i områder med høyere ressurspotensial med mulighet for større funn.
Selv i områder som er åpnet for petroleumsvirksomhet, finnes det fortsatt store underutforskede arealer. Dette gjelder store deler av Barentshavet sør, deler av dypvannsområdene og kystnære områder i Norskehavet og enkelte områder i Nordsjøen. I slike områder er det større muligheter for å gjøre store funn.
Underutforskning forstås vanligvis geografisk, som områder med få brønner, begrenset seismisk dekning og umoden letemodellforståelse. Denne tilnærmingen fanger imidlertid ikke opp at også dypere stratigrafiske nivåer og alternative letemodeller innenfor godt utforskede områder kan være like lite testet som geografiske områder.
Områder kan være lite utforsket fordi de mangler tilgang på infrastruktur, ikke er åpnet for petroleumsvirksomhet eller har høye kostnader, for eksempel som følge av lange avstander og dype eller utfordrende reservoarer, som gjør leting mindre attraktivt.
Stratigrafisk underutforskning skyldes i stor grad teknologiske begrensninger. Særlig begrensninger i seismisk avbildning, umoden letemodellforståelse og operatørenes letestrategi er viktige årsaker. Kapitaldisiplin og manglende risikovilje gjør at selskapene ofte prioriterer kjente letemodeller med påvist lønnsomhet framfor å teste dypere eller alternative stratigrafiske nivåer, også i godt utforskede områder.
Kunnskapseksternaliteter bidrar også til at enkelte områder er underutforsket. Leting gir kunnskap, og resultater fra boring, seismikk og geologiske modeller har verdi utover det som tilfaller den enkelte aktør. Dette kan gi lavere leteaktivitet enn det som er samfunnsøkonomisk ønskelig. Statlig finansiering av stratigrafiske brønner, seismisk kartlegging og mer effektiv datadeling gjennom Diskos kan bidra til å redusere denne markedssvikten.
Kunnskapseksternaliteter
Kunnskapseksternaliteter oppstår når informasjon generert av én aktørs leteboring tilfaller andre aktører uten full kompensasjon. Kunnskap om geologi, stratigrafisk kolonne, trykk/temperaturregime, kildebergart og reservoarkvalitet er i stor grad ikke-ekskluderbar og ikke-rivaliserende etter at den er produsert. Den som borer, bærer hele kostnaden; mange aktører høster læringseffektene.
Nye kildebergarter og umodne letemodeller
Utbredte naturlige utsivinger på norsk sokkel
Naturlige utsivinger av gass og olje er utbredt på norsk sokkel(28). Flere tusen utsivingspunkter for metangass er kartlagt på havbunnen, hovedsakelig i Barentshavet. Regionen er dermed en av verdens mest aktive for metanutslipp under vann.
Naturlig oljeutsiving er også påvist enkelte steder, blant annet utenfor Svalbard og i sørlige Nordsjøen.
Funnene bygger på forskningstokt og undersøkelser fra Sokkeldirektoratet og samarbeidende fagmiljøer de siste årene. Formålet har vært å forstå de underliggende petroleumssystemene. Undersøkelsene viser at utsivingene i stor grad styres av geologiske forhold. Forekomsten er særlig høy der tidligere istidserosjon har svekket overliggende bergarter.
Studiene har også avdekket en tidligere oversett, ung kildebergart vest for Svalbard. Funnet er basert på geokjemisk analyse av olje fra en havbunnsutsiving.
Ung kildebergart i Norskehavet – en mulig ny letemodell
En ung kildebergart med stor utbredelse i Norskehavet ble påvist i 2024(29). Funnene bygger på studier av naturlige oljeutsivinger (seeps) og kobler disse til tidlig–midtre miocene intervaller i flere vitenskapelige brønner og letebrønner.
Kildebergarten er avsatt i et stort delta, som kan sammenlignes med slik Niger- og Kongodeltaene utenfor Vest-Afrika ser ut i dag. Kildebergarten har mange steder ikke vært begravd dypt nok til at den har generert olje.
Bassengmodellering viser likevel at bergarten kan være oljemoden der den ligger dypere, blant annet under Bjørnøyvifta, og kan ha betydning for letemuligheter i deler av eksisterende TFO-areal i Norskehavet.
Finnmarksplattformen i Barentshavet – umodne letemodeller:
Det utvidede TFO-arealet på Finnmarksplattformen omfatter flere letemodeller for videre kartlegging. Seismiske data viser forkastningsstrukturer i berggrunnen med mulige strukturelle og stratigrafiske feller.
Norskehavet vest – ressurser under basalten
Tilgjengelige data og geologiske analyser indikerer et petroleums¬potensial under vulkanske avsetninger på norsk sokkel, blant annet i vestlige deler av Møre og Vøringbassengene(30). Usikkerheten er imidlertid betydelig.
Utfordringene er både geologiske og teknologiske. Avbildningen under basaltlag er i dag begrenset, noe som gir betydelig usikkerhet i tolkningen av letemodellene.
Videreutvikling av geofysiske metoder kan gi bedre grunnlag for utforskning av disse områdene på norsk sokkel. Med dette kan områdene utvikle seg til noen av de mest interessante leteområdene i Europa.
Hva er problemet med basalt?
Basalt kan påvirke flere sentrale elementer i et petroleumssystem og øker dermed den samlede geologiske risikoen. I områder med vulkanske avsetninger er seismisk avbildning særlig krevende, både av basaltlaget og av strukturer under dette.
Basalt reflekterer, sprer og absorberer seismisk energi, noe som kan skape støy og multiple refleksjoner, og resulterer i at svært lite signal trenger gjennom basalten og returnerer til mottakerne. Variasjon mellom lavaflommer, breksjer og vesikler gir ytterligere usikkerhet i hastighetsmodeller og dybdemigrering. Samtidig svekkes signalet, og muligheten til å avbilde dypere strukturer reduseres.
Varme fra basalt og magmatiske intrusjoner kan forskyve modningen av kildebergarter og forstyrre samspillet mellom hydrokarbongenerering, migrasjon og felledannelse. Basalt har lav permeabilitet og kan hindre migrasjon, men sprekker og kontaktsoner kan skape uforutsigbare lekkasjeveier. I tillegg øker basalt bore- og operasjonell risiko gjennom harde bergarter, lav borehastighet, høy slitasje og redusert forutsigbarhet i poretrykk og reservoardybder.
Ny seismikkteknologi, bedre prosesseringsverktøy og KI-drevet tolkning kan bidra til å avdekke letemodeller som ikke er identifisert i dag. Dette gjelder særlig dypvannsområder i Norskehavet og randsonen til etablert leteaktivitet, blant annet i Barentshavet.
Letemodeller av denne karakteren lar seg ikke kvantifisere med eksisterende verktøy, fordi det per definisjon er uklart hva det skal letes etter. De befinner seg utenfor dagens metodiske og begrepsmessige rammer, ikke på grunn av mangel på data, men fordi de krever konseptuelle gjennombrudd snarere enn gradvis innsamling av mer data. Ressurser knyttet til slike modeller omtales gjerne som uforutsette ressurser(31) eller «unknown unknowns», det vi ikke vet at vi ikke vet(32).
Knowns and Unknowns
«Known knowns» er kjente felt og reserver i produksjon. «Known unknowns» er uoppdagede ressurser innenfor etablerte geologiske modeller som estimerer og inngår i ressursberegninger. «Unknown unknowns» er ressurser knyttet til letemodeller som ennå ikke er konseptualisert, og som derfor faller utenfor eksisterende estimeringsrammeverk.
En fjerde kategori er «unknown knowns»(33) som er kunnskap som er implisitt til stede, men ikke eksplisitt artikulert eller problematisert. Innenfor leting etter olje og gass kan dette være tause antakelser om hvilke letemodellkonsepter som er «realistiske», hvilke reservoartyper som anses som kommersielle, eller hvilke provinser som oppfattes som modne. Slike føringer ligger i praksis til grunn for screening, tolkning og beslutninger, uten nødvendigvis å inngå i eksplisitte modeller eller anslag.
«Unknown unknowns» viser til grensene for hva som kan tenkes, mens «unknown knowns» viser til hva som ikke blir utfordret. Historisk har ny teknologi og geologisk nytenking vist evne til å flytte ressurser fra «unknown unknowns» til «known unknowns», og i noen tilfeller helt fram til funn. Samtidig har viktige gjennombrudd også kommet når etablerte antagelser, det «alle vet», blir utfordret. I så måte handler innovasjon i letevirksomhet ikke bare om å oppdage det ukjente, men også om å synliggjøre og revidere det ureflekterte i det kjente.
Barentshavet – begrenset gasseksportkapasitet
Nordområdene har det største gjenværende ressurspotensialet på norsk sokkel. Store deler av Barentshavet er fortsatt lite utforsket, og betydelige arealer er ikke åpnet for petroleumsvirksomhet. Realisering av dette potensialet forutsetter at infrastrukturen utvikles, særlig gasseksportkapasitet.
Hammerfest LNG – eneste eksportkapasitet
Hammerfest LNG på Melkøya er i dag den eneste operative infrastrukturen for gasseksport fra Barentshavet. Anlegget er fullt utnyttet av Snøhvitfeltet og ventes å være fylt med påviste ressurser fram mot rundt 2050 (figur 4.11).
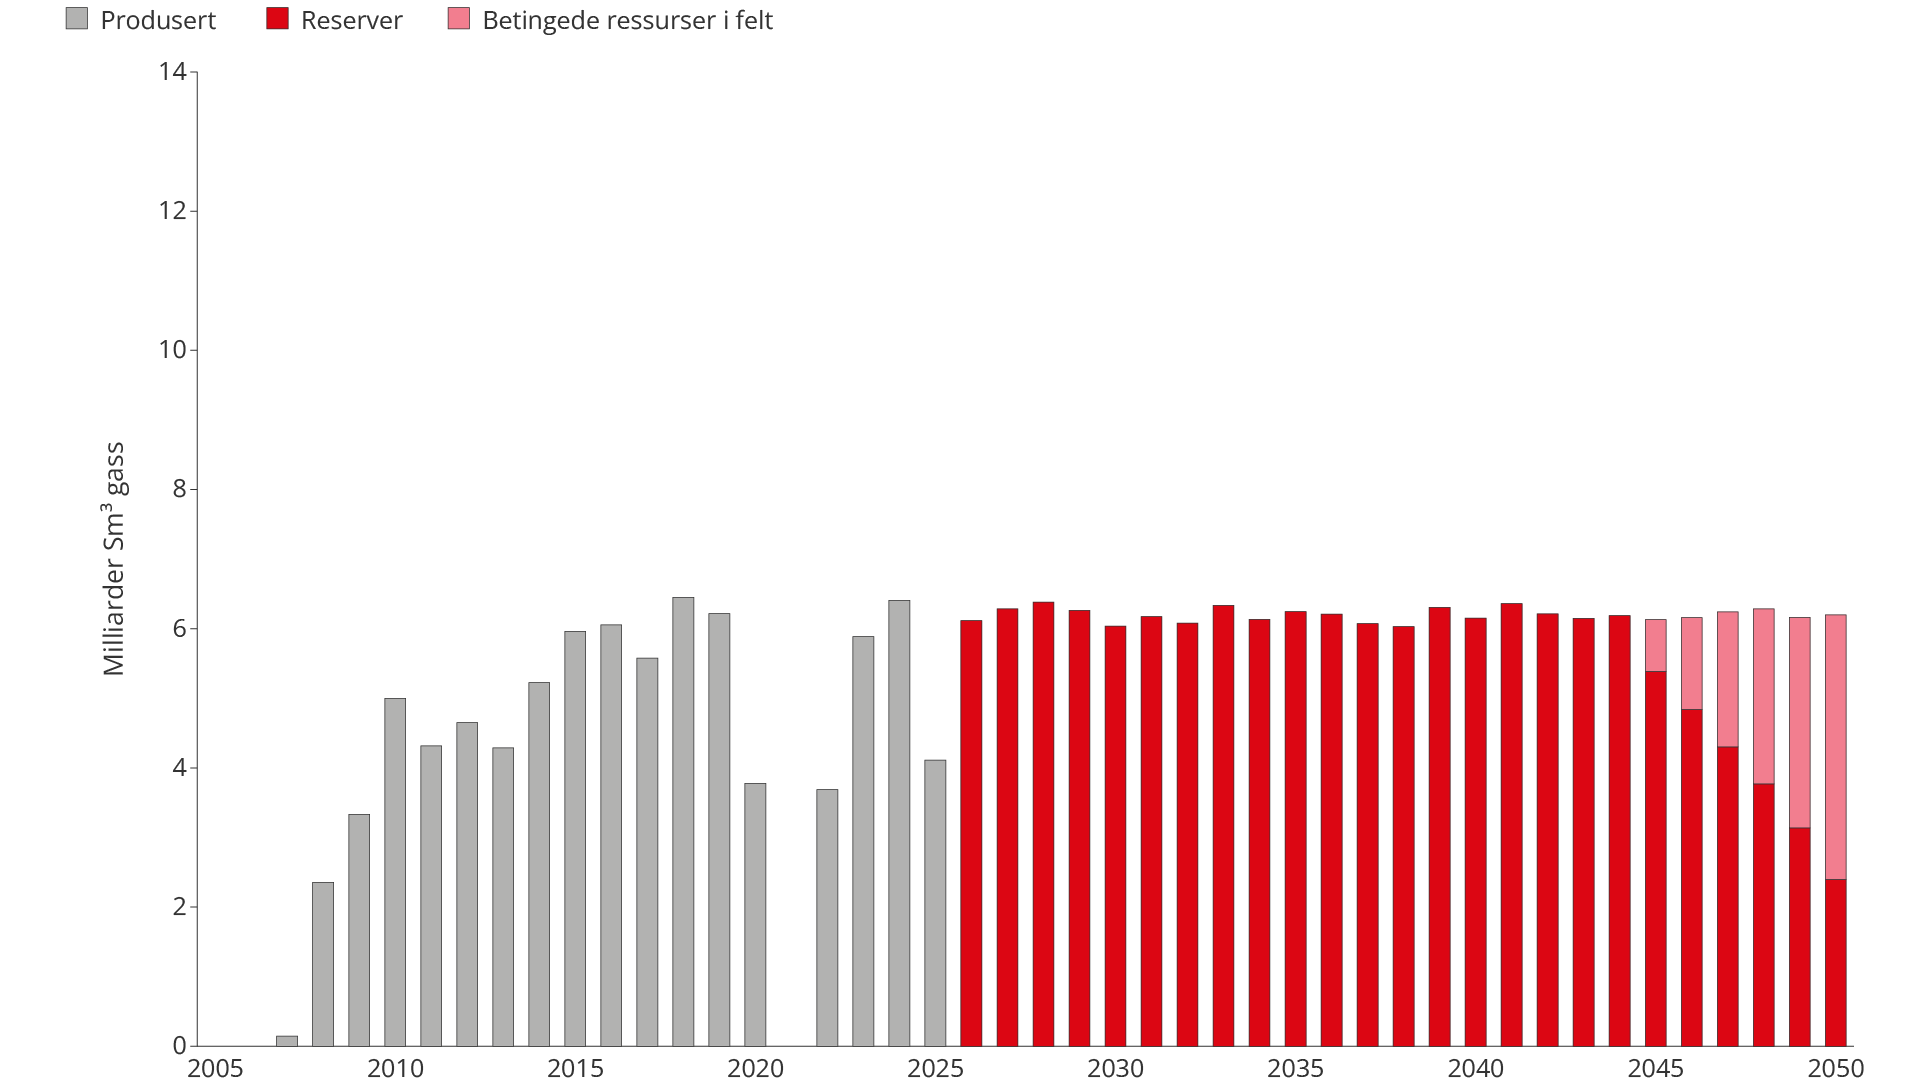
Figur 4.11 Mulig forløp for gasseksport fra Barentshavet, gitt dagens eksportkapasitet
Gjenværende påviste gassressurser i Barentshavet er om lag 230 milliarder Sm3, men begrenset gasseksportkapasitet (om lag 6 milliarder Sm3 per år) bremser utviklingen.
Den begrensede gasseksportkapasiteten i Barentshavet gjør at alle ressurser i området må konkurrere om samme infrastruktur. Dette gjelder felt i produksjon, funn under vurdering og framtidige funn. Resultatet er utsatt inntektsstrøm og svakere lønnsomhet. Uten økt gasseksportkapasitet risikerer betydelige ressurser med stort verdipotensial å bli liggende igjen, herunder at de ikke blir utforsket.
For oljefelt med assosiert gass gir økt kapasitet for gasseksport mer effektiv drift. Overskuddsgass som ikke trengs til injeksjon for å øke oljeutvinningen, kan eksporteres og selges. Brønner som i dag strupes på grunn av høy gassandel, kan produsere nær sin faktiske kapasitet, og feltene kan drives med mer effektive dreneringsstrategier.
Økt eksportkapasitet gjør det mulig å produsere gass i tråd med brønnenes faktiske leveringsevne, og ikke begrenset av tilgjengelig infrastruktur. Gassfunn kan dermed settes i produksjon tidligere og med høyere produksjonsrate fra oppstart.
Økt eksportkapasitet kan bidra til raskere utvikling av Barentshavet som petroleumsprovins i en periode der Nordsjøen og Norskehavet er i strukturell nedgang.
Som figur 4.12 viser, kan økt eksportkapasitet gi ledig kapasitet for påviste ressurser og nye funn opptil 20–30 år tidligere enn med dagens begrensninger. Dette kan gi en stor verdigevinst for både olje og gass i Barentshavet.
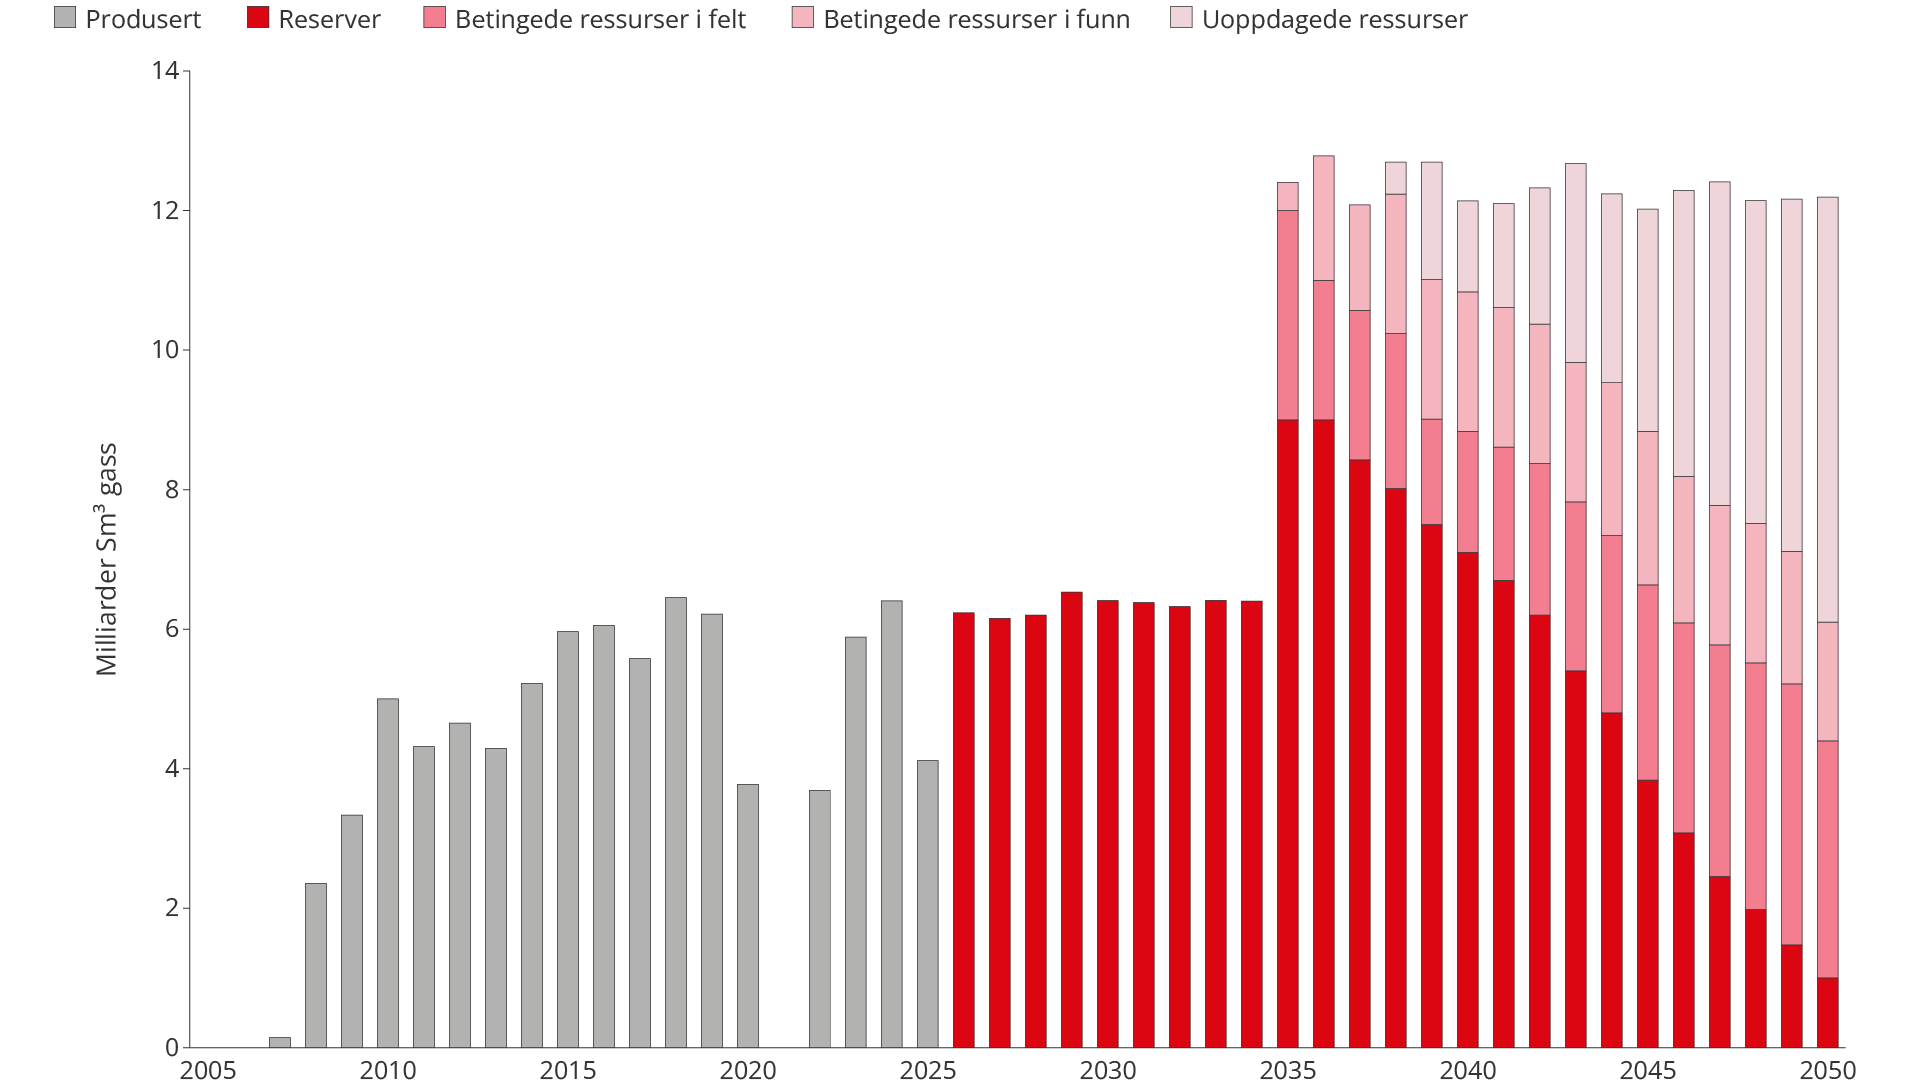
Figur 4.12 Mulig forløp for gasseksport fra Barentshavet, eksemplifisert ved doblet eksportkapasitet
Gassco og Sokkeldirektoratet har over flere år analysert grunnlaget for økt kapasitet for gasseksport fra Barentshavet.
Studien i 2023 viste blant annet at økt gasseksportkapasitet kan gi raskere utvikling av påviste ressurser og være samfunnsøkonomisk lønnsomme under gitte forutsetninger(34). Analysene var basert på et konservativt ressursgrunnlag både for påviste og uoppdagede ressurser og omfattet ikke effektene for oljeproduksjonen.
I 2025 fortsatte Gassco arbeidet med å vurdere mulige eksportløsninger for gass i Barentshavet, som følge av de tidligere studiene(35). Arbeidet ble senere satt på pause i påvente av økt ressurstilvekst fra leting.
Uåpnede områder – hav av muligheter
Muligheten for å gjøre store funn er større i de uåpnede områdene enn i områder som allerede er åpnet for petroleumsvirksomhet. Her kan det være nye og ubekreftede letemodeller.
Historisk erfaring viser at de første letebrønnene i en ny provins har systematisk høyere sannsynlighet for å påvise store forekomster enn brønner i modne områder.
Dette er også erfaringene på norsk sokkel. Ekofisk, Statfjord og Troll ble alle påvist i en tidlig fase. De mest attraktive strukturene i en letemodell bores først, og funnene er gjerne langt større enn dem som gjøres senere i utforskningsforløpet.
En uåpnet provins representerer dermed en annen risikofordeling; ikke nødvendigvis høyere forventet verdi, men en fordeling med større sannsynlighet for store funn.
De uåpnede områdene på norsk sokkel er Skagerrak, Trøndelag I, Nordland IV–VII, Troms II, vestlige Norskehavet, Vestmarginen, Barentshavet nord og Jan Mayen (figur 4.13). Områdene dekker store arealer og representerer et bredt spekter av geologiske provinser, fra kystnære områder til dyphavsbassenger og arktiske strøk.
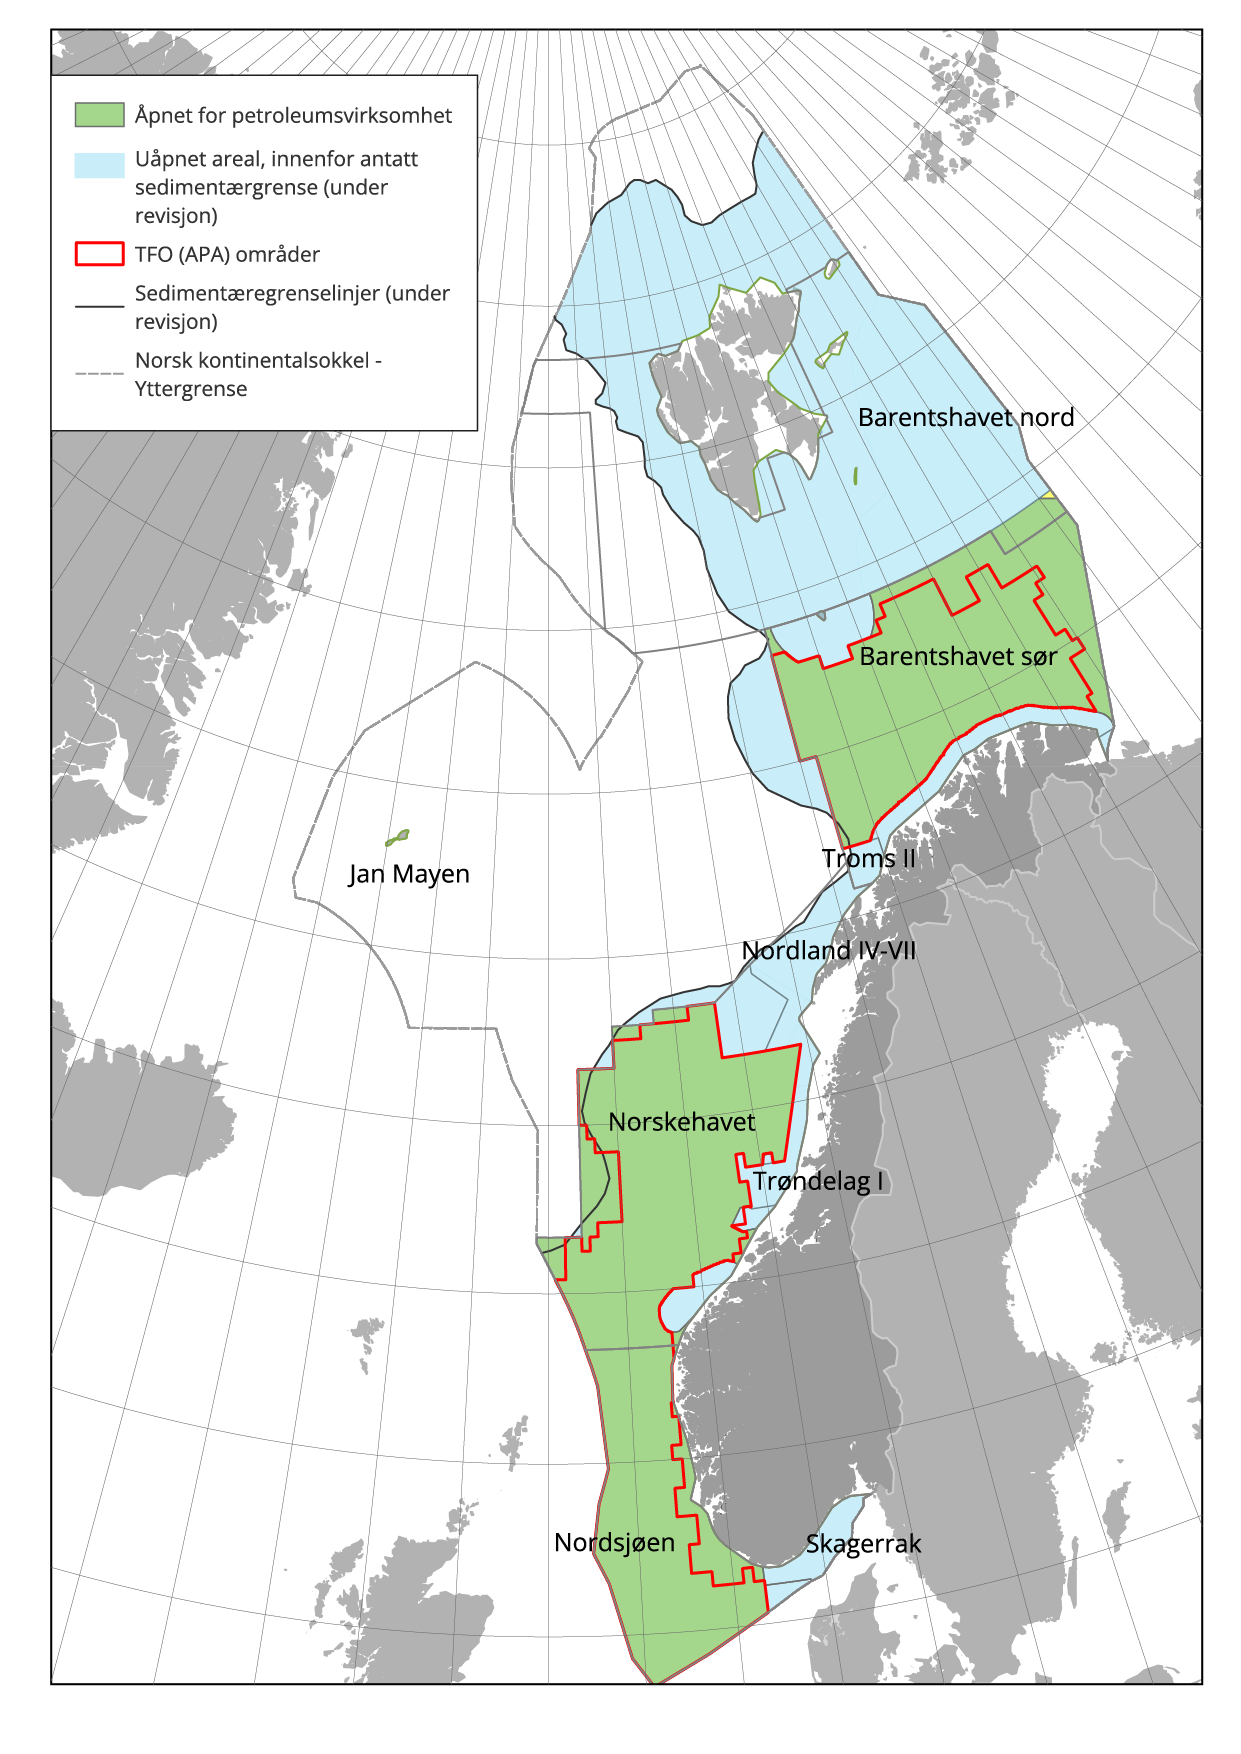
Figur 4.13 Arealstatus norsk kontinentalsokkel
Felles for de uåpnede områdene er at de er lite kartlagt sammenlignet med åpne deler av sokkelen. Det geologiske kunnskapsgrunnlaget bygger derfor i hovedsak på seismiske data, grunne boringer, undersøkelser på land og erfaringer fra nærliggende åpne områder og sammenlignbare geologiske provinser. Datadekningen varierer mellom områdene og datakvaliteten er svært vekslende, noe som gir gjennomgående høy geologisk usikkerhet. Datasettene er gamle og holder ikke standarden og kvaliteten som nye datasett fra åpnede områder.
I enkelte områder, særlig i Barentshavet nord, viser tilgjengelige data og kartlagte strukturer et betydelig ressurspotensial. Samtidig er letemodeller og petroleumssystemer i hovedsak ubekreftet, ettersom det ikke er boret undersøkelsesbrønner. I andre områder, som Skagerrak og de mest kystnære delene av Norskehavet, vurderes ressurspotensialet som begrenset.
For Vestmarginen og vestlige del av Norskehavet foreligger det i dag ikke tilstrekkelig datagrunnlag til å gjennomføre kvantitative ressursberegninger. Nye observasjoner og pågående studier av naturlige olje- og gassutsivinger indikerer likevel at aktive petroleumssystemer kan være til stede. Ytterligere datainnsamling er nødvendig for å redusere usikkerheten og gi et tilstrekkelig grunnlag for ressursvurderinger.
Jan Mayen-området skiller seg fra øvrige uåpnede områder med omfattende vulkanisme og kompleks geologi. Ressursvurderingene er derfor særlig usikre, selv om det finnes indikasjoner på mulige letemodeller i sedimentære sekvenser under og mellom vulkanske bergarter.
Lønnsomhet av leting 2000–2025
I perioden 2000–2025 har leteaktiviteten på norsk sokkel vært omfattende. Det er boret over 1 000 letebrønner, hvorav om lag 730 er undersøkelsesbrønner og rundt 300 er avgrensningsbrønner. Letekostnadene i perioden er anslått til nær 800 milliarder kroner, inkludert kostnader knyttet til tørre brønner.
Metodikk
Sokkeldirektoratets lønnsomhetsanalyse tar utgangspunkt i inntektene fra funn som er gjort i perioden 2000 til 2025, fratrukket alle kostnader, inkludert letekostnader og nedstengningskostnader. Letekostnadene omfatter både leting som har gitt funn og leting som ikke har påvist ressurser.
Inntekts- og kostnadsgrunnlaget er basert på historiske tall fram til og med 2024. Framtidige inntekter og kostnader er basert på revidert nasjonalbudsjett 2026 og Energidepartementets beregningstekniske priser for olje og gass.
Inntekts- og kostnadsstrømmene er diskontert til samme år (2026), hvor det er benyttet 7 prosent framtidig diskonteringsrate og 4 prosent historisk diskonteringsrate(36).
Undersøkelsesbrønnene har resultert i om lag 370 funn, som tilsvarer en teknisk funnrate på rundt 50 prosent.
Av de påviste funnene er rundt 240 enten satt i produksjon eller forventet bygget ut. Om lag 100 av disse er allerede satt i produksjon, rundt 40 besluttet utbygget og 100 forventes bygget ut. De øvrige funnene vurderes som ikke lønnsomme under gjeldende forutsetninger, blant annet på grunn av begrenset størrelse eller krevende forhold.
De utbyggbare funnene representerer samlede utvinnbare ressurser på nær 2 000 millioner Sm3 o.e. Samlede investeringer i utbygging, samt kostnader til drift og nedstengning for funnene gjort i perioden, er anslått til om lag 2 700 milliarder kroner. Samlede inntekter fra disse funnene er anslått til over 9 000 milliarder kroner (figur 4.14).
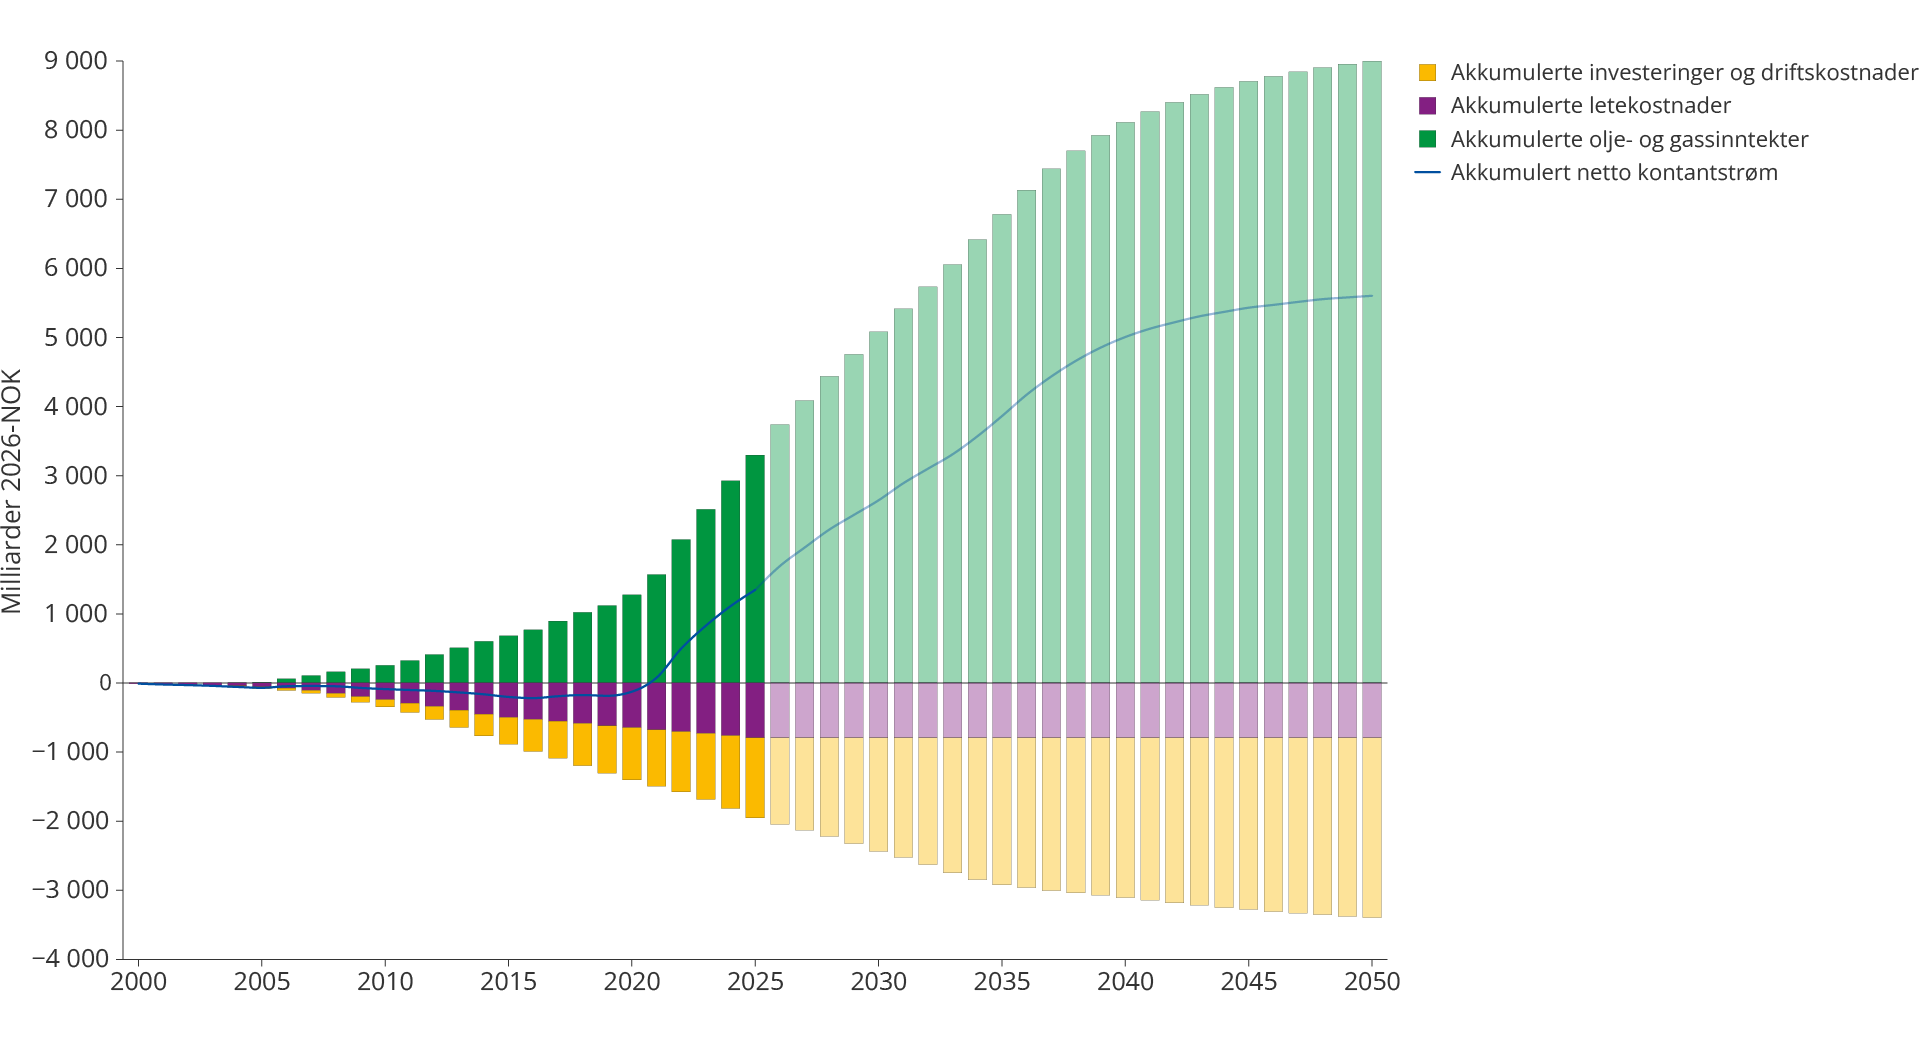
Figur 4.14 Estimert akkumulert kontantstrøm fra letevirksomheten i perioden 2000–2025
Når alle kostnader, inkludert letekostnader, trekkes fra, gir dette en samlet netto kontantstrøm på rundt 5 500 milliarder kroner. Med en diskonteringsfaktor på 7 prosent tilsvarer dette en netto nåverdi på nær 4 000 milliarder kroner (figur 4.15). Figuren viser at leting etter olje og gass på norsk sokkel i dette årtusenet har vært svært lønnsom.
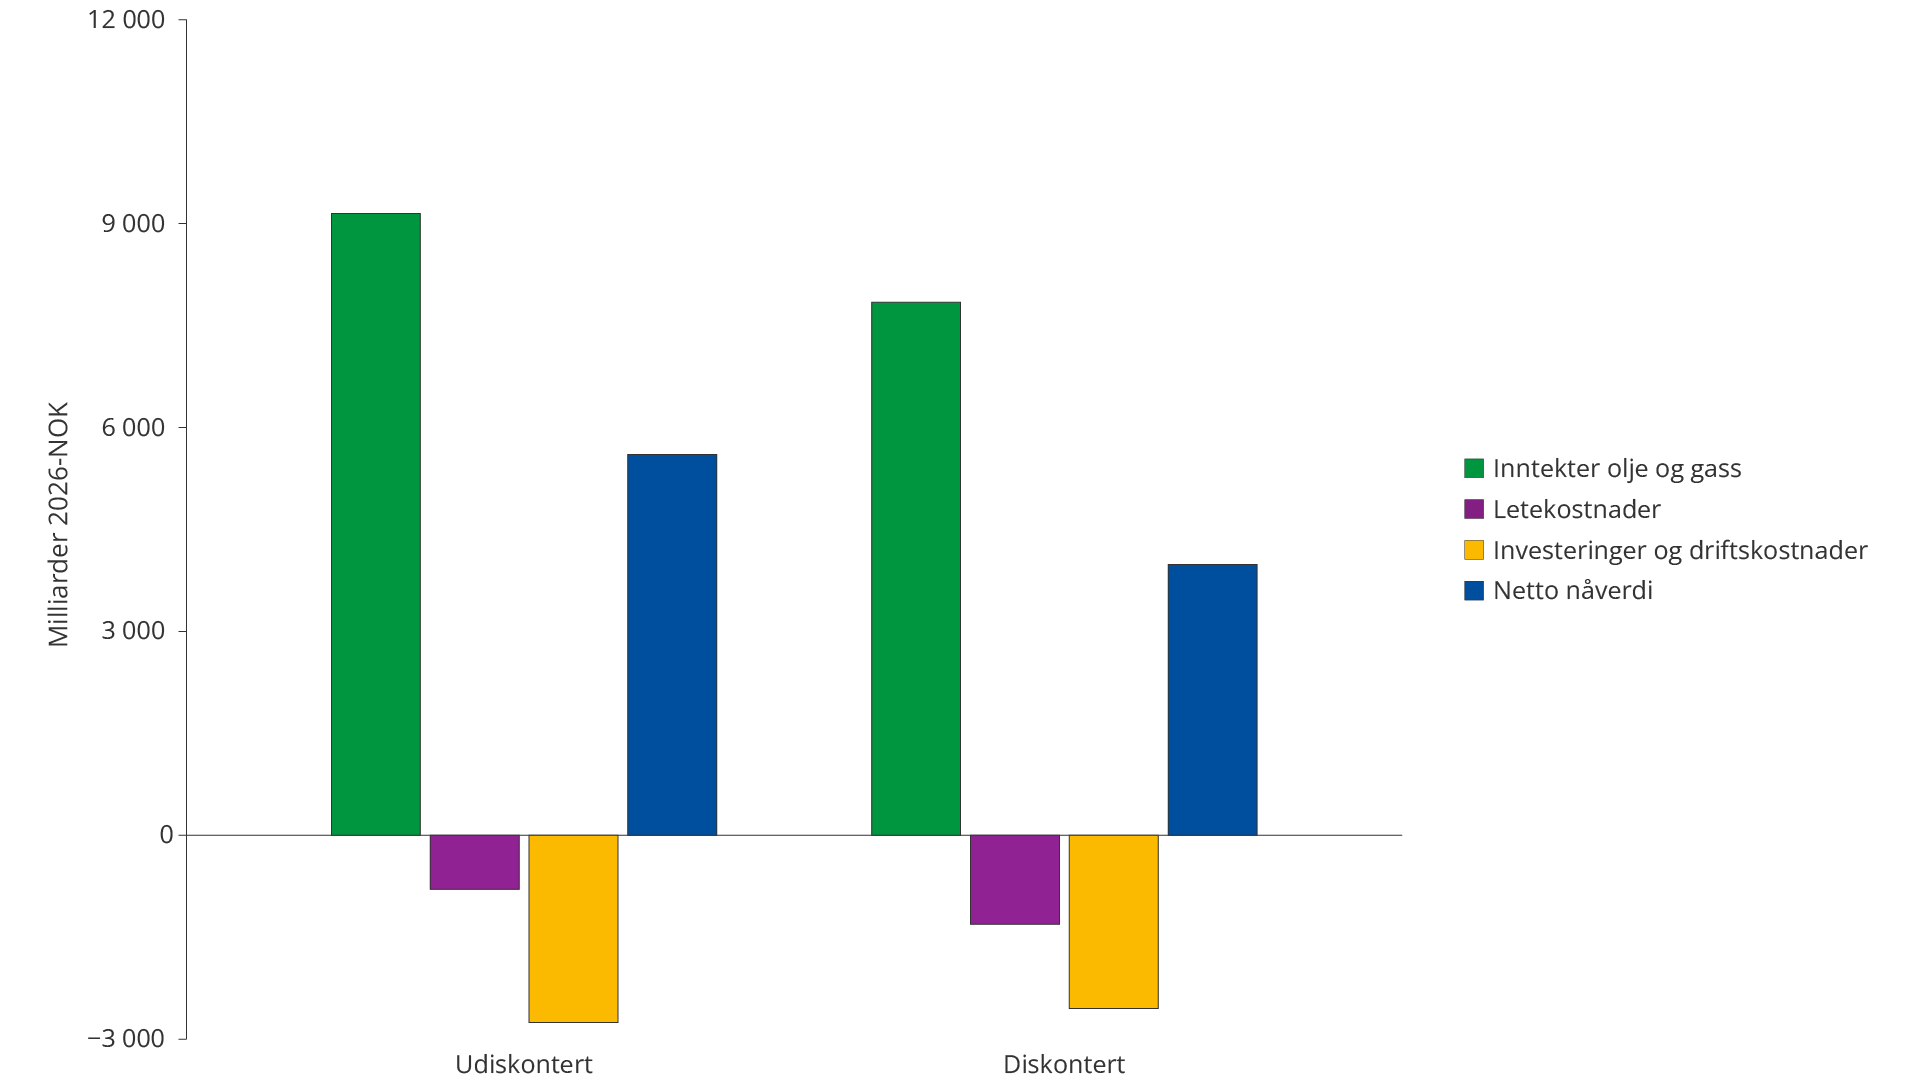
Figur 4.15 Nettonåverdi med inntekter og kostnader knyttet til letevirksomheten i perioden 2000–2025
I figur 4.16 er lønnsomhet per letekrone illustrert.
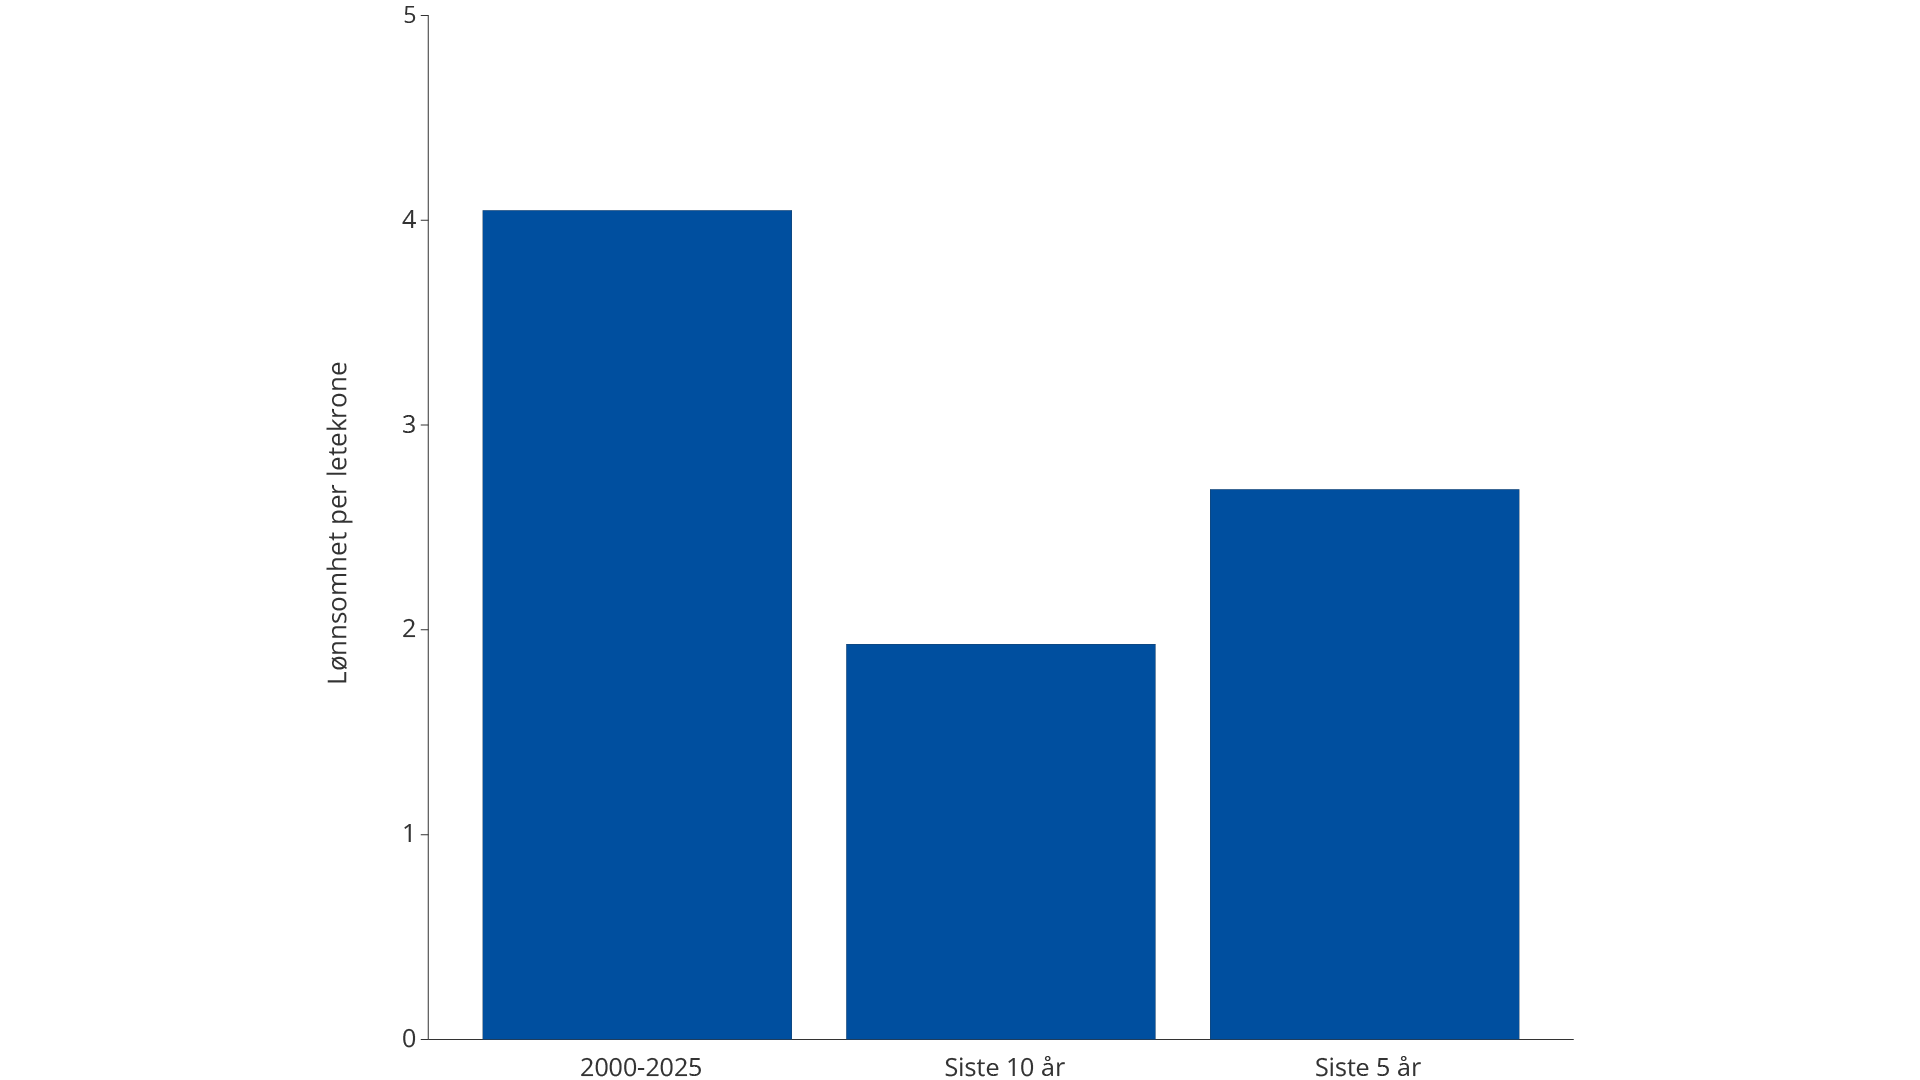
Figur 4.16 Lønnsomhet per letekrone
Hver krone investert i leting i perioden 2000–2025 har gitt om lag 4 kroner tilbake. Flere store funn i første halvdel i perioden la grunnlaget for svært lønnsomme utbygginger.
De siste ti årene er preget av høyere funnkostnader og mindre funn. Selv om disse funnene gir lavere nåverdier enn de store funnene tidligere i perioden, bidrar de samlet sett til positiv lønnsomhet fra letevirksomheten.
Leting på norsk sokkel de siste ti årene gir nær 2 kroner tilbake per letekrone. Gode leteresultater og lavere funnkostnader de siste fem årene har økt lønnsomheten til over 2,5 kroner per investert letekrone.
Sokkeldirektoratets beregninger viser at letevirksomheten er lønnsom i alle havområder på norsk sokkel (figur 4.17). I Nordsjøen har hver investert letekrone gitt litt over 5 kroner tilbake. Den høye lønnsomheten henger sammen med at Nordsjøen er et modent område med godt utbygget infrastruktur og flere store funn i første halvdel av analyseperioden, herunder 16/2-6 Johan Sverdrup.
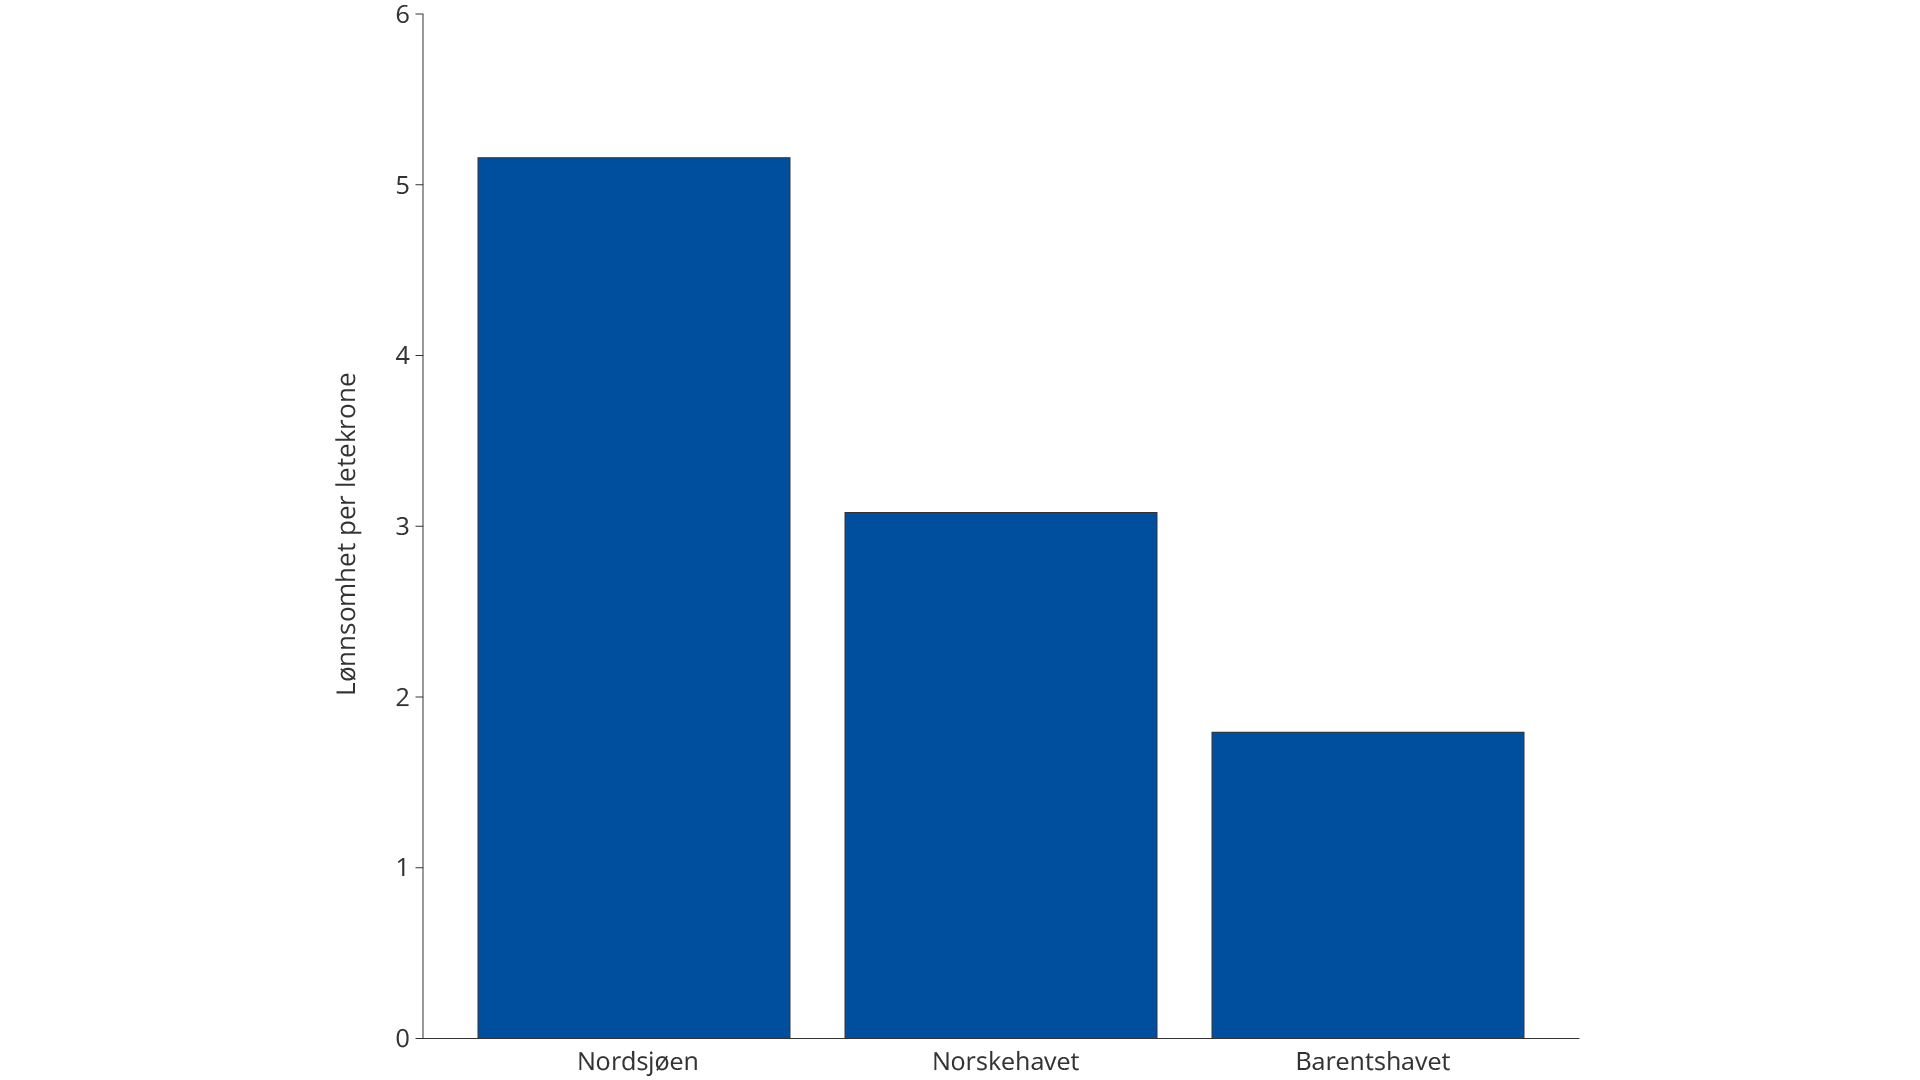
Figur 4.17 Lønnsomhet per letekrone fordelt på havområde i perioden 2000–2025
I Norskehavet gir letevirksomheten om lag 3 kroner tilbake per investert letekrone. I Barentshavet er avkastningen lavere, men fortsatt positiv, med nær 2 kroner tilbake per investerte krone.
Samlede letekostnader sett opp mot de utvinnbare ressursene som er påvist gjennom letevirksomheten, gir en gjennomsnittlig funnkostnad på om lag 400 kroner per Sm3 o.e. Dette tilsvarer rundt 6 dollar per fat o.e.
Tilleggsverdier
Lønnsomhetsanalysen av letevirksomheten i perioden 2000–2025 viser de direkte økonomiske kostnadene og de direkte økonomiske inntektene fra funn som blir gjort i perioden.
Direkte inntekter omfatter totale inntekter fra utvinning og salg av olje og gass, som igjen er bestemt av produksjonsvolum og priser på olje, gass og NGL (Natural gas liquids). Tilsvarende vil direkte kostnader omfatte investeringer, bruk av utstyr, arbeidskraft og energi til leting, utbygging og drift av prosjektene.
Det er flere tilleggsverdier av letevirksomheten utover den direkte verdien til de lønnsomme funnene. Disse er ikke med i lønnsomhetsberegningene. Eksempelvis er de fleste funn som blir gjort i dag ikke store nok til å bygges ut som selvstendige prosjekter, men de får verdi som satellitter til eksisterende innretninger.
Disse tilleggsvolumene kan gjøre det mulig å forlenge feltets levetid betydelig, noe som kan ha en stor verdi. Jo lenger et felt er i produksjon, jo mer ressurser vil feltet produsere og jo flere nye funn kan knyttes opp til feltet. Nye funn kan også utsette en kostbar nedstenging av innretninger på vertsfelt, noe som også kan ha store verdier for omkringliggende funn og letemuligheter. Nye funn bidrar også til å opprettholde et ressursgrunnlag for felles infrastruktur. Funnene kan holde rørledninger, prosessanlegg og terminaler i drift lenger og redusere enhetskostnadene for alle brukere.
Dette er indirekte økonomiske virkninger som kommer i tillegg og er i denne sammenheng inntekter og kostnader som ikke er reflektert i grunnlaget for beregning av lønnsomheten til leting.
Aktørbildet
I dette kapittelet:
Selskapene er gruppert etter strategi og virksomhetsområde, inkludert størrelse (i form av markedsverdi), geografisk opprinnelse, plassering i verdikjeden og andeler i utvinningstillatelser. Se nærmere beskrivelse av selskapskategorier i tabellen under.
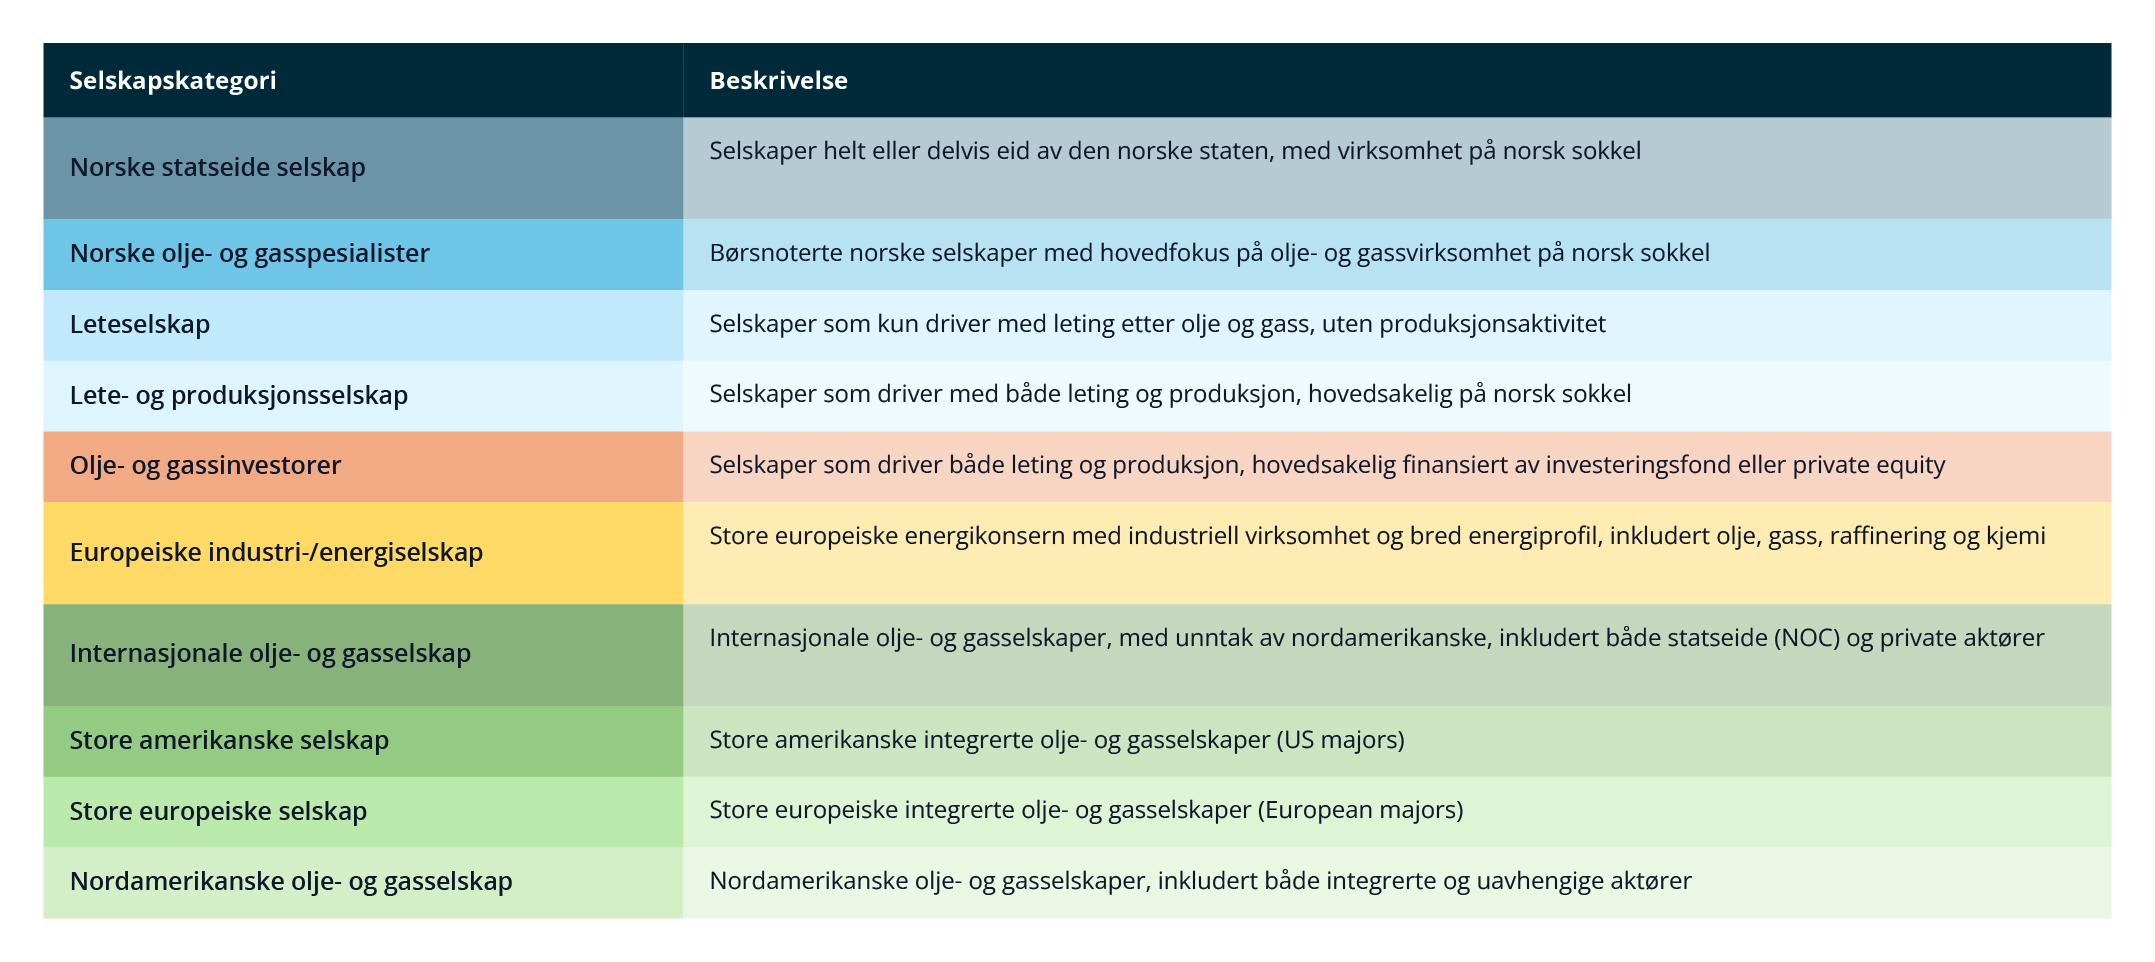 Tabell 5.1 Selskapskategorier
Figur 5.1 viser alle selskaper som var aktive per 31.12.2025.
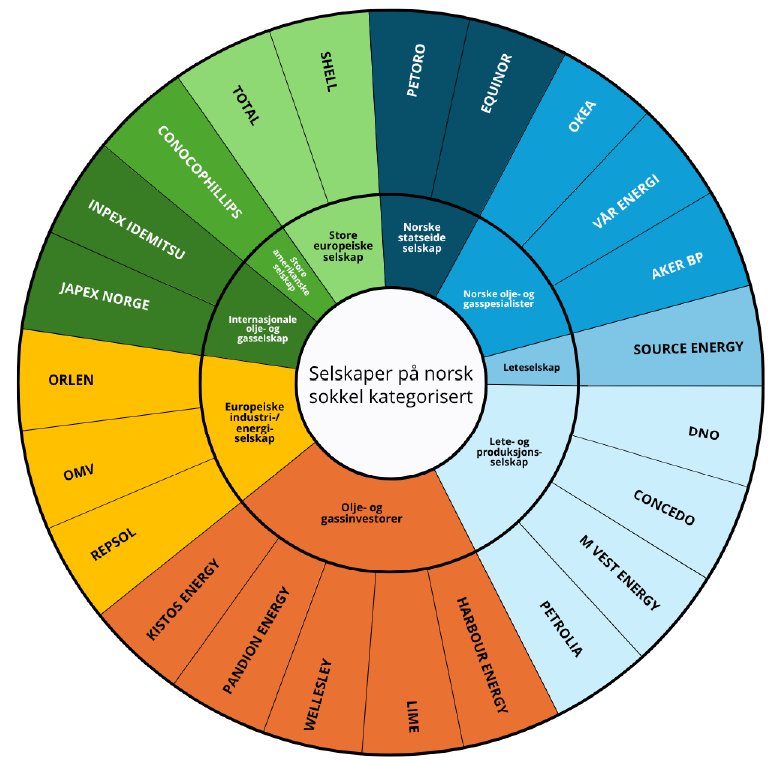
Figur 5.1 Selskapstyper og selskaper på norsk sokkel (31.12.2025)
Sammensetningen av selskaper på norsk sokkel (aktørbildet) har endret seg betydelig de siste 25 årene. Etter en periode med økning mot 2013, er antallet aktive aktører i 2025 mer enn halvert fra nivået i 2013 (se figur 5.2).
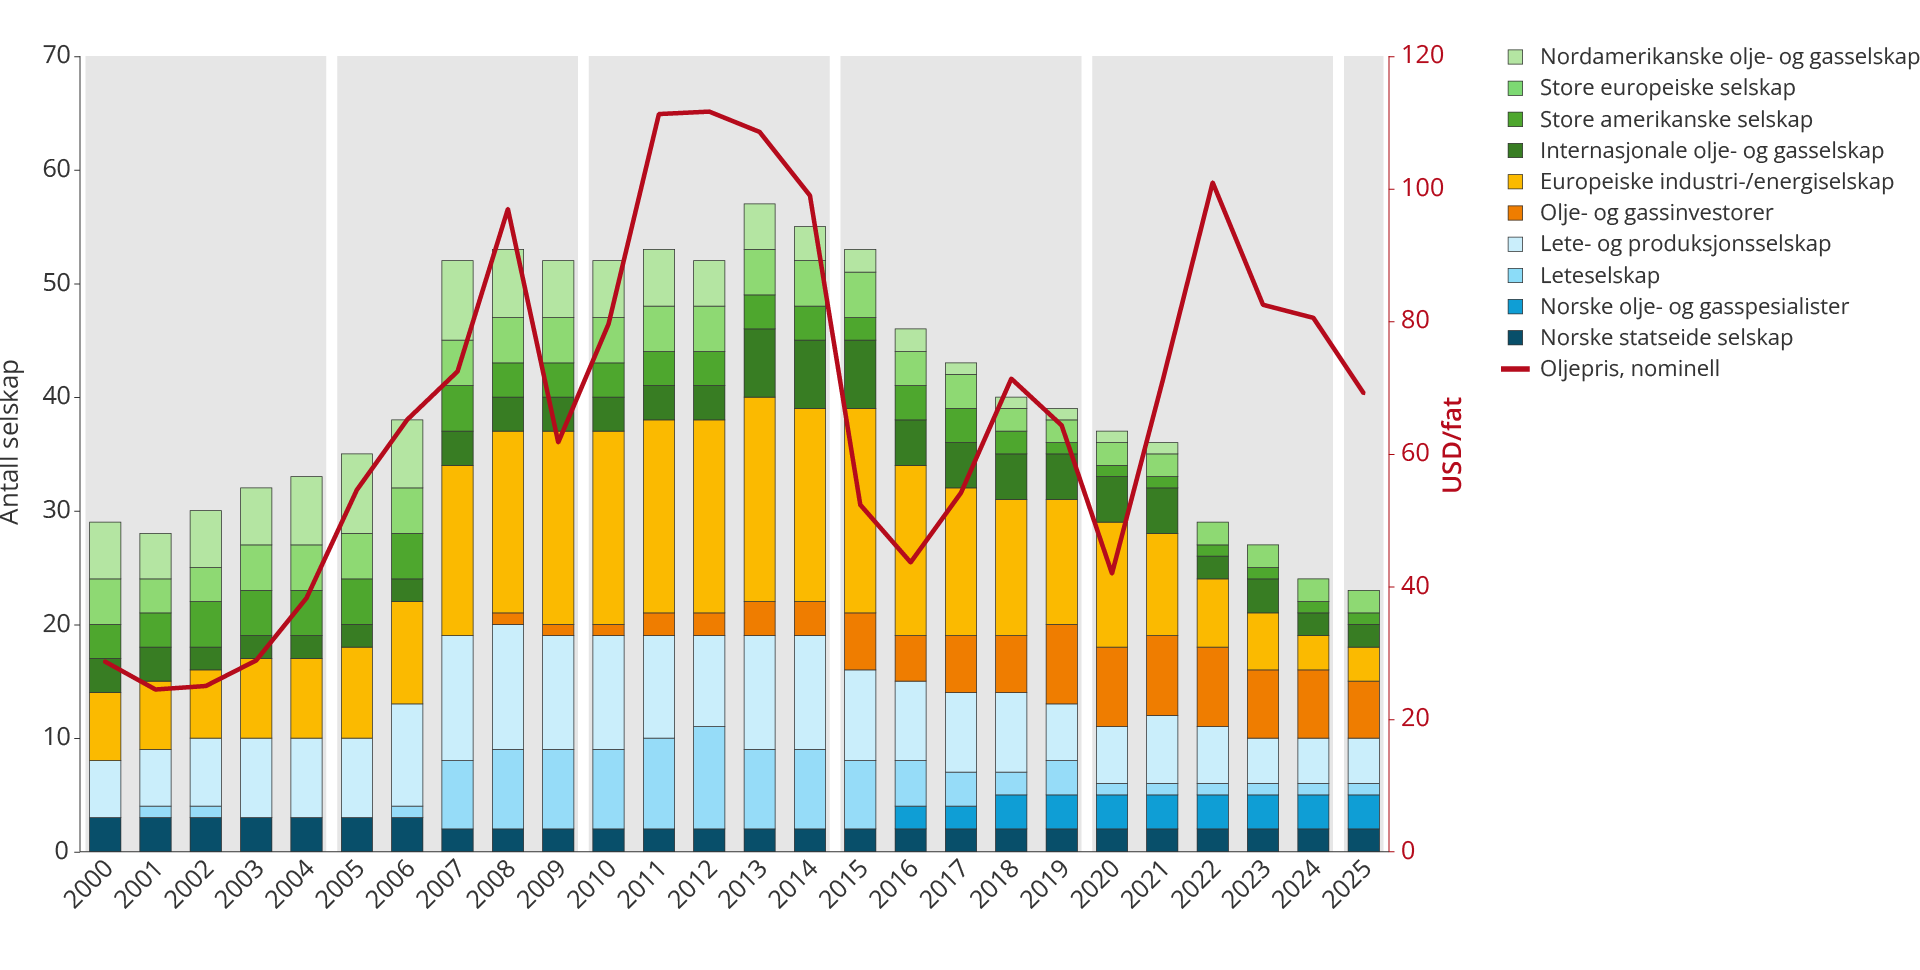
Figur 5.2 Utviklingen i antall selskap på norsk sokkel fordelt på selskapskategorier 2000–2025
Færre aktører kan svekke mangfoldet i letefasen. Mangfold gir flere uavhengige geologiske vurderinger som kan øke sannsynligheten for store funn, særlig i lite utforskede områder. I utbyggings- og driftsfasen kan flere aktører styrke konkurransen, noe som bidrar til økt effektivitet og innovasjon gjennom ulike teknologiske tilnærminger og forretningsmodeller. Samtidig kan et høyt antall aktører gjøre koordinering og kommersielle forhandlinger mer krevende.
Utvikling i aktørbildet 2000–2025
Perioden 2000–2004: Arven fra 1990-tallet
Denne perioden markerte avslutningen av en etablert utvikling på norsk sokkel. Aktørbildet fra slutten av 1990 tallet ble i stor grad videreført, særlig i letefasen.
Få og store aktører dominerte, med Statoil og Norsk Hydro i sentrale roller. Disse ble supplert av store internasjonale oljeselskaper, som Shell, Total, ExxonMobil og ConocoPhillips.
I 2001 ble Statoil børsnotert, og Petoro ble etablert som statens forvalter av Statens direkte økonomiske engasjement (SDØE).
Letefasen
Innføringen av ordningen for Tildeling i forhåndsdefinerte områder (TFO) i 2003 var en viktig reform, men ga ikke umiddelbare endringer i aktørbildet. Leteaktiviteten var lav, og i 2004 ble det bare påbegynt åtte undersøkelsesbrønner (se figur 5.3)
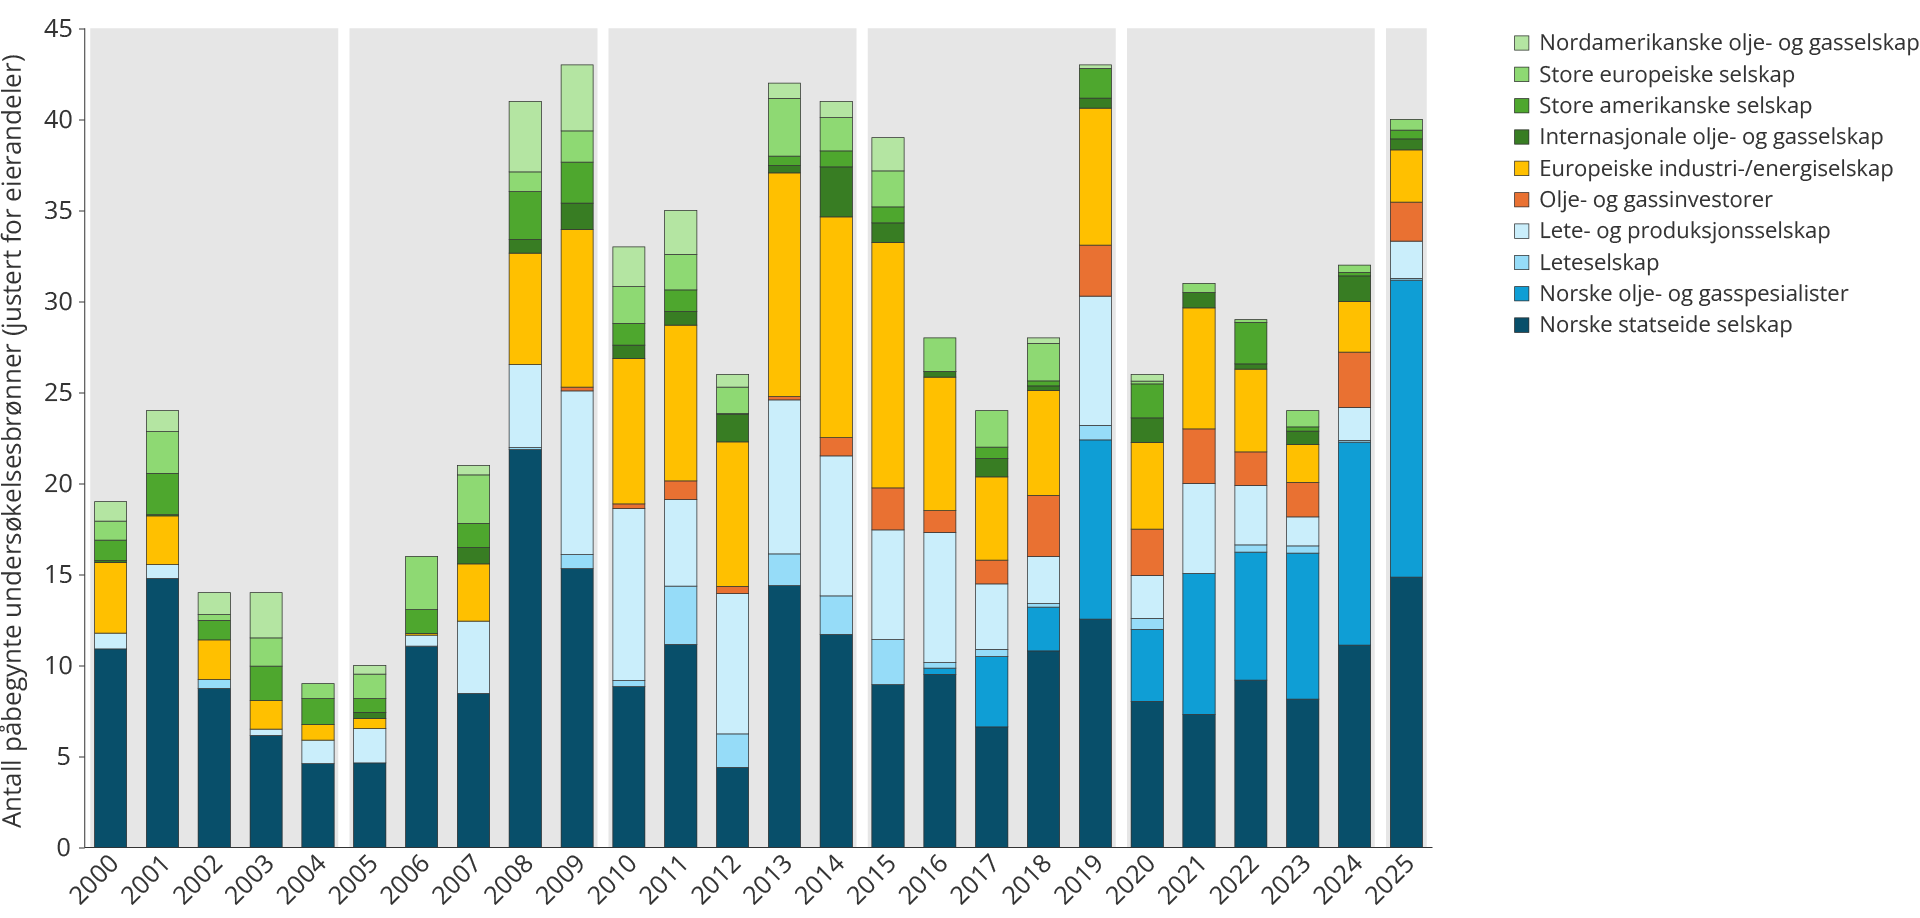
Figur 5.3 Påbegynte undersøkelsesbrønner fordelt på selskapskategorier (rettighetshavere)
Utbyggings- og driftsfasen
I utbyggings- og driftsfasen var Statoil og Norsk Hydro de dominerende selskapene i perioden og sto for den største delen av produksjonen (se figur 5.4).
Aktørbildet var preget av kontinuitet og få endringer i operatøransvar. Rettighetshaverne på felt som Kristin og Ormen Lange videreførte den konsentrerte eierstrukturen fra 1990-tallet.
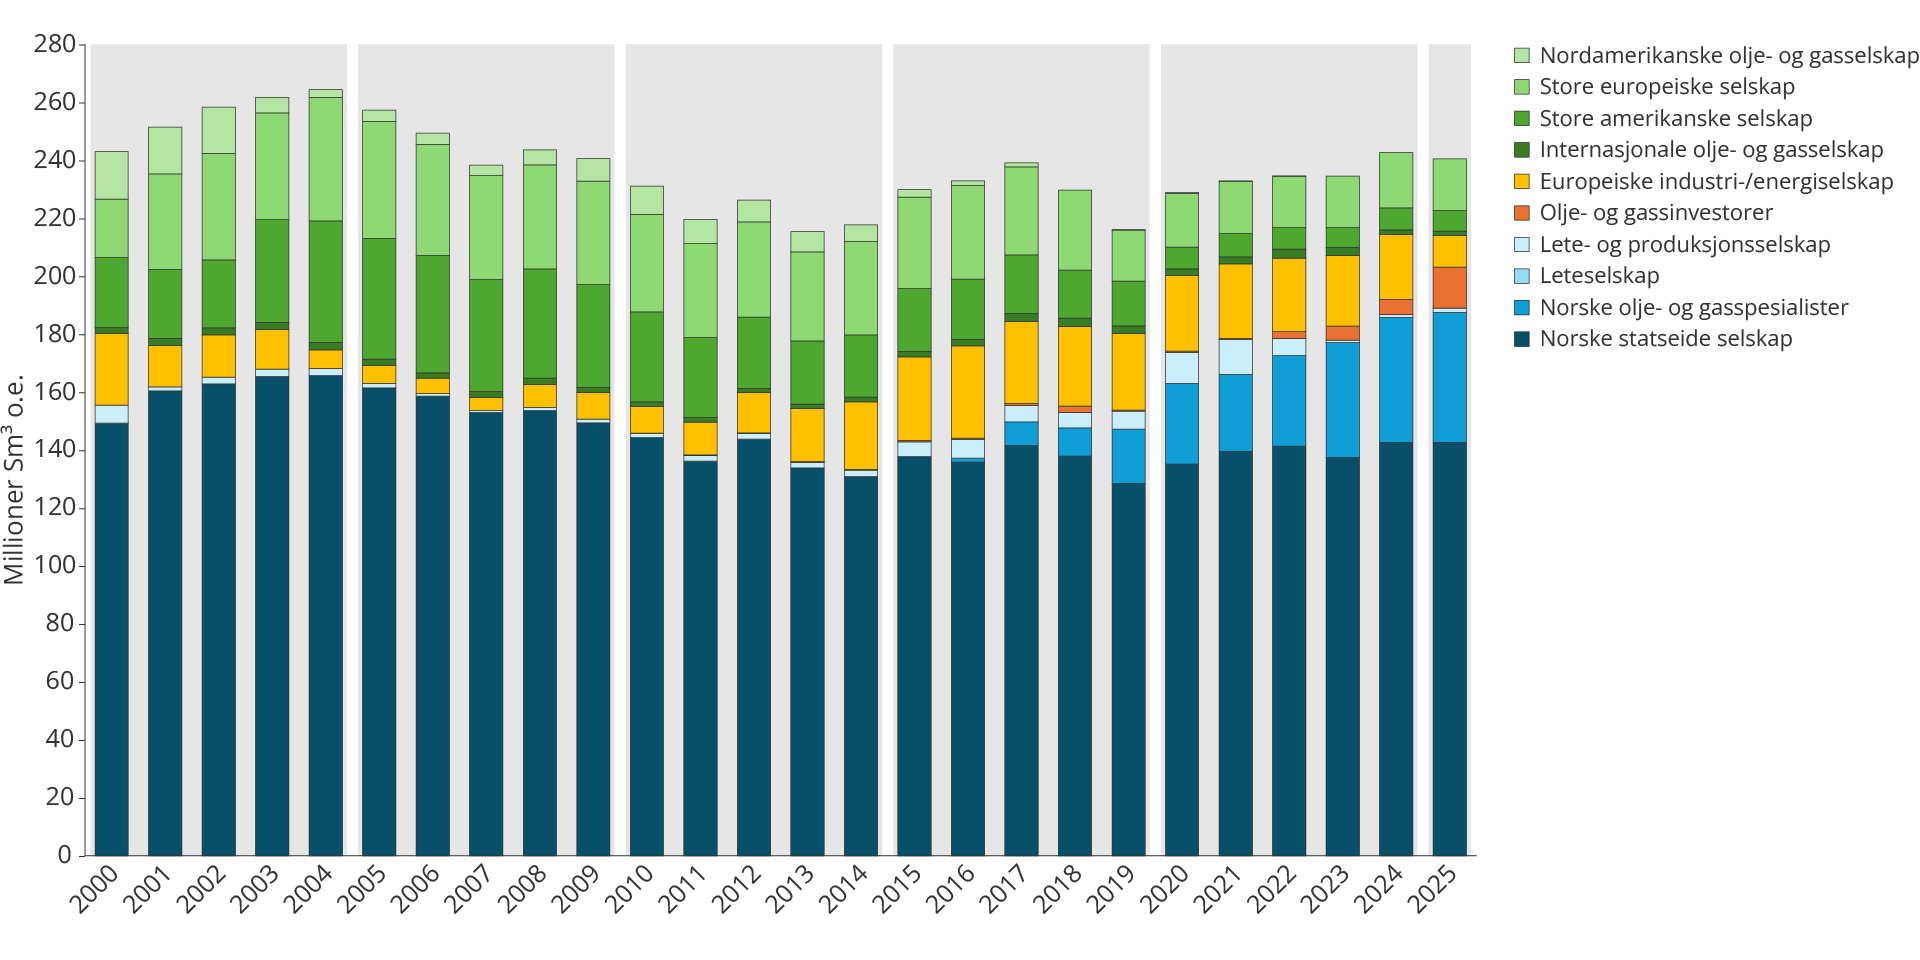
Figur 5.4 Utviklingen i produksjon fordelt på selskapskategorier (rettighetshavere)
Perioden 2005–2009: Oljeprisoppsving, leterefusjon og nye aktører
Letefasen
Innføring av leterefusjonsordningen i 2005 førte til at flere mindre selskaper kom inn på sokkelen. Fra dette tidspunktet kunne leteselskaper utenfor skatteposisjon få refundert 78 prosent av letekostnadene direkte fra staten. Risikoen ved å bore en tørr brønn ble betydelig redusert, og det åpnet for at selskaper med begrenset egenkapital likevel kunne finansiere leteaktivitet.
Kombinasjonen av leterefusjonsordningen og en oljepris som steg jevnt mot 100 dollar per fat, gjorde norsk sokkel attraktivt for nye aktører. Resultatet var en bølge av nye leteselskaper.
Selskaper som Det norske oljeselskap, Revus Energy, Rocksource og PA Resources etablerte seg som aktive søkere primært i TFO-rundene.
Lundin var en av flere målrettede og langsiktige mellomstore leteaktører. Selskapet bygget opp en bred portefølje med aktiviteter fra Nordsjøen til Barentshavet.
Utbyggings- og driftsfasen
Sammenslåingen av Statoil og Norsk Hydro til StatoilHydro i 2007, styrket statens rolle i utbyggings- og driftsfasen. Samme år startet Ormen Lange-feltet produksjonen med Shell som operatør, og StatoilHydro ferdigstilte Snøhvit-anlegget for flytende naturgass (LNG). Goliatfeltet i Barentshavet fikk godkjent PUD i 2009, med Eni som operatør.
Prosjektene viser at både store norske og internasjonale selskaper tok på seg operatøransvar for teknologisk krevende prosjekter, også i arktiske strøk.
Kontrastene mellom det mangfoldige aktørbildet i letefasen og et mer konsentrert aktørbilde i utbyggings- og driftsfasen ble tydeligere i denne perioden.
Perioden 2010–2014: Høykonjunktur og Johan Sverdrup
Letefasen
Høy oljepris og leterefusjonsordningen bedret rammebetingelsene for letevirksomheten. Antallet selskaper som deltok i TFO-rundene og i de nummererte konsesjonsrundene nådde et historisk høyt nivå.
I 2010 ble 16/2-6-brønnen som påviste Johan Sverdrup boret av Lundin. Dette viste at norsk sokkel fortsatt kan levere funn i verdensklasse. Samtidig ga det et tydelig signal om at slike resultater ikke bare er forbeholdt de største selskapene.
Mot slutten av perioden, fra 2012–2014, bidro den høye leteaktiviteten både globalt og på norsk sokkel til en kraftig økning i kostnader (se figur 5.5). Riggrater, lønninger og priser fra tjenesteleverandører steg markant. Lønnsomheten kom under press selv ved høy oljepris.
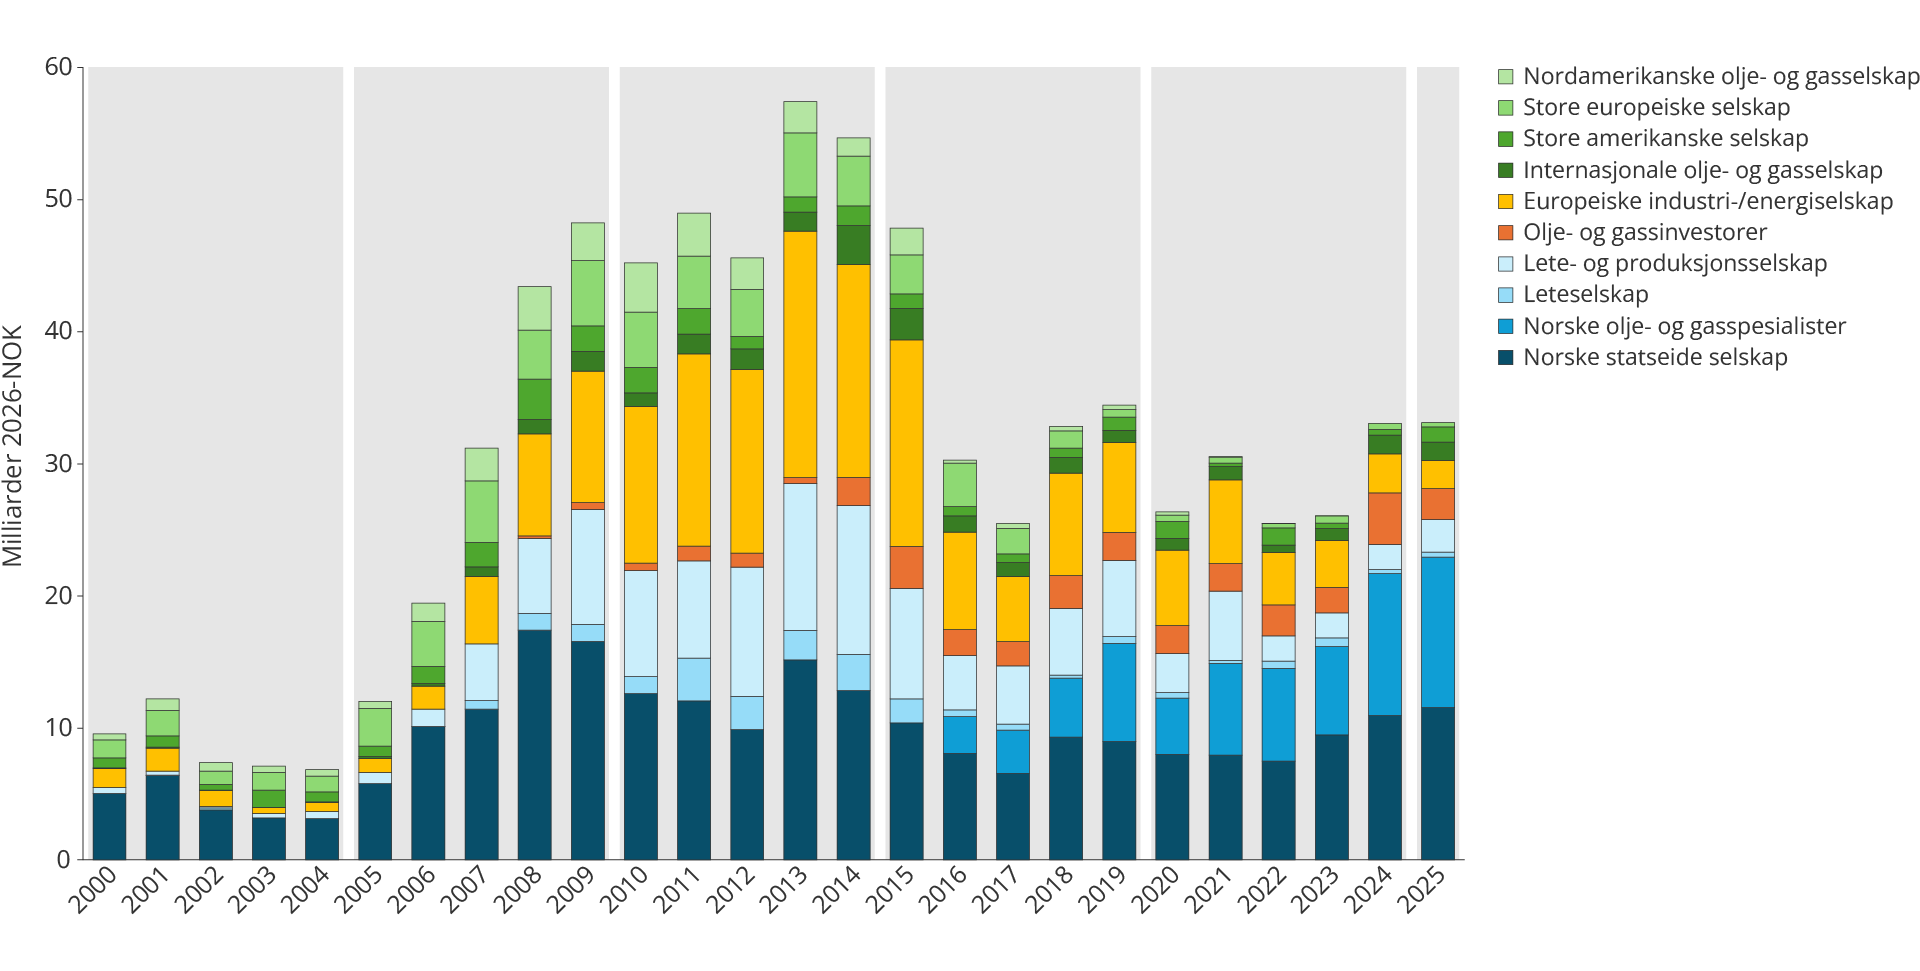
Figur 5.5 Letekostnader (leteinvesteringer) fordelt på selskapskategorier (rettighetshavere) i perioden 2000–2025
Da oljeprisfallet startet sommeren 2014, traff det derfor en næring som allerede var preget av økende bekymring for kostnadsnivået.
Utbyggings- og driftsfasen
Utbyggings- og driftsfasen i perioden 2010–2014 var preget av høy aktivitet (se figur 5.6) og store ambisjoner, men også av tiltagende kostnadsøkninger. Statoil beholdt sin dominerende posisjon som operatør og hadde samtidig omfattende internasjonale ambisjoner.
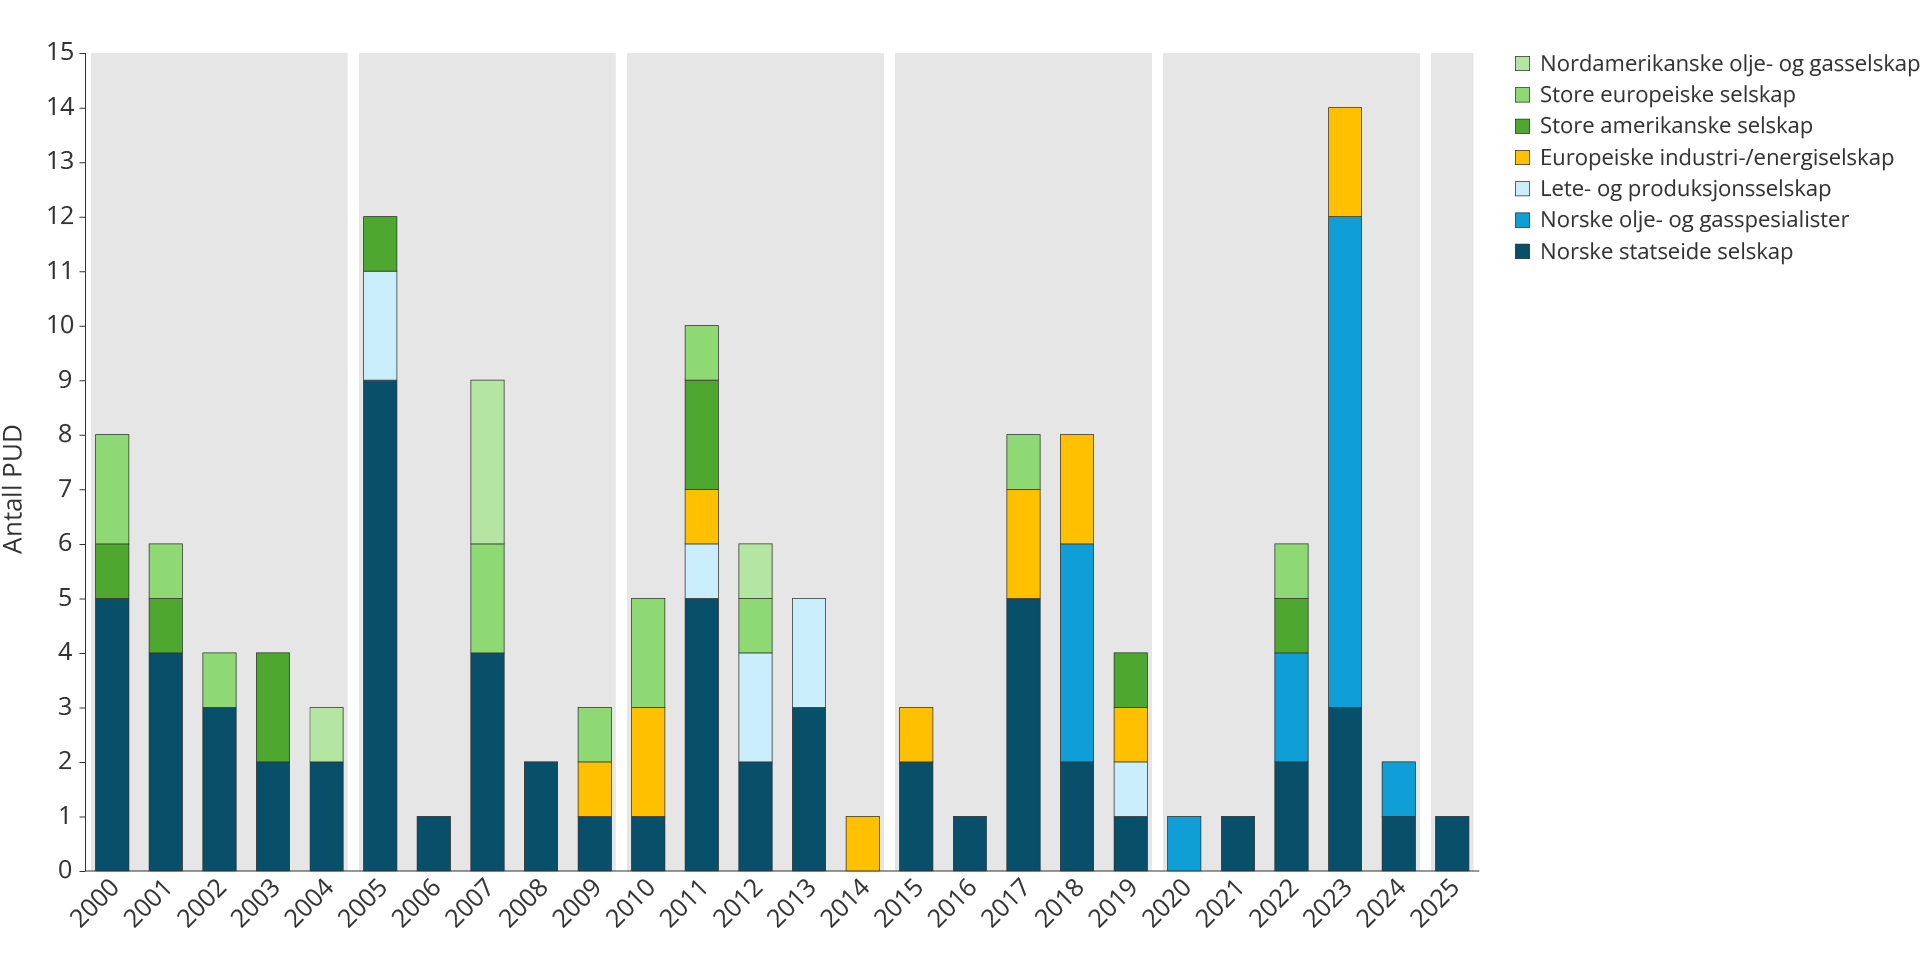
Figur 5.6 Godkjente PUD-er per år fordelt på selskapskategorier (operatører)
Perioden 2015–2019: Krise og konsolidering
Letefasen
Sommeren 2014 begynte oljeprisen å falle. Innen januar 2016 var prisen redusert fra over 110 dollar per fat til under 30 dollar. Dette fikk raskt tydelige konsekvenser for letevirksomheten. Letebudsjettene ble kuttet, riggkontrakter avsluttet, og mange mindre leteselskaper kom i en krevende økonomisk situasjon.
Flere selskaper etablert i perioden 2005 til 2014 hadde begrenset finansiell robusthet og manglet evne til å håndtere et langvarig inntektsfall, selv med leterefusjonsordningen. Antallet aktive leteselskaper falt derfor markant i årene etter oljeprisfallet (se figur 5.7).
Figur 5.7 Inn- og utgang av selskaper på norsk sokkel (2000–2025)
I høykonjunkturen i perioden 2010–2014 hadde selskapene god tilgang på kapital til ambisiøse letestrategier der høye volumer var viktigere enn høy funnsannsynlighet. Etter oljeprisfallet ble kapitaldisiplin et sentralt krav fra både aksjonærer og långivere. Som følge av dette dreide selskapene leteporteføljene mot mindre prospekter nær eksisterende felt og infrastruktur, med høyere funnsannsynlighet og kortere ledetid til produksjon (se figur 5.8).
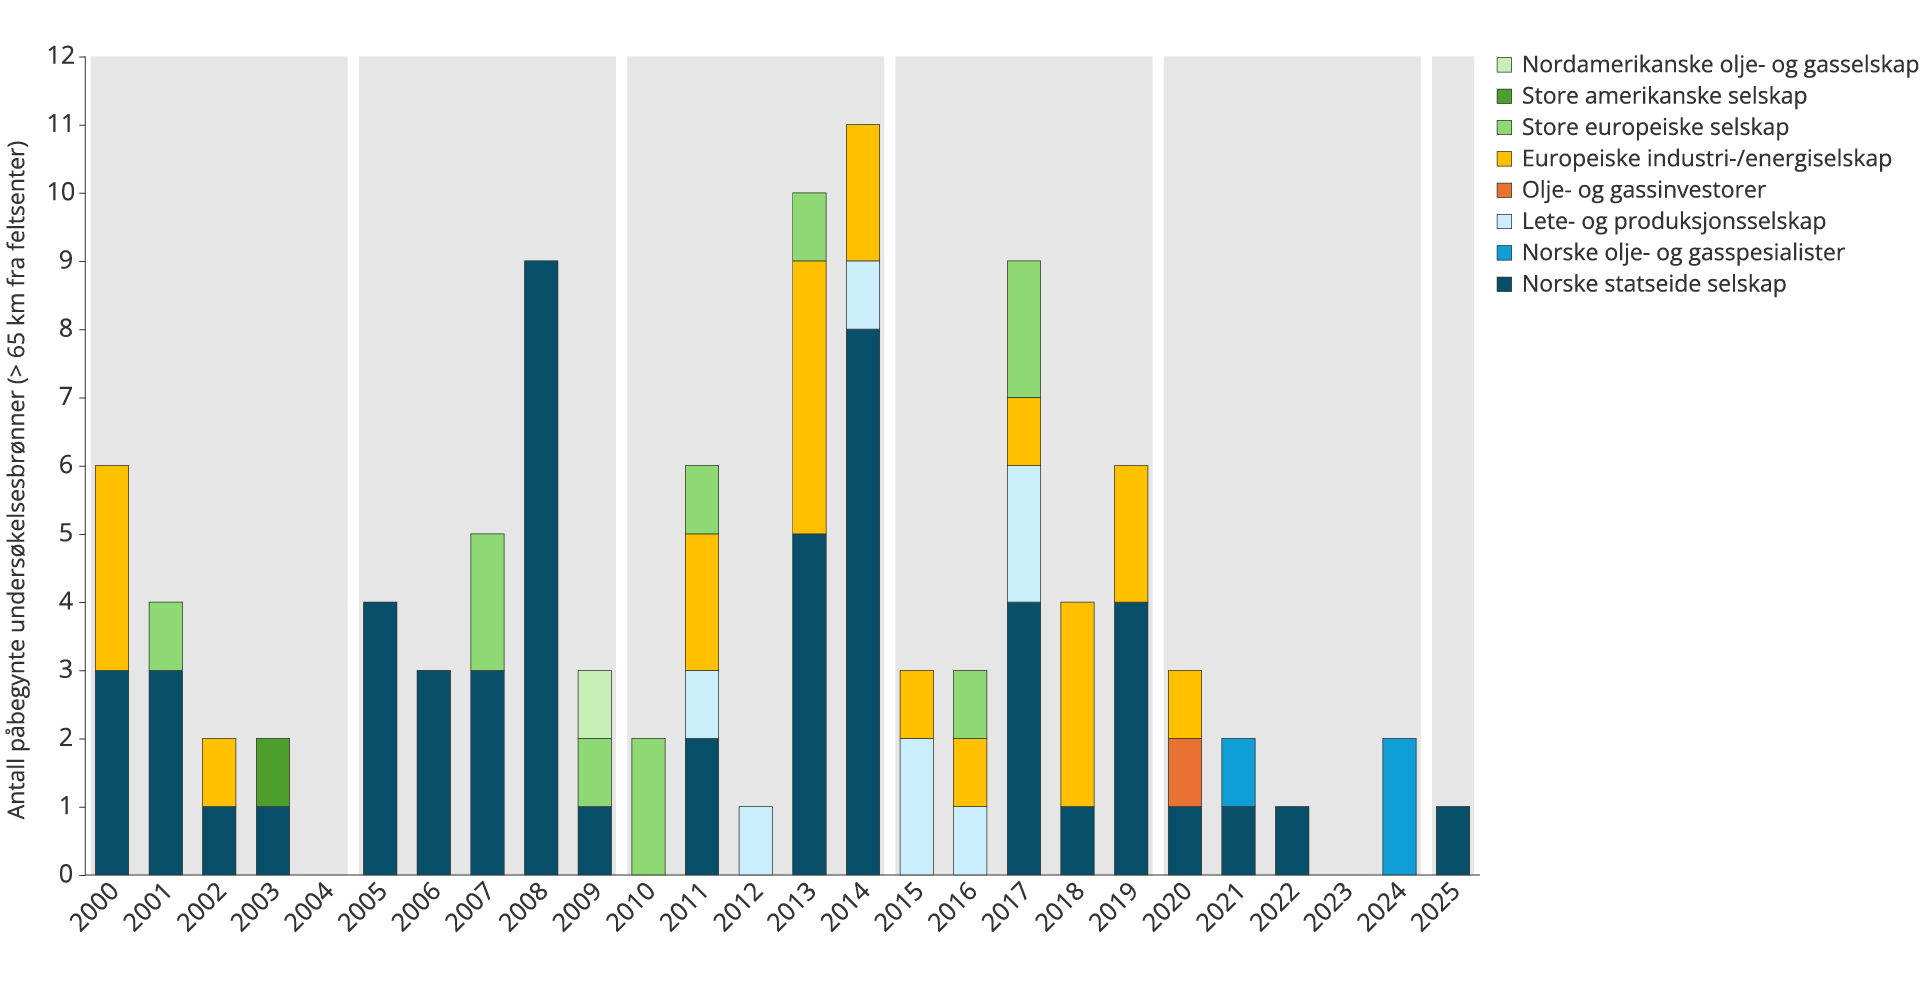
Figur 5.8 Påbegynte undersøkelsesbrønner med avstand > 65 km fra feltsenter fordelt på selskapskategorier (operatører)
Nærfeltsletingen bidro til å holde aktivitetsnivået oppe, men ga i liten grad store funn (se figur 5.9).
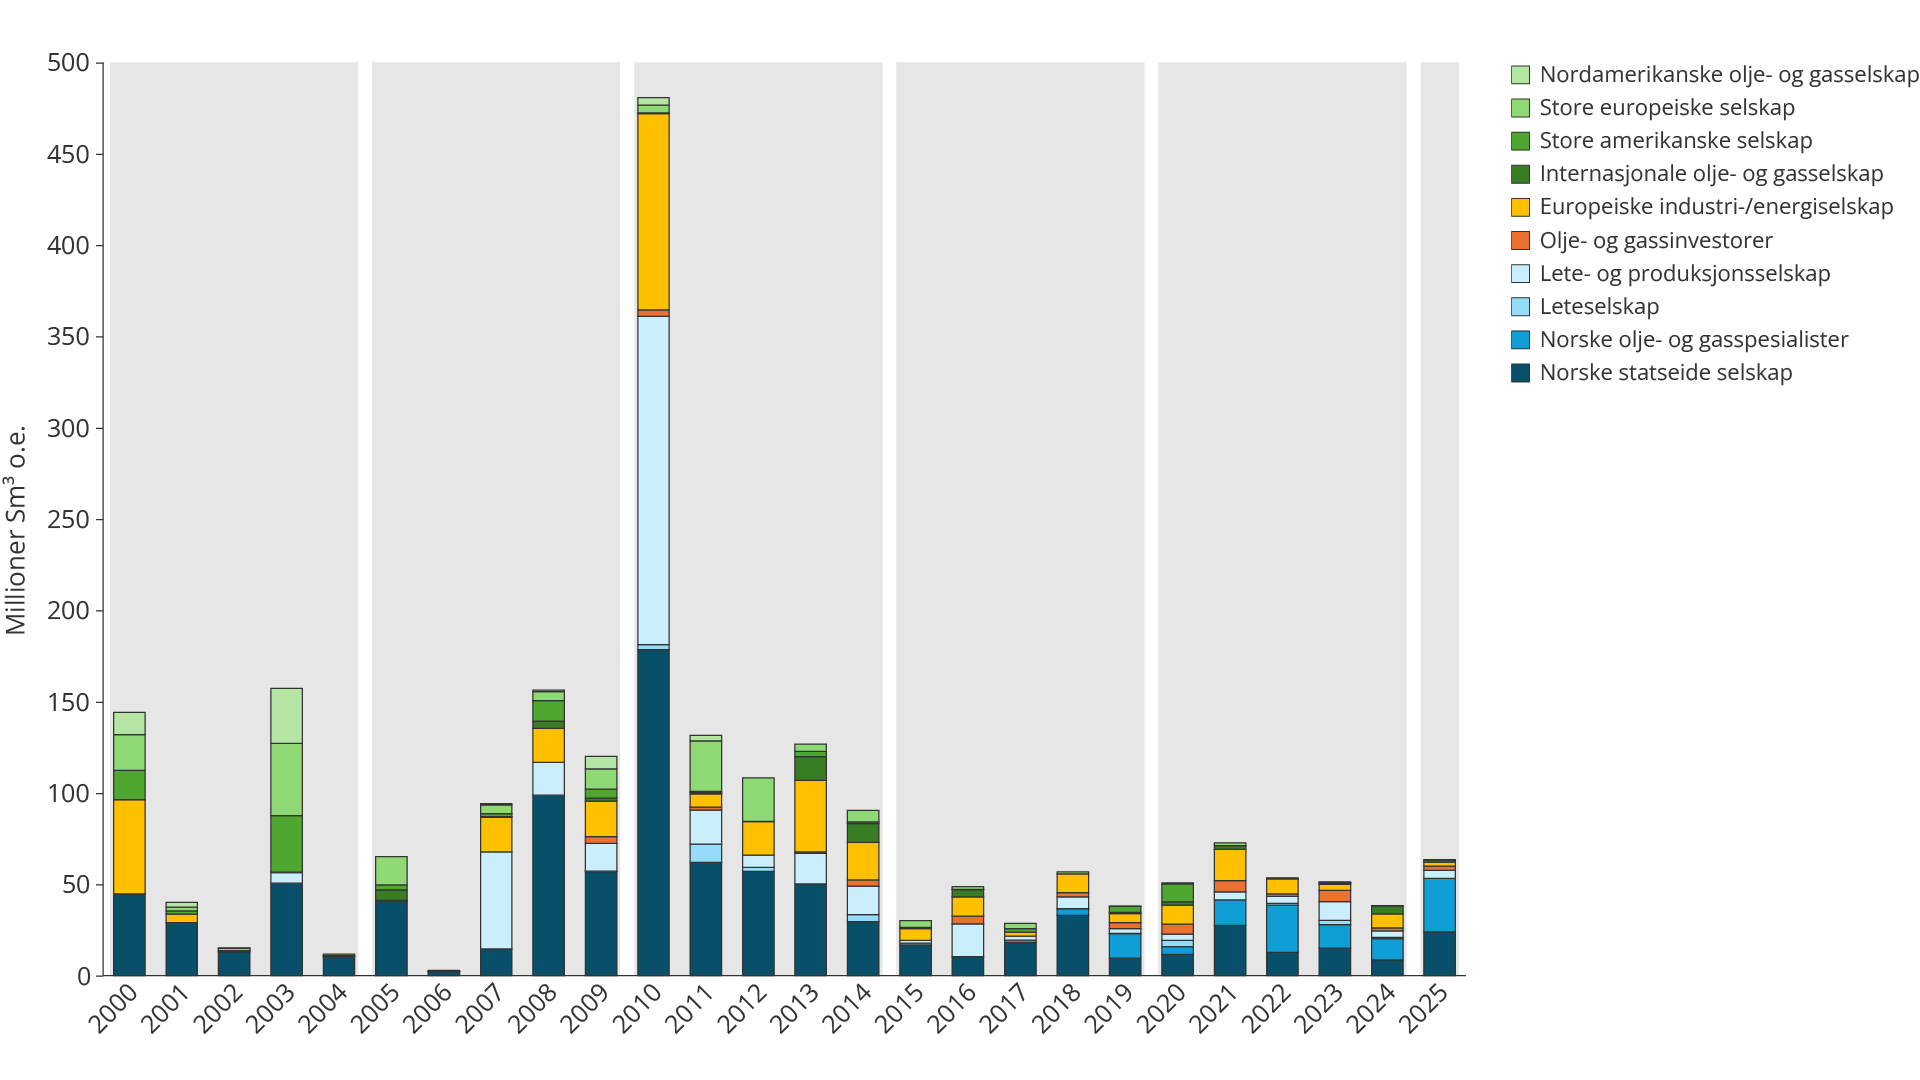
Figur 5.9 Årlig funnmengde 2000–2025 (rettighetshavere)
Krisen førte til konsolidering blant både små og mellomstore selskaper, samtidig som flere store internasjonale selskaper trakk seg ut fra norsk sokkel. Som følge av dette har de mellomstore selskapene fått en stadig viktigere rolle i videreutviklingen av sokkelen.
Utbyggings- og driftsfasen
Oljeprisfallet førte til at operatørene reduserte kostnadsnivået i både prosjekter og drift. Det største prosjektet i perioden var utbyggingen av Johan Sverdrup. Feltet ble godkjent for utbygging i 2015, med Equinor som operatør og Lundin, Petoro, Det norske oljeselskap og Mærsk som partnere. Første utbyggingsfase startet produksjon i oktober 2019 og ble gjennomført innenfor planlagte kostnads- og tidsrammer, og til lavere utbyggingskostnad per fat enn tidligere anslått.
I driftsfasen var den viktigste strukturelle endringen framveksten av nye og mellomstore operatører, samtidig som flere store internasjonale oljeselskaper reduserte sin tilstedeværelse. Vår Energi ble etablert i 2018 gjennom sammenslåingen av Enis norske portefølje og Point Resources. I 2019 kjøpte Vår Energi ExxonMobils oppstrømsaktiviteter, og med dette solgte ExxonMobil seg ut av norsk sokkel. Shell og ConocoPhillips solgte seg ned på norsk sokkel som del av globale porteføljeoptimaliseringer. Aktørbildet ble dermed mer konsolidert og mer norskdominert.
Perioden 2020–2024: Energitrilemma og norsk dominans
Perioden startet med Covid-19-pandemien, som førte til et kraftig fall i oljeprisen til 20–30 USD per fat våren 2020. Norske myndigheter innførte midlertidige endringer i petroleumsskatten for å opprettholde investeringsaktiviteten og sikre selskapenes tilgang til kapital.
Samtidig økte den internasjonale oppmerksomheten rundt klimarisiko og energiomstilling. Risikoen for verdifall i fossile ressurser fikk større betydning i investeringsbeslutningene. Dette påvirket aktørbildet på en annen måte enn oljeprisfallet i 2014–2015.
Letefasen
Økt fokus på klimagassutslipp og sterkere press fra kapitalmarkedene bidro til at de gjenværende store internasjonale oljeselskapene reduserte aktiviteten på norsk sokkel. Manglende materialitet i eierposisjoner og i framtidige prospekter var også viktig. Resultatet var at letevirksomheten i større grad ble preget av spesialiserte norske og mellomstore europeiske selskaper.
Aker BP framsto, særlig etter overtakelsen av Lundins virksomhet i 2022, som en av de ledende leteaktørene på norsk sokkel, i tillegg til Equinor.
Utbyggings- og driftsfasen
Produksjonsnivået var høyt i den første halvdelen av 2020-tallet. Produksjon fra Johan Sverdrup og flere nye utbyggingsprosjekter bidro til å løfte den totale produksjonen.
Aker BP ble Norges nest største operatør, målt i produksjon og ressursbase. Utbyggingen av Yggdrasil prosjektet, som omfatter feltene Fulla, Munin, Hugin og Hugin satellitter, er selskapets største pågående operatørprosjekt og blant de viktigste utbyggingene på norsk sokkel i perioden.
I driftsfasen fikk selskaper som spesialiserte seg på modne felt større betydning. Disse aktørene kjøpte andeler i produserende felt som større selskaper valgte å avhende. OKEA er et eksempel på denne typen aktør.
Samlet sett kan aktørbildet i utbyggings- og driftsfasen beskrives som mer konsolidert og i økende grad norskdominert. Equinor, Aker BP og Vår Energi utgjorde hovedtyngden av operatørene, mens Petoro, som forvalter av SDØE, er en betydelig rettighetshaver. Norske selskaper hadde dermed en sterkere rolle i denne fasen enn noen gang tidligere.
2025: Mer norsk og mer konsolidert enn noen gang
I 2025 framstår norsk sokkel som mer konsolidert og norskdominert enn før. Equinor, Aker BP og Vår Energi er de mest aktive operatørene både i lete- og i utbyggings- og driftsfasen. Utviklingen i lisensiert areal for operatører fra 2000–2025 er vist i figur 5.10.
Figur 5.10 Utviklingen i utvinningstillatelser fordelt på selskapskategorier (operatører) fra 2000 til 2025
I letefasen er det de norske selskapene som står for mesteparten av aktiviteten.
Gjennomgangen av perioden 2000–2025 viser økende forskjeller mellom letefasen og utbyggings- og driftsfasen. I letefasen har endringer i rammeverket senket terskelen for nye aktører, særlig gjennom leterefusjonsordningen og TFO-ordningen. Sammen med oljeprisutviklingen bidro dette til et mangfoldig aktørbilde og mange aktive selskaper på norsk sokkel fram mot 2014.
I utbyggings- og driftsfasen er inngangsbarrierene høyere. Operatøransvar krever finansiell styrke, teknologisk kapasitet og organisatorisk robusthet, noe bare et begrenset antall selskaper har. Equinor har hatt en ledende rolle gjennom hele perioden, mens framveksten av Aker BP og Vår Energi er et viktig utviklingstrekk.
Denne utviklingen er i hovedsak drevet av konsolidering, snarere enn organisk vekst. Selskaper som har solgt seg ut har overført et betydelig antall ansatte og aktivitet til aktører som Aker BP og Vår Energi.
Aktør- og ressursbildet 2025
Norske aktører har en stor andel av både reserver og ressurser. Figur 5.11 viser gjenværende reserver og ressurser fordelt på ulike aktørgrupper.
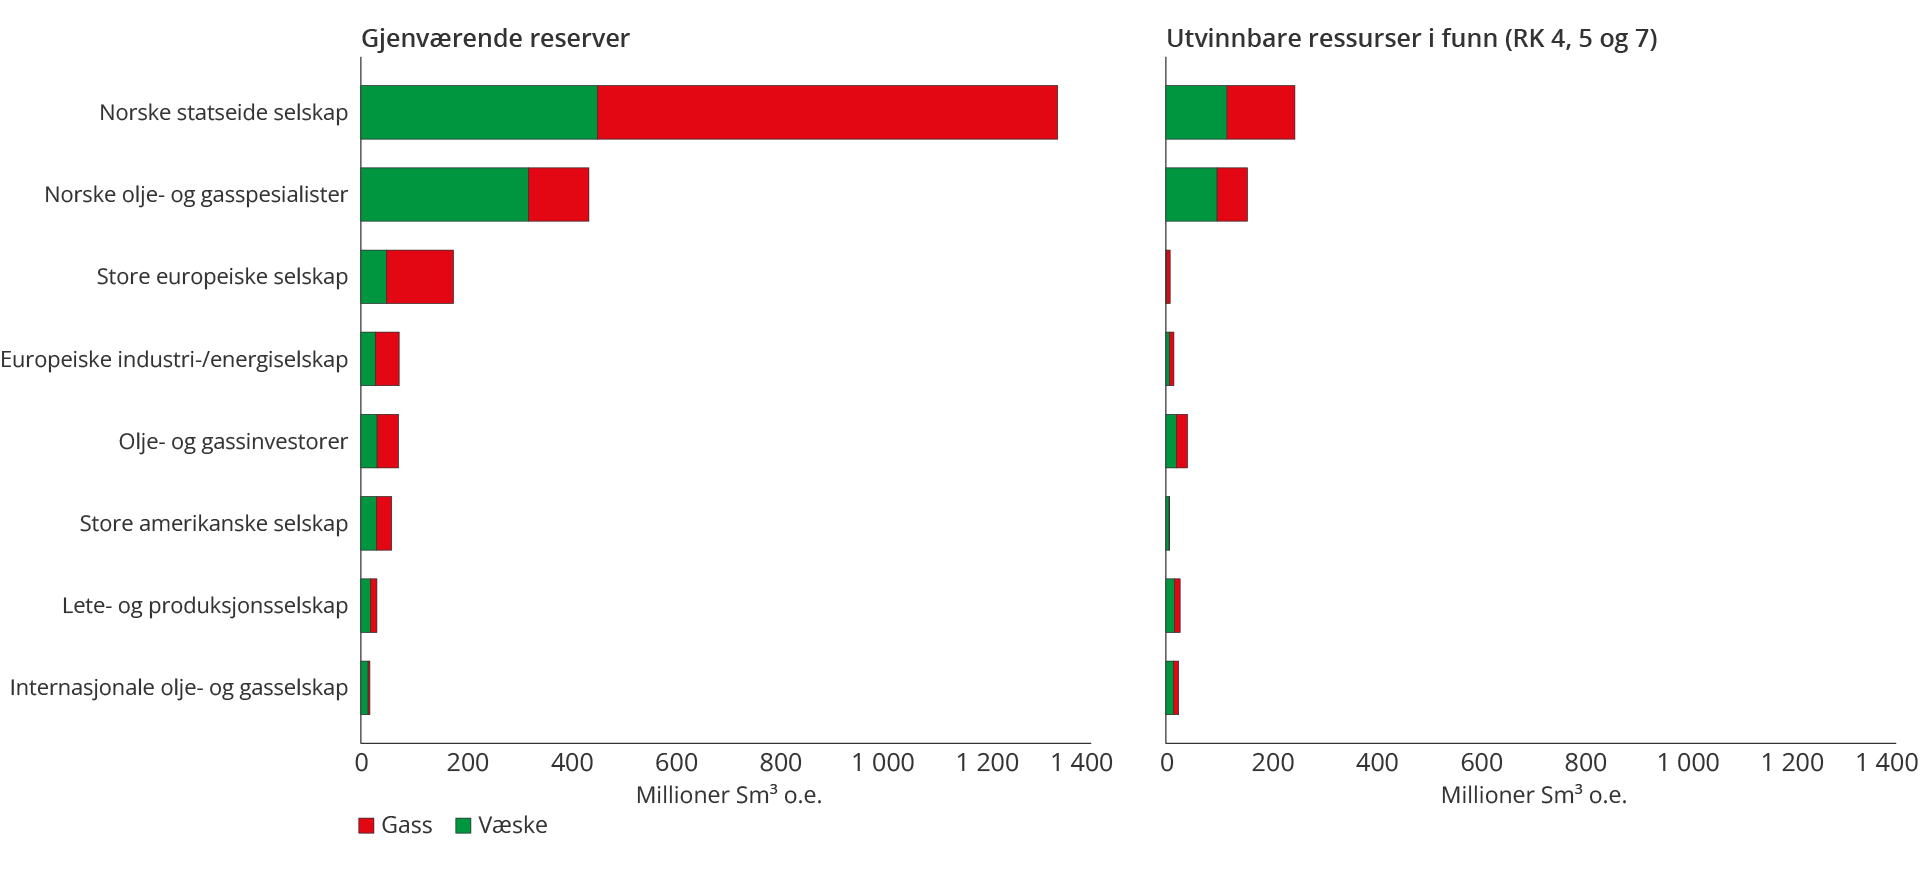
Figur 5.11 Gjenværende reserver og ressurser i funn fordelt på selskapskategorier per 31.12.2025
Figur 5.12 viser utviklingen i gjenværende reserver og ressurser fordelt på selskap over tid.
Figur 5.12 Utviklingen i gjenværende reserver (RK 1–3) og ressurser (RK 4, 5, 7F) per selskap 2001–2025 (ti største).
Mangfold i aktørbildet
Letefasen
I letefasen har mangfold vært viktig for effektiv utforskning av sokkelen. Rammeverket har historisk lagt til rette for ulike geologiske vurderinger, noe som har bidratt til funn også i arealer som tidligere er levert tilbake.
Johan Sverdrup representerer det mest dokumenterte tilfellet. Funnet ble gjort etter at etablerte selskaper hadde nedprioritert Utsirahøgda på grunnlag av de rådende tolkningsrammene(37).
Dette viser at områder vurderes ulikt av ulike aktører, og at bredde i faglige tilnærminger er viktig for å påvise mest mulig ressurser. Samtidig følger ikke mangfold av ideer nødvendigvis direkte av antall aktører (se faktaboks).
Ulike former for mangfold i leting
Aktørmangfold
Aktørmangfold innebærer at selskaper med ulike strategier, risikotoleranse og fagmiljøer deltar i letevirksomheten. På norsk sokkel er dette mangfoldet redusert etter at flere store internasjonale selskaper har trukket seg tilbake. Samtidig har konsolideringen ført til færre spesialiserte leteselskaper, som historisk har bidratt med alternative geologiske vurderinger, med Lundin som et sentralt eksempel.
Metodisk og idémessig mangfold
Flere viktige funn på norsk sokkel har kommet gjennom brudd med etablert geologisk konsensus, blant annet Edvard Grieg og Johan Sverdrup. Slike funn forutsetter at selskapene har risikovilje til å teste alternative geologiske hypoteser ved å bore letebrønner. Utfordringen oppstår når avvikende hypoteser ikke blir prøvd ut i praksis.
Finansielt mangfold
Med finansielt mangfold menes deltakelse fra aktører med ulik tidshorisont, risikovilje og tilgang på kapital i letevirksomheten.
Utbyggings- og driftsfasen
I utbyggings- og driftsfasen kan mange aktører styrke konkurransen, men et høyt antall aktører kan også gjøre koordinering og kommersielle forhandlinger mer krevende.
Ved utgangen av 2025 var 9 av de 23 selskapene på norsk sokkel operatører i utbyggings- og driftsfasen. I figur 5.13 er totalproduksjon i felt fordelt på operatør.
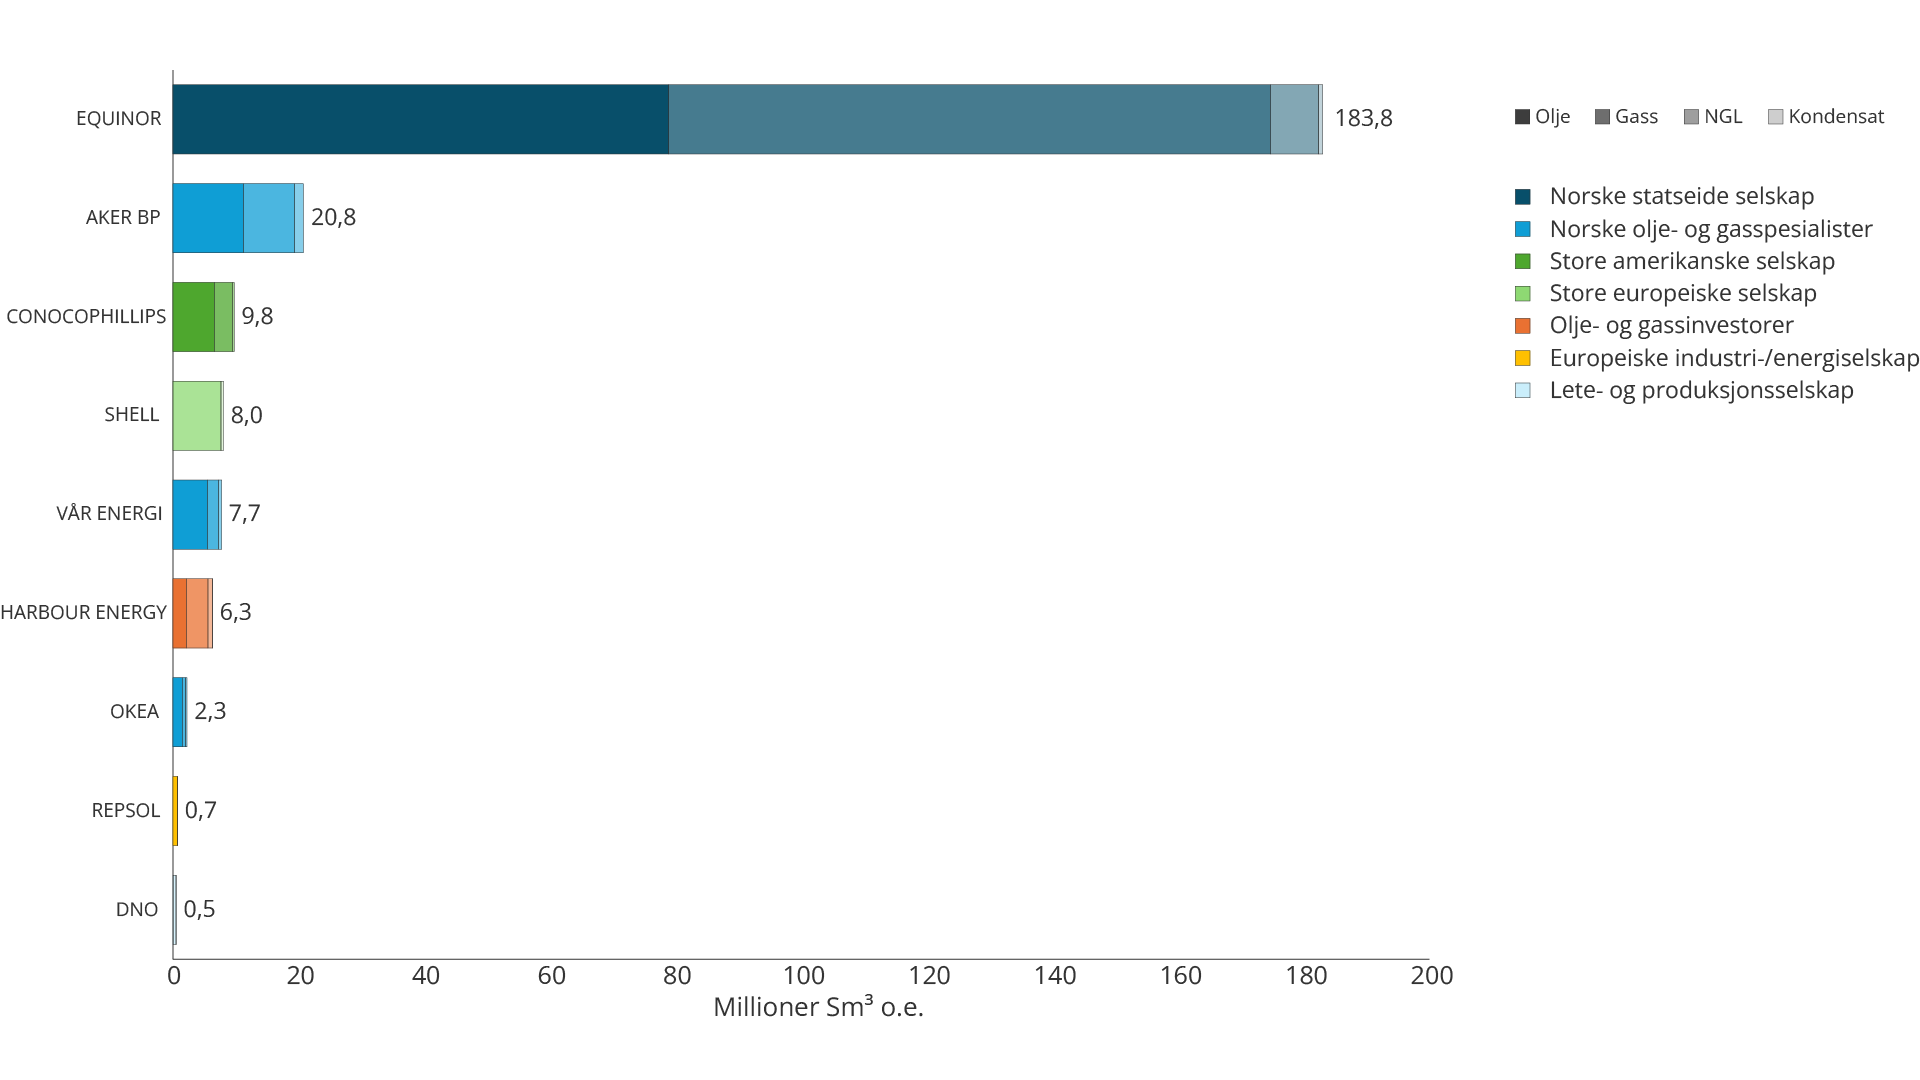
Figur 5.13 Total produksjon fordelt på operatører i 2025. Volumene er ikke justert for operatørenes eierandeler, men reflekterer totalproduksjonen på feltene som selskapene opererer.
Figuren viser at de norske operatørene dominerer. De hadde til sammen 89 prosent av produksjonen i 2025.
Utfordringen framover er ikke først og fremst antallet aktører, men å sikre at mangfoldet av geologiske vurderinger, risikotilnærminger og tidshorisonter er stort nok. Sammen med god konkurranse er dette avgjørende for å realisere potensialet i de delene av sokkelen som gjenstår å utforske og utvikle.
Referanser
- Sokkeldirektoratet (2026): Ressursregnskapet per 31.12.2025. Last ned: https://www.sodir.no/aktuelt/publikasjoner/rapporter/ressursregnskap/ressursregnskapet-2025/
- Menon Economics, Statistisk Sentralbyrå (2025): Sysselsettings-, verdiskapings- og skatteeffekter av petroleumsvirksomheten i norsk økonomi. Menon publikasjoner 8/2025. Last ned: https://menon.no/uploads/images/2025-8-Sysselsettings-verdiskapings-og-skatteeffekter-av-petroleumsvirksomheten-i-norsk-%C3%B8konomi.pdf
- Norskpetroleum.no (2026): Statens inntekter. Last ned: https://www.norskpetroleum.no/okonomi/statens-inntekter/
- Sokkeldirektoratet (2026): Ressursregnskapet per 31.12.2025, Uoppdagede ressurser. Last ned: https://www.sodir.no/aktuelt/publikasjoner/rapporter/ressursregnskap/ressursregnskapet-2025/uoppdagede-ressurser/
- Copenhagen Institute of Future Studies (2026): Technology megatrends for O&G towards 2050. Kontakt: Martin Kruse - Director of Sustainability and Resources & Futurist at CIFS; mkr@cifs.dk
- Finansdepartementet (2021): Rundskriv R-109/2021 - Prinsipper og krav ved utarbeidelse av samfunnsøkonomiske analyser. Last ned: https://www.regjeringen.no/globalassets/upload/fin/vedlegg/okstyring/rundskriv/faste/r_109_2021.pdf
- Pereira Nunes, J. P., G. S. Seabra, L. C. de Sousa (2024): A review of CO2-injection projects in the Brazilian Pre-Salt - Storage capacity and geomechanical constraints. International Journal of Greenhouse Gas Control, Volume 137,104232. Last ned: https://doi.org/10.1016/j.ijggc.2024.104232
- Ebuka, D., S. R. McDougall, E. J. Mackay (2025): Impact of relative timing of low salinity and polymer flooding on mechanisms by which oil recovery is improved. Scientific Reports, Volume 15, 27170. Last ned: https://doi.org/10.1038/s41598-025-12863-1
- Piñerez Torrijos, I. D., T. Puntervold, S. Strand, T. Austad, T. H. Bleivik, H. I. Abdullah (2018): An experimental study of the low salinity Smart Water - Polymer hybrid EOR effect in sandstone material. Journal of Petroleum Science and Engineering, Volume 164, Pages 219-229. Last ned: https://doi.org/10.1016/j.petrol.2018.01.031
- Olje- og energidepartementet (2010): Økt utvinning på norsk kontinentalsokkel - En rapport fra utvinningsutvalget. Last ned: https://www.regjeringen.no/globalassets/upload/oed/pdf_filer/oktutvinning.pdf
- Riksrevisjonen (2015): Riksrevisjonens undersøkelse av myndighetenes arbeid for økt oljeutvinning fra modne områder på norsk kontinentalsokkel. Dokument 3:6 (2014–2015). Last ned: https://www.riksrevisjonen.no/globalassets/rapporter/no-2014-2015/oljeutvinningkontinentalsokkel.pdf
- Energidepartementet (1996): Lov om petroleumsvirksomhet (petroleumsloven), § 4-1. Forsvarlig utvinning. Last ned: https://lovdata.no/dokument/NL/lov/1996-11-29-72/KAPITTEL_4#%C2%A74-8
- Sokkeldirektoratet (2026): Sokkeldirektoratets teknologistrategi. Last ned: https://www.sodir.no/fakta/teknologi/
- Osmundsen, P. & A. Wittemann, A. (2024): Petroleum development projects. Concept selection, taxation and recovery rate. Resources Policy, vol. 95, August 2024. Last ned: https://www.sciencedirect.com/science/article/abs/pii/S0301420724005385
- Energidepartementet (1996): Lov om petroleumsvirksomhet (petroleumsloven) – Kapittel 4. Utvinning m.v. av petroleum. Last ned: https://lovdata.no/dokument/NL/lov/1996-11-29-72/KAPITTEL_4#KAPITTEL_4
- Offshore Norge (2026): Marginale funn på norsk sokkel – status, barrierer og mulighetsrom. Last ned: https://www.offshorenorge.no/contentassets/493648b1b9744ae79cafd3385390817e/offshore-norge-2026---marginale-funn-pa-norsk-sokkel---rapport.pdf
- Willigers, B.J.A., K. Prendergast, Z. Muslumov (2010): North Sea Dominos: The Economic Dependencies of Infrastructure Assets and Their User-fields. SPE Hydrocarbon Economics and Evaluation Symposium. Paper number, SPE-130156-MS. Last ned: https://doi.org/10.2118/130156-MS
- Sokkeldirektoratet: Oljefunn i Yggdrasil‑området (25/1‑14, 25/1‑14 A, B, C, D, E, F og G). Last ned: https://www.sodir.no/aktuelt/nyheter/resultat-av-leteboring/2025/oljefunn-i-yggdrasil-omradet-251-14-251-14-a-b-c-d-e-f-og-g/
- Sokkeldirektoratet (2025): Gass-/kondensatfunn i Nordsjøen (15/5-8 S og A). Last ned: https://www.sodir.no/aktuelt/nyheter/resultat-av-leteboring/2025/gass-kondensatfunn-i-nordsjoen-155-8-s-og-a/
- IEA (2025): The Implications of Oil and Gas Field Decline Rates. Last ned: https://iea.blob.core.windows.net/assets/9ea2076e-5a0d-4a0d-9767-a1eec20aff23/TheImplicationsofOilandGasFieldDeclineRates.pdf
- Gea, F. (2026): "Five years ago nobody was talking about the replacement, right? It was forgotten. But we need to start thinking about how we are going to replace the current production in the coming years". Uttalelse under CERAWeek, Houston, mars 2026 (Repsol)
- Stern, A. (2026): "Everybody is refocusing to try and do more exploration again. There's always a balance then in organic exploration and inorganic and the difference is really the timing, how long it takes to get to production there.…". Uttalelsene i intervju med Reuters, 27. mars 2026 (OMV).
- Sokkeldirektoratet (2026): Om Diskos. Last ned: https://www.sodir.no/om-oss/organisasjon/samarbeidsfora/diskos/
- Sokkeldirektoratet (2026): Sokkelåret 2025, kapittel 4 - Dataforvaltning, digitalisering og samarbeid. Last ned: https://www.sodir.no/aktuelt/publikasjoner/rapporter/sokkelaret/sokkelaret-2025/dataforvaltning-digitalisering-og-samarbeid/
- Oljedirektoratet (2015): Diskos 20 år – i oljegeologiens tjeneste. Diskos jubileumshefte, spesialtrykk. Last ned: https://www.sodir.no/globalassets/3-diskos/documents/diskos_jubileumshefte_liten.pdf#:~:text=Diskos%2Dveteran%20Kjell%20Reidar%20Knudsen "Mye av hemmeligheten bak nye funn i modne områder, ligger i å kaste seg over gamle data med ny entusiasme og sette informasjonen inn i en oppdatert kontekst, sier Hans Chr. Rønnevik, letesjef i Lundin Norway. Og forklarer hvorledes Diskos bidro til funnet av Johan Sverdrup."
- Ordonez A., T. J. Line Forgaard, D.Wade, A. Juell Bugge, H. Nese, A.Ueland Waldeland (2026): The NCS-Model: A seismic foundation model trained on the Norwegian repository of public data. Cornell University, arXivLabs; arXiv:2603.23211. Last ned: https://arxiv.org/pdf/2603.23211
- FORCE ble etablert i 1995 og er et samarbeidsforum for bærekraftig utvinning, forbedret leting samt energieffektivitet og miljø, der olje- og gasselskaper og myndigheter i Norge samarbeider. Last ned: https://www.sodir.no/en/force/
- Serov, P., R. Mattingsdal, M. Winsborrow, H. Patton, K. Andreassen (2023): Widespread natural methane and oil leakage from sub-marine Arctic reservoirs. Nature Communications 14, 1782. Last ned: https://doi.org/10.1038/s41467-023-37514-9
- Panieri, G., C. Argentino, S. P. Ramalho, F. Vulcano, A. Savini, L. Fallati, T. Brekke, G. Galimberti, F. Riva, J. Balsa, M. H. Eilertsen, R. Stokke, I. H. Steen, D. Sahy, D. Kalenitchenko, S. Büenz, R. Mattingsdal (2024): An Arctic natural oil seep investigated from space to the seafloor. Science of The Total Environment, Volume 907,167788. Last ned: https://doi.org/10.1016/j.scitotenv.2023.167788
- Kilhams, B., L. Chedburn, L. Layfield, N. Schofield, I. Løkling Lunde, L. Kennan, H. Romain, D. Jolley, C. Haug Eide (2022): Challenges and opportunities for hydrocarbon exploration within the Mesozoic sub-basalt plays of the Norwegian Atlantic Margin. Petroleum Geoscience (2022) 28 (4), petgeo2022-022. Last ned: https://doi.org/10.1144/petgeo2022-022
- Oljedirektoratet (2020): Ressursrapport 2020 Leting, kapittel 3 – Uoppdagede ressurser. Last ned: https://www.sodir.no/aktuelt/publikasjoner/rapporter/ressursrapporter/ressursrapport-2020/uoppdagede-ressurser/
- Rumsfeld, D. H. (2002): U.S. Department of Defense, DoD News Briefing, Transcript. Last ned: https://usinfo.org/wf-archive/2002/020212/epf202.html Sitat D. H. Rumsfeld: "Reports that say that something hasn't happened are always interesting to me, because as we know, there are known knowns; there are things we know we know. We also know there are known unknowns; that is to say we know there are some things we do not know. But there are also unknown unknowns – the ones we don't know we don't know.
- Žižek, S. (2006): Philosophy, the "unknown knowns", and the public use of reason. Topoi 25, 137–142. Last ned: https://doi.org/10.1007/s11245-006-0021-2
- Gassco (2023): Vurdering av gasstransportalternativer fra Barentshavet sør. Last ned: https://www.regjeringen.no/contentassets/39fd87433a4f4c6ba92d1da8d8d4e95d/barentshavet-vurderinger-og-observasjoner-2023.pdf
- Gassco (2026): Årsrapport 2025, side 20. Last ned: https://gassco.eu/wp-content/uploads/2026/06/EN-Annual-Report-2026.pdf
- Hoel, M. (2022): Historisk lønnsomhet i petroleumssektoren. Rapport 2022/45, Vista Analyse. Last ned: https://www.vista-analyse.no/en/publications/historisk-lonnsomhet-i-petroleumssektoren/
- Rønnevik, H. C., A. Jørstad, J. E. Lie (2017): The discovery process behind the giant Johan Sverdrup field. R. K. Merrill and C. A. Sternbach, eds., Giant fields of the decade 2000–2010: AAPG Memoir 113, p. 195–220. Last ned: https://www.researchgate.net/publication/345040211_The_Discovery_Process_behind_the_Giant_Johan_Sverdrup_Field
Alle analyser, fakta og konklusjoner i denne rapporten er utarbeidet av Sokkeldirektoratet. KI (kunstig intelligens) er brukt i noen grad til å bearbeide språket. I tråd med våre retningslinjer er innholdet sjekket opp mot oppgitte kilder. Teksten er kvalitetssikret faglig og språklig, og den er tilpasset gjeldende regelverk og praksis.