
Årsrekneskap
Årsrekneskapen for 2025 viser høg aktivitet i Sokkeldirektoratet, med kontrollert ressursbruk og viktige investeringar.
Kommentar frå etatsleiar
Sokkeldirektoratet er eit ordinært statleg forvaltningsorgan som fører rekneskap i samsvar med periodiseringsprinsippet, slik det kjem fram av prinsippnoten til årsrekneskapen. Sokkeldirektoratet har ei sentral rolle i forvaltninga av olje- og gassressursane på norsk kontinentalsokkel, og utøver forvaltningsstyresmakt i samband med tildeling av areal, leiting etter og utvinning av petroleumsførekomstar. Direktoratet skal vidare bidra til forvaltninga av CO2-lagringspotensialet på kontinentalsokkelen og forvaltninga av mineralressursar på havbotnen.
Stadfesting
Årsrekneskapen er avlagd i samsvar med føresegner om økonomistyring i staten, rundskriv R-115 frå Finansdepartementet og krav frå Energidepartementet i hovudinstruks for Sokkeldirektoratet. Rekneskapen gir eit dekkjande bilete av Sokkeldirektoratet sine disponible løyvingar, og av rekneskapsførte utgifter, inntekter, eigedelar og gjeld. Revisjonsrapport frå Riksrevisjonen skal publiserast på Sokkeldirektoratet sine nettsider innan 1. mai og saman med årsrapporten. Dersom revisjonsrapporten ikkje ligg føre innan denne fristen, skal rapporten publiserast så snart han ligg føre.
Vurdering av vesentlege forhold
Kontantrekneskapen
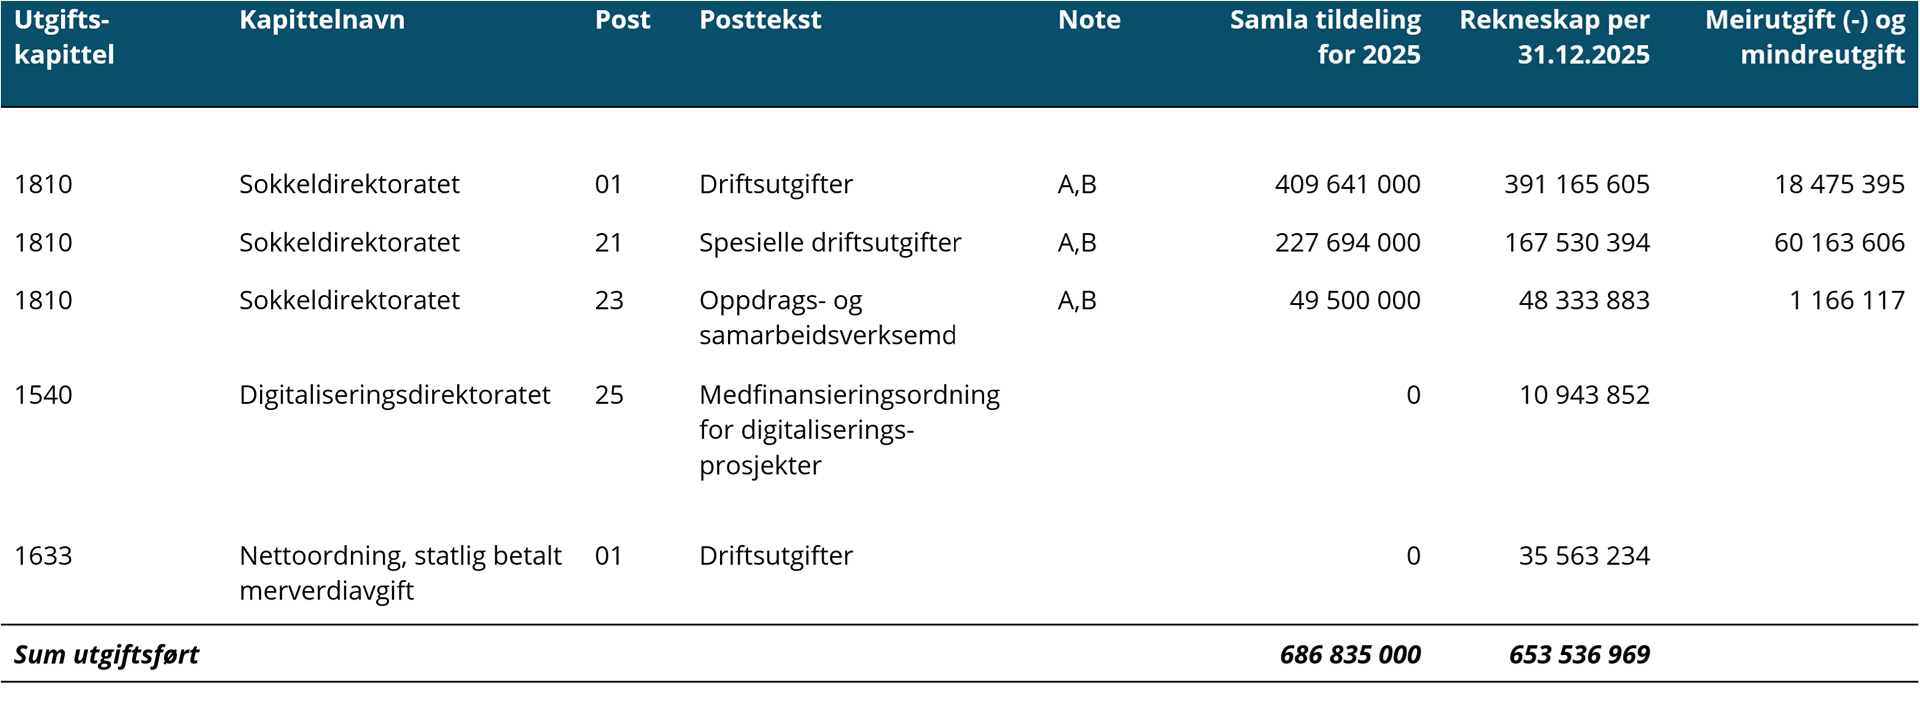
Sokkeldirektoratet har i 2025 disponert 686 835 000 kroner.
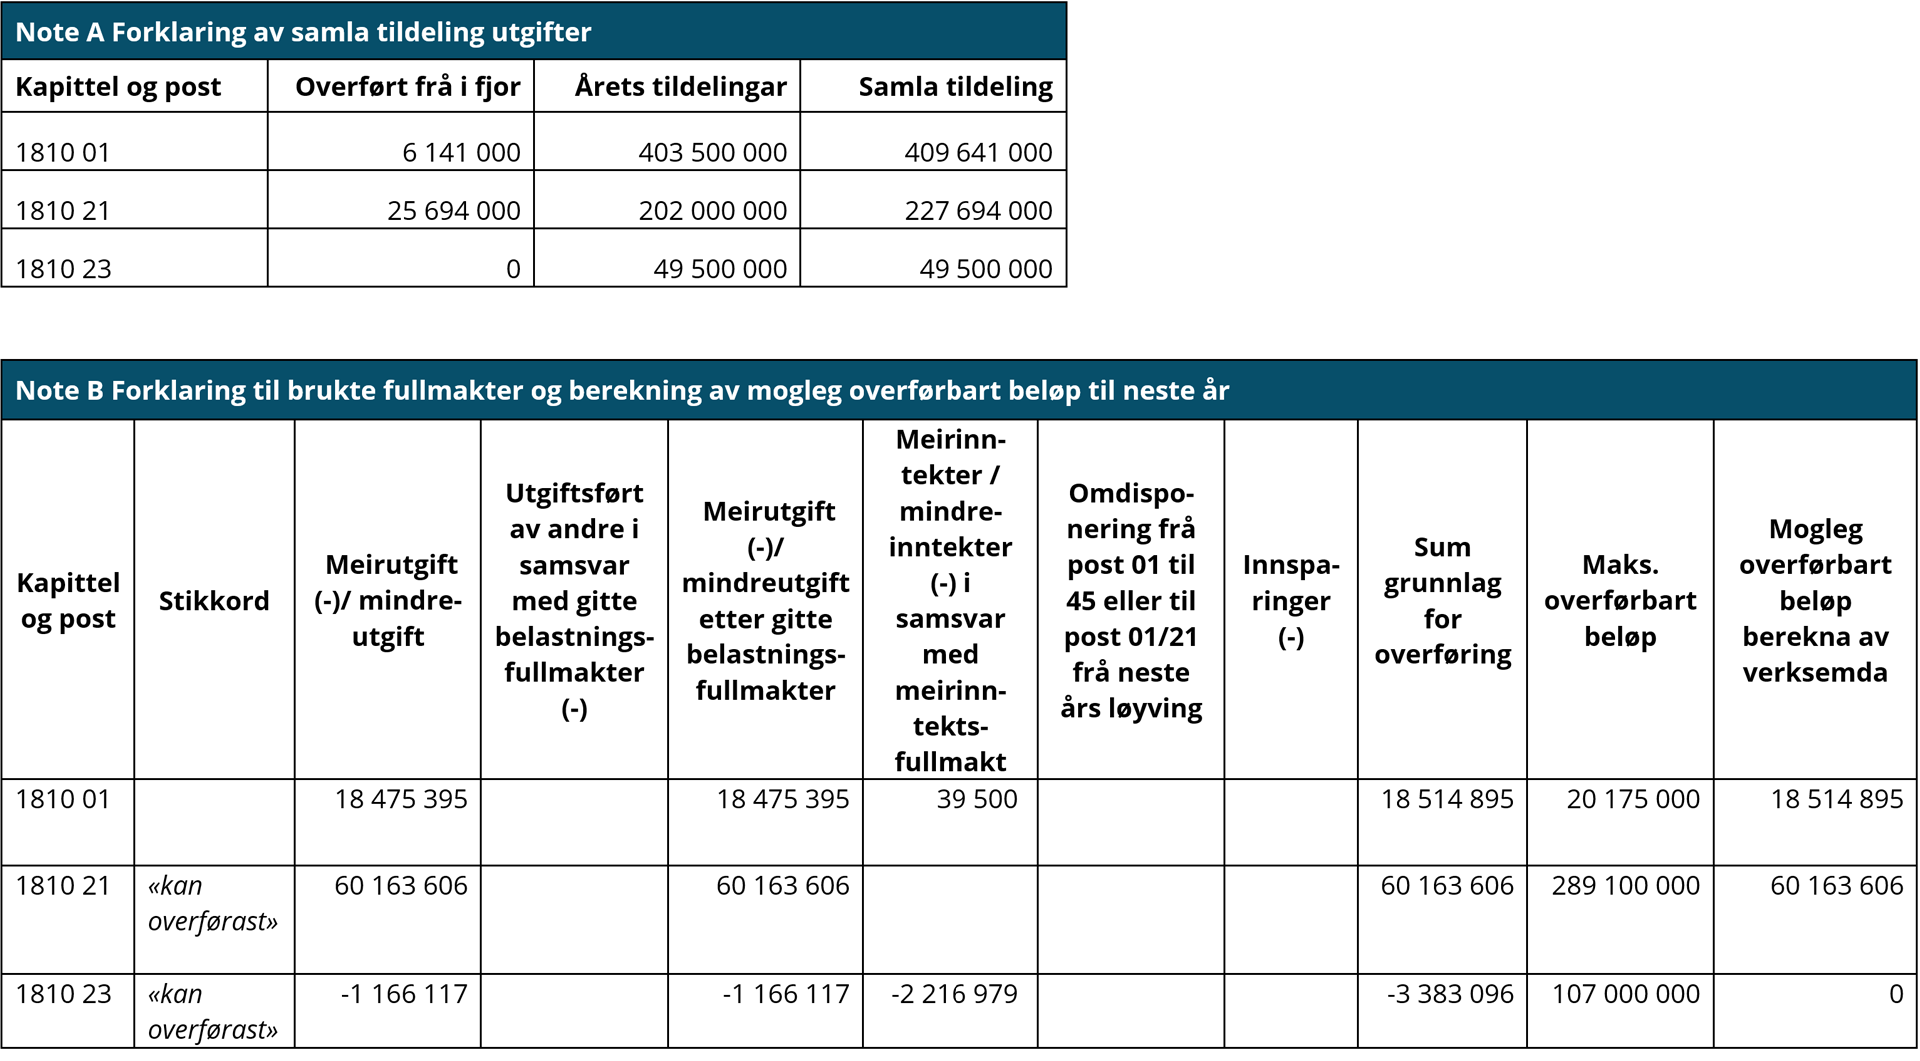
På kapittel 1810 post 01 Driftsutgifter blei det ei mindreutgift på 18 475 395 kroner. Mindreutgifta kjem av prosjekt, investeringar og andre aktivitetar som er igangsett, men ikkje fullførte i 2025. Dette er hovudsakleg aktivitetar som blir finansierte av sektoravgifta, som først blei endeleg avklart like før sommaren. Dette medførte at aktivitetane blei sette i gang relativt seint på året og ikkje blei ferdigstilte før årets slutt. Gjenverande midlar blir søkte overført til 2026, jf. berekningar i note B i løyvingsrapporteringa.
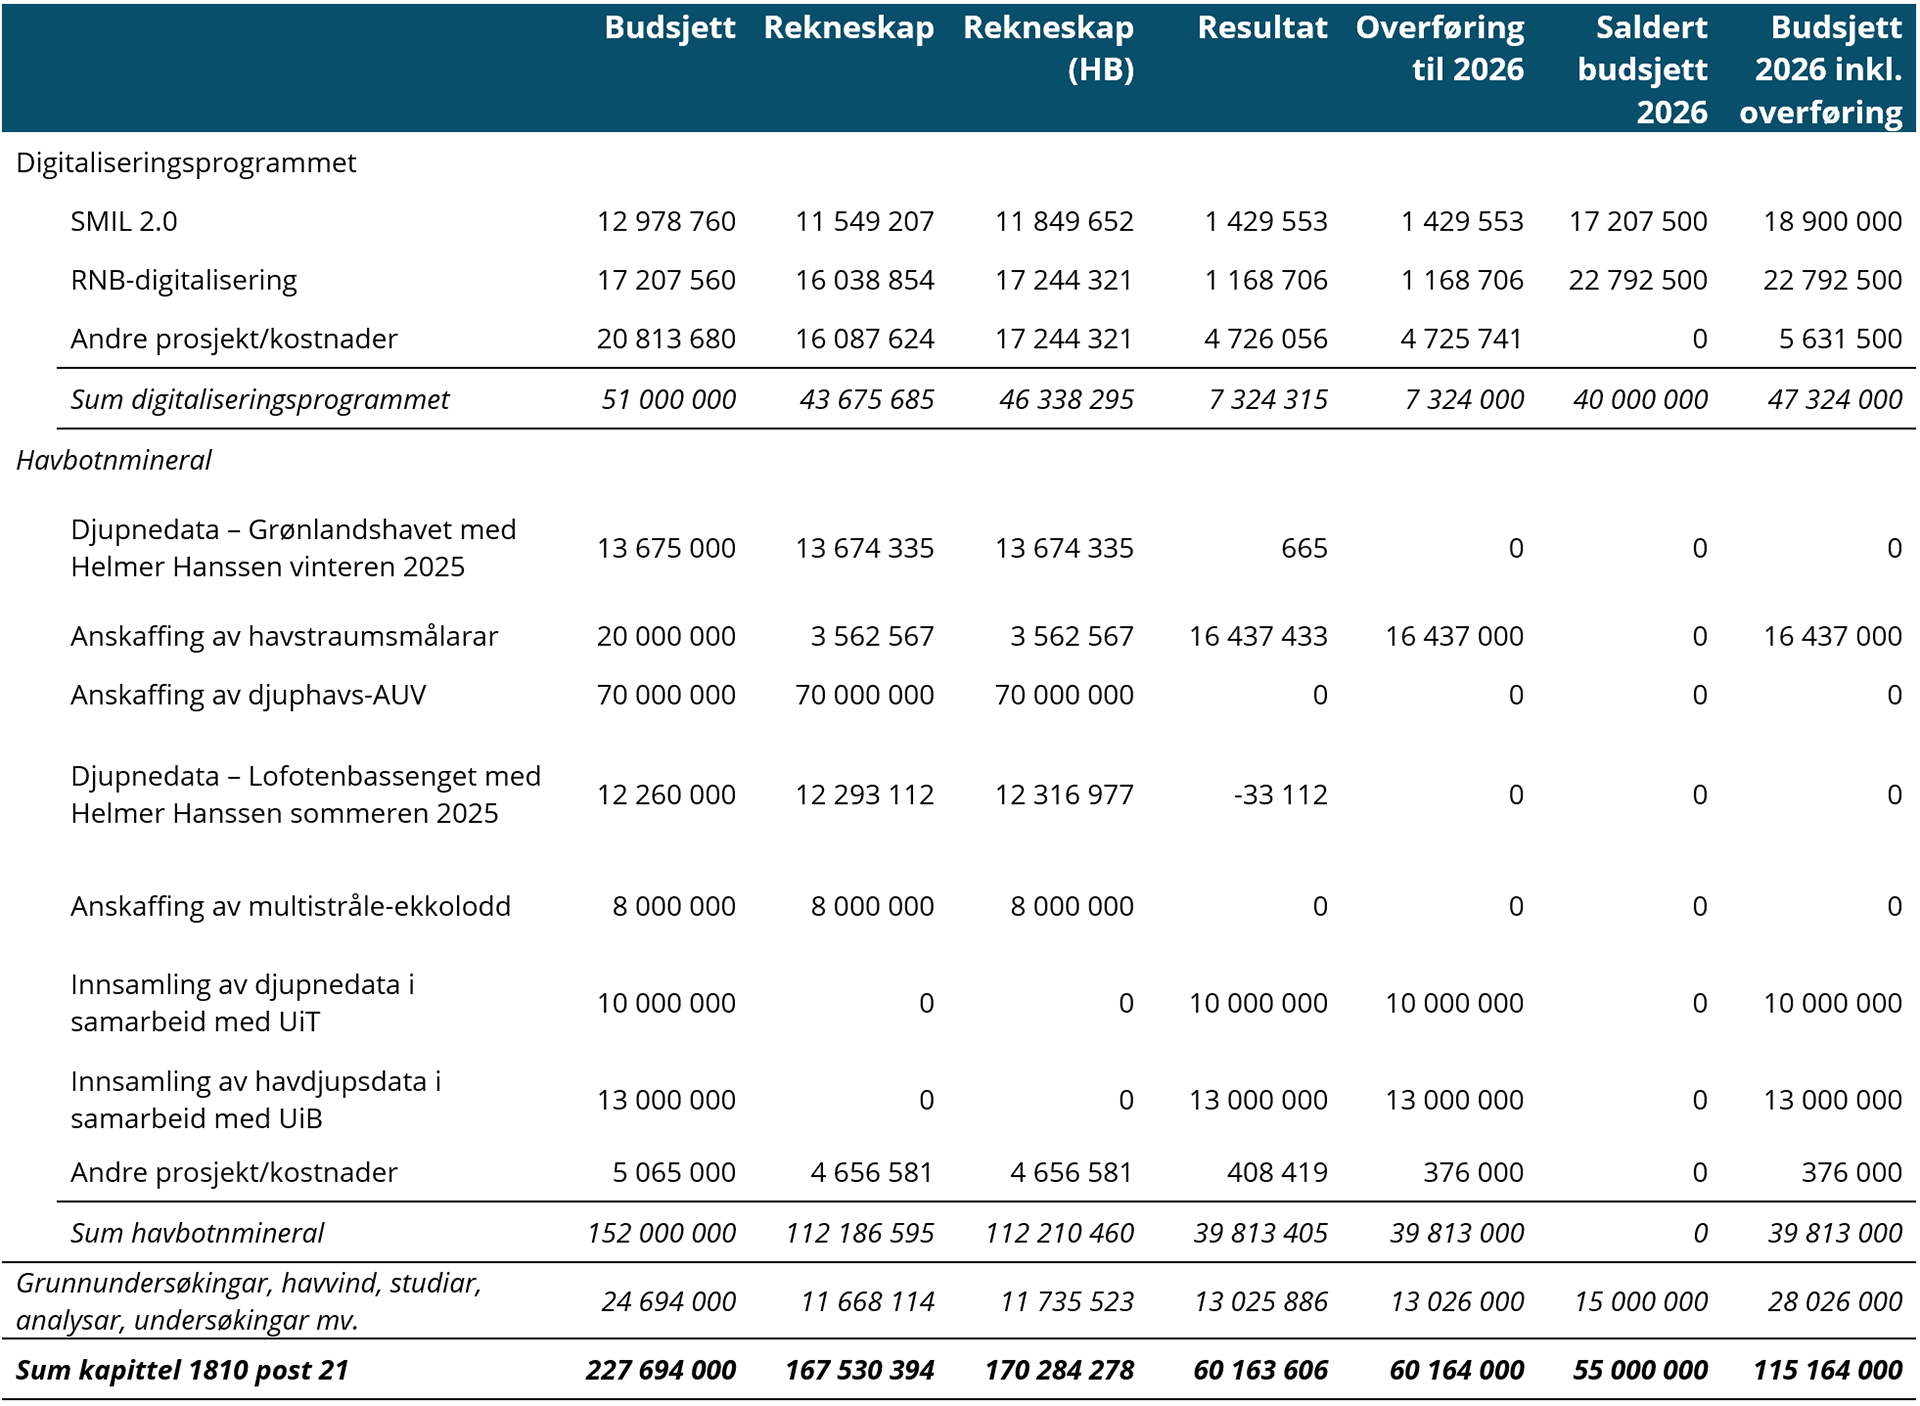
På kapittel 1810 post 21 Spesielle driftsutgifter er det ei mindreutgift på 60 163 606 kroner. Dette kjem av mindreutgifter innanfor digitalisering, havbotnsmineraler og undersøkingar. Innanfor digitalisering kjem mindreutgifta til dels av påløpte, men ikkje betalte kostnader og dels av aktivitetar som er påbyrja, men ikkje fullført i 2025. Innanfor havbotnmineral er mindreutgifta om lag 40 mill. kroner. Av dette blir 23 mill. kroner overførte til neste år for å finansiere kartleggingsavtalar inngått i 2025 som blir gjennomførte i 2026. Dei resterande 17 mill. kronene gjeld innkjøp av havstraumsmålarar som det er inngått avtale om i 2025 og som blir leverte og betalte i 2026. Innanfor undersøkingar er det fleire prosjekt som er påbyrja, men ikkje ferdigstilte i 2025. Gjenverande midlar blir søkt overførte til 2026, jf. berekningar i note B.
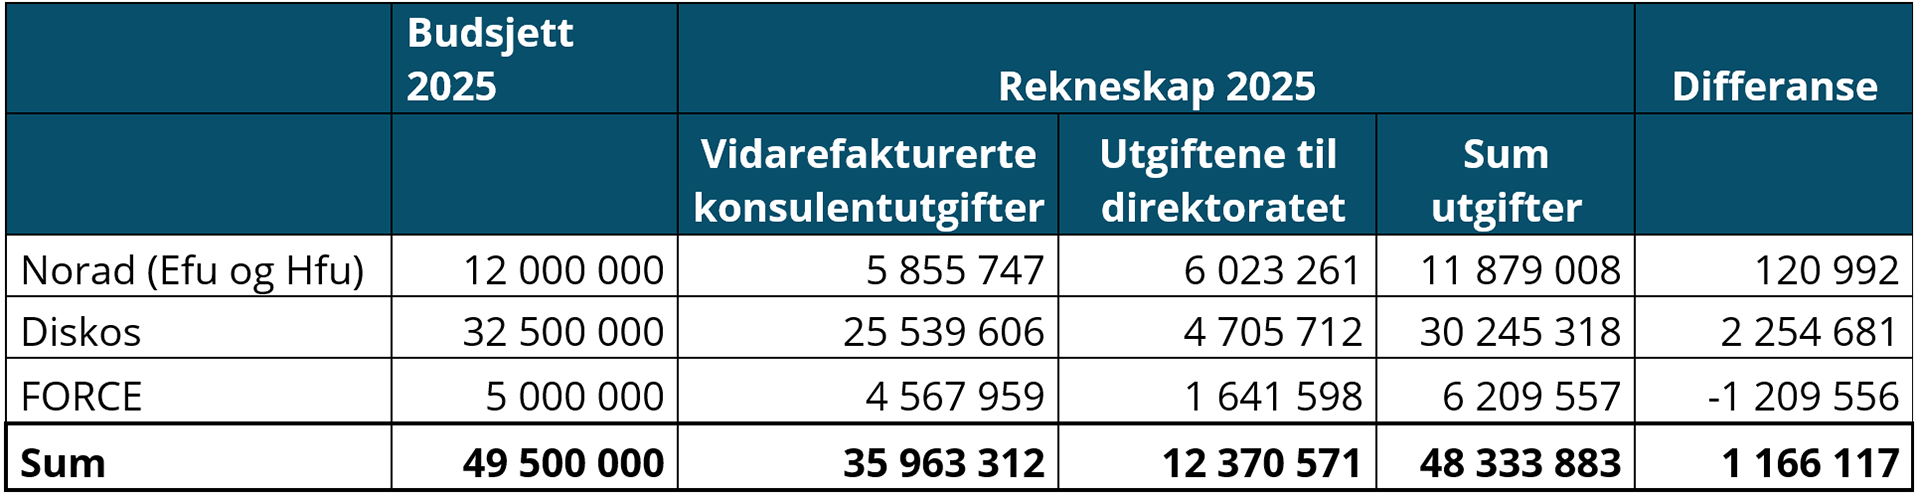
På kapittel 1810 post 23 Oppdrags- og samarbeidsverksemd, er det ei mindreutgift på 1 166 117 kroner. Dette kjem av lågare aktivitet enn budsjettert. Alle utgifter på denne posten blir dekte av inntekter, men på grunn av faseforskyving mellom utgifter og tilhøyrande inntekt, er det i rekneskapsåret 2025 ikkje ei tilsvarande mindreinntekt.
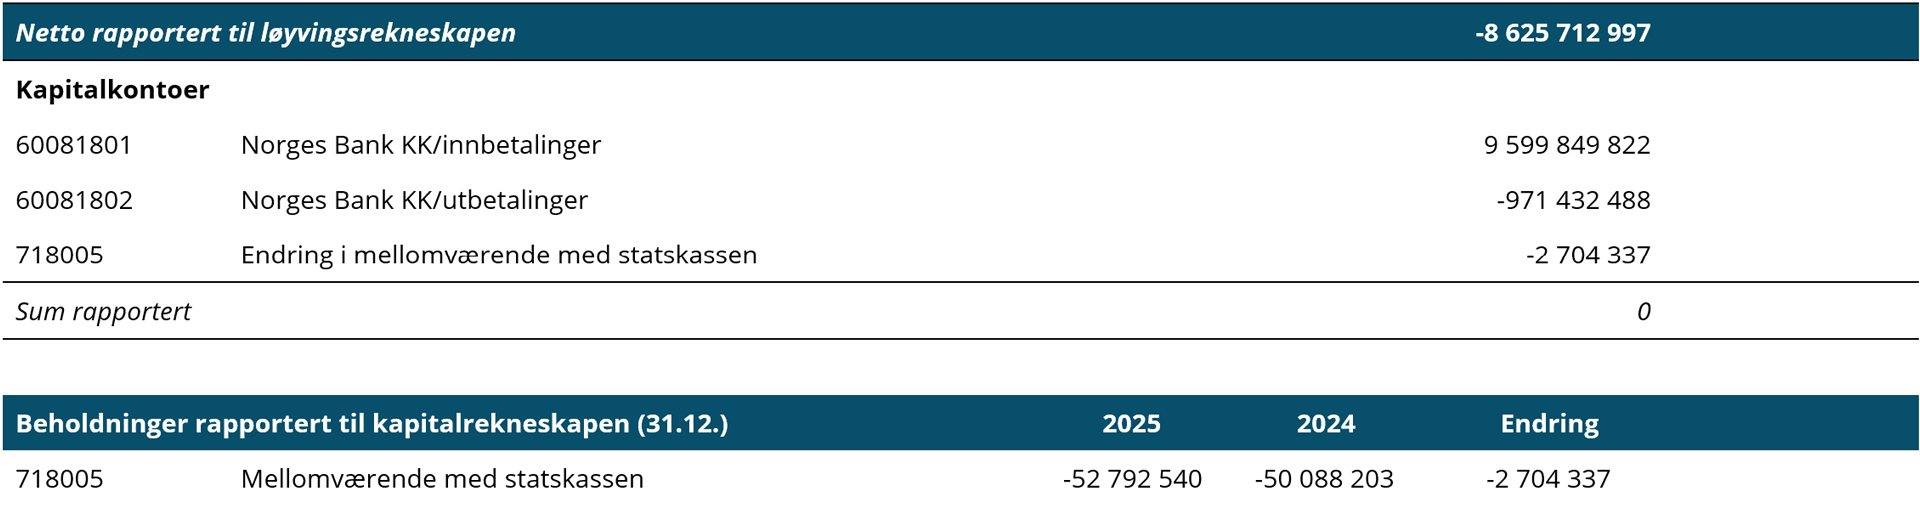
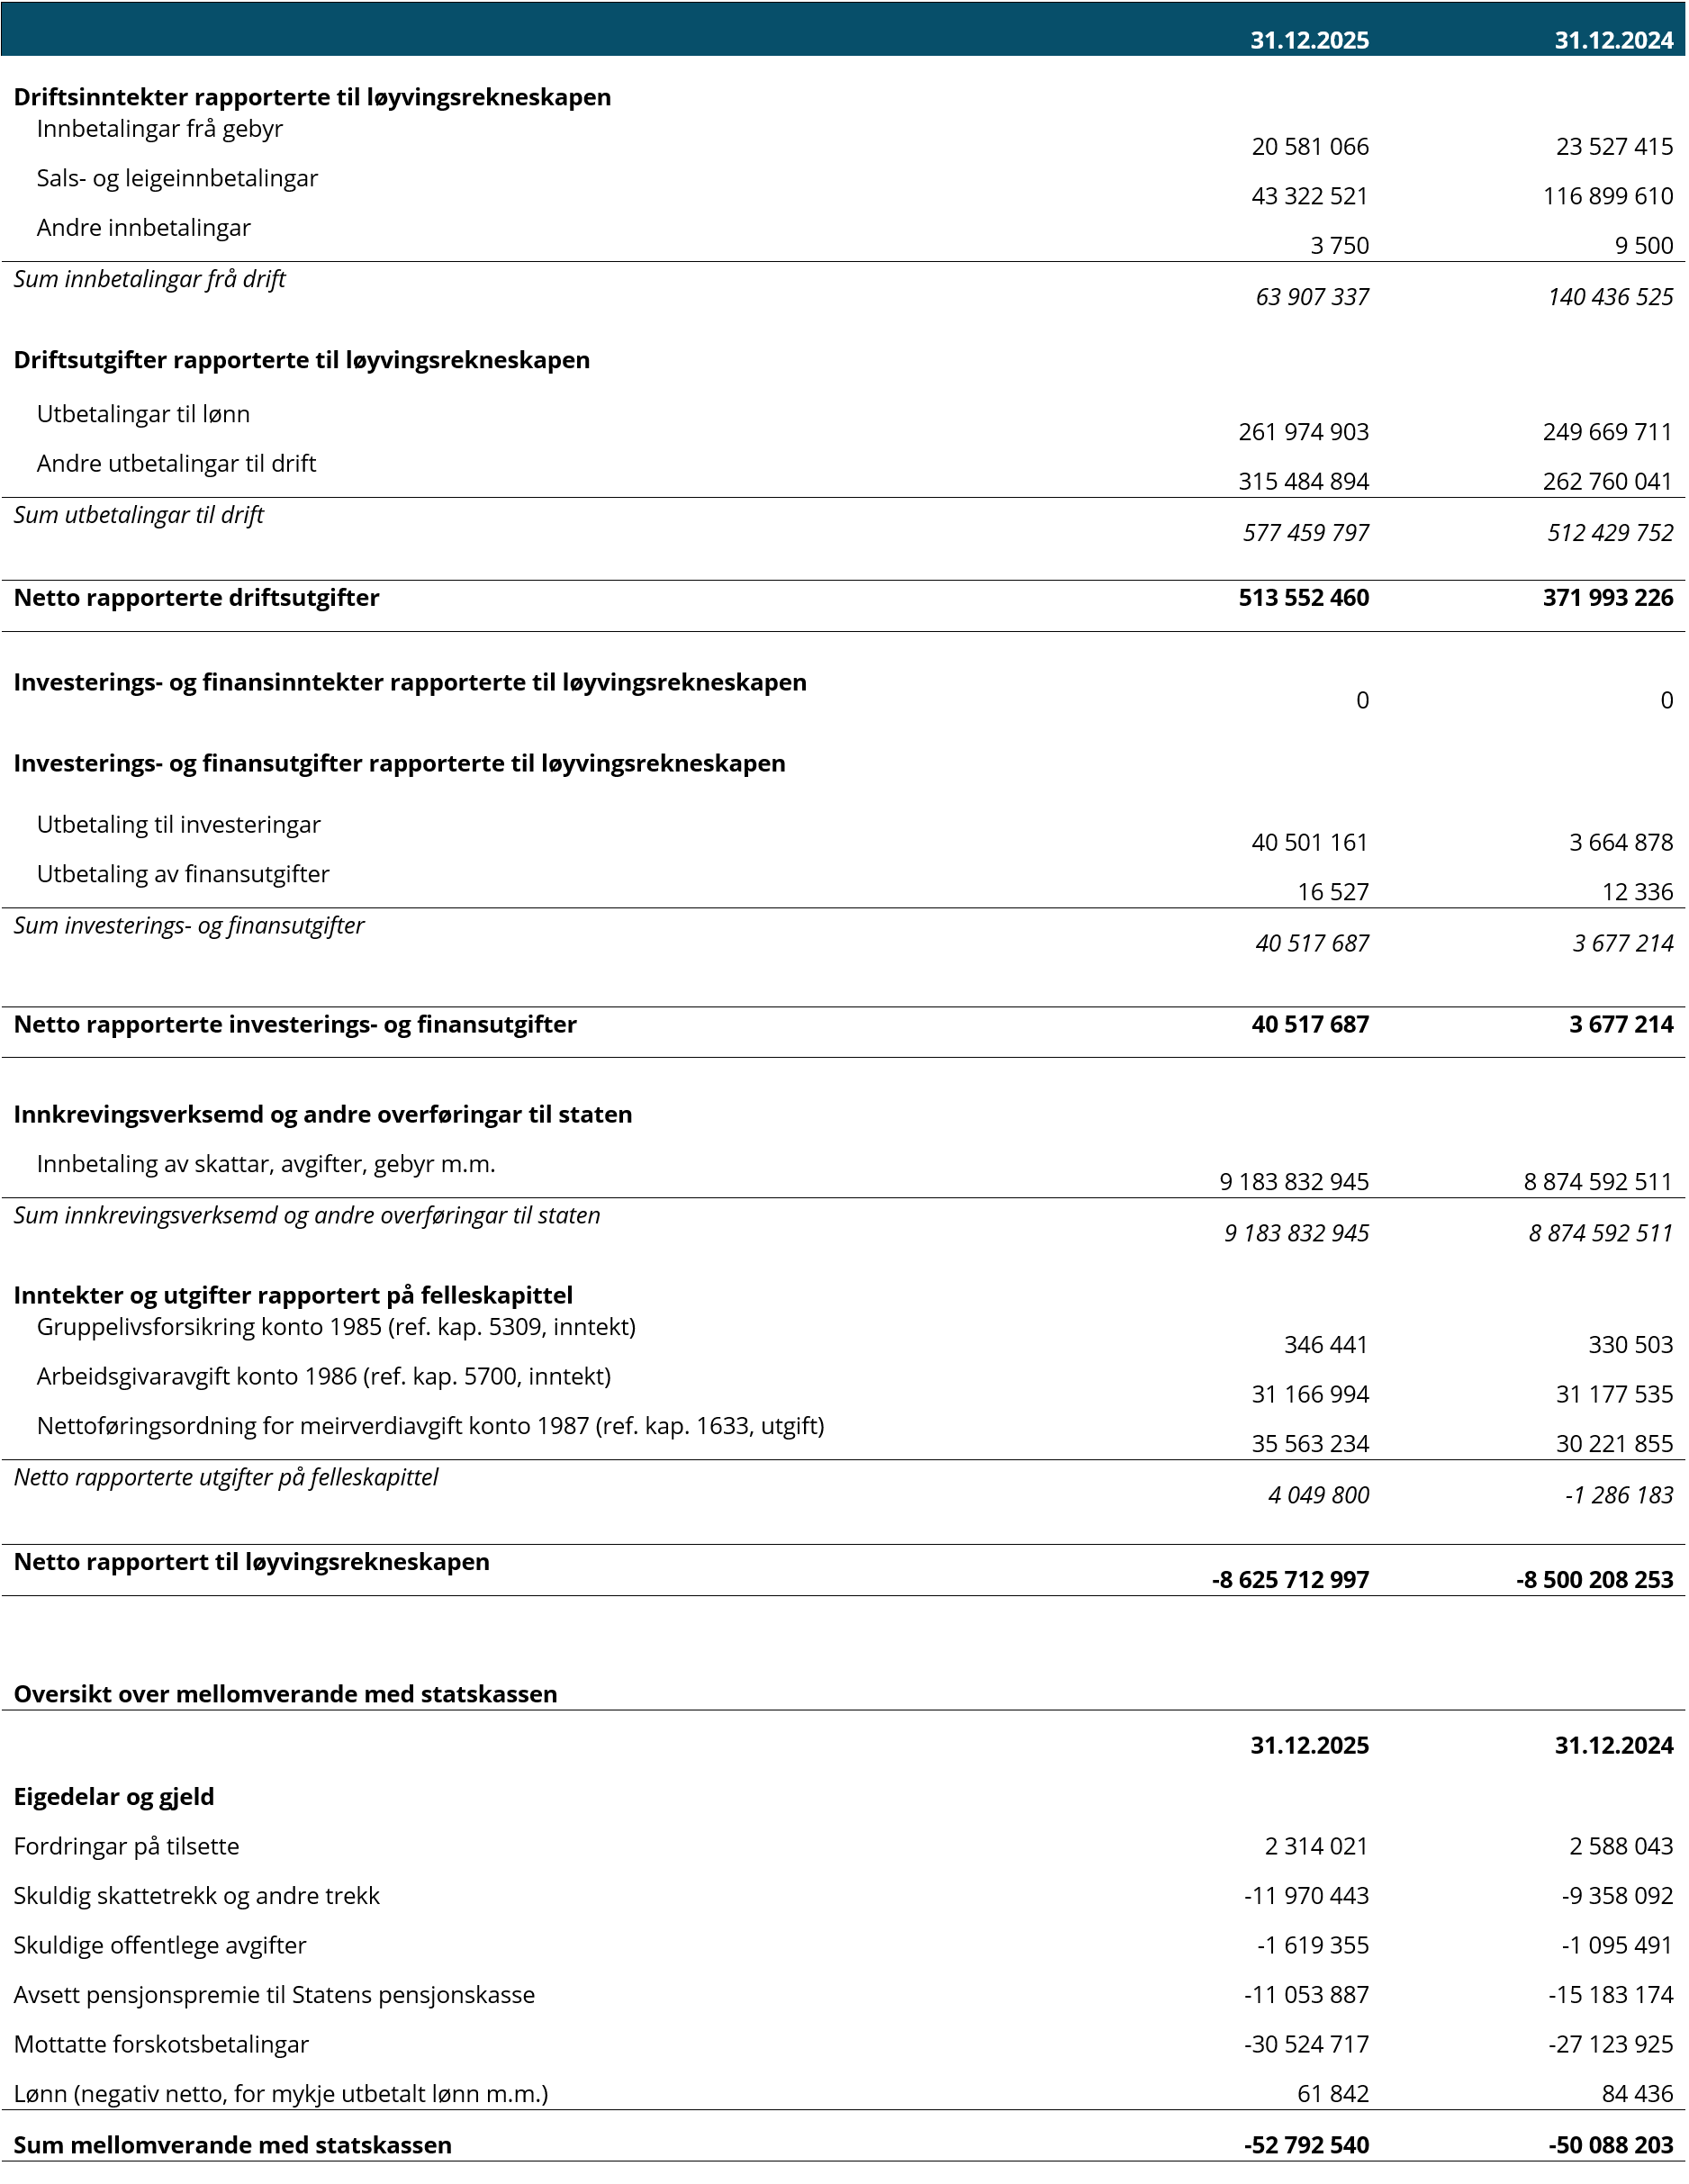
Mellomverande med statskassa utgjorde ved årsslutt -52 792 540 kroner. Dette er ein auke på 2 704 337 kroner.
Verksemdsrekneskapen
Resultatrekneskap
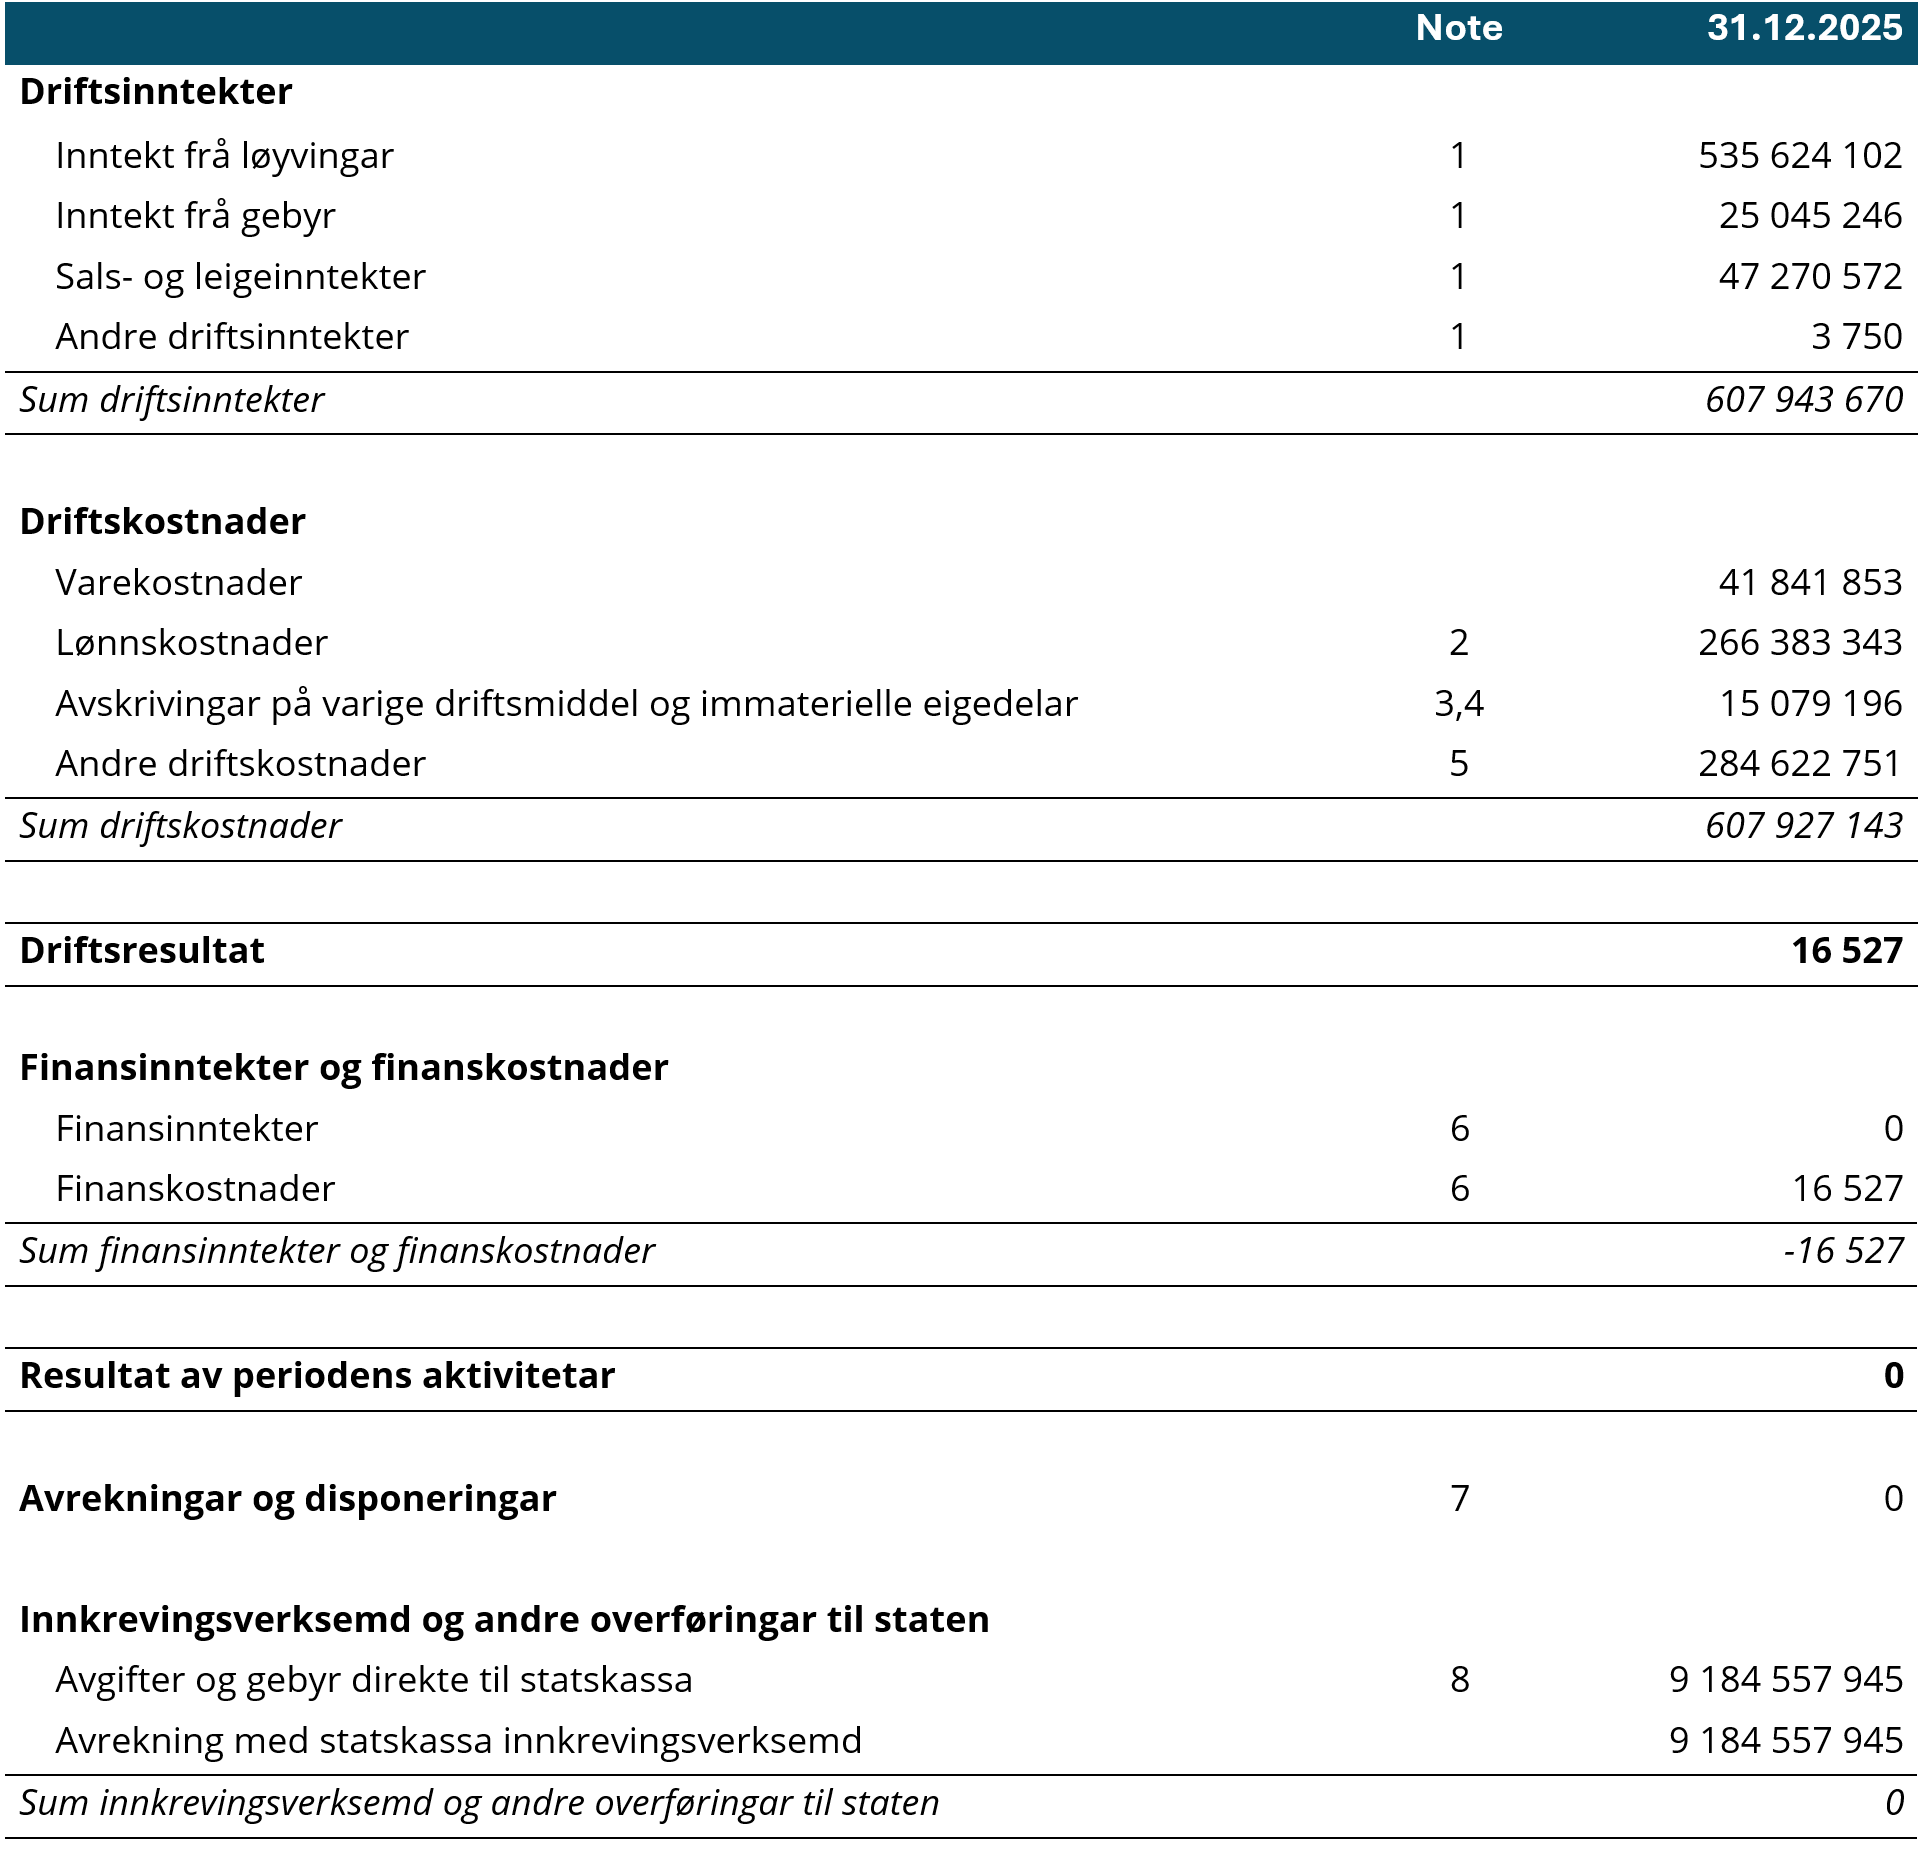
Samla driftsinntekter for året utgjorde 607,9 mill. kroner. Av dette var 535,6 mill. kroner inntekt frå løyving. Gebyrinntekter utgjorde 25 mill. kroner og stammar hovudsakleg frå tilsynsverksemd og gebyr i samband med TFO. Sals- og leigeinntekter utgjorde 47,2 mill. kroner og gjeld hovudsakleg aktiviteten til direktoratet innanfor Diskos, Force og bistandsverksemd under samarbeidet med Norad.
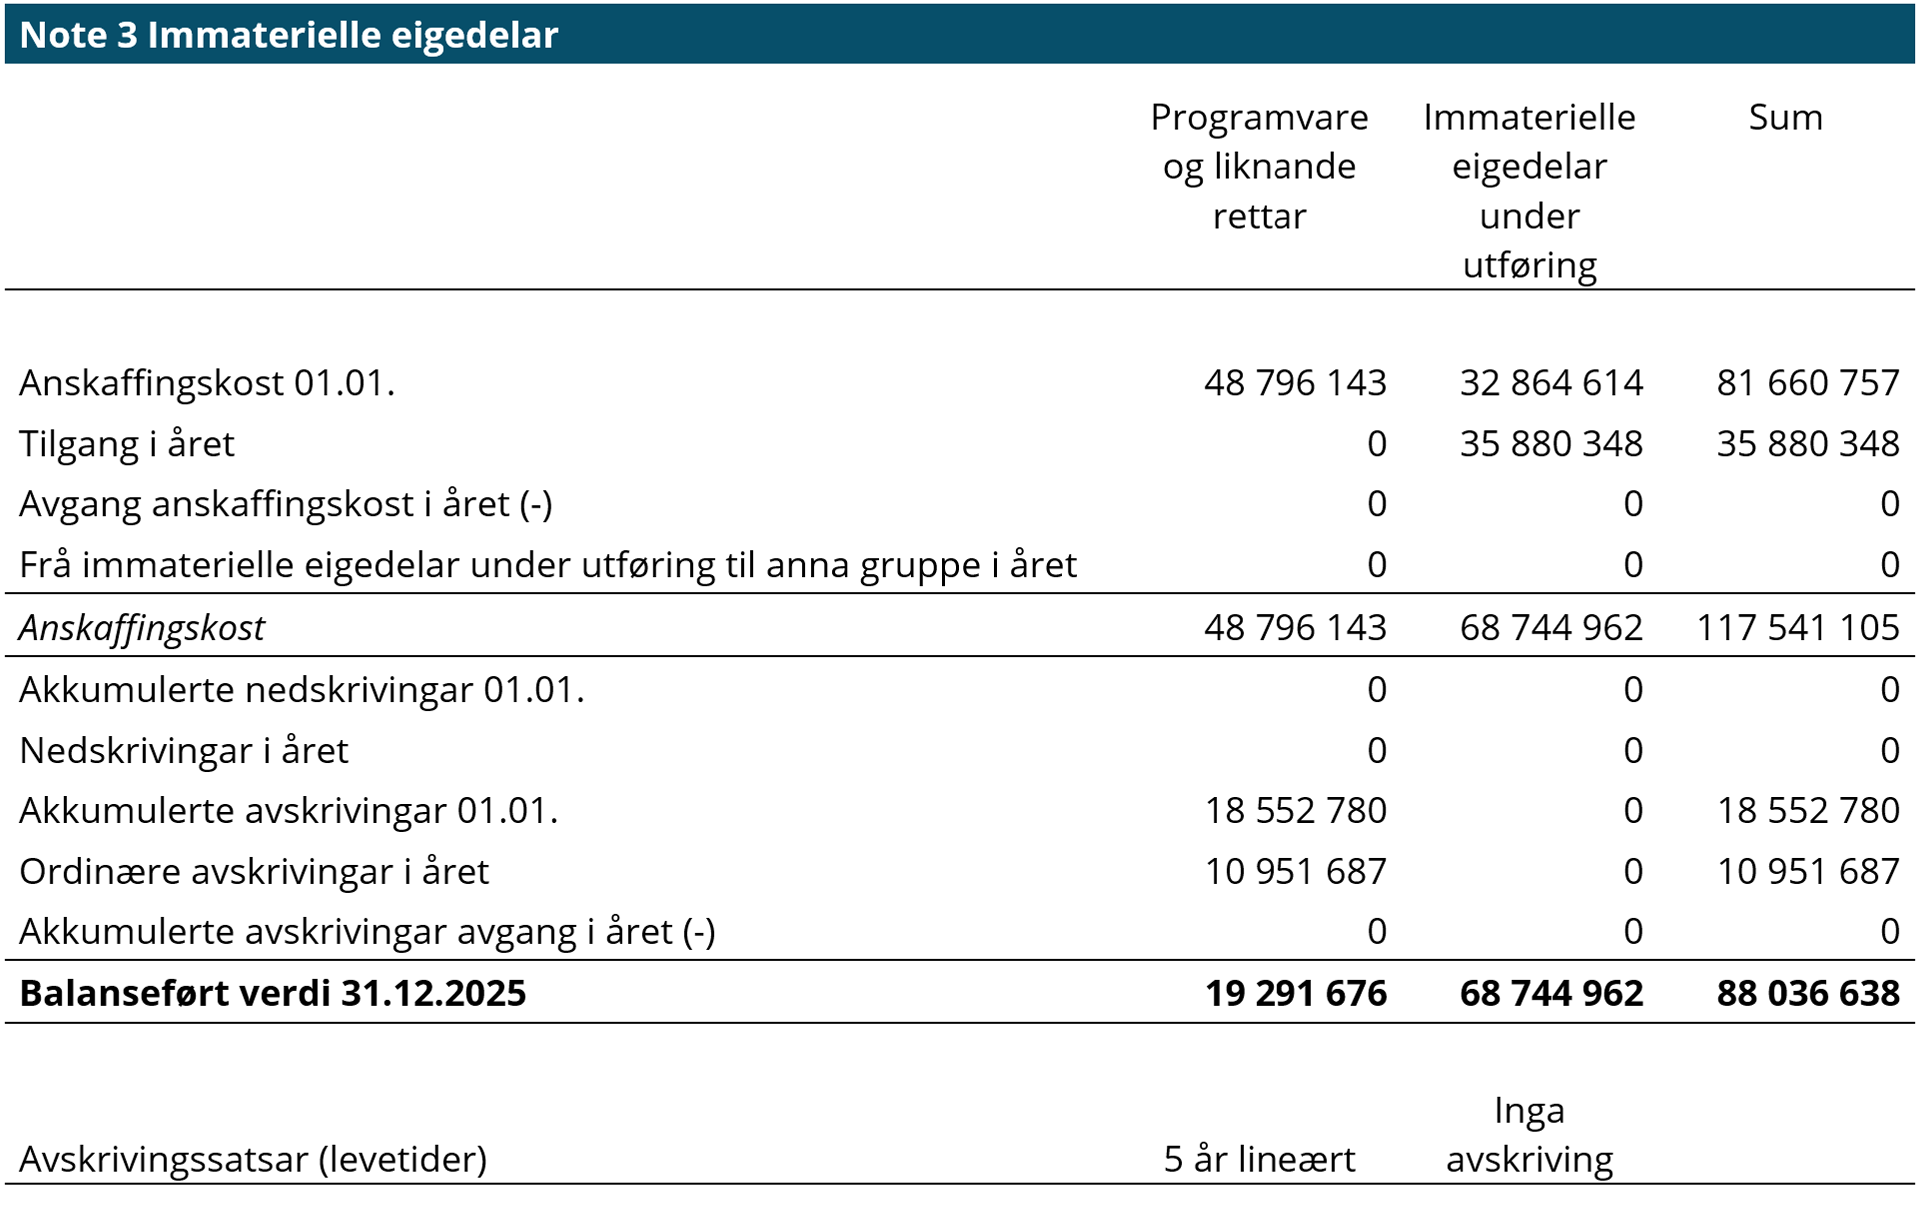
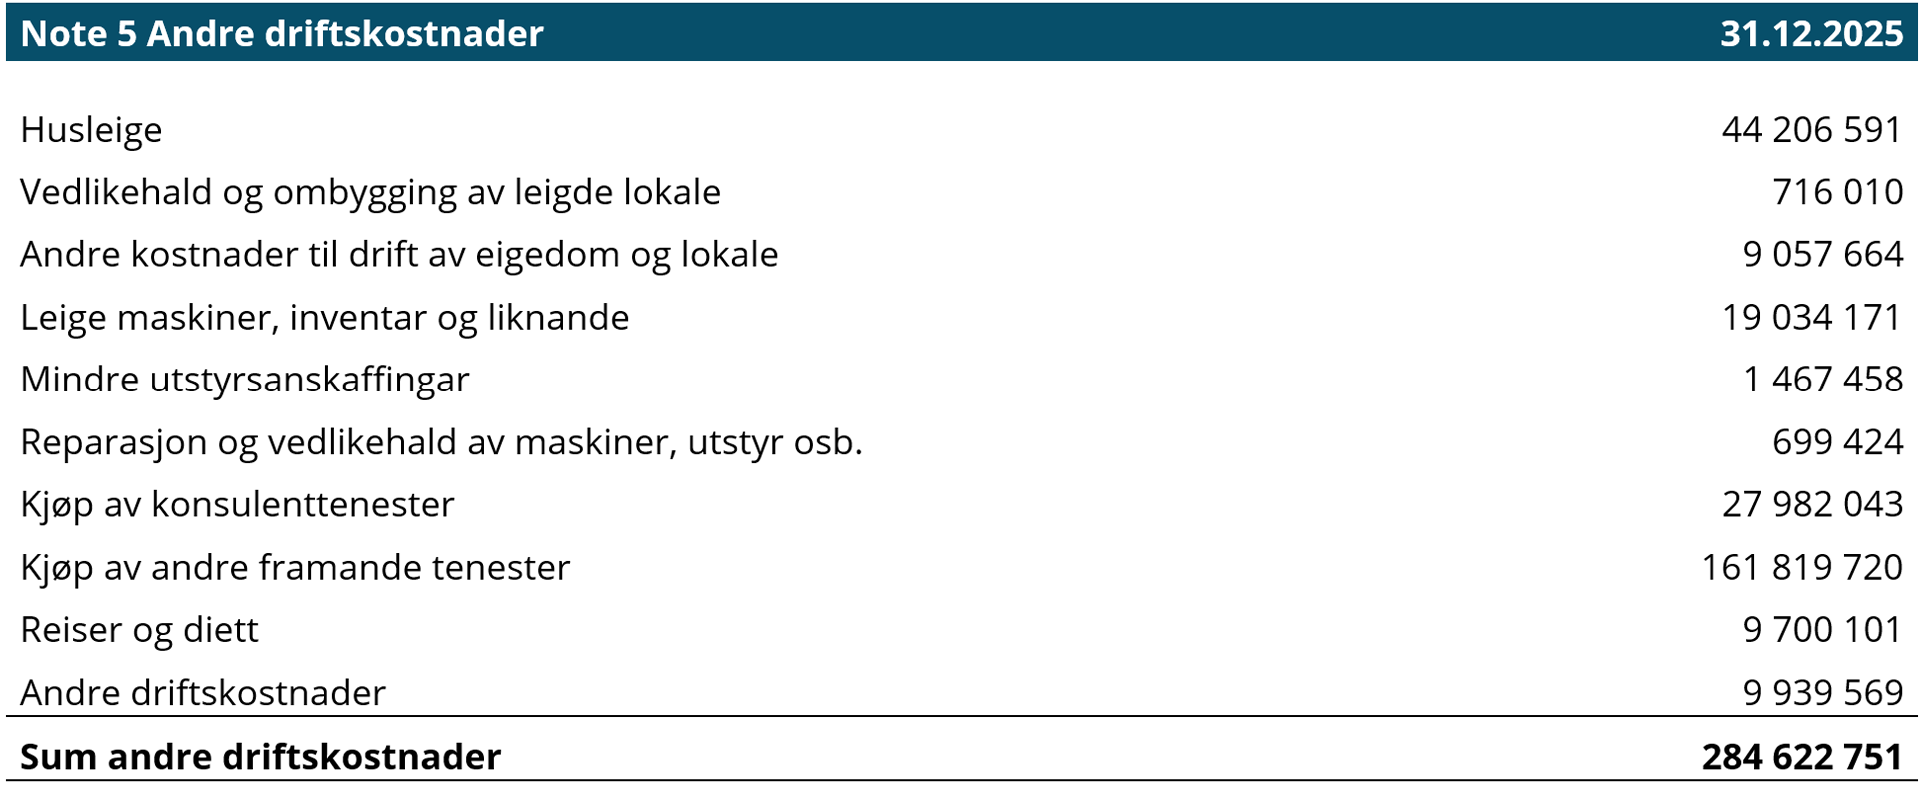
Samla driftskostnader i 2025 var 607,9 mill. kroner. Av dette var 266,3 mill. kroner lønnskostnader og 41,8 mill. kroner varekostnader. Avskrivingar utgjorde 15 mill. kroner. Av dette gjaldt 10,9 mill. kroner avskrivingar av immaterielle eigedelar. Andre driftskostnader utgjer 284,6 mill. kroner og omfattar større postar som leige av lokale, drift og utvikling av IT-løysingar og kjøp av tenester i samband med kartleggings- og undersøkingsverksemd på sokkelen.
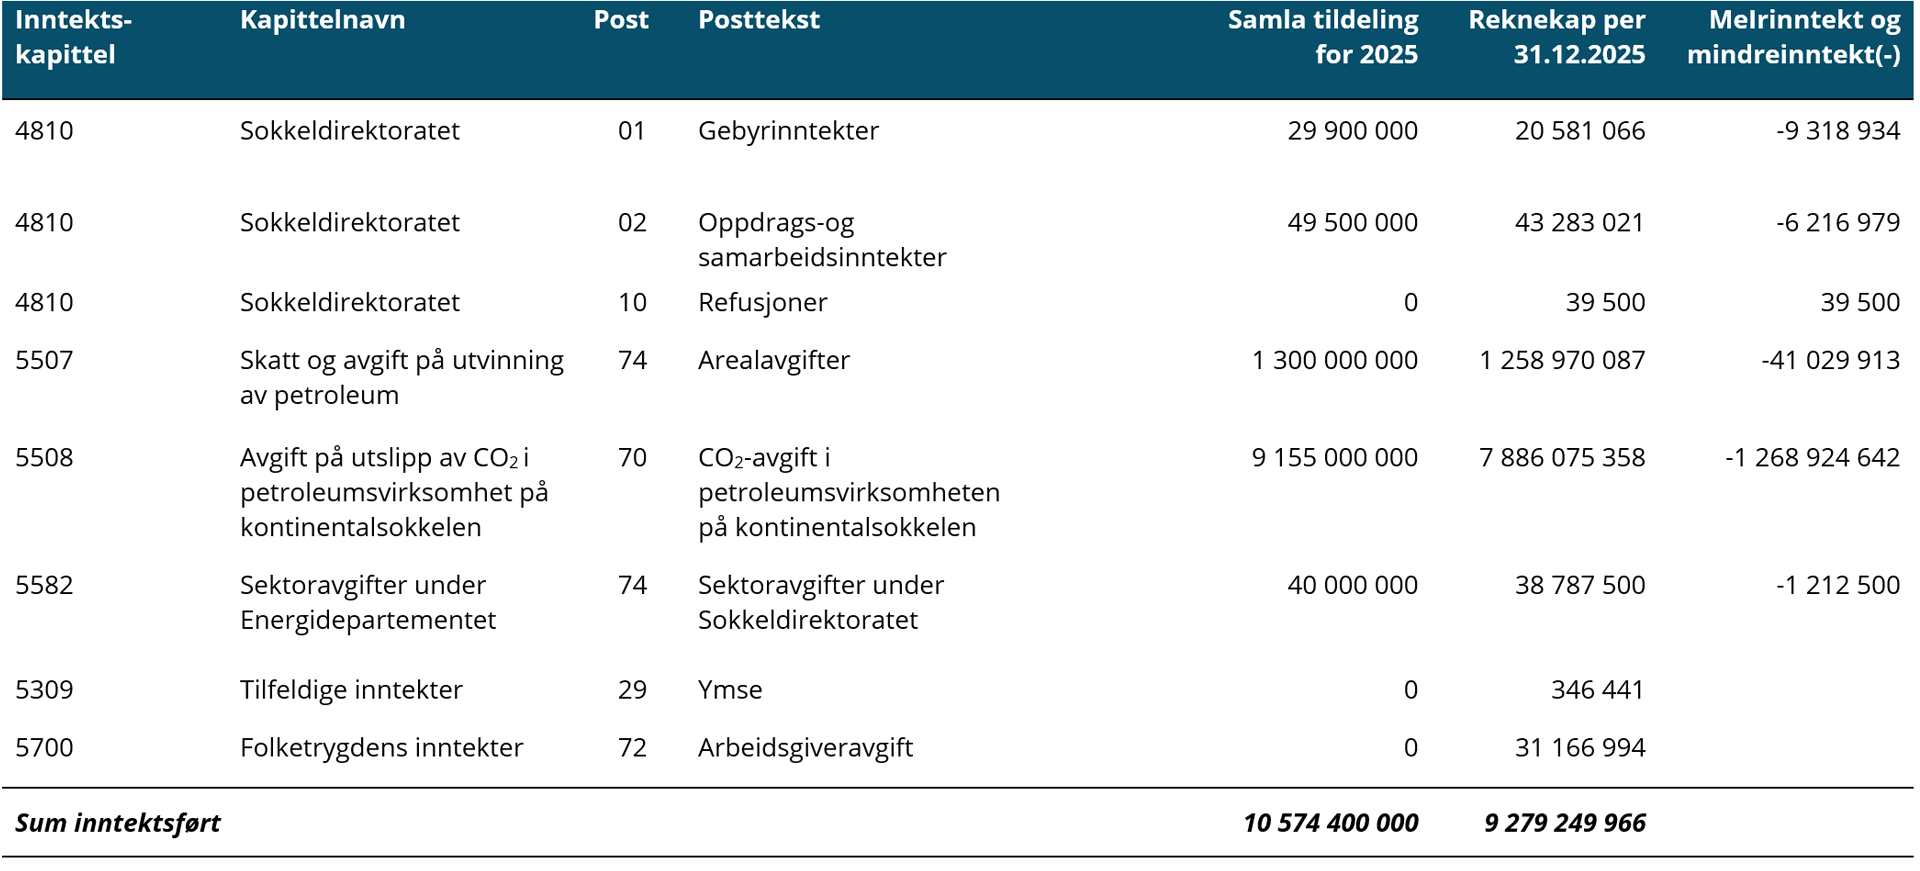
Innkrevjing av CO2-avgift, arealavgift og sektoravgift utgjorde nesten 9,2 milliardar kroner i 2025.
Balanse
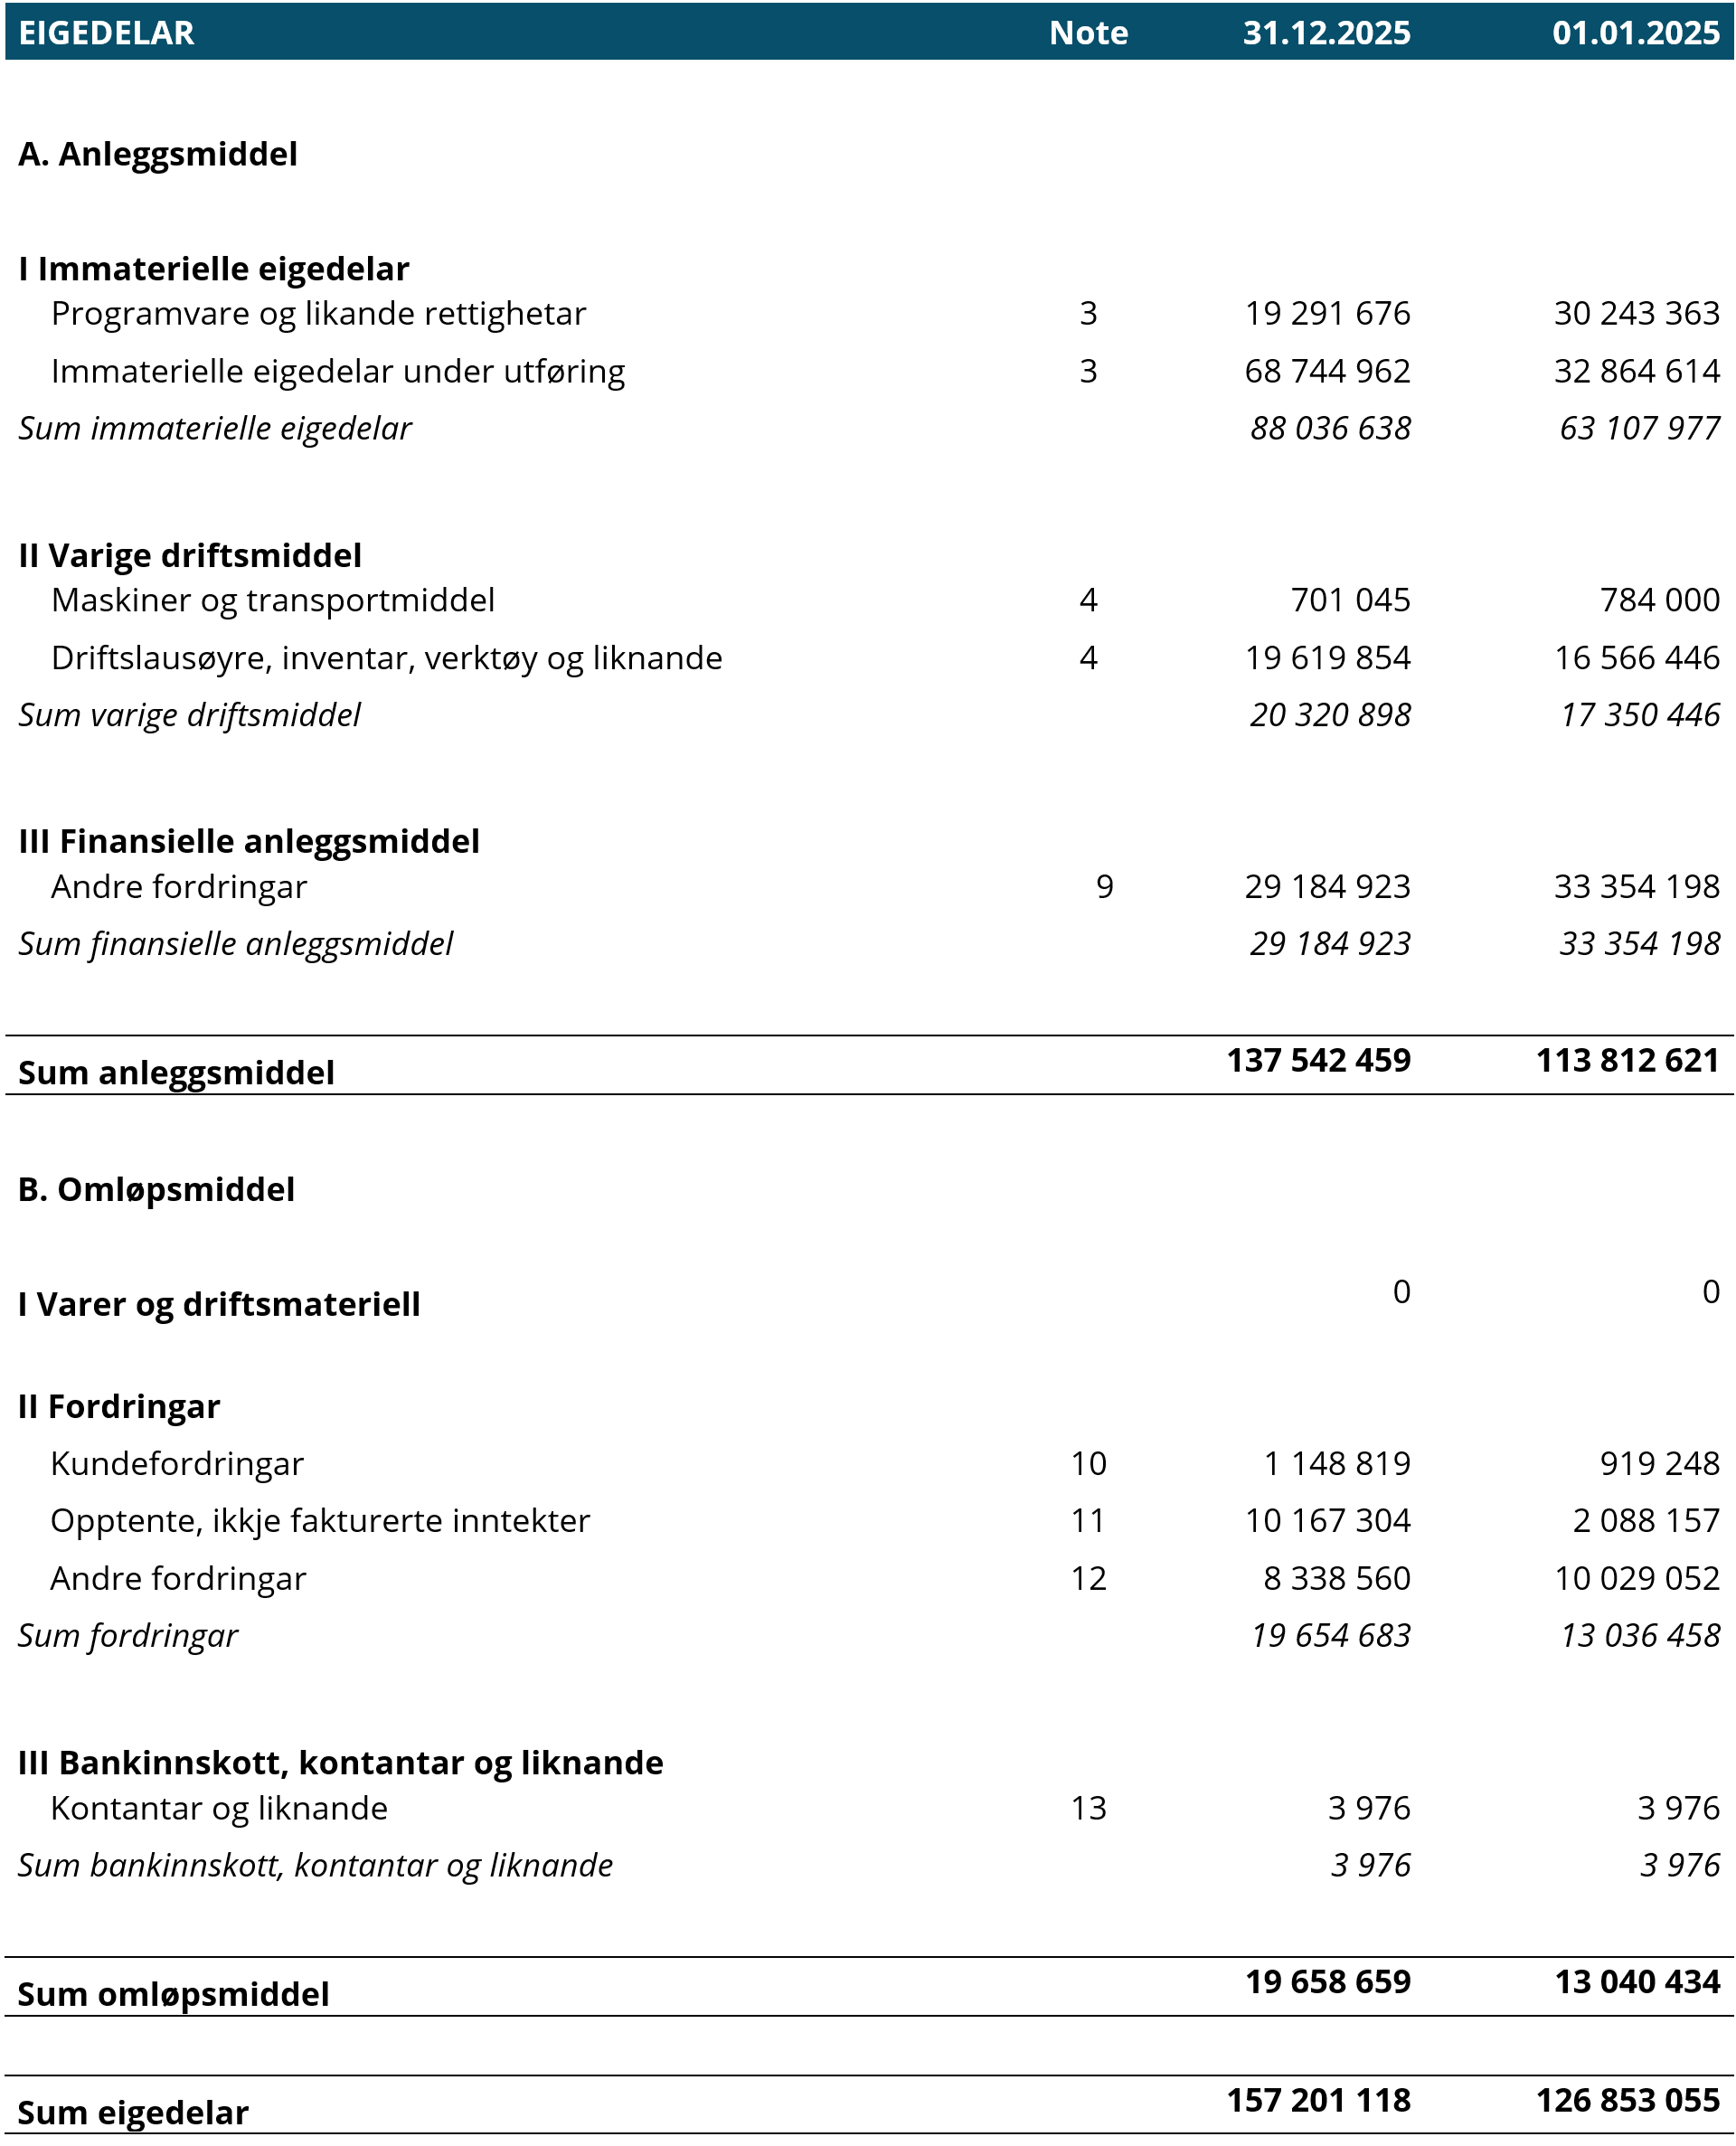
I 2025 har Sokkeldirektoratet sin balanse auka med 30,3 mill. kroner til 157,2 mill. kroner per 31. desember.
På eigedelssida er 24,9 mill. kroner av auken knytt til immaterielle eigedelar, som i vårt tilfelle er programvare og IT-system. Auken speglar at direktoratet er inne i ein fase med tung satsing på modernisering og utvikling av nye digitale løysingar. Dette er investeringar som på sikt vil gi effektiviseringsgevinstar og setje direktoratet betre i stand til å løyse sitt samfunnsoppdrag.
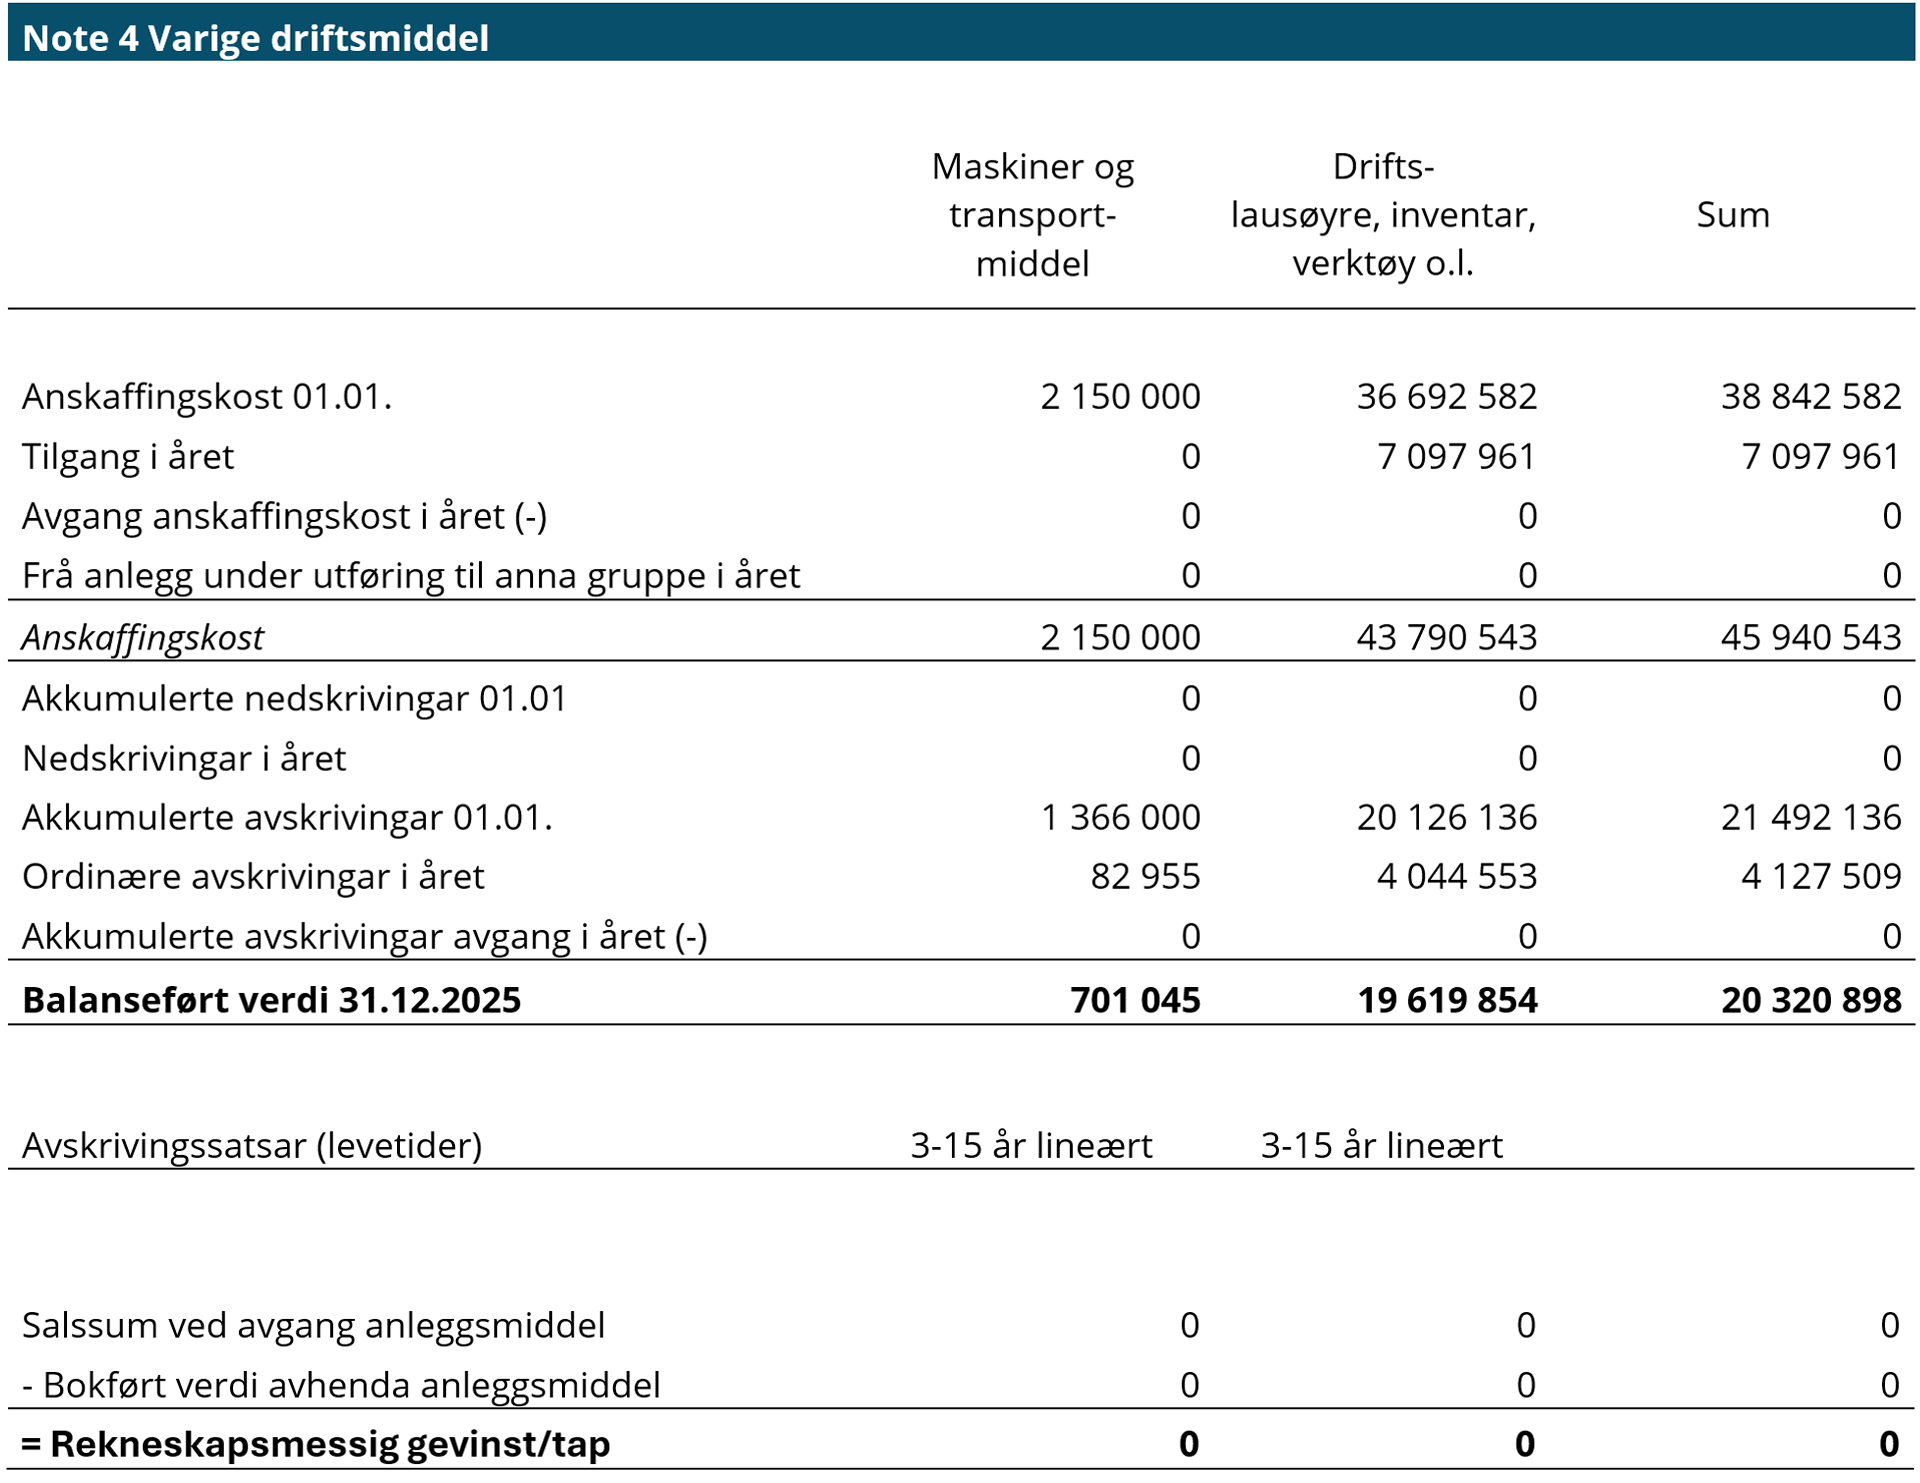
Varige driftsmiddel har auka med om lag 3 mill. kroner. Dette er i hovudsak knytt til innkjøp av nye PC-ar .
Finansielle anleggsmiddel har blitt redusert med 4,2 mill. kroner. Denne posten består av ei langsiktig fordring knytt til direktoratet sin leigekontrakt i Stavanger. Fordringa blir gradvis avskriven over levetida til kontrakten.
I sum har posten anleggsmiddel auka med 23,7 mill. kroner. Auken er knytt til investeringar som gjer direktoratet betre rusta til å møte framtidige behov.
Under omløpsmidlar har opptente, ikkje fakturerte inntekter auka med 8,1 mill. kroner. 3,9 mill. kroner av auken kjem av arbeidstimar innanfor oppdrags-, samarbeids- og tilsynsverksemd som ikkje er fakturert per 31. desember. Resten av auken skuldast ei feilføring som blir korrigert i 2026.
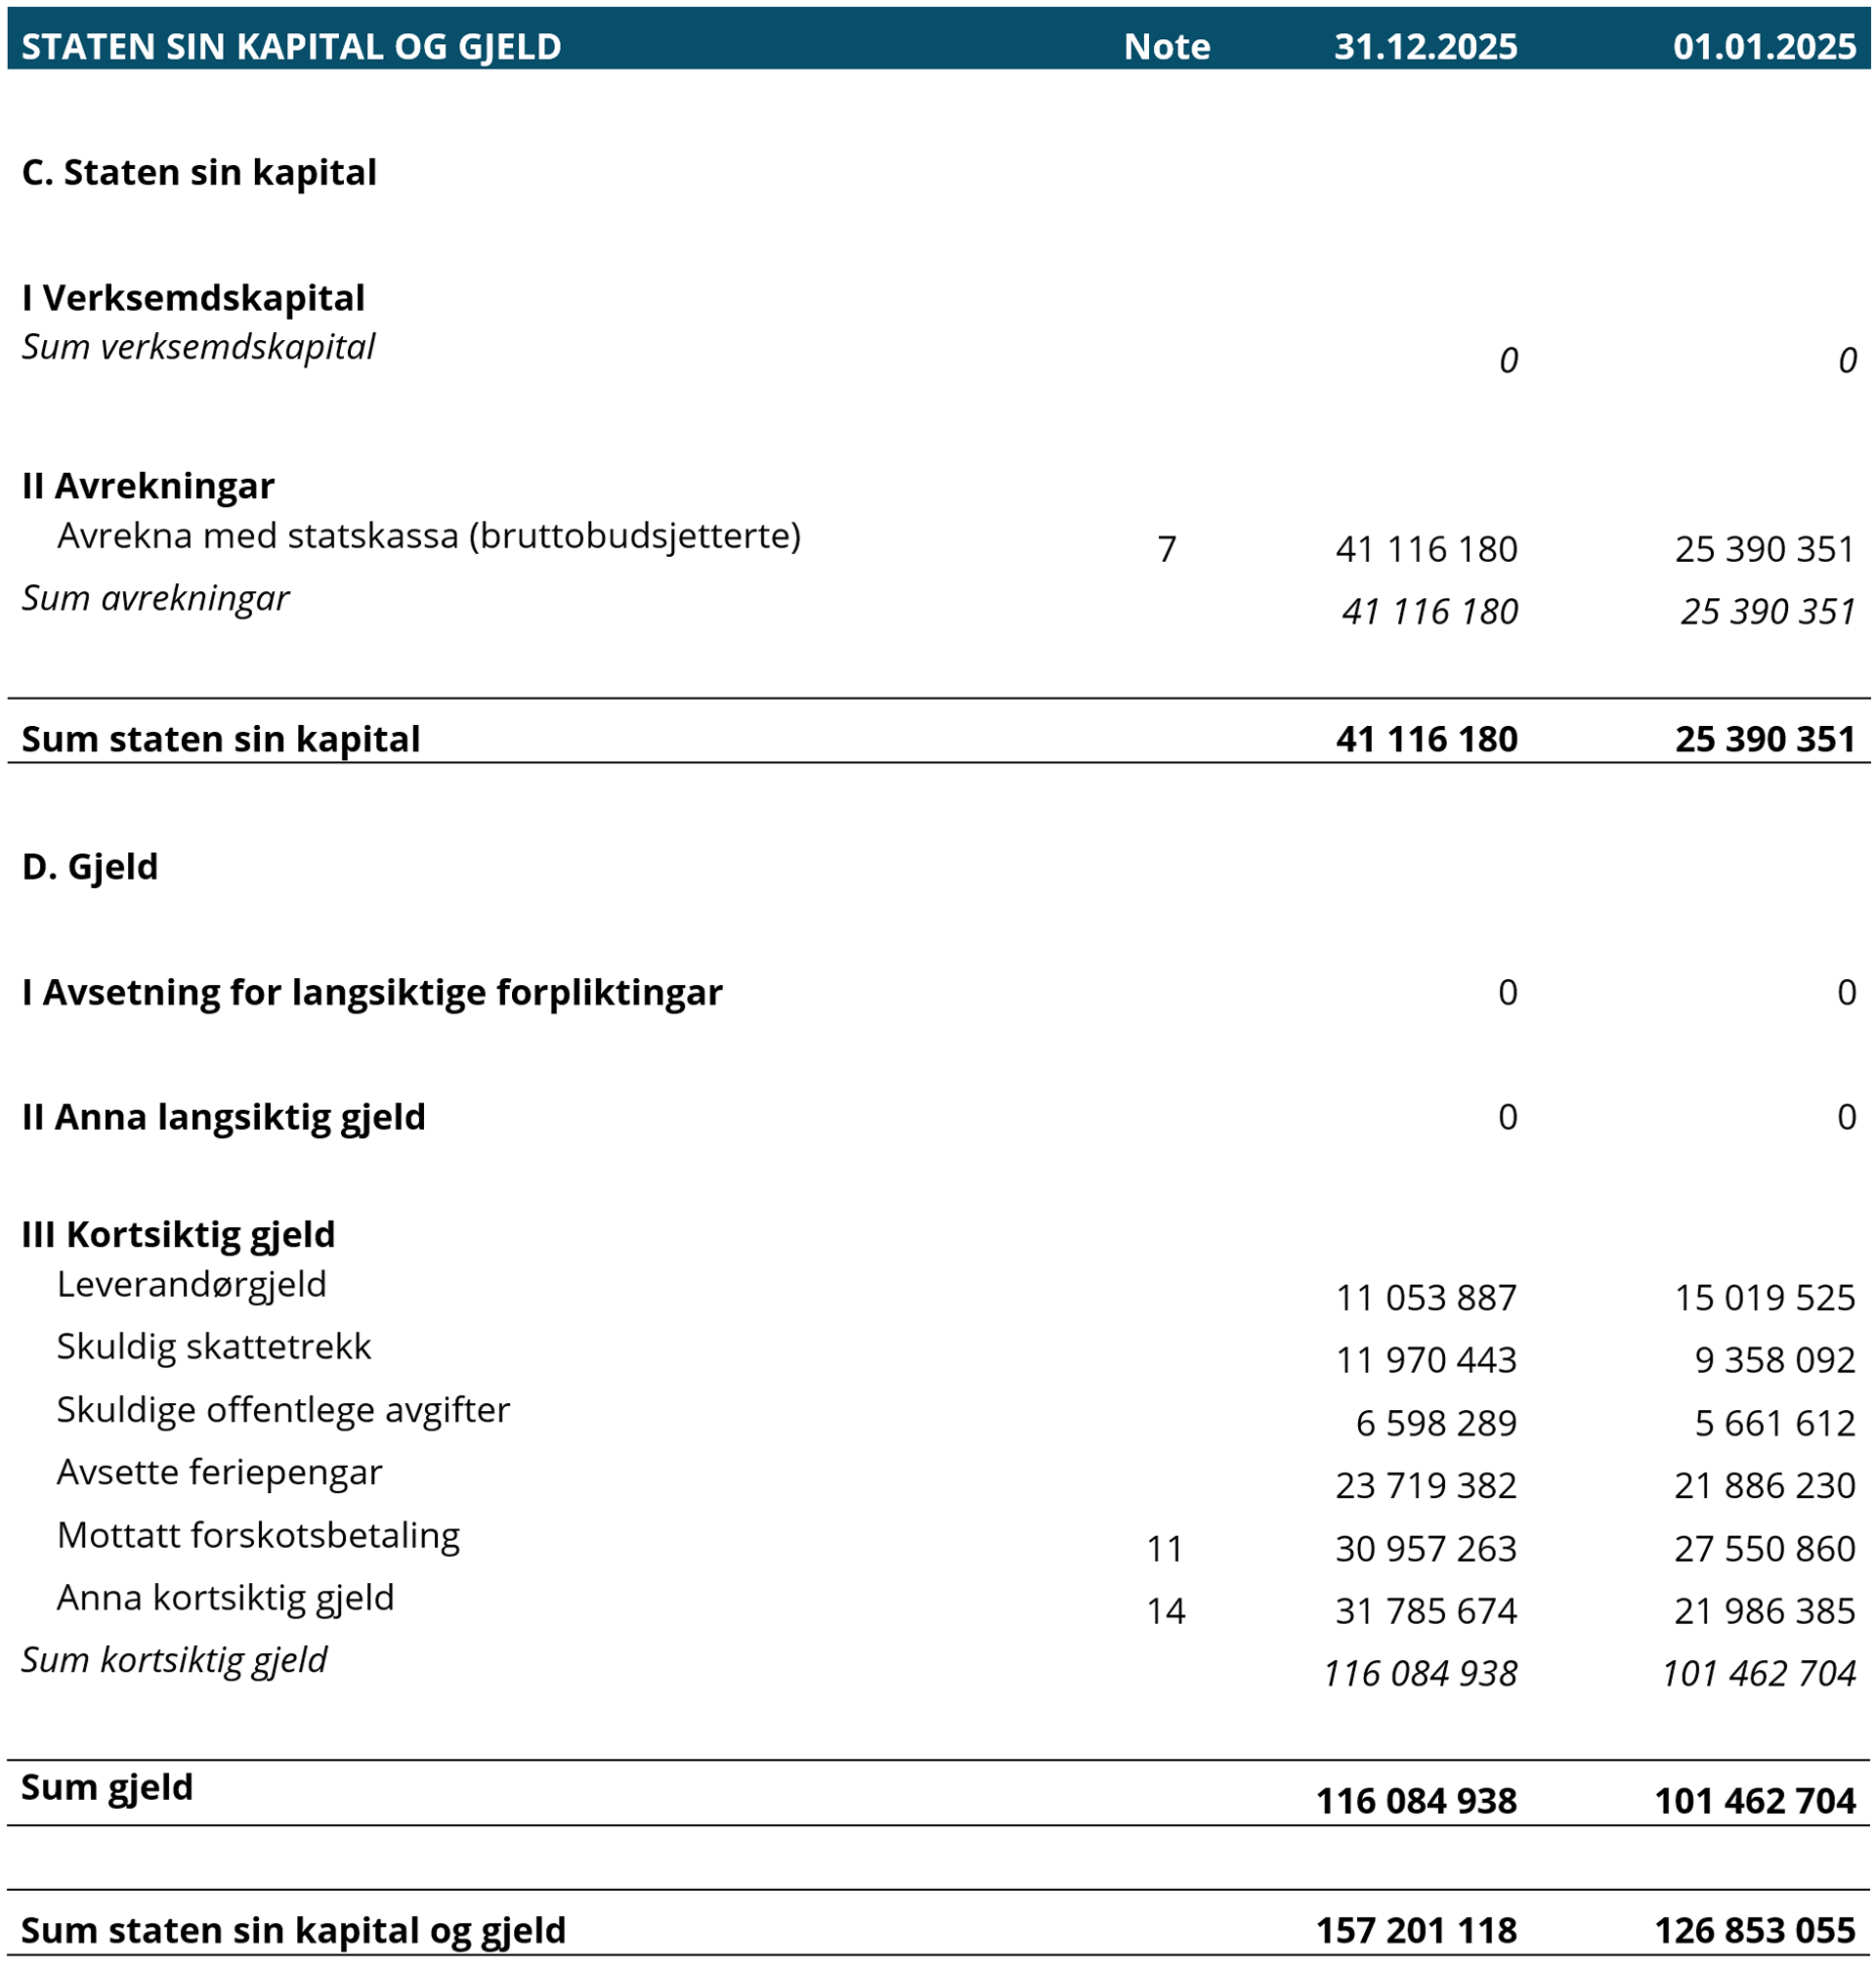
Staten sin kapital var på 41,1 mill. kroner ved utgangen av året. Dette er ein auke på 15,7 mill. kroner. Auken reflekterer mellom anna den sterke satsinga på IT-utviklingsprosjekt i direktoratet.
Gjeld utgjorde 116,1 mill. kroner på slutten av året. Dei største gjeldspostane er mottatt forskotsbetaling, feriepengar, og kostnader som er påløpte men ikkje betalte i 2025. Gjelda har auka med 14,6 mill. kroner i løpet av året. Auken er i hovudsak knytt til motteken forskotsbetaling og påløpte kostnader, og har samanheng med høgt aktivitetsnivå i 2025.
Revisjon
Riksrevisjonen er ekstern revisor for Sokkeldirektoratet. Årsrekneskapen er ikkje ferdig revidert per dags dato, men vi forventar at revisjonsberetninga er klar i løpet av andre kvartal 2026. Vi publiserer beretninga på våre nettsider så snart dokumentet er offentleg.
Stavanger, 13. mars 2026
Torgeir Stordal
Direktør for Sokkeldirektoratet
Revisjonsmelding (lagd til 3. juni 2026)
Her finn du revisjonsmelding for 2025 (PDF)
Kontantrekneskapen
Prinsippnote til årsrekneskapen
Årsrekneskap for statlege verksemder er utarbeidd og avlagd etter nærare retningslinjer fastsett i føresegner om økonomistyring i staten (føresegnene). Årsrekneskapen er i samsvar med krav i føresegnene punkt 3.4.1, nærare føresegner i Finansdepartementets rundskriv R-115 av november 2025 og eventuelle tilleggskrav fastsett av overordna departement.
Oppstillinga av løyvingsrapporteringa og artskontorapporteringa er utarbeidd med utgangspunkt i føresegnene punkt 3.4.2 – dei grunnleggjande prinsippa for årsrekneskapen:
- Rekneskapen følger kalenderåret.
- Rekneskapen inneheld alle rapporterte utgifter og inntekter for rekneskapsåret.
- Rekneskapen er utarbeidd i tråd med kontantprinsippet.
- Utgifter og inntekter er førte i rekneskapen med brutto beløp.
Oppstillingane av løyvings- og artskontorapportering er utarbeidde etter dei same prinsippa, men grupperte etter ulike kontoplanar. Prinsippa samsvarer med krav i føresegnene punkt 3.5 til korleis verksemdene skal rapportere til statsrekneskapen. Sumlinja “Netto rapportert til løyvingsrekneskapen” er lik i begge oppstillingane.
Sokkeldirektoratet er knytt til konsernkontoordninga i staten i Noregs Bank i samsvar med krav i føresegnene pkt. 3.7.1. Bruttobudsjetterte verksemder får ikkje tilført likviditet gjennom året, men har ein trekkrett på konsernkontoen sin. Ved årets slutt blir saldoen nullstilt på kvar enkelt oppgjerskonto ved overgang til nytt år.
Løyvingsrapporteringa
Oppstillinga av løyvingsrapporteringa omfattar ein øvre del med løyvingsrapporteringa og ein nedre del som viser behaldningar som Sokkeldirektoratet står oppført med i kapitalrekneskapen. Løyvingsrapporteringa viser rekneskapstal som direktoratet har rapportert til statsrekneskapen. Det blir stilt opp etter dei kapitla og postar i løyvingsrekneskapen som Sokkeldirektoratet har fullmakt til å disponere. Kolonnen «Samla tildeling» viser kva direktoratet har fått stilt til disposisjon i tildelingsbrev for kvar statskonto (kapittel/post). Oppstillinga viser i tillegg alle finansielle eigedelar og forpliktingar direktoratet står oppført med i kapitalrekneskapen til staten.
Mottekne fullmakter til å belaste kapitlar og postar under andre verksemder (belastningsfullmakter) blir ikkje vist i kolonnen for «Samla tildeling», men er omtalt i note B til løyvingsoppstillinga. Utgiftene knytte til mottekne belastningsfullmakter er bokførte og rapporterte til statsrekneskapen, og blir viste i kolonnen for «Rekneskap».
Gitte belastningsfullmakter er inkluderte i kolonnen for «Samla tildeling», men blir ikkje bokførte og rapporterte til statsrekneskapen frå Sokkeldirektoratet sjølv. Gitte belastningsfullmakter blir bokførte og rapporterte av verksemda som har fått belastningsfullmakta og blir derfor ikkje viste i kolonnen for «Rekneskap». Dei gitte fullmaktene kjem fram i note B til løyvingsoppstillinga.
Artskontorapporteringa
Oppstillinga av artskontorapporteringa har ein øvre del som viser kva som er rapportert til statsrekneskapen etter standard kontoplan for statlege verksemder, og ein nedre del som viser eigedelar og gjeld som inngår i mellomverande med statskassa. Artskontorapporteringa viser rekneskapstal som Sokkeldirektoratet har rapportert til statsrekneskapen etter standard kontoplan for statlege verksemder. Direktoratet har ein trekkrett på konsernkonto i Noregs Bank. Tildelingane er ikkje inntektsførte og derfor ikkje viste som inntekt i oppstillinga.
Rekneskapstal i løyvings- og artskontorapportering med notar viser rekneskapstal rapportert til statsrekneskapen. I tillegg viser nota til artskontorapporteringa Sammenheng mellom avrekning med statskassa og mellomverande med statskassa bokførte tal frå kontospesifikasjonen for verksemda i kolonnen «Spesifisering av bokført avrekning med statskassa». Nota viser forskjellen mellom beløp verksemda har bokført på eigedels- og gjeldskontoar i kontospesifikasjonen for verksemda (under dette saldo på kunde- og leverandørreskontro) og beløp verksemda har rapportert som fordringar og gjeld til statsrekneskapen og som inngår i mellomverendet med statskassa.
Sokkeldirektoratet har innretta bokføringa slik at ho følgjer krava i føresegner om økonomistyring i staten. Dette inneber at alle opplysningar om transaksjonar og andre rekneskapsmessige disposisjonar som er nødvendige for å utarbeide pliktig rekneskapsrapportering, jf. føresegnene punkt 3.3.2, og spesifikasjon av pliktig rekneskapsrapportering, jf. føresegnene punkt 4.4.3, er bokført. Føresegnene krev mellom anna utarbeiding av kundespesifikasjon og leverandørspesifikasjon. Dette medfører at sals- og kjøpstransaksjonar blir bokførte i kontospesifikasjonen på eit tidlegare tidspunkt enn dei blir rapporterte til statsrekneskapen, og inneber kundefordringar og leverandørgjeld i kontospesifikasjonen.
Løyvingsrapportering
Forklaring til bruk av budsjettfullmakter
Mottekne løyvingsfullmakter
Sokkeldirektoratet har fått ei løyvingsfullmakt på 5 mill. kroner på Digitaliseringsdirektoratet sitt kapittel 1540 post 25. I tillegg er det overført 5,9 mill. kroner frå tilsvarande løyvingsfullmakt frå 2024. Fullmakta er knytt til medfinansieringsordninga for digitaliseringsprosjekt. Total løyvingsfullmakt for 2025 er 10 943 852 og er brukt opp.
Fullmakt til å overskride tildelt beløp mot tilsvarande meirinntekter
Direktoratet har fullmakt til å overskride tildelt beløp på kapittel 1810 post 01 og kapittel 1810 post 23 mot tilsvarande meirinntekt. Meirinntekta for kapittel 1810 post 01 er knytt til kapittel 4810 post 10 og gjeld inntekter frå leige av visningsrom i Geobank.
Direktoratet har fullmakt til å overskride tildelt beløp på kapittel 1810 post 23 mot tilsvarande meirinntekt på kapittel 4810 post 02. Overskridinga i 2025 har ikkje ei tilsvarande meirinntekt på kapittel 4810 post 02. Årsaka er at det er ein tidsforskjell mellom kostnad og tilhøyrande inntekt som følge av endra faktureringsrutinar hos Norad.
Stikkordet «kan overførast»
Løyvinga til direktoratet på kapittel 1810 post 21 og kapittel 1810 post 23 er gitte med stikkordet «kan overførast». Dette inneber at direktoratet har fullmakt til å overføre eventuell gjenverande løyving til neste budsjettår, avgrensa oppover til sum av dei siste to års løyvingar.
Mogleg overførbart beløp
På kapittel 1810 post 01 er det ei mindreutgift (ubrukt løyving) på 18 475 395 kroner. Mindreutgifta kjem av prosjekt, investeringar og anna som er igangsett, men ikkje fullført i 2025. Dette er aktivitetar som følgjer av sektoravgifta som blei endeleg avklart like før sommaren. Det har derfor teke noko tid å starte opp, men gjennomføringsevna er vesentleg betra gjennom hausten og vinteren, og overskotet blir søkt overført til 2026.
Maksimal overføring av ubrukt løyving til neste budsjettår på denne posten er 5 pst. av løyvinga.
På kapittel 1810 post 21 er det ei mindreutgift på 60 163 606 kroner som er knytt til digitalisering, havbotnmineral og undersøkingar. Innanfor digitalisering er mindreutgifta rundt 4 mill. kroner, og kjem dels av påløpte men ikkje betalte kostnader og dels prosjekt som er påbyrja men ikkje fullført i 2025. Innanfor havbotnmineral er mindreutgifta rundt 40 mill. kroner. Av dette blir 23 mill. kroner overført til neste år for å finansiere kartleggingsavtalar som er inngåtte i 2025 men som blir gjennomførte i 2026. Dei resterande 17 mill. kronene gjeld innkjøp av havstraummålarar som det er inngått avtale på i 2025 og som blir leverte og betalte i 2026. Innanfor undersøkingar er mindreutgifta 13 mill. kroner, og kjem av at det er relativt mange prosjekt og aktivitetar som er påbyrja men ikkje ferdigstilte i 2025. Den ubrukte løyvinga kan overførast til neste budsjettår, jf. stikkordet «kan overførast».
Artskontorapportering
Prosjektrekneskap
Kapittel 1810 post 21
Oppdrags- og samarbeidsverksemd
Grunnlag for sektoravgift
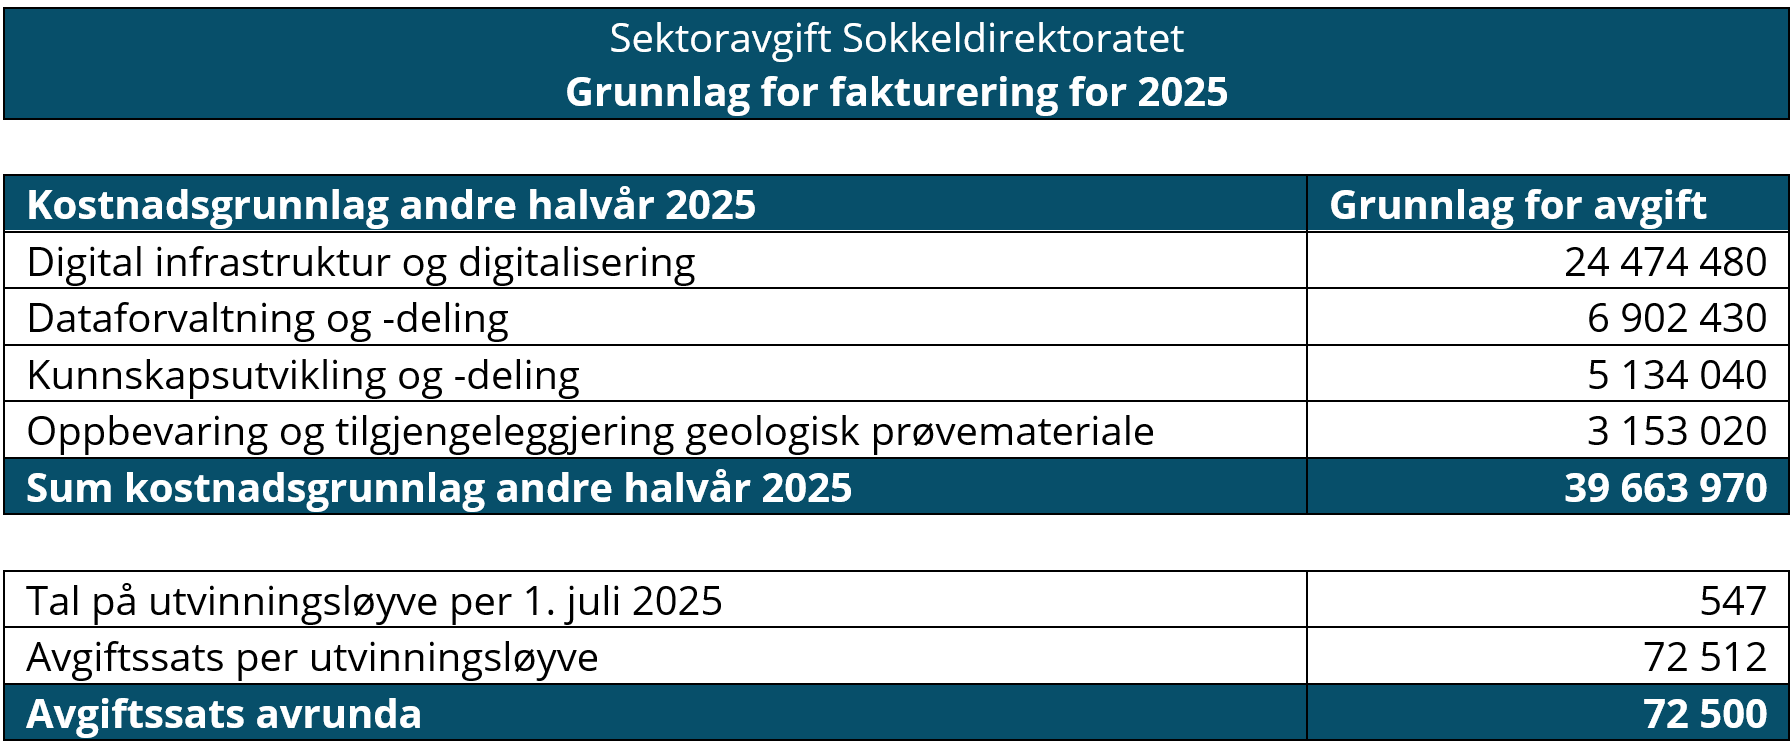
I statsbudsjettet for 2025 blei det innført ei sektoravgift under Sokkeldirektoratet som skal dekkje delar av kostnadene direktoratet har til digitalisering og forvaltning av data frå petroleumsverksemda. Sjå nærare omtale av sektoravgifta i kapittel 4, «Styring og kontroll i verksemda». Tabellen under viser grunnlaget for fakturering av sektoravgifta for 2025.
Tabell 6: Grunnlag for fakturering av sektoravgift for 2025
Verksemdsrekneskapen
Rekneskapsprinsipper
Verksemdsrekneskapen er sett opp i samsvar med dei statlege rekneskapsstandardane (SRS).
Opningsbalanse
Ved utarbeiding av opningsbalansen er immaterielle eigedelar og varige driftsmiddel verdsette til gjenanskaffingsverdi eller verkeleg verdi. Finansielle anleggsmidlar er verdsette til verkeleg verdi.
Gjenanskaffingsverdi for ein eigedel er det beløp det vil koste dersom eigedelen skulle skaffast i dag, vurdert til same kvalitet, standard og funksjonalitet som eksisterande eigedel.
Omløpsmidlar er verdsette til gjenanskaffingsverdi eller verkeleg verdi. Kortsiktig gjeld er verdsett til pålydande.
Transaksjonsbaserte inntekter
Transaksjonar blir resultatført til verdien av vederlaget på transaksjonstidspunktet. Inntekt blir resultatført når ho er opptent. Inntektsføring ved sal av varer skjer på leveringstidspunktet der overføring av risiko og kontroll er overført til kjøpar. Sal av tenester blir inntektsført i takt med utføringa.
Inntekter frå løyvingar og inntekt frå tilskot og overføringar
Inntekt frå løyvingar og inntekt frå tilskot og overføringar blir resultatført etter prinsippet om motsett samanstilling. Dette inneber at inntekt frå løyvingar og inntekt frå tilskot og overføringar blir resultatført i takt med at aktivitetane som blir finansierte av desse inntektene blir utførte, det vil seie i same periode som kostnadene kjem (motsett samanstilling).
Bruttobudsjetterte verksemder har ei forenkla praktisering av prinsippet om motsett samanstilling ved at inntekt frå løyvingar blir berekna som differansen mellom kostnadene i perioden og opptente transaksjonsbaserte inntekter og eventuelle inntekter frå tilskot og overføringar til verksemda. Ein konsekvens av dette er at resultat av aktivitetane i perioden blir null.
Kostnader
Utgifter som gjeld transaksjonsbaserte inntekter blir kostnadsførte i same periode som tilhøyrande inntekt.
Utgifter som blir finansierte med inntekt frå løyving og inntekt frå tilskot og overføringar, blir kostnadsførte i same periode som aktivitetane er gjennomførte og ressursane er forbrukte.
Pensjonar
SRS 25 Ytingar til tilsette legg til grunn ei forenkla rekneskapsmessig tilnærming til pensjonar. Statlege verksemder skal ikkje balanseføre netto pensjonsforpliktingar for ordningar til Statens pensjonskasse (SPK).
Sokkeldirektoratet resultatførar arbeidsgivardel av pensjonspremien som pensjonskostnad. Pensjon blir kostnadsført som om pensjonsordninga i SPK var basert på ein innskotsplan.
Frå 2022 har SPK lagt om pensjonspremiemodellen for statlege verksemder. Frå 1. januar 2022 betaler Sokkeldirektoratet ein verksemdsspesifikk, hendingsbasert arbeidsgivardel som del av pensjonspremien. At premien er verksemdsspesifikk, betyr at han blir berekna ut frå forholda i den enkelte verksemda, og ikkje for grupper av verksemder samla.. At premien er hendingsbasert, betyr at han tek omsyn til dei faktiske hendingane i medlemsbestanden i verksemda, slik at premiereserven til ei kvar tid er a jour med oppteninga til medlemmene. Medlemsandelen på to prosent av lønnsgrunnlaget er uendra.
Leigeavtalar
Sokkeldirektoratet har valt å nytte forenkla metode i SRS 13 om leigeavtalar og klassifiserer alle leigeavtalar som operasjonelle leigeavtalar.
Klassifisering og vurdering av anleggsmiddel
Anleggsmiddel er varige og betydelege eigedelar som blir disponerte av verksemda. Med varige eigedelar siktar ein til eigedelar med utnyttbar levetid på 3 år eller meir. Store eigedelar er eigedelar med anskaffingskost på 50 000 kroner eller meir. Anleggsmiddel er balanseførte til anskaffingskost med fråtrekk for avskrivingar.
Kontorinventar og PC-ar med tilhøyrande skjerm med utnyttbar levetid på 3 år eller meir er balanseført som eigne grupper.
Varige driftsmiddel blir nedskrivne til verkeleg verdi ved endra bruk eller utnytting, dersom verkeleg verdi er lågare enn balanseført verdi.
Eigenutvikling av programvare
Kjøp av bistand til utvikling av programvare er balanseført. Utgifter vedrørande bruk av eigne tilsette knytte til applikasjonsutviklingsfasen ved utvikling av programvare, er ikkje balanseført.
Klassifisering og vurdering av omløpsmidlar og kortsiktig gjeld
Omløpsmidlar og kortsiktig gjeld omfattar postar som forfell til betaling innan eitt år etter anskaffingstidspunktet. Andre poster er klassifisert som anleggsmidlar/langsiktig gjeld.
Omløpsmidlar blir vurderte til det lågaste av anskaffingskost og verkeleg verdi. Kortsiktig gjeld blir balanseført til nominelt beløp på opptakstidspunktet.
Fordringar
Kundefordringar og andre fordringar er oppførte i balansen til pålydande etter frådrag for avsetning til forventa tap. Avsetning til tap blir gjord på grunnlag av individuelle vurderingar av kvar enkelt fordring.
Valuta
Pengepostar i utanlandsk valuta er vurderte til kursen ved slutten av rekneskapsåret. Her er Noregs Banks spotkurs per 31. desember lagd til grunn.
Staten sin kapital
Nettobeløpet av eigedelane og gjelda utgjer staten sin kapital i Sokkeldirektoratet, og kjem fram i rekneskapslinja for avrekningar i balanseoppstillinga. Bruttobudsjetterte verksemder presenterer ikkje konsernkontoane i Noregs Bank som bankinnskot. Konsernkontoane inngår i rekneskapslinja avrekna med statskassa.
Innkrevjingsverksemd og andre overføringar til staten
Innkrevjingsverksemd og andre overføringar til staten blir presenterte etter kontantprinsippet.
Statlege rammevilkår
Sjølvassurandørprinsippet
Staten opererer som sjølvassurandør. Det er ikkje inkludert poster i balanse eller resultatrekneskap som reflekterer alternative netto forsikringskostnader eller
forpliktingar.
Konsernkontoordninga i staten
Sokkeldirektoratet er omfatta av konsernkontoordninga i staten. Konsernkontoordninga inneber at alle innbetalingar og utbetalingar dagleg blir gjorde opp mot oppgjerskontoane for direktoratet i Noregs Bank.
Sokkeldirektoratet får ikkje tilført likvidar gjennom året, men har ein trekkrett på konsernkontoen sin. For bruttobudsjetterte verksemder blir saldoen på kvar enkelt oppgjerskonto i Noregs Bank nullstilt ved overgang til nytt rekneskapsår.
Resultatrekneskap
Balanse
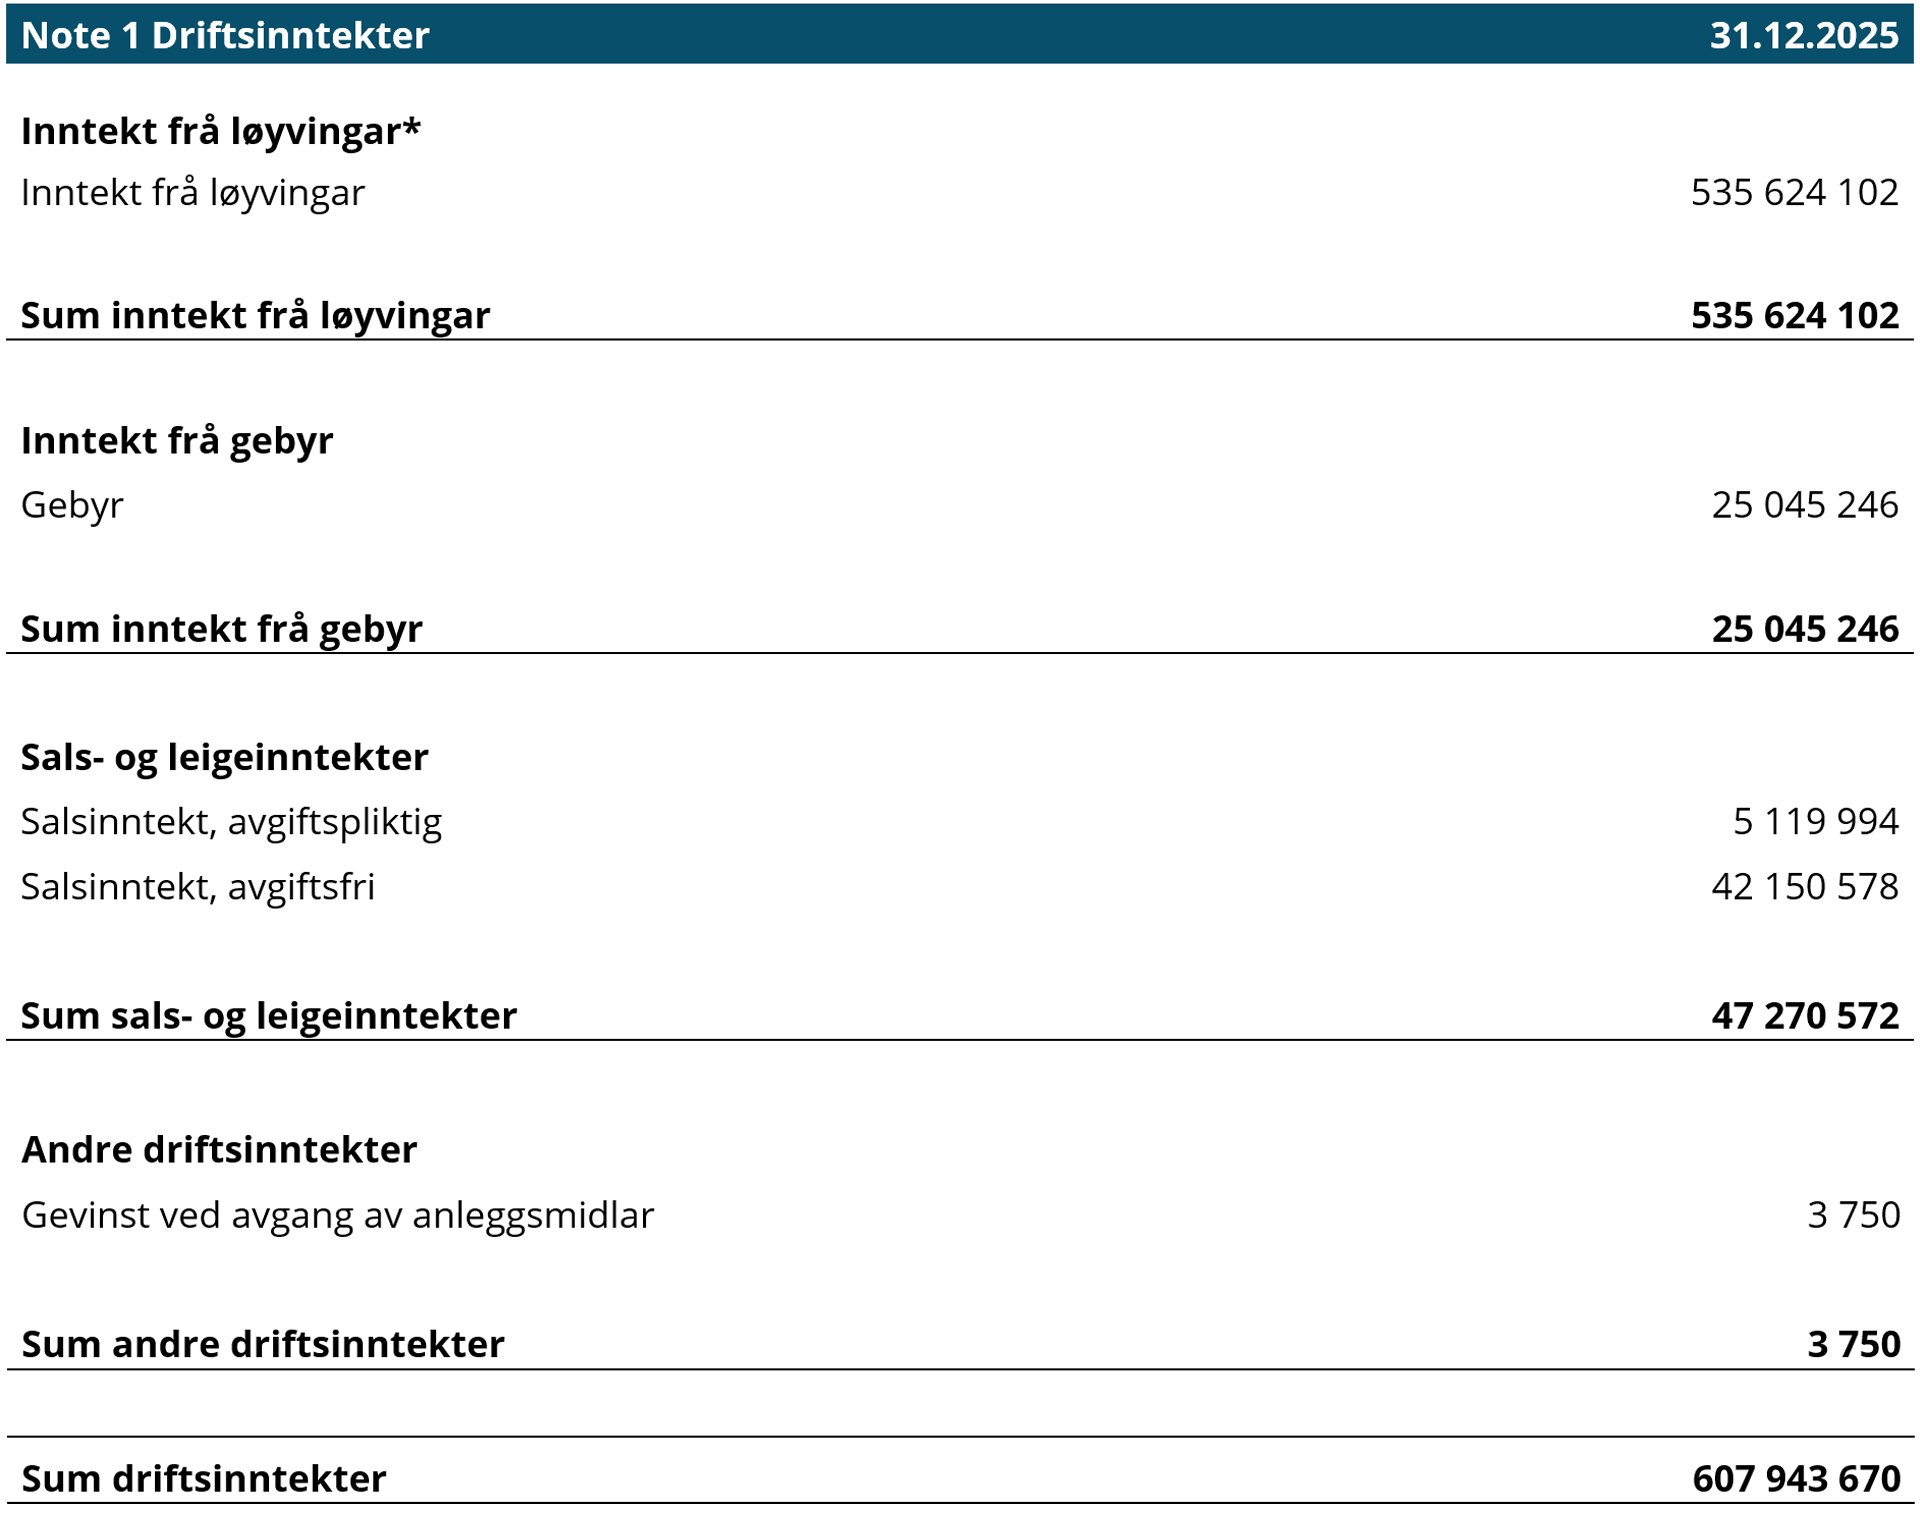 *Etter dei statlege rekneskapsstandardane blir inntekt frå løyvingar for bruttobudsjetterte verksemder berekna som differansen mellom kostnadene i perioden og opptente transaksjonsbaserte inntekter og eventuelle inntekter frå tilskot og overføringar til verksemda. Ein konsekvens av dette er at resultatet av aktivitetane i perioden blir null.
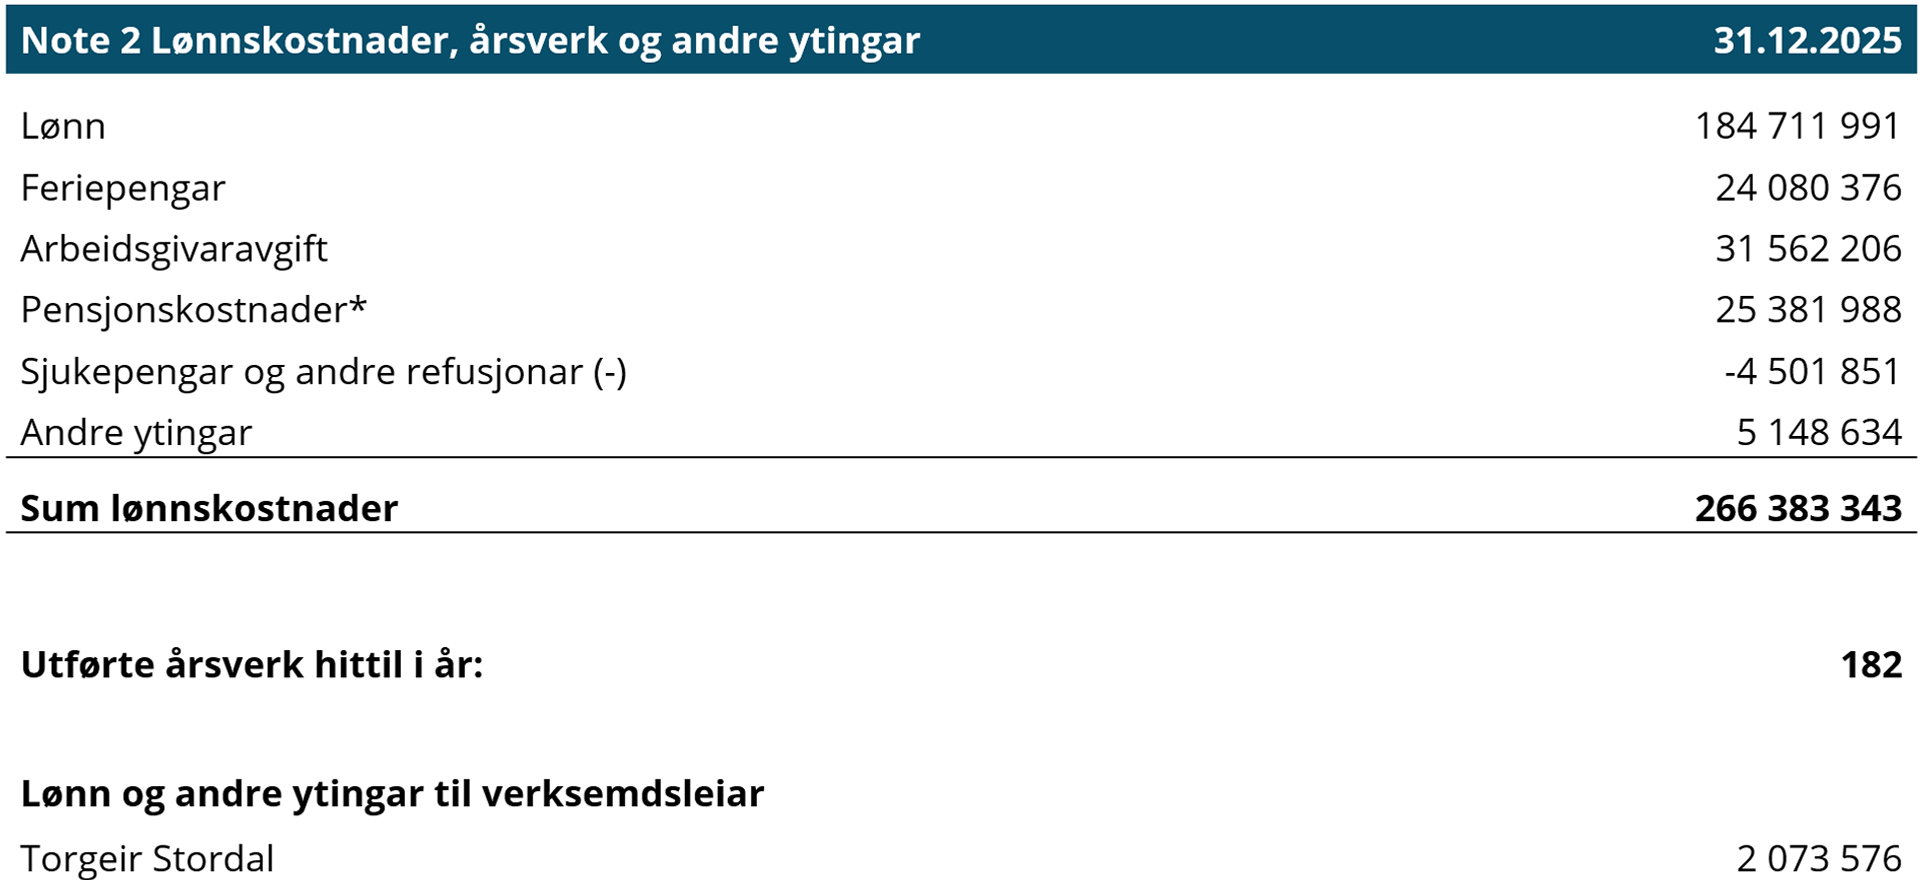
Det er ikkje inngått avtalar med verksemdsleiar om vederlag ved opphøyr eller endring av arbeidsforholdet/vervet som kan gi vesentlege framtidige forpliktingar. Det er heller ikkje inngått andre særskilde avtalar til fordel for verksemdsleiar.
*Premiesatsen for arbeidsgivardelen utgjorde i 2025 12,7 pst. (arbeidsgivardel av pensjonspremie på artskonto 542/pensjonsgrunnlaget i 2025 rapportert til SPK). For rekneskapsåret 2024 utgjorde premiesatsen 12,7 pst.
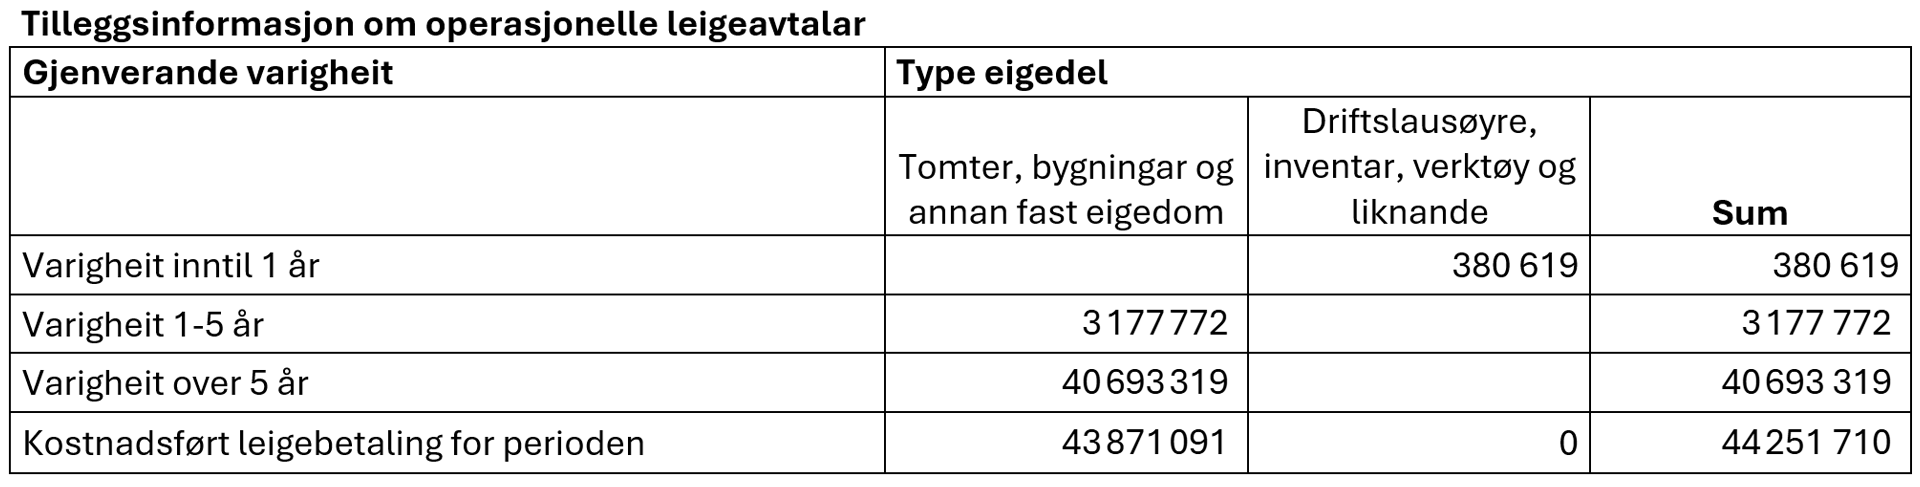
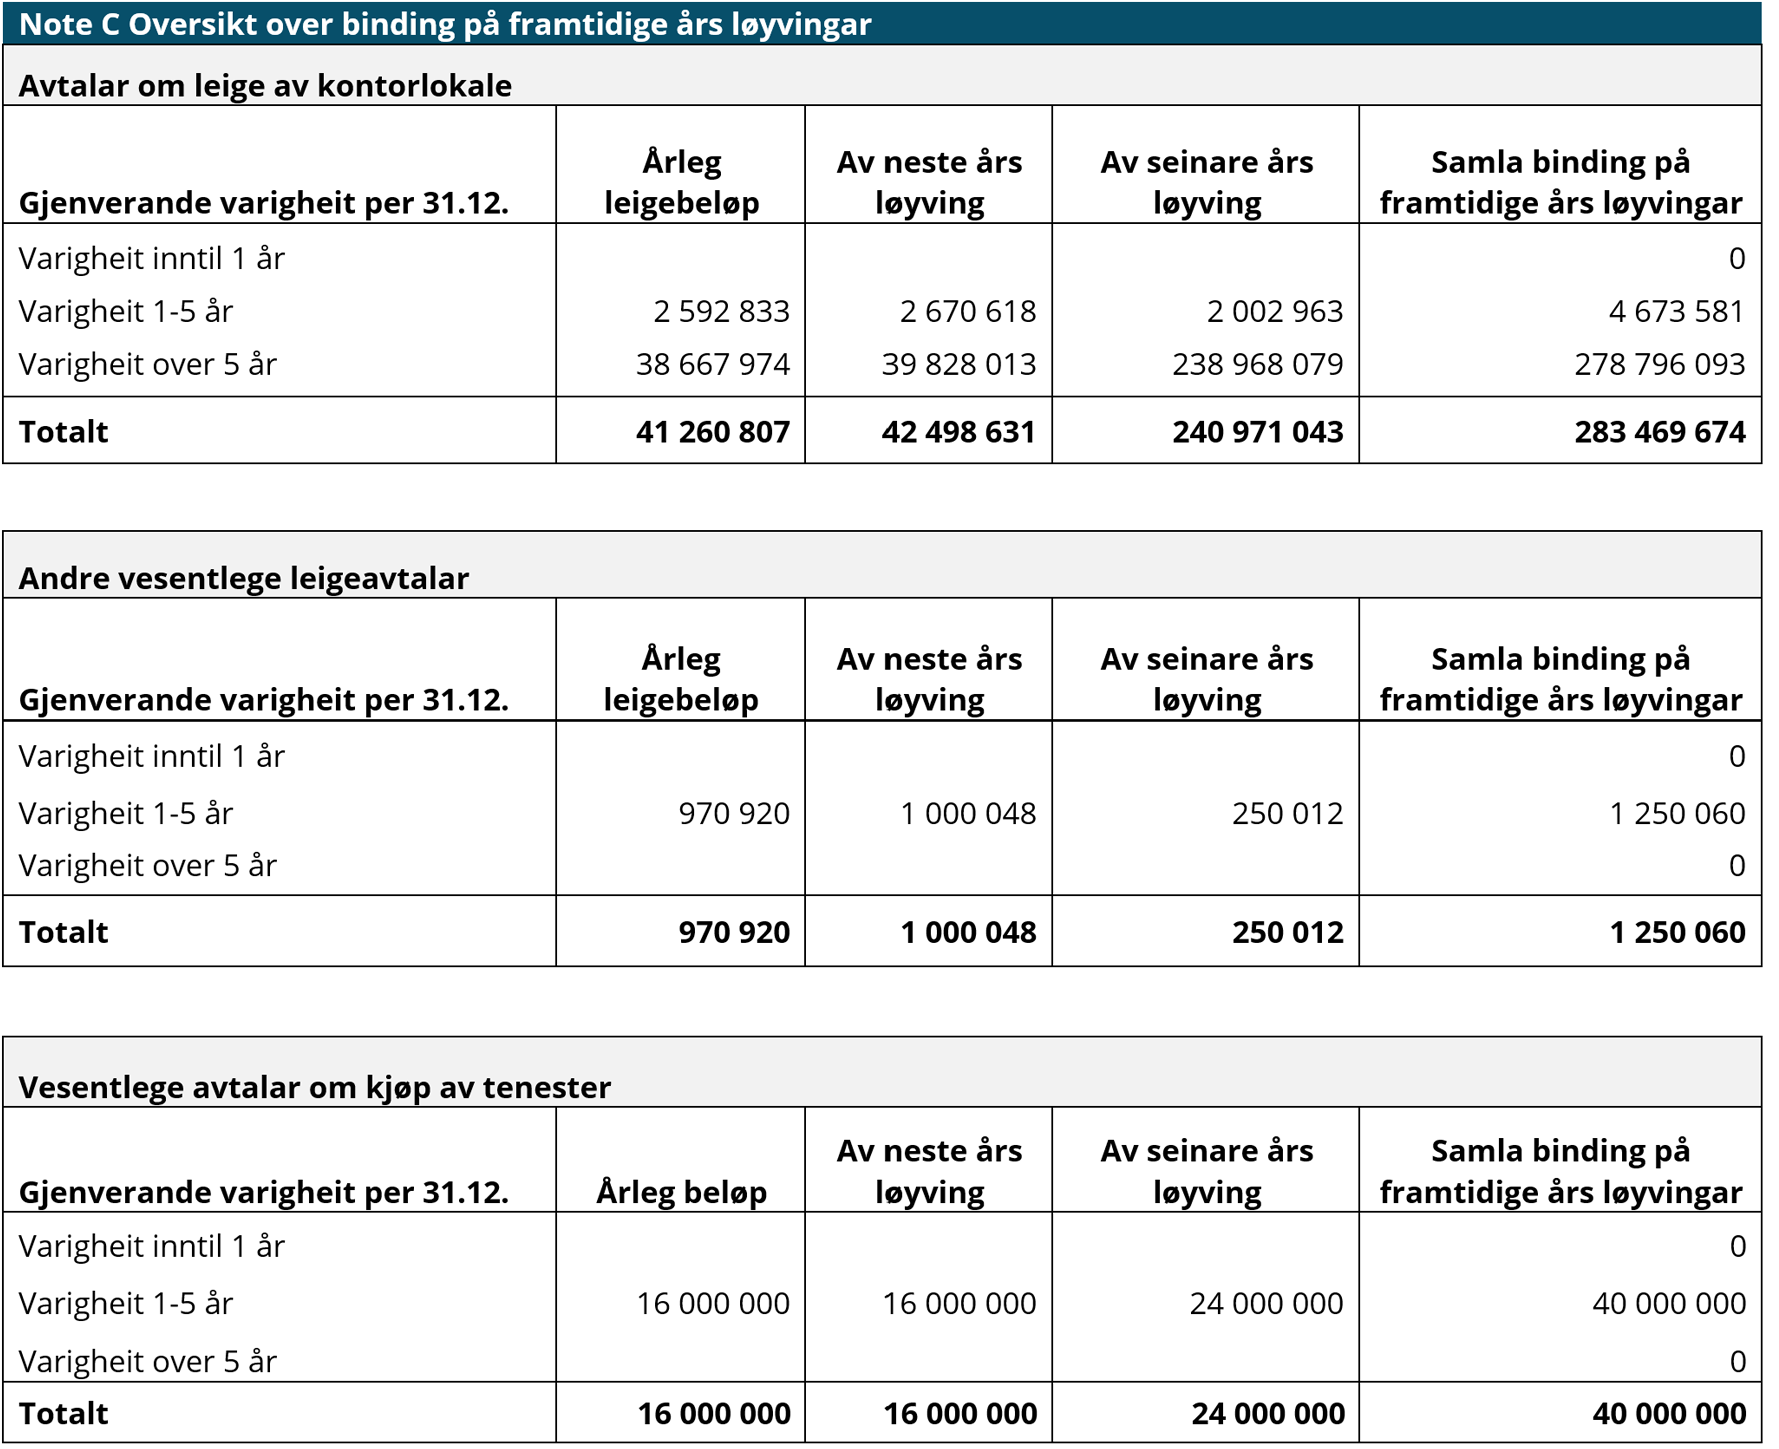
Sokkeldirektoratet har tre avtalar om leige av lokale på rapporteringstidspunktet; i Stavanger, i Harstad og i Trondheim. I tillegg har direktoratet avtale om leige av kopimaskiner.
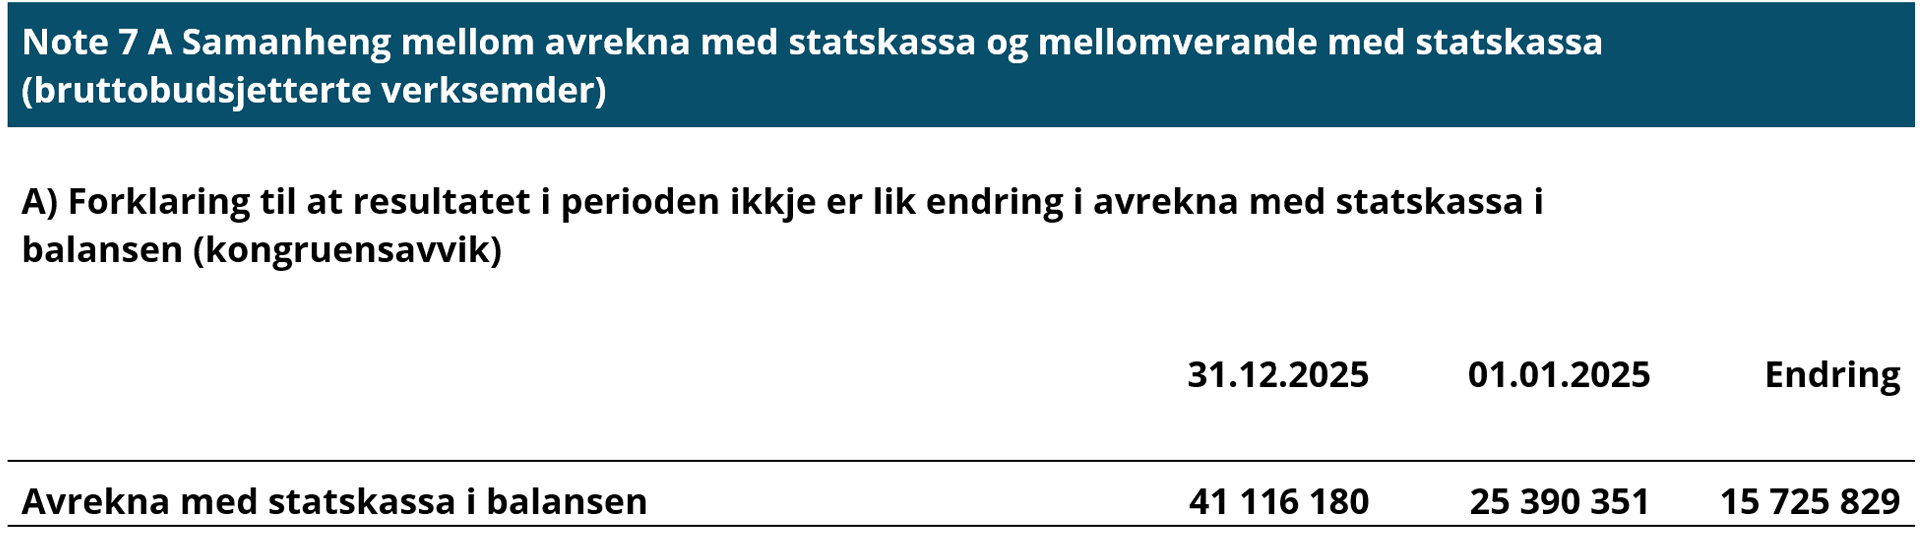
Bakgrunnen for at resultatet i perioden ikkje er lik endring i avrekna med statskassa i balansen for bruttobudsjetterte verksemder, er at konsernkontoane i Noregs Bank inngår som ein del av avrekna med statskassa i balansen.
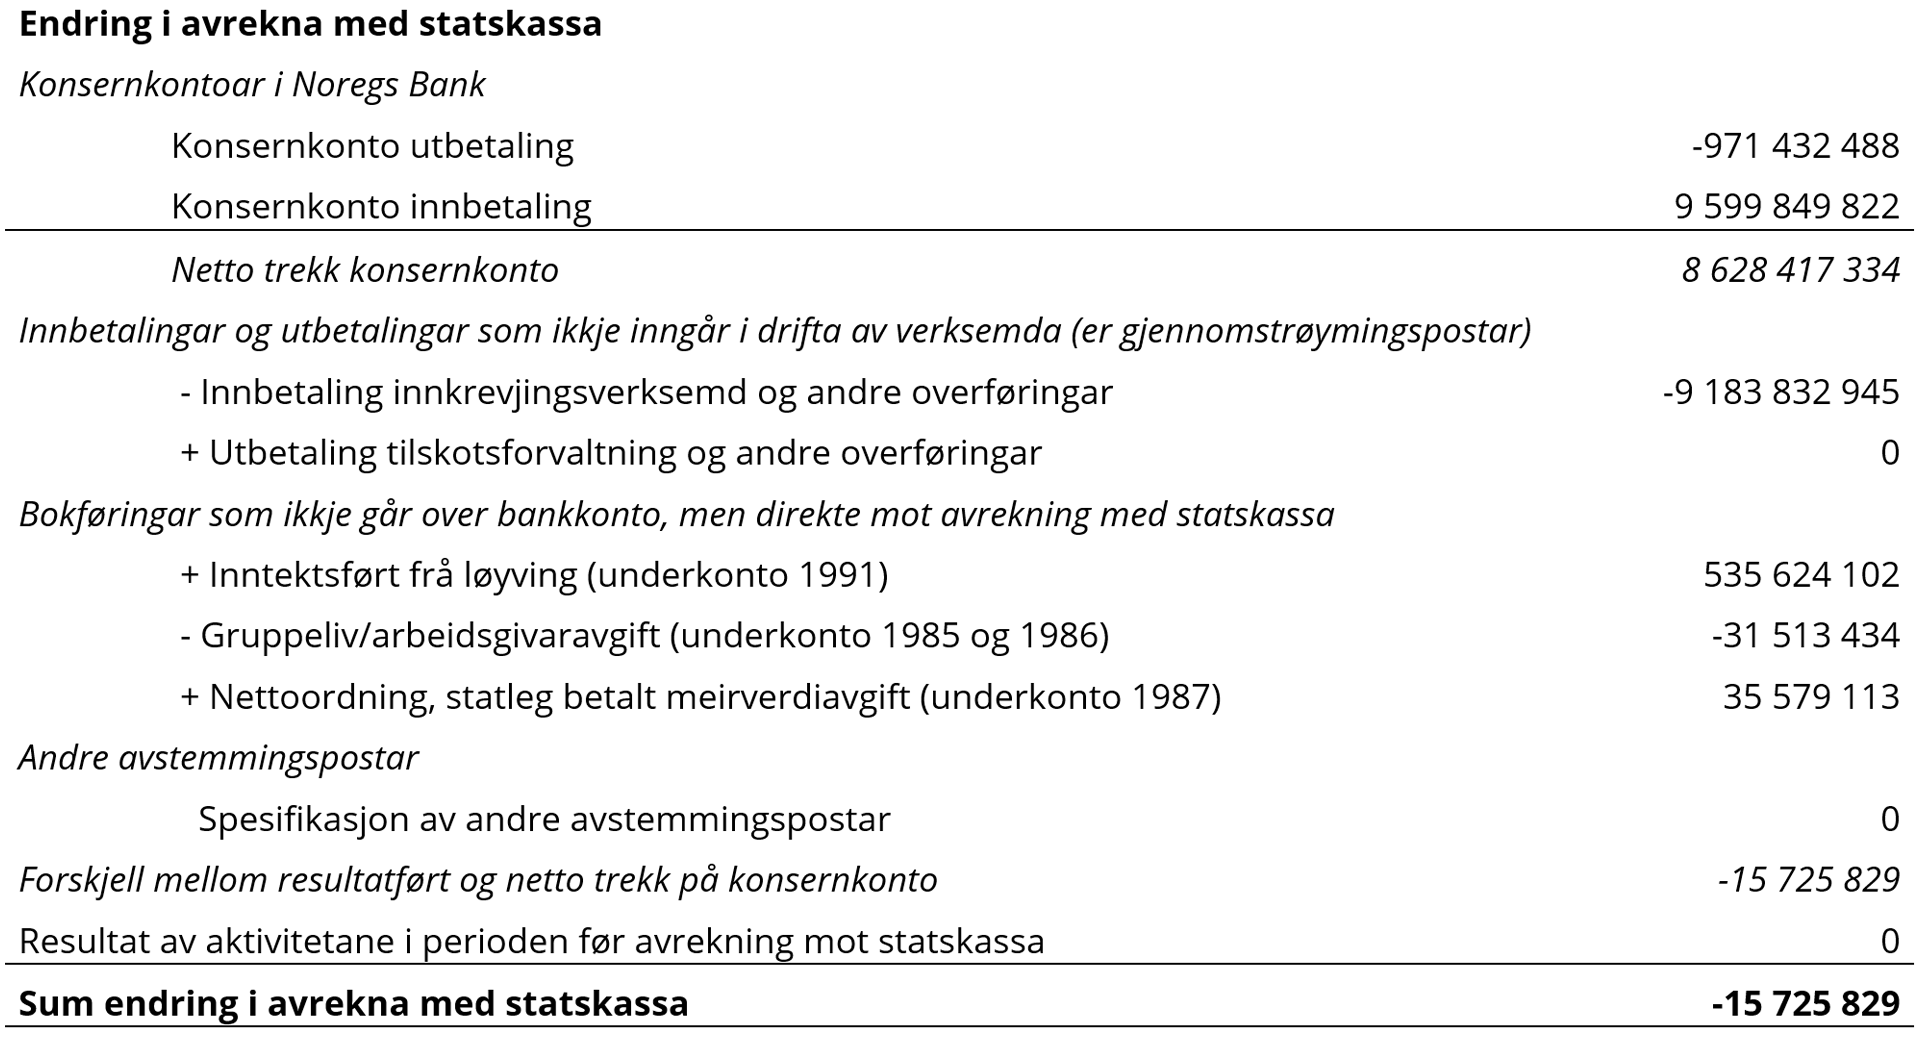
I tillegg blir enkelte transaksjonar tekne i betraktning som ikkje er knytt til drifta og transaksjonane for verksemda som ikkje medfører ut- eller innbetaling. Tabellen under viser dei ulike postane som er grunnen til at endring i avrekna med statskassa i balansen ikkje er lik resultatet i perioden.
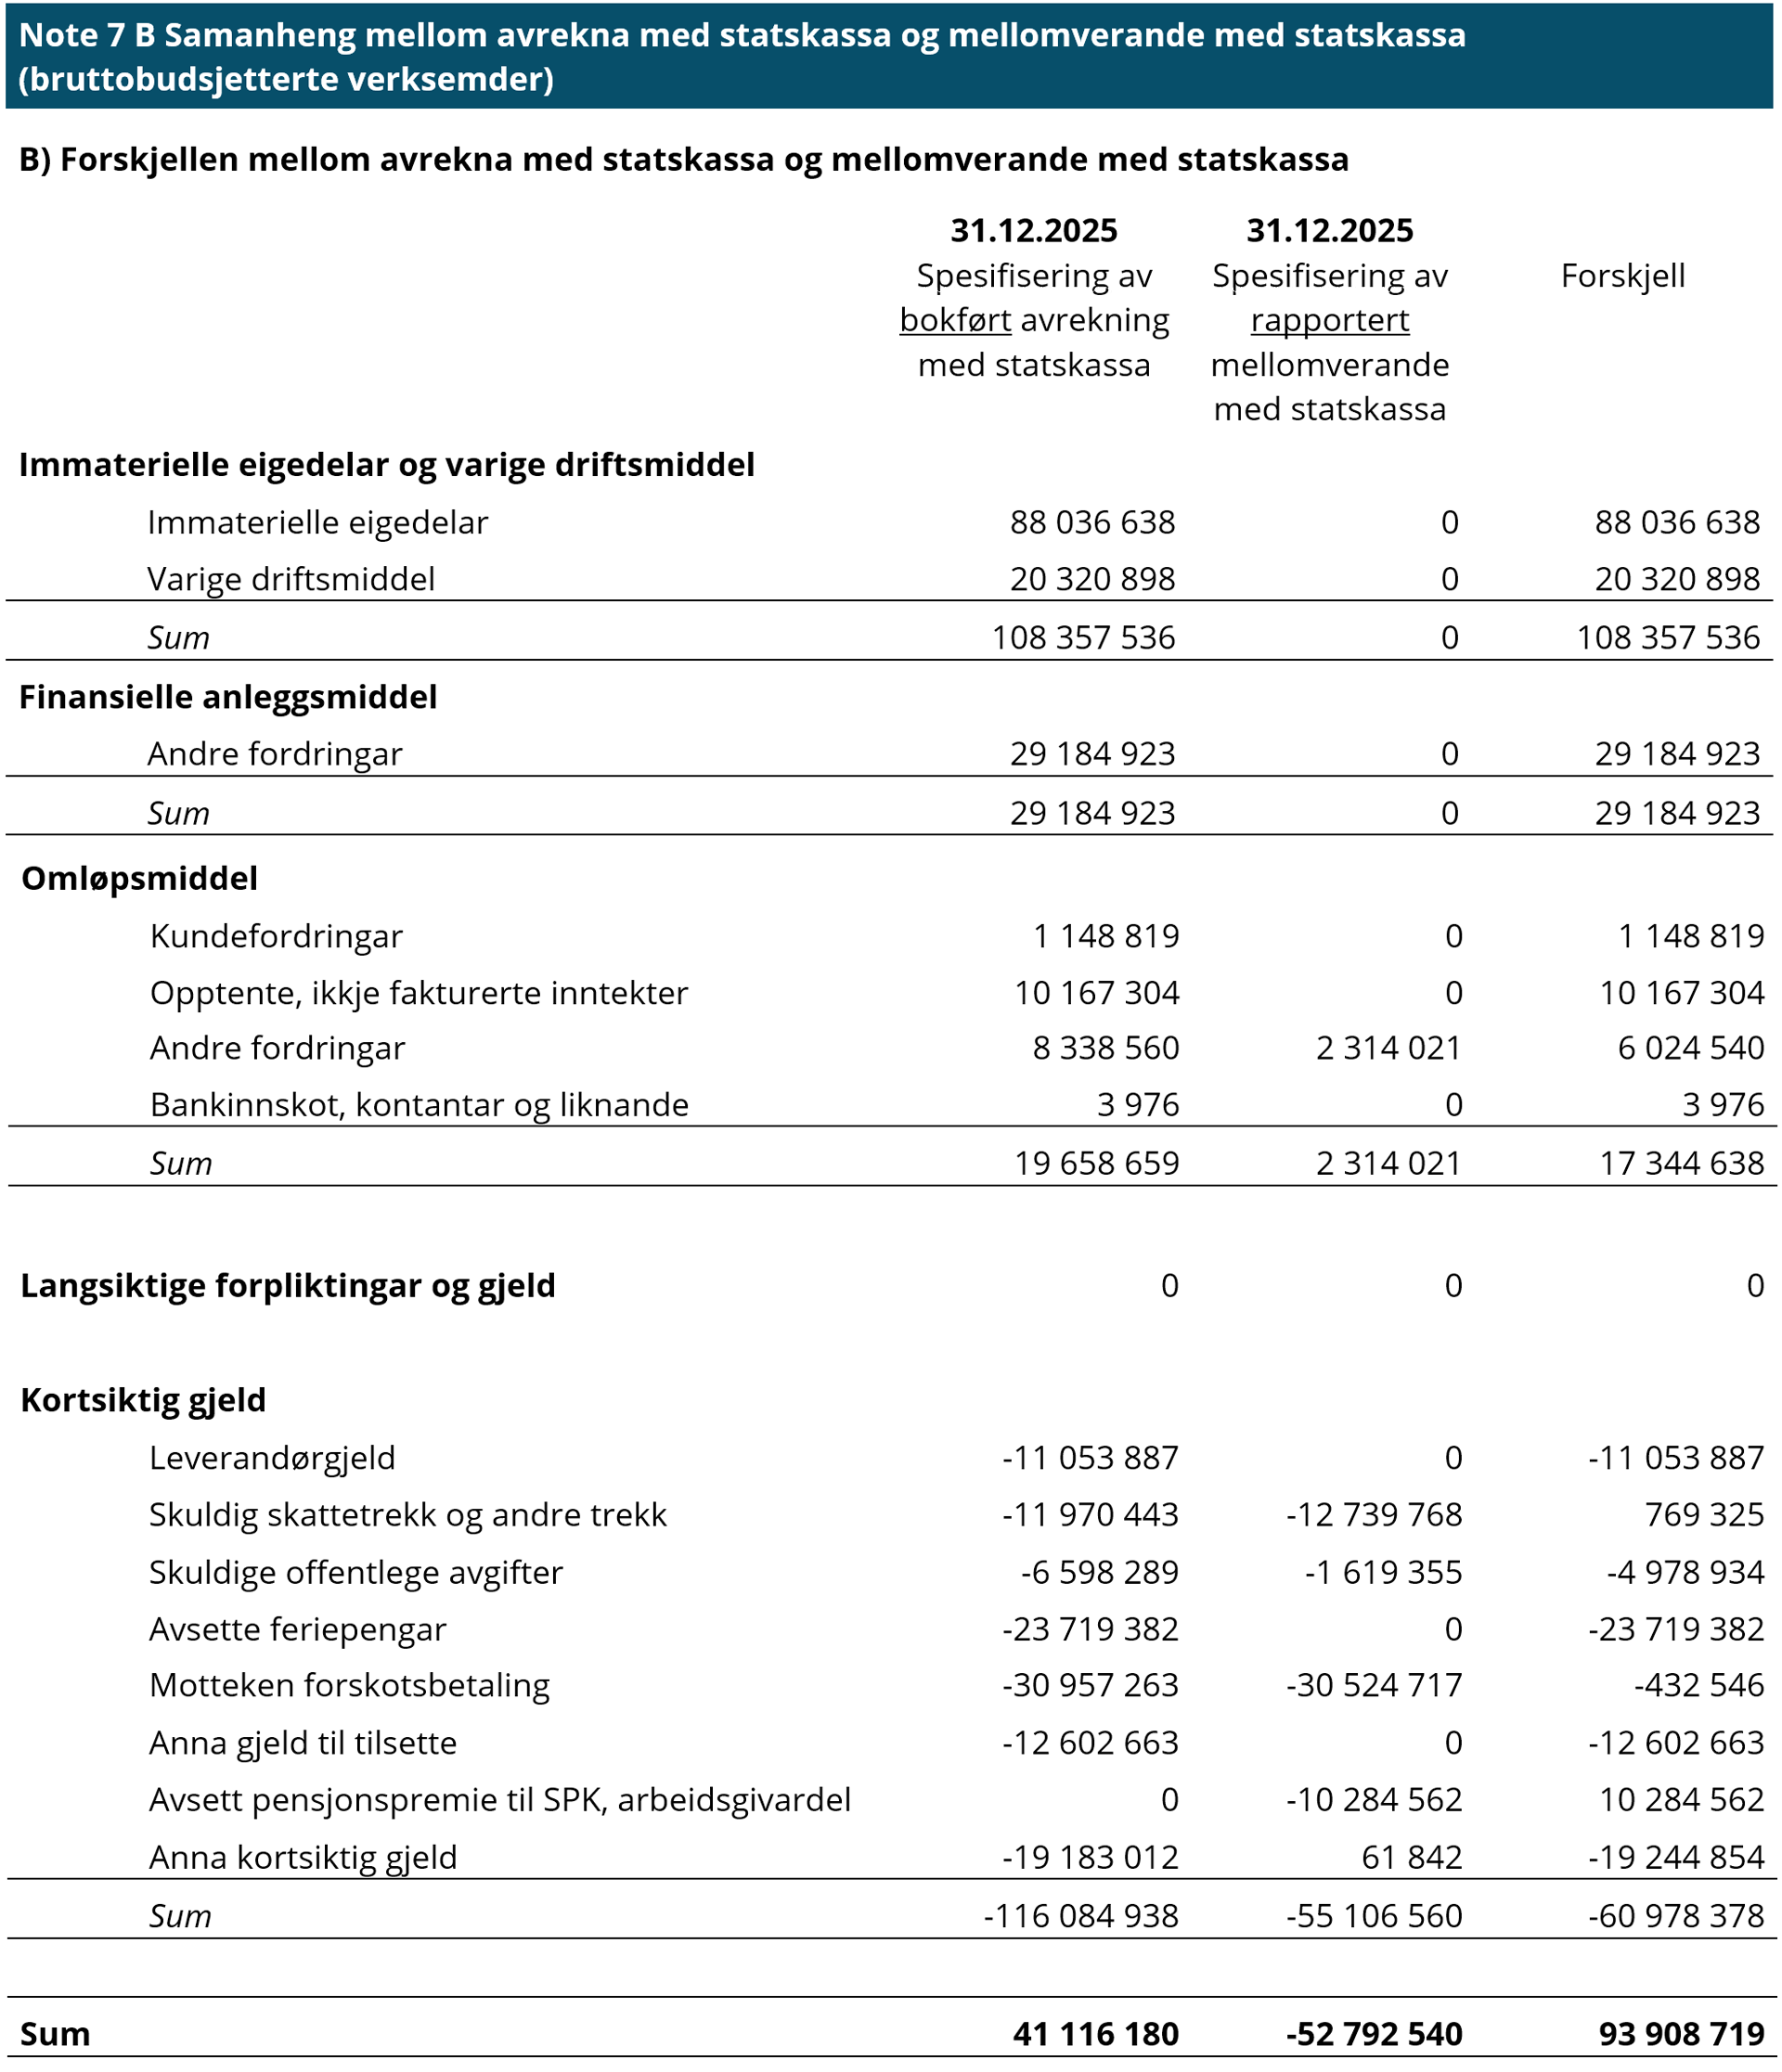
Mellomverande med statskassa består av kortsiktige fordringar og gjeld som etter økonomiregelverket er rapportert til statsrekneskapen (S-rapport). Avrekna med statskassa viser finansieringa av direktoratet sine netto eigedelar og gjeld.
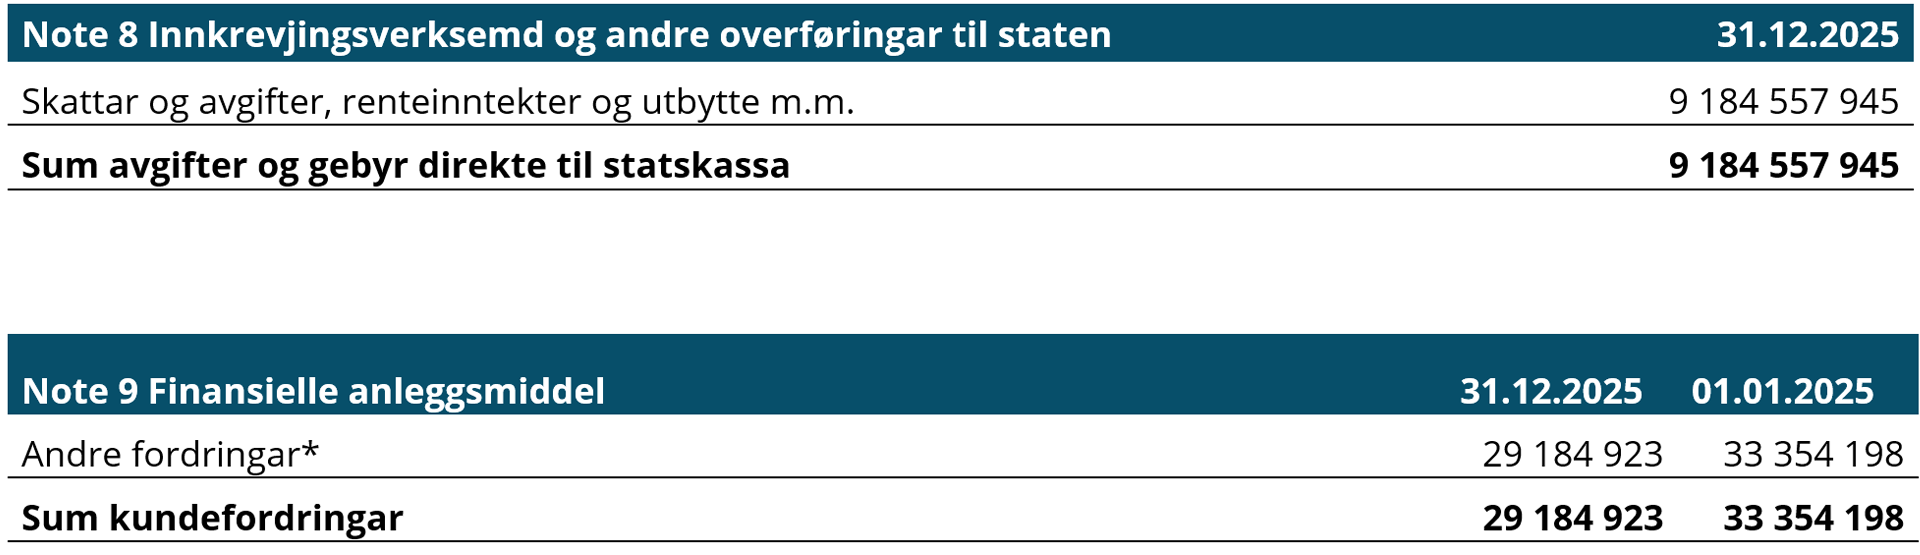
* Andre fordringar består av ei langsiktig fordring knytt til leigekontrakten til direktoratet i Stavanger. I samsvar med kontrakten skal direktoratet betale eit meirverdiavgiftspåslag som kompenserer utleigar for redusert frådragsrett på byggjekostnader. Påslaget gjeld for heile løpetida til kontrakten på 20 år, men var oppgjort per 1. januar 2025. I balansen er påslaget klassifisert som ei langsiktig fordring som blir periodisert over 20 år tilsvarande varigheita for leigekontrakten.
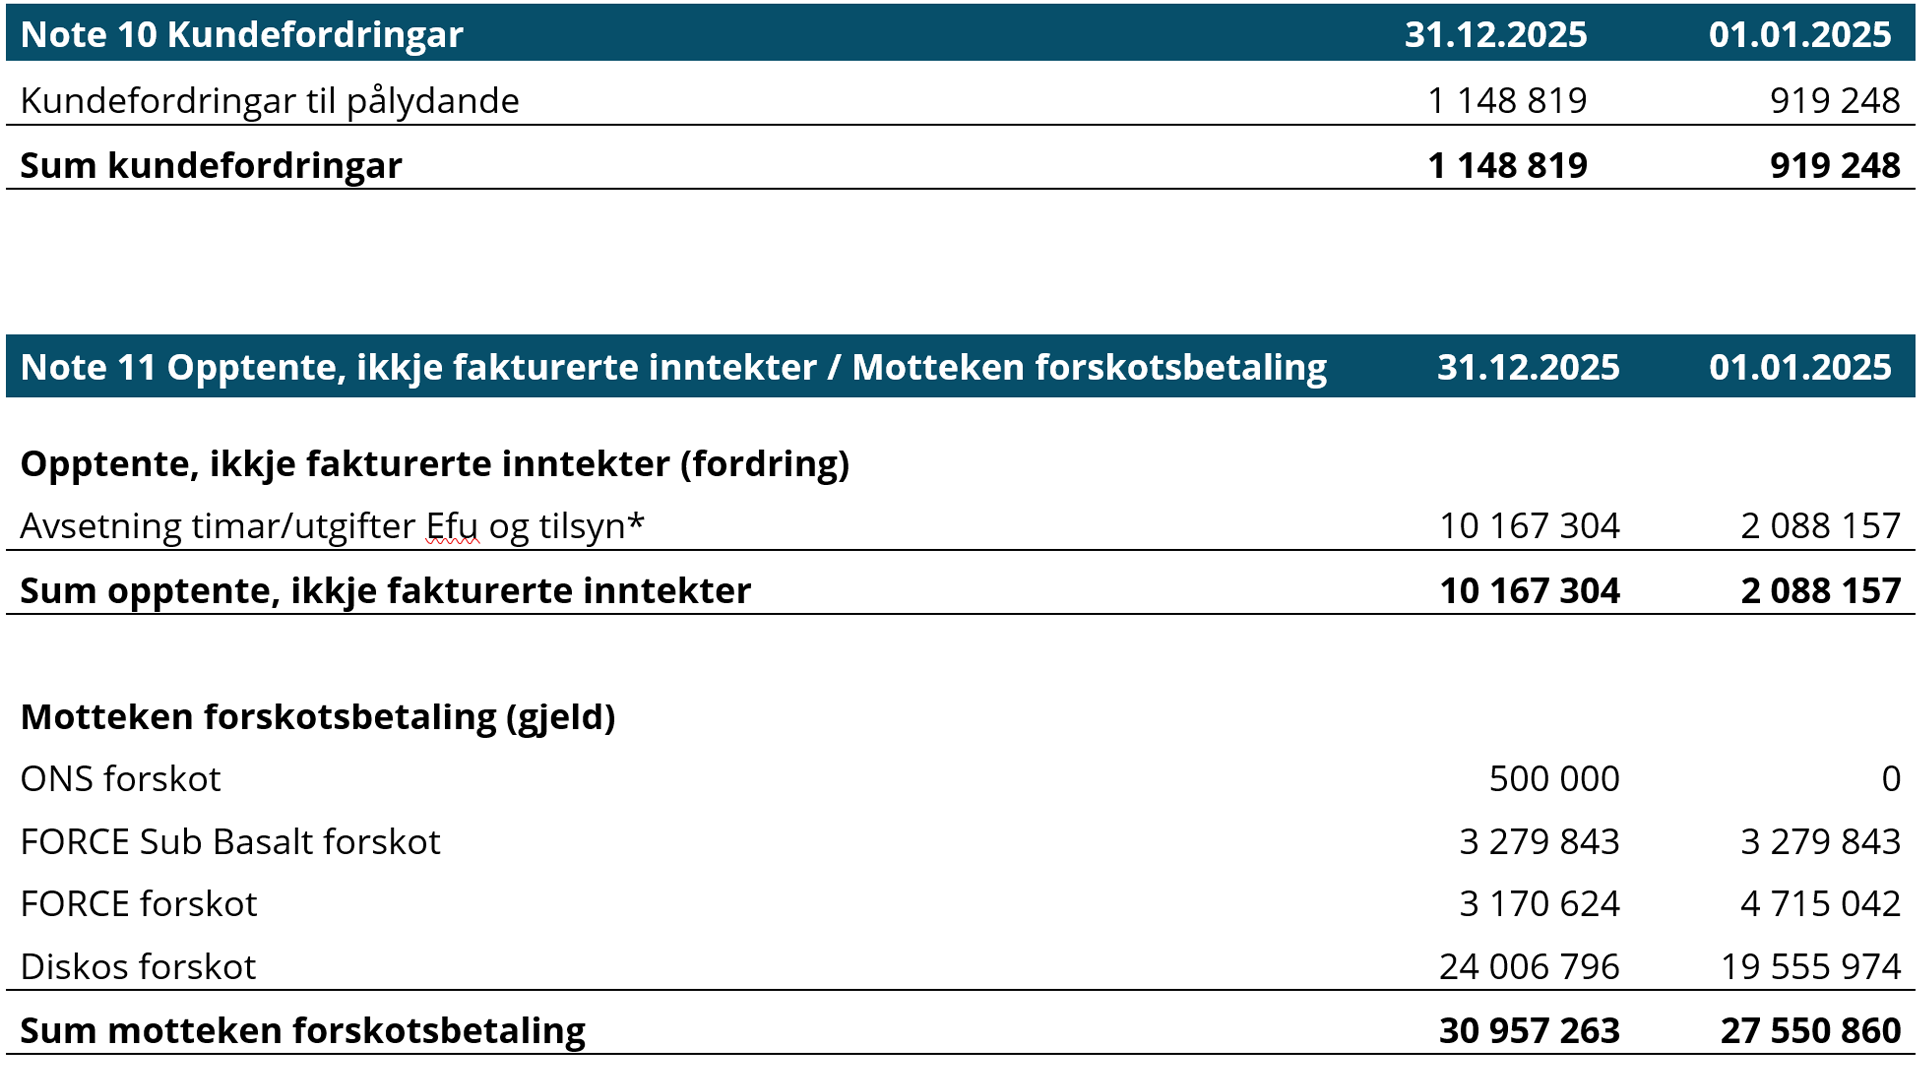
* Om lag 6 mill. kroner av beløpet per 31.12. gjeld arbeidstimar for oppdrags-, samarbeids- og tilsynsverksemd som ikkje var fakturert på slutten av året. Resterande beløp skuldast ei feilføring som vil bli korrigert i 2026.
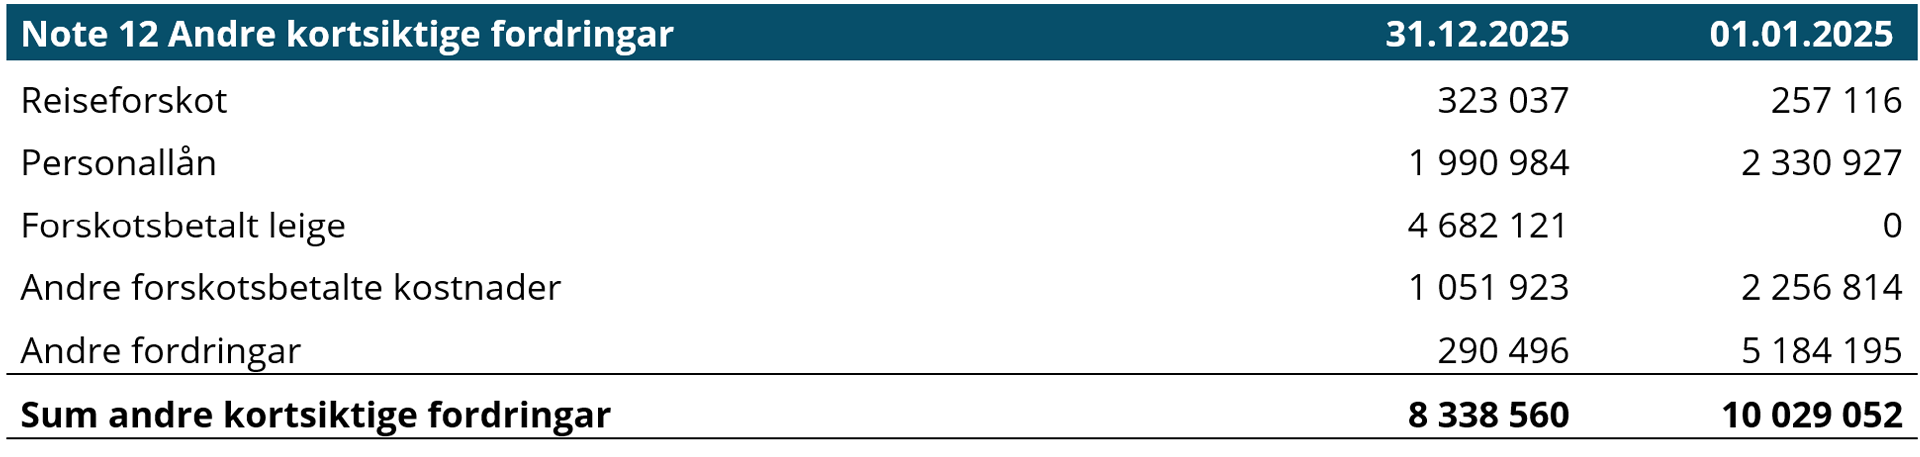
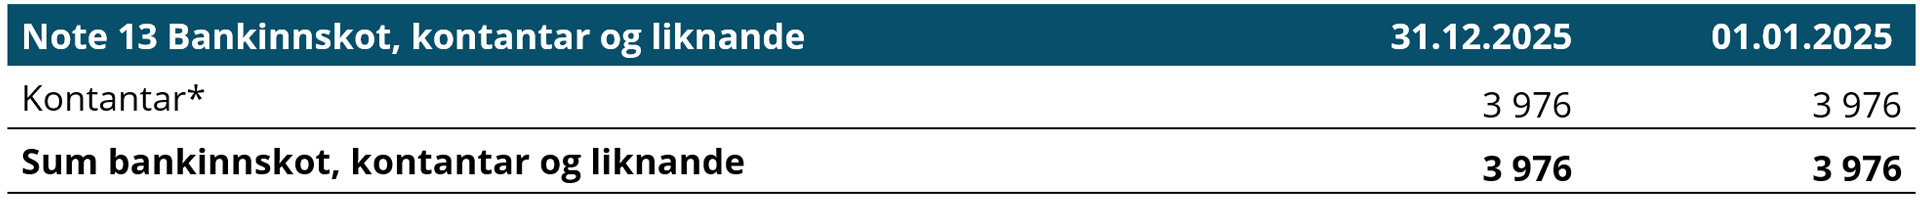
* Ved en feil har ikkje utgåande balanse per 31. desember blitt korrigert for tilgang og avgang gjennom året.
Oppdatert: 30.04.2026