
Aktørbildet
Mange av de internasjonale selskapene som var til stede på norsk sokkel på 2000-tallet har trukket seg ut, og sokkelen domineres i dag av noen få norskforankrede selskaper. Dette har mange positive sider i utbyggings- og driftsfasen, men kan svekke idémangfoldet og konkurransen som trengs for å realisere det gjenværende ressurspotensialet. Utfordringen framover er ikke antallet selskaper i seg selv, men å sikre tilstrekkelig mangfold i geologiske vurderinger, risikotilnærminger og teknologivalg.
I dette kapittelet:
Selskapene er gruppert etter strategi og virksomhetsområde, inkludert størrelse (i form av markedsverdi), geografisk opprinnelse, plassering i verdikjeden og andeler i utvinningstillatelser. Se nærmere beskrivelse av selskapskategorier i tabellen under.
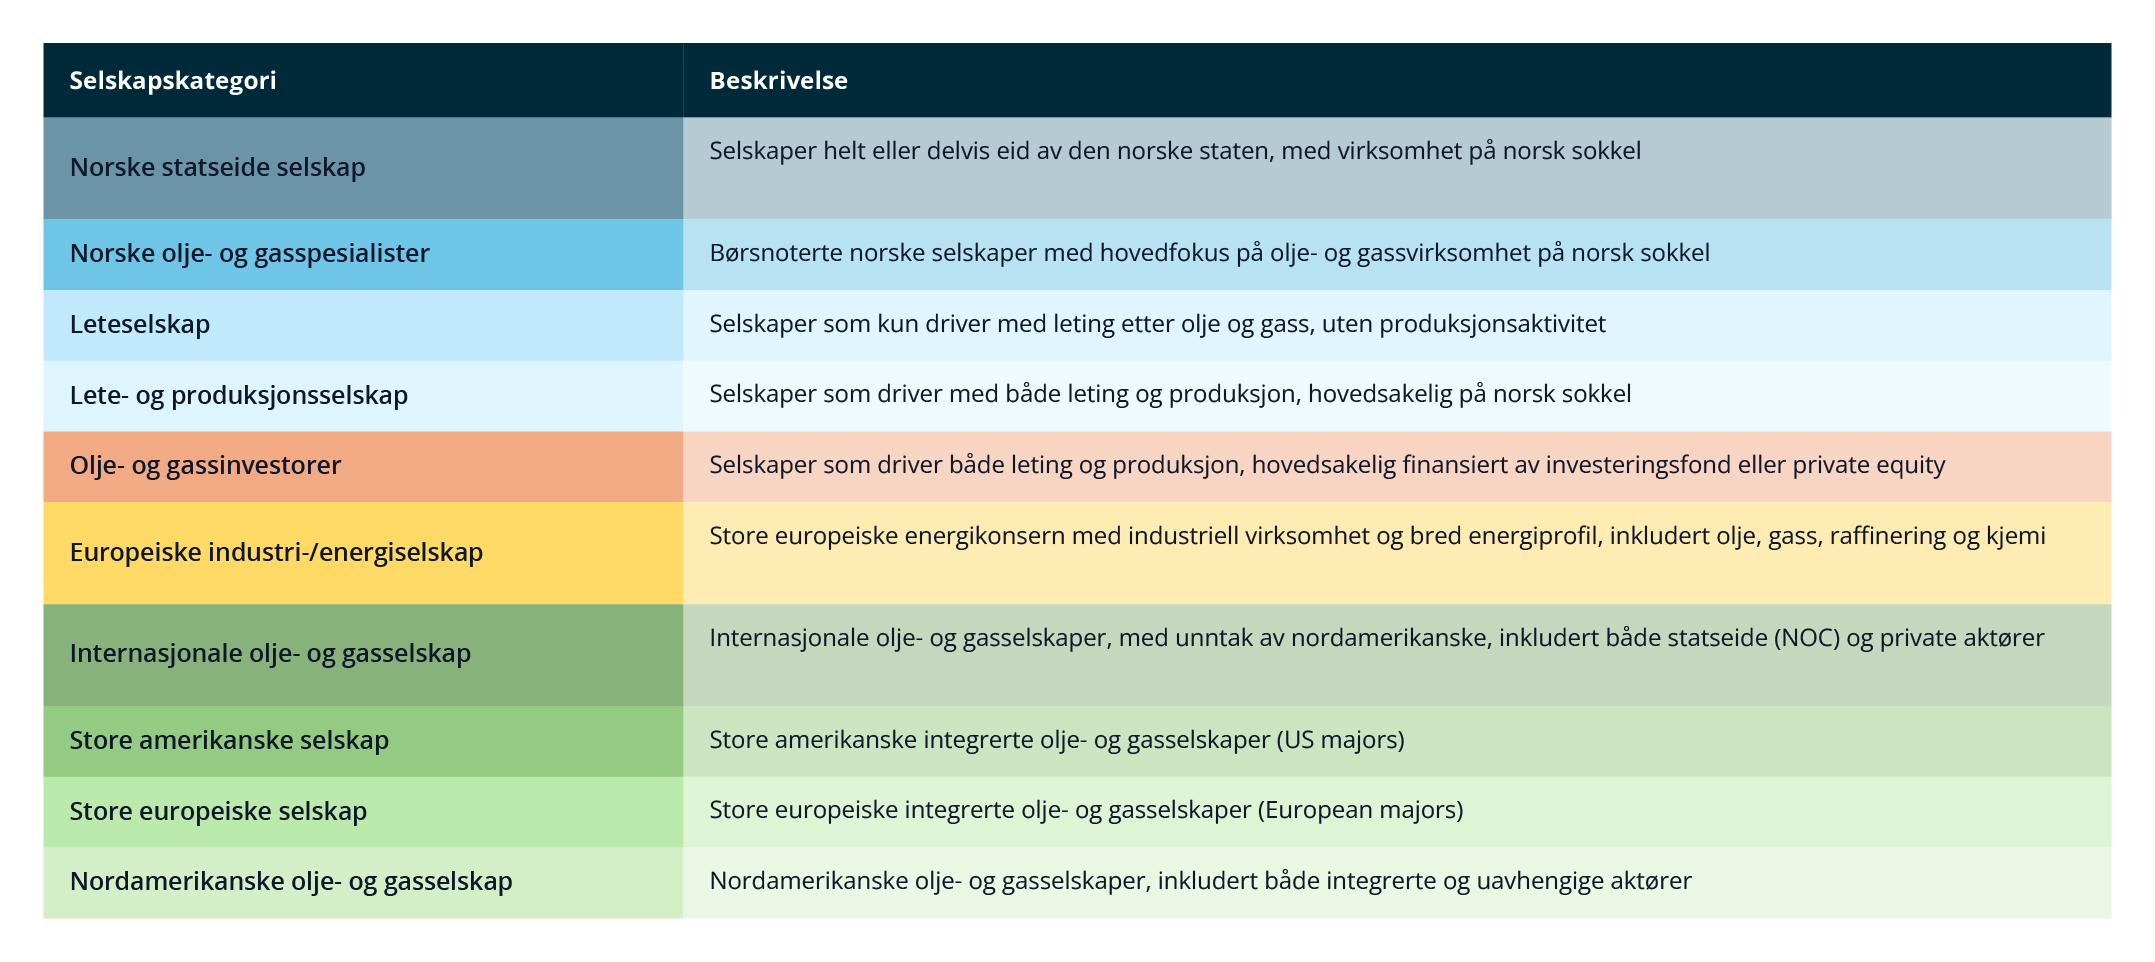 Tabell 5.1 Selskapskategorier
Figur 5.1 viser alle selskaper som var aktive per 31.12.2025.
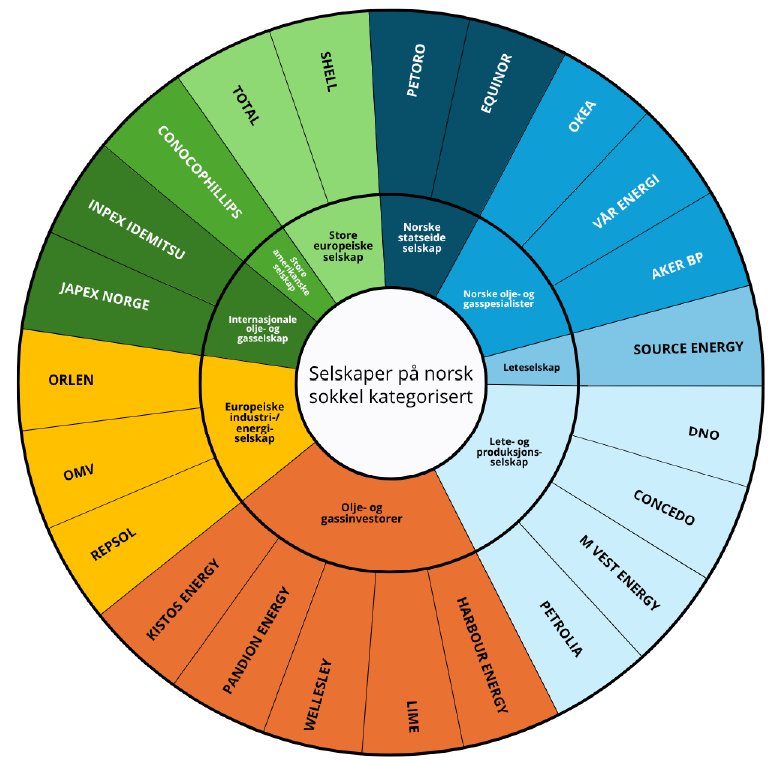
Figur 5.1 Selskapstyper og selskaper på norsk sokkel (31.12.2025)
Sammensetningen av selskaper på norsk sokkel (aktørbildet) har endret seg betydelig de siste 25 årene. Etter en periode med økning mot 2013, er antallet aktive aktører i 2025 mer enn halvert fra nivået i 2013 (se figur 5.2).
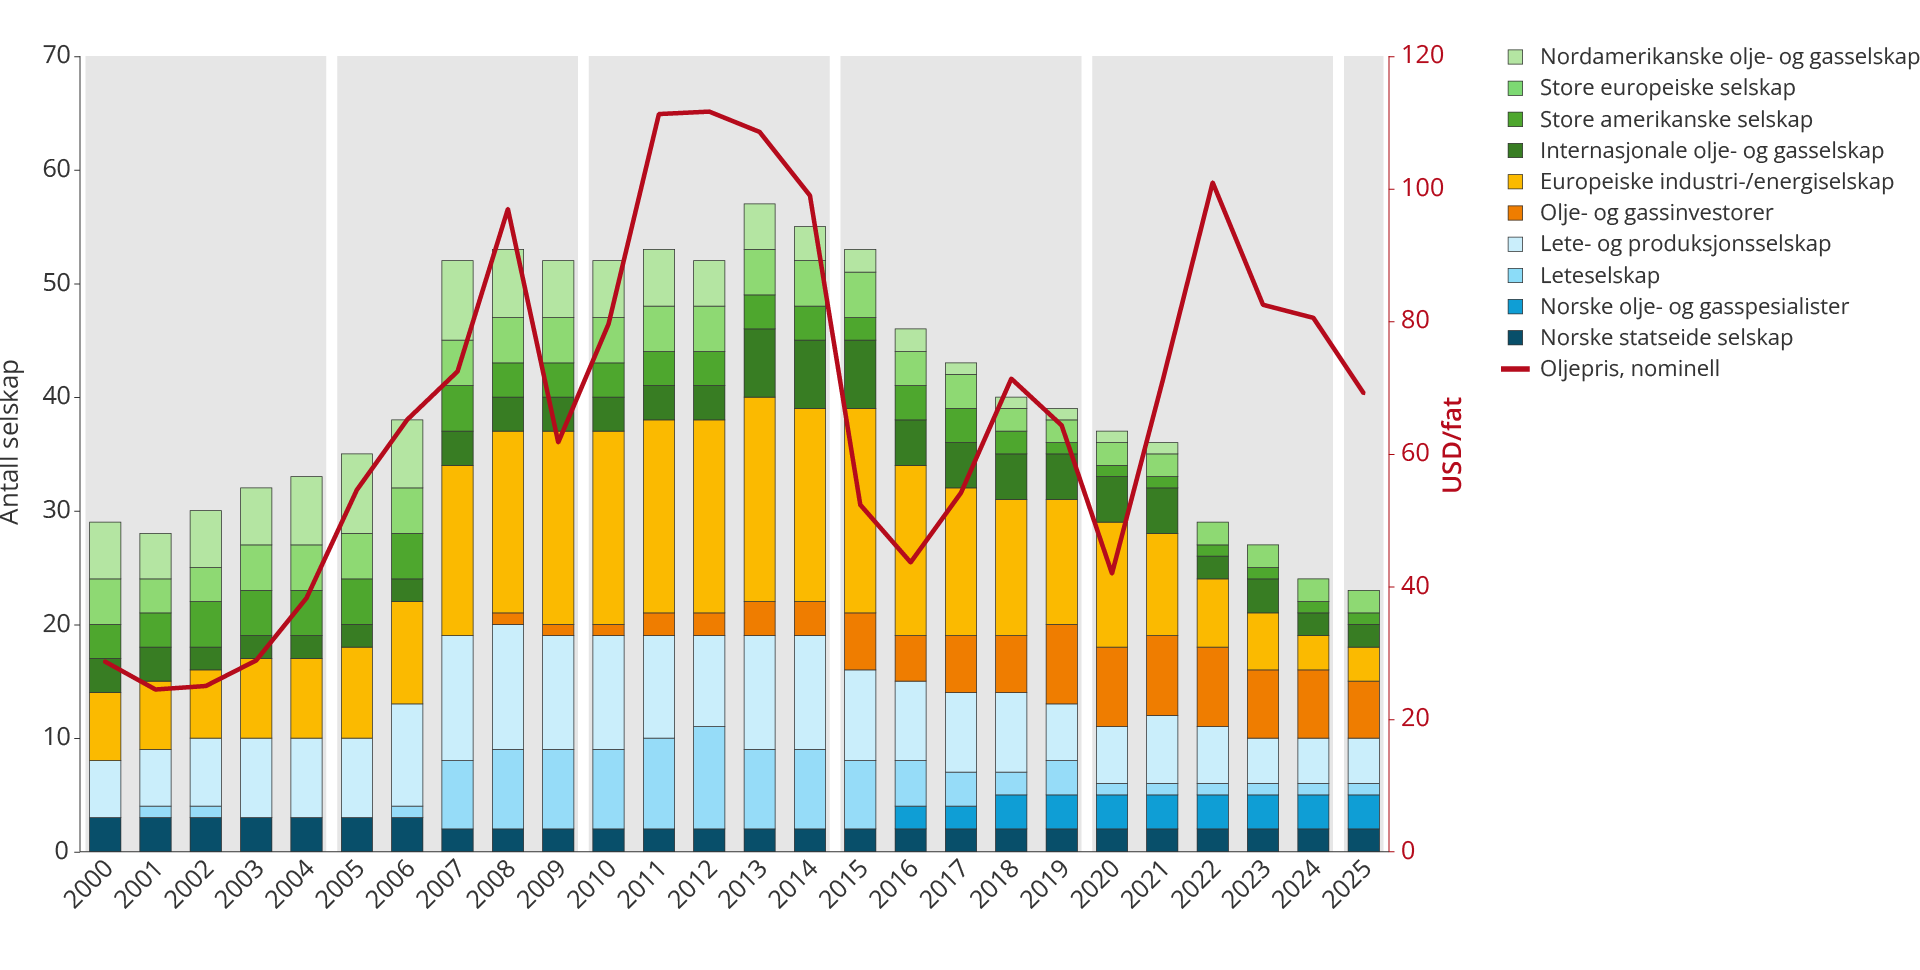
Figur 5.2 Utviklingen i antall selskap på norsk sokkel fordelt på selskapskategorier 2000–2025
Færre aktører kan svekke mangfoldet i letefasen. Mangfold gir flere uavhengige geologiske vurderinger som kan øke sannsynligheten for store funn, særlig i lite utforskede områder. I utbyggings- og driftsfasen kan flere aktører styrke konkurransen, noe som bidrar til økt effektivitet og innovasjon gjennom ulike teknologiske tilnærminger og forretningsmodeller. Samtidig kan et høyt antall aktører gjøre koordinering og kommersielle forhandlinger mer krevende.
Utvikling i aktørbildet 2000–2025
Perioden 2000–2004: Arven fra 1990-tallet
Denne perioden markerte avslutningen av en etablert utvikling på norsk sokkel. Aktørbildet fra slutten av 1990 tallet ble i stor grad videreført, særlig i letefasen.
Få og store aktører dominerte, med Statoil og Norsk Hydro i sentrale roller. Disse ble supplert av store internasjonale oljeselskaper, som Shell, Total, ExxonMobil og ConocoPhillips.
I 2001 ble Statoil børsnotert, og Petoro ble etablert som statens forvalter av Statens direkte økonomiske engasjement (SDØE).
Letefasen
Innføringen av ordningen for Tildeling i forhåndsdefinerte områder (TFO) i 2003 var en viktig reform, men ga ikke umiddelbare endringer i aktørbildet. Leteaktiviteten var lav, og i 2004 ble det bare påbegynt åtte undersøkelsesbrønner (se figur 5.3)
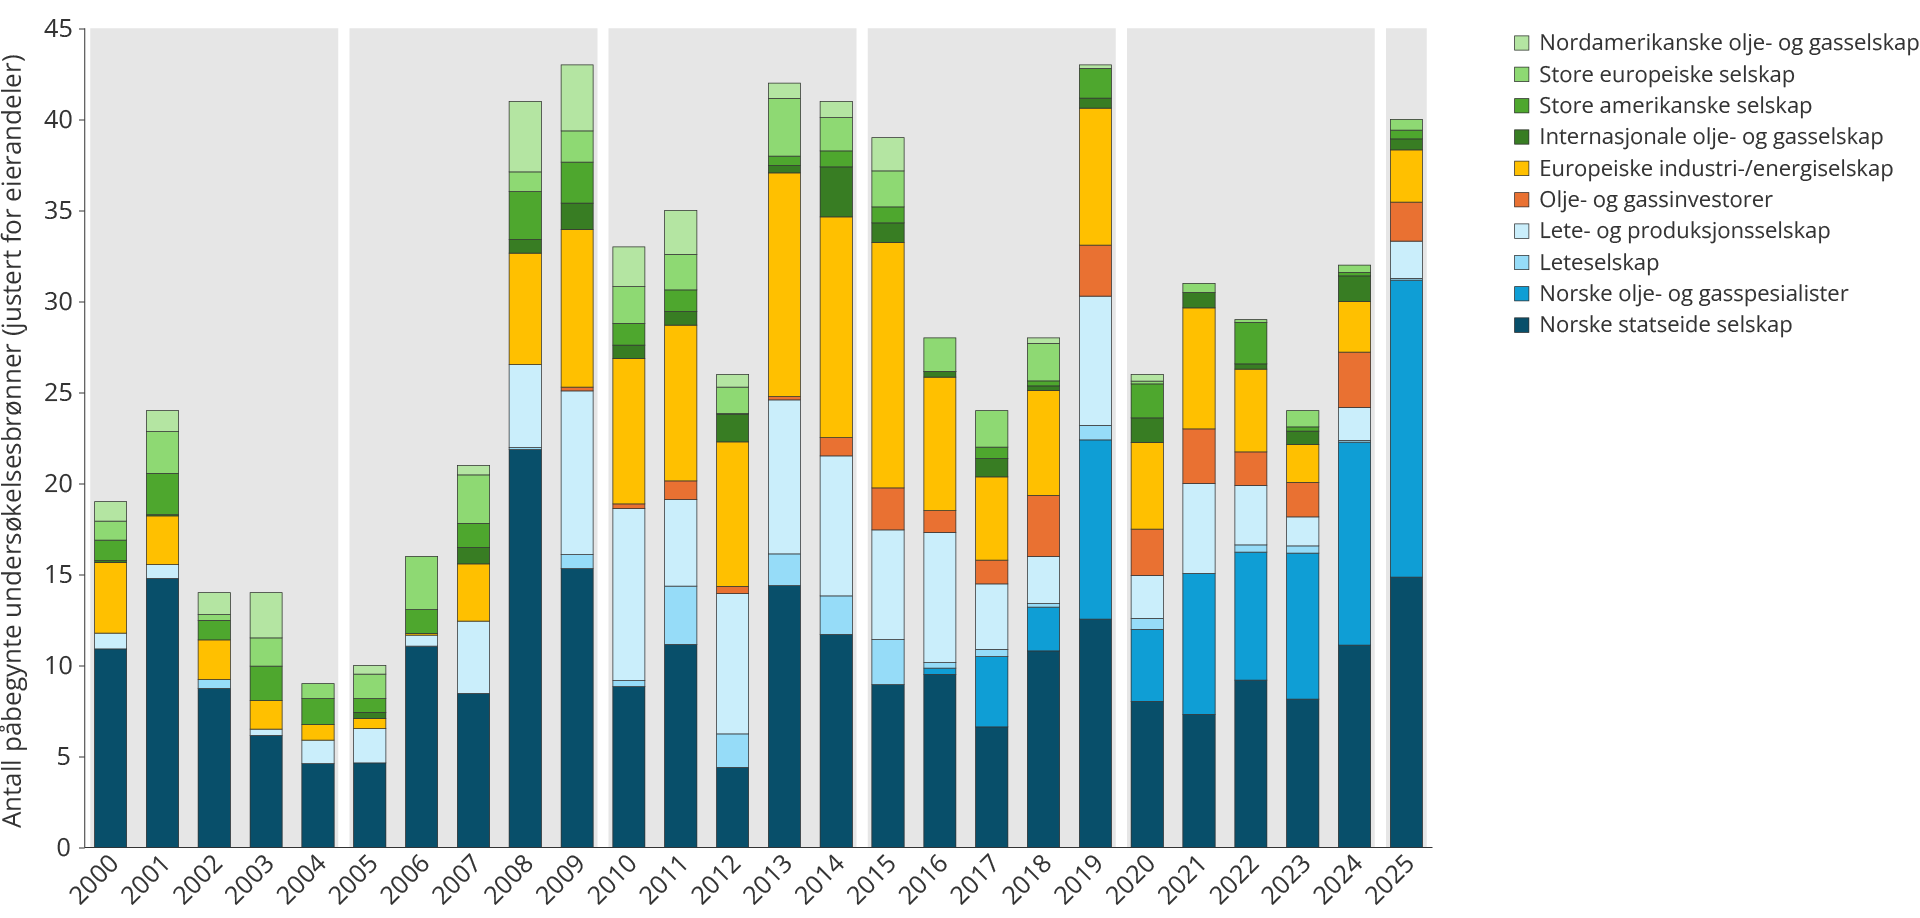
Figur 5.3 Påbegynte undersøkelsesbrønner fordelt på selskapskategorier (rettighetshavere)
Utbyggings- og driftsfasen
I utbyggings- og driftsfasen var Statoil og Norsk Hydro de dominerende selskapene i perioden og sto for den største delen av produksjonen (se figur 5.4).
Aktørbildet var preget av kontinuitet og få endringer i operatøransvar. Rettighetshaverne på felt som Kristin og Ormen Lange videreførte den konsentrerte eierstrukturen fra 1990-tallet.
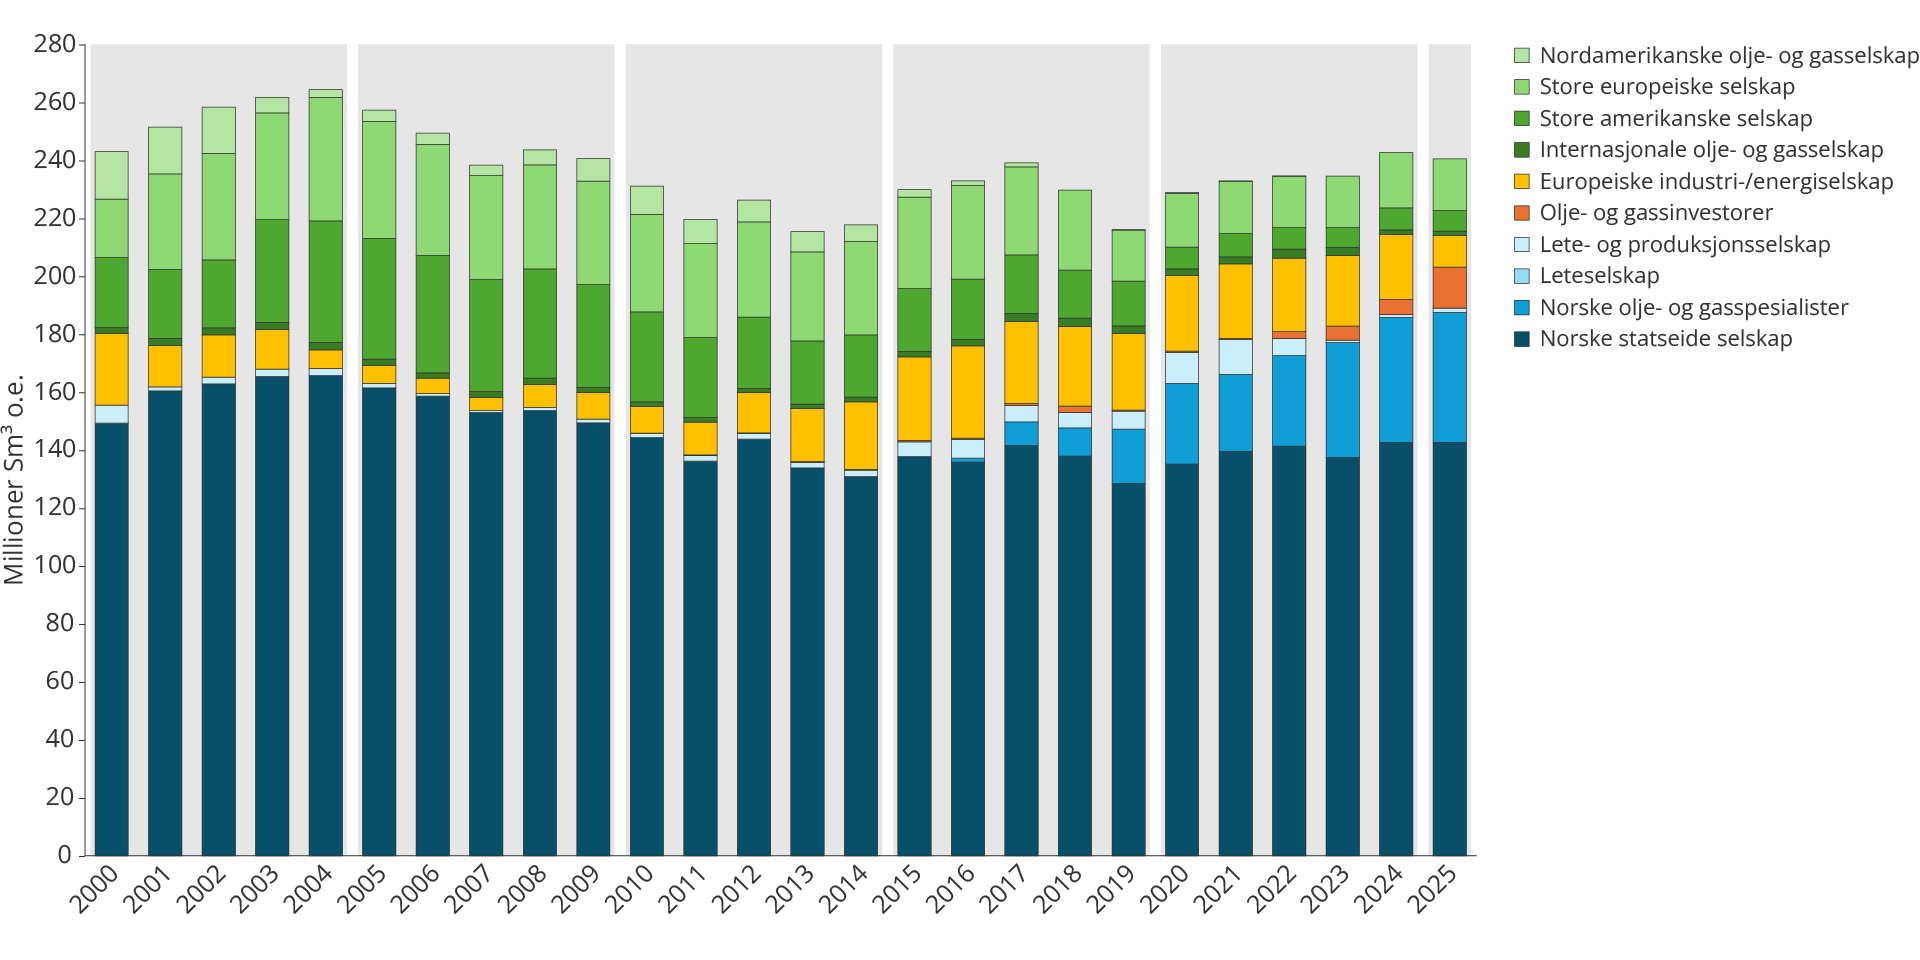
Figur 5.4 Utviklingen i produksjon fordelt på selskapskategorier (rettighetshavere)
Perioden 2005–2009: Oljeprisoppsving, leterefusjon og nye aktører
Letefasen
Innføring av leterefusjonsordningen i 2005 førte til at flere mindre selskaper kom inn på sokkelen. Fra dette tidspunktet kunne leteselskaper utenfor skatteposisjon få refundert 78 prosent av letekostnadene direkte fra staten. Risikoen ved å bore en tørr brønn ble betydelig redusert, og det åpnet for at selskaper med begrenset egenkapital likevel kunne finansiere leteaktivitet.
Kombinasjonen av leterefusjonsordningen og en oljepris som steg jevnt mot 100 dollar per fat, gjorde norsk sokkel attraktivt for nye aktører. Resultatet var en bølge av nye leteselskaper.
Selskaper som Det norske oljeselskap, Revus Energy, Rocksource og PA Resources etablerte seg som aktive søkere primært i TFO-rundene.
Lundin var en av flere målrettede og langsiktige mellomstore leteaktører. Selskapet bygget opp en bred portefølje med aktiviteter fra Nordsjøen til Barentshavet.
Utbyggings- og driftsfasen
Sammenslåingen av Statoil og Norsk Hydro til StatoilHydro i 2007, styrket statens rolle i utbyggings- og driftsfasen. Samme år startet Ormen Lange-feltet produksjonen med Shell som operatør, og StatoilHydro ferdigstilte Snøhvit-anlegget for flytende naturgass (LNG). Goliatfeltet i Barentshavet fikk godkjent PUD i 2009, med Eni som operatør.
Prosjektene viser at både store norske og internasjonale selskaper tok på seg operatøransvar for teknologisk krevende prosjekter, også i arktiske strøk.
Kontrastene mellom det mangfoldige aktørbildet i letefasen og et mer konsentrert aktørbilde i utbyggings- og driftsfasen ble tydeligere i denne perioden.
Perioden 2010–2014: Høykonjunktur og Johan Sverdrup
Letefasen
Høy oljepris og leterefusjonsordningen bedret rammebetingelsene for letevirksomheten. Antallet selskaper som deltok i TFO-rundene og i de nummererte konsesjonsrundene nådde et historisk høyt nivå.
I 2010 ble 16/2-6-brønnen som påviste Johan Sverdrup boret av Lundin. Dette viste at norsk sokkel fortsatt kan levere funn i verdensklasse. Samtidig ga det et tydelig signal om at slike resultater ikke bare er forbeholdt de største selskapene.
Mot slutten av perioden, fra 2012–2014, bidro den høye leteaktiviteten både globalt og på norsk sokkel til en kraftig økning i kostnader (se figur 5.5). Riggrater, lønninger og priser fra tjenesteleverandører steg markant. Lønnsomheten kom under press selv ved høy oljepris.
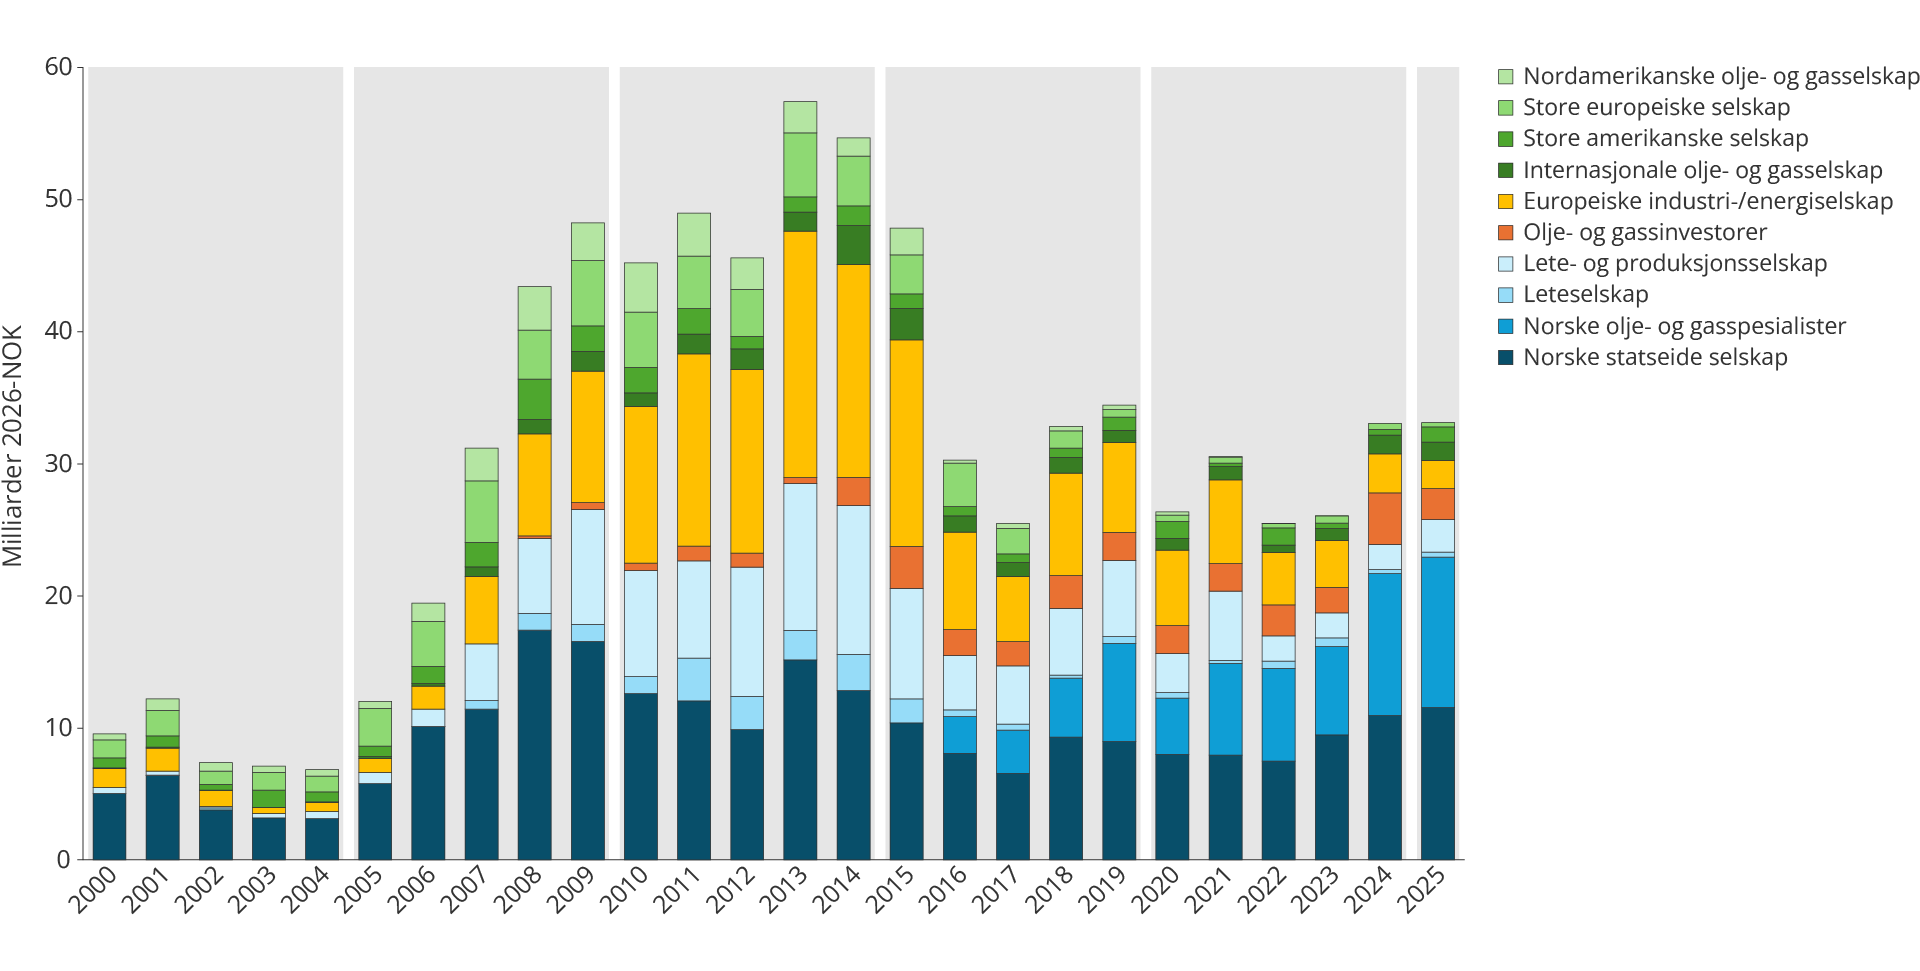
Figur 5.5 Letekostnader (leteinvesteringer) fordelt på selskapskategorier (rettighetshavere) i perioden 2000–2025
Da oljeprisfallet startet sommeren 2014, traff det derfor en næring som allerede var preget av økende bekymring for kostnadsnivået.
Utbyggings- og driftsfasen
Utbyggings- og driftsfasen i perioden 2010–2014 var preget av høy aktivitet (se figur 5.6) og store ambisjoner, men også av tiltagende kostnadsøkninger. Statoil beholdt sin dominerende posisjon som operatør og hadde samtidig omfattende internasjonale ambisjoner.
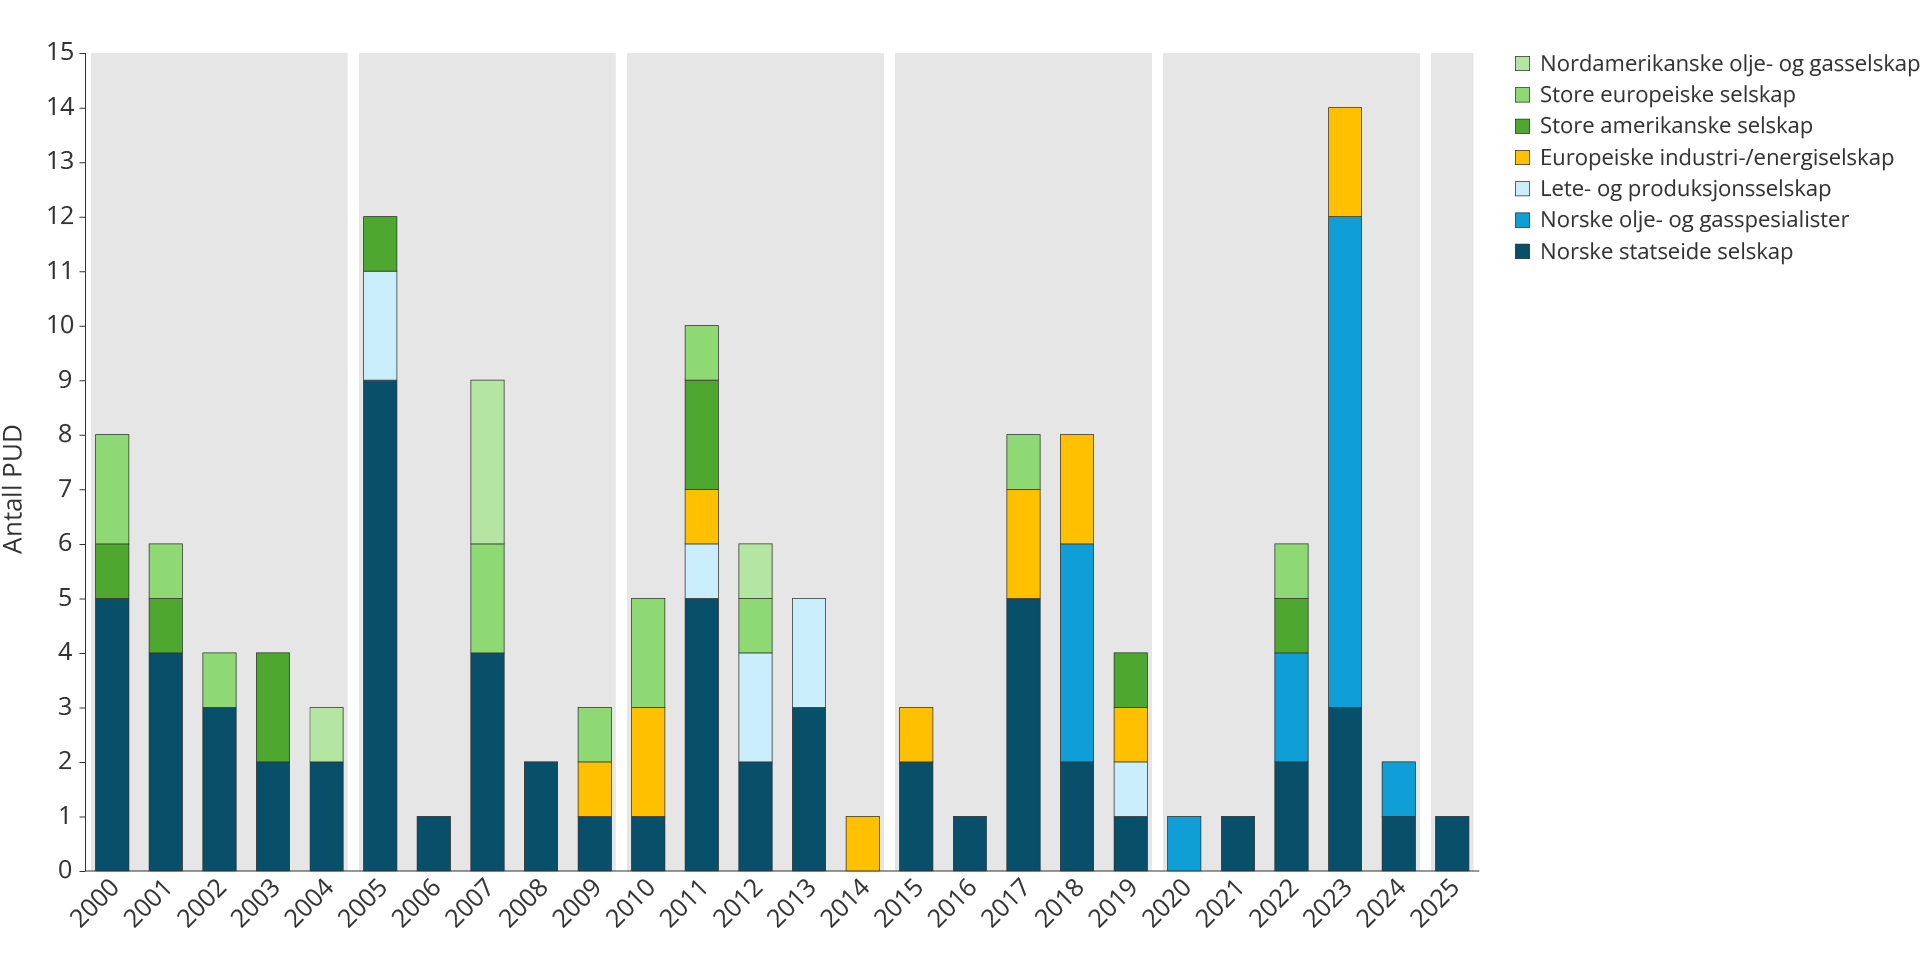
Figur 5.6 Godkjente PUD-er per år fordelt på selskapskategorier (operatører)
Perioden 2015–2019: Krise og konsolidering
Letefasen
Sommeren 2014 begynte oljeprisen å falle. Innen januar 2016 var prisen redusert fra over 110 dollar per fat til under 30 dollar. Dette fikk raskt tydelige konsekvenser for letevirksomheten. Letebudsjettene ble kuttet, riggkontrakter avsluttet, og mange mindre leteselskaper kom i en krevende økonomisk situasjon.
Flere selskaper etablert i perioden 2005 til 2014 hadde begrenset finansiell robusthet og manglet evne til å håndtere et langvarig inntektsfall, selv med leterefusjonsordningen. Antallet aktive leteselskaper falt derfor markant i årene etter oljeprisfallet (se figur 5.7).
Figur 5.7 Inn- og utgang av selskaper på norsk sokkel (2000–2025)
I høykonjunkturen i perioden 2010–2014 hadde selskapene god tilgang på kapital til ambisiøse letestrategier der høye volumer var viktigere enn høy funnsannsynlighet. Etter oljeprisfallet ble kapitaldisiplin et sentralt krav fra både aksjonærer og långivere. Som følge av dette dreide selskapene leteporteføljene mot mindre prospekter nær eksisterende felt og infrastruktur, med høyere funnsannsynlighet og kortere ledetid til produksjon (se figur 5.8).
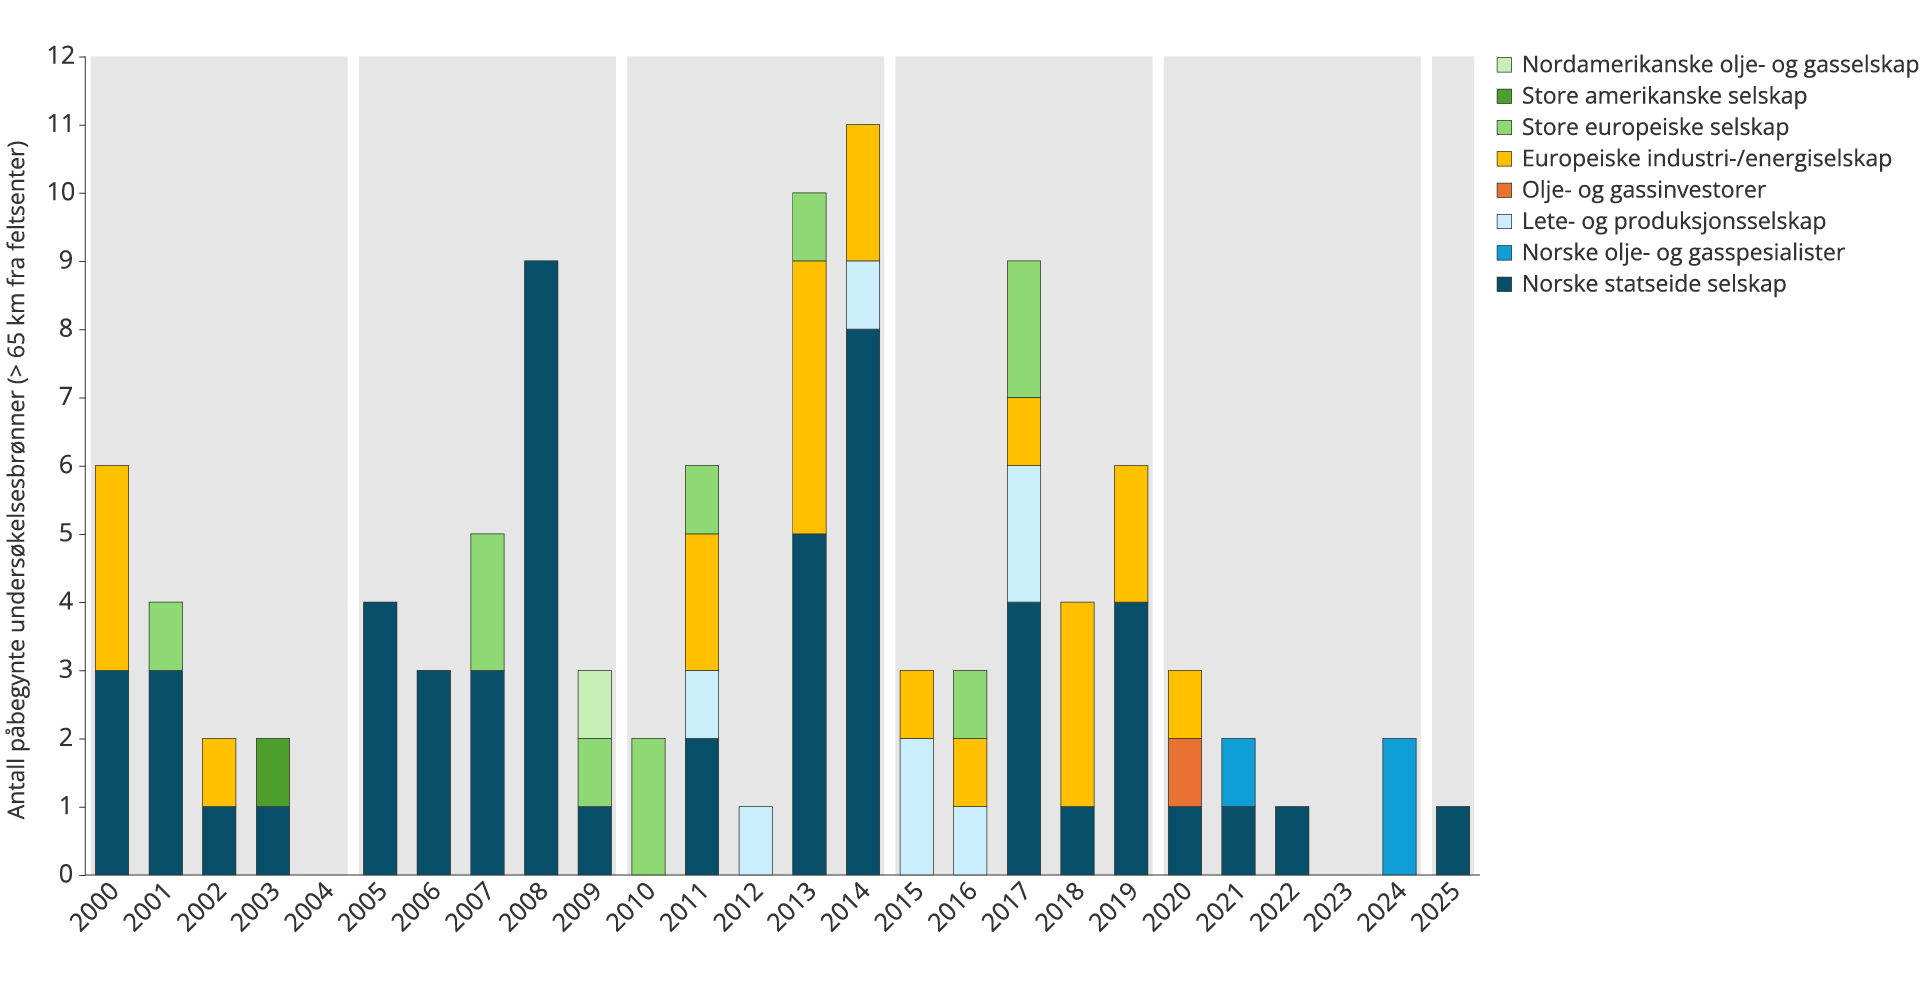
Figur 5.8 Påbegynte undersøkelsesbrønner med avstand > 65 km fra feltsenter fordelt på selskapskategorier (operatører)
Nærfeltsletingen bidro til å holde aktivitetsnivået oppe, men ga i liten grad store funn (se figur 5.9).
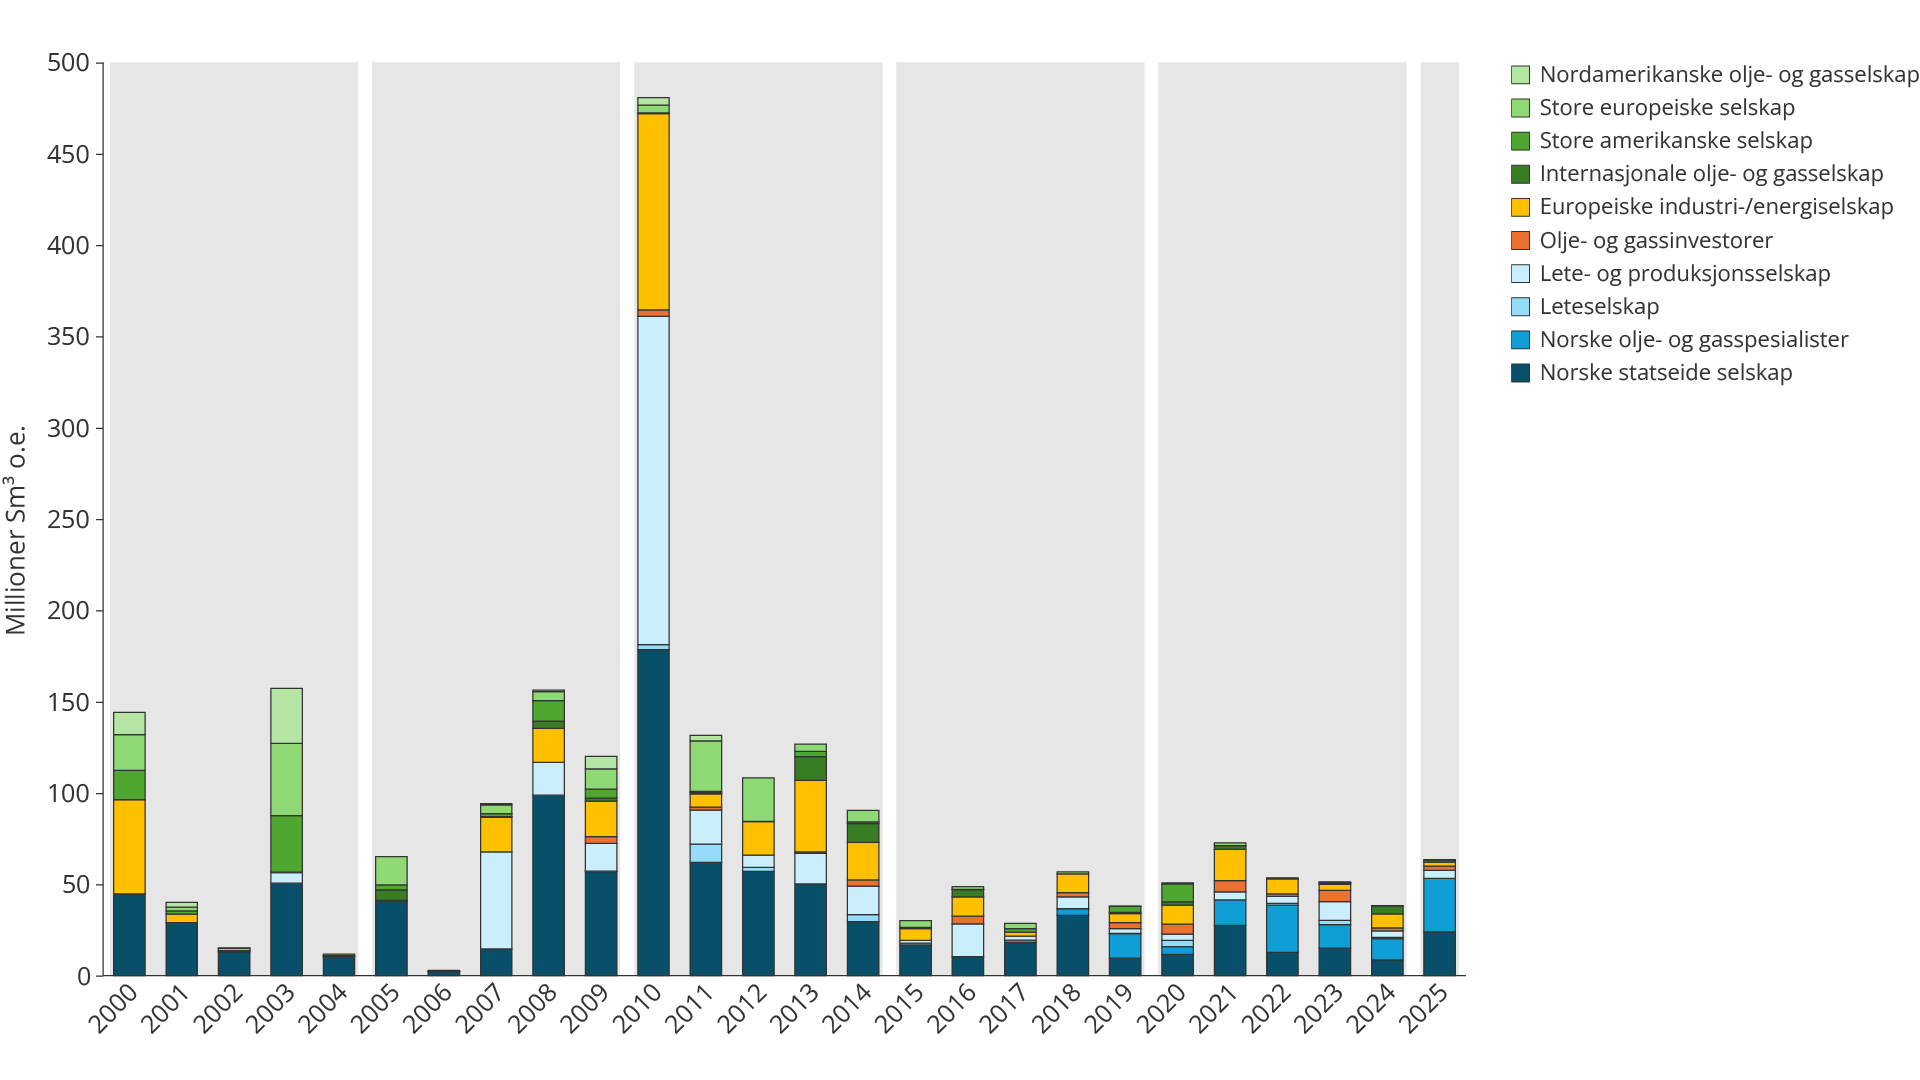
Figur 5.9 Årlig funnmengde 2000–2025 (rettighetshavere)
Krisen førte til konsolidering blant både små og mellomstore selskaper, samtidig som flere store internasjonale selskaper trakk seg ut fra norsk sokkel. Som følge av dette har de mellomstore selskapene fått en stadig viktigere rolle i videreutviklingen av sokkelen.
Utbyggings- og driftsfasen
Oljeprisfallet førte til at operatørene reduserte kostnadsnivået i både prosjekter og drift. Det største prosjektet i perioden var utbyggingen av Johan Sverdrup. Feltet ble godkjent for utbygging i 2015, med Equinor som operatør og Lundin, Petoro, Det norske oljeselskap og Mærsk som partnere. Første utbyggingsfase startet produksjon i oktober 2019 og ble gjennomført innenfor planlagte kostnads- og tidsrammer, og til lavere utbyggingskostnad per fat enn tidligere anslått.
I driftsfasen var den viktigste strukturelle endringen framveksten av nye og mellomstore operatører, samtidig som flere store internasjonale oljeselskaper reduserte sin tilstedeværelse. Vår Energi ble etablert i 2018 gjennom sammenslåingen av Enis norske portefølje og Point Resources. I 2019 kjøpte Vår Energi ExxonMobils oppstrømsaktiviteter, og med dette solgte ExxonMobil seg ut av norsk sokkel. Shell og ConocoPhillips solgte seg ned på norsk sokkel som del av globale porteføljeoptimaliseringer. Aktørbildet ble dermed mer konsolidert og mer norskdominert.
Perioden 2020–2024: Energitrilemma og norsk dominans
Perioden startet med Covid-19-pandemien, som førte til et kraftig fall i oljeprisen til 20–30 USD per fat våren 2020. Norske myndigheter innførte midlertidige endringer i petroleumsskatten for å opprettholde investeringsaktiviteten og sikre selskapenes tilgang til kapital.
Samtidig økte den internasjonale oppmerksomheten rundt klimarisiko og energiomstilling. Risikoen for verdifall i fossile ressurser fikk større betydning i investeringsbeslutningene. Dette påvirket aktørbildet på en annen måte enn oljeprisfallet i 2014–2015.
Letefasen
Økt fokus på klimagassutslipp og sterkere press fra kapitalmarkedene bidro til at de gjenværende store internasjonale oljeselskapene reduserte aktiviteten på norsk sokkel. Manglende materialitet i eierposisjoner og i framtidige prospekter var også viktig. Resultatet var at letevirksomheten i større grad ble preget av spesialiserte norske og mellomstore europeiske selskaper.
Aker BP framsto, særlig etter overtakelsen av Lundins virksomhet i 2022, som en av de ledende leteaktørene på norsk sokkel, i tillegg til Equinor.
Utbyggings- og driftsfasen
Produksjonsnivået var høyt i den første halvdelen av 2020-tallet. Produksjon fra Johan Sverdrup og flere nye utbyggingsprosjekter bidro til å løfte den totale produksjonen.
Aker BP ble Norges nest største operatør, målt i produksjon og ressursbase. Utbyggingen av Yggdrasil prosjektet, som omfatter feltene Fulla, Munin, Hugin og Hugin satellitter, er selskapets største pågående operatørprosjekt og blant de viktigste utbyggingene på norsk sokkel i perioden.
I driftsfasen fikk selskaper som spesialiserte seg på modne felt større betydning. Disse aktørene kjøpte andeler i produserende felt som større selskaper valgte å avhende. OKEA er et eksempel på denne typen aktør.
Samlet sett kan aktørbildet i utbyggings- og driftsfasen beskrives som mer konsolidert og i økende grad norskdominert. Equinor, Aker BP og Vår Energi utgjorde hovedtyngden av operatørene, mens Petoro, som forvalter av SDØE, er en betydelig rettighetshaver. Norske selskaper hadde dermed en sterkere rolle i denne fasen enn noen gang tidligere.
2025: Mer norsk og mer konsolidert enn noen gang
I 2025 framstår norsk sokkel som mer konsolidert og norskdominert enn før. Equinor, Aker BP og Vår Energi er de mest aktive operatørene både i lete- og i utbyggings- og driftsfasen. Utviklingen i lisensiert areal for operatører fra 2000–2025 er vist i figur 5.10.
Figur 5.10 Utviklingen i utvinningstillatelser fordelt på selskapskategorier (operatører) fra 2000 til 2025
I letefasen er det de norske selskapene som står for mesteparten av aktiviteten.
Gjennomgangen av perioden 2000–2025 viser økende forskjeller mellom letefasen og utbyggings- og driftsfasen. I letefasen har endringer i rammeverket senket terskelen for nye aktører, særlig gjennom leterefusjonsordningen og TFO-ordningen. Sammen med oljeprisutviklingen bidro dette til et mangfoldig aktørbilde og mange aktive selskaper på norsk sokkel fram mot 2014.
I utbyggings- og driftsfasen er inngangsbarrierene høyere. Operatøransvar krever finansiell styrke, teknologisk kapasitet og organisatorisk robusthet, noe bare et begrenset antall selskaper har. Equinor har hatt en ledende rolle gjennom hele perioden, mens framveksten av Aker BP og Vår Energi er et viktig utviklingstrekk.
Denne utviklingen er i hovedsak drevet av konsolidering, snarere enn organisk vekst. Selskaper som har solgt seg ut har overført et betydelig antall ansatte og aktivitet til aktører som Aker BP og Vår Energi.
Aktør- og ressursbildet 2025
Norske aktører har en stor andel av både reserver og ressurser. Figur 5.11 viser gjenværende reserver og ressurser fordelt på ulike aktørgrupper.
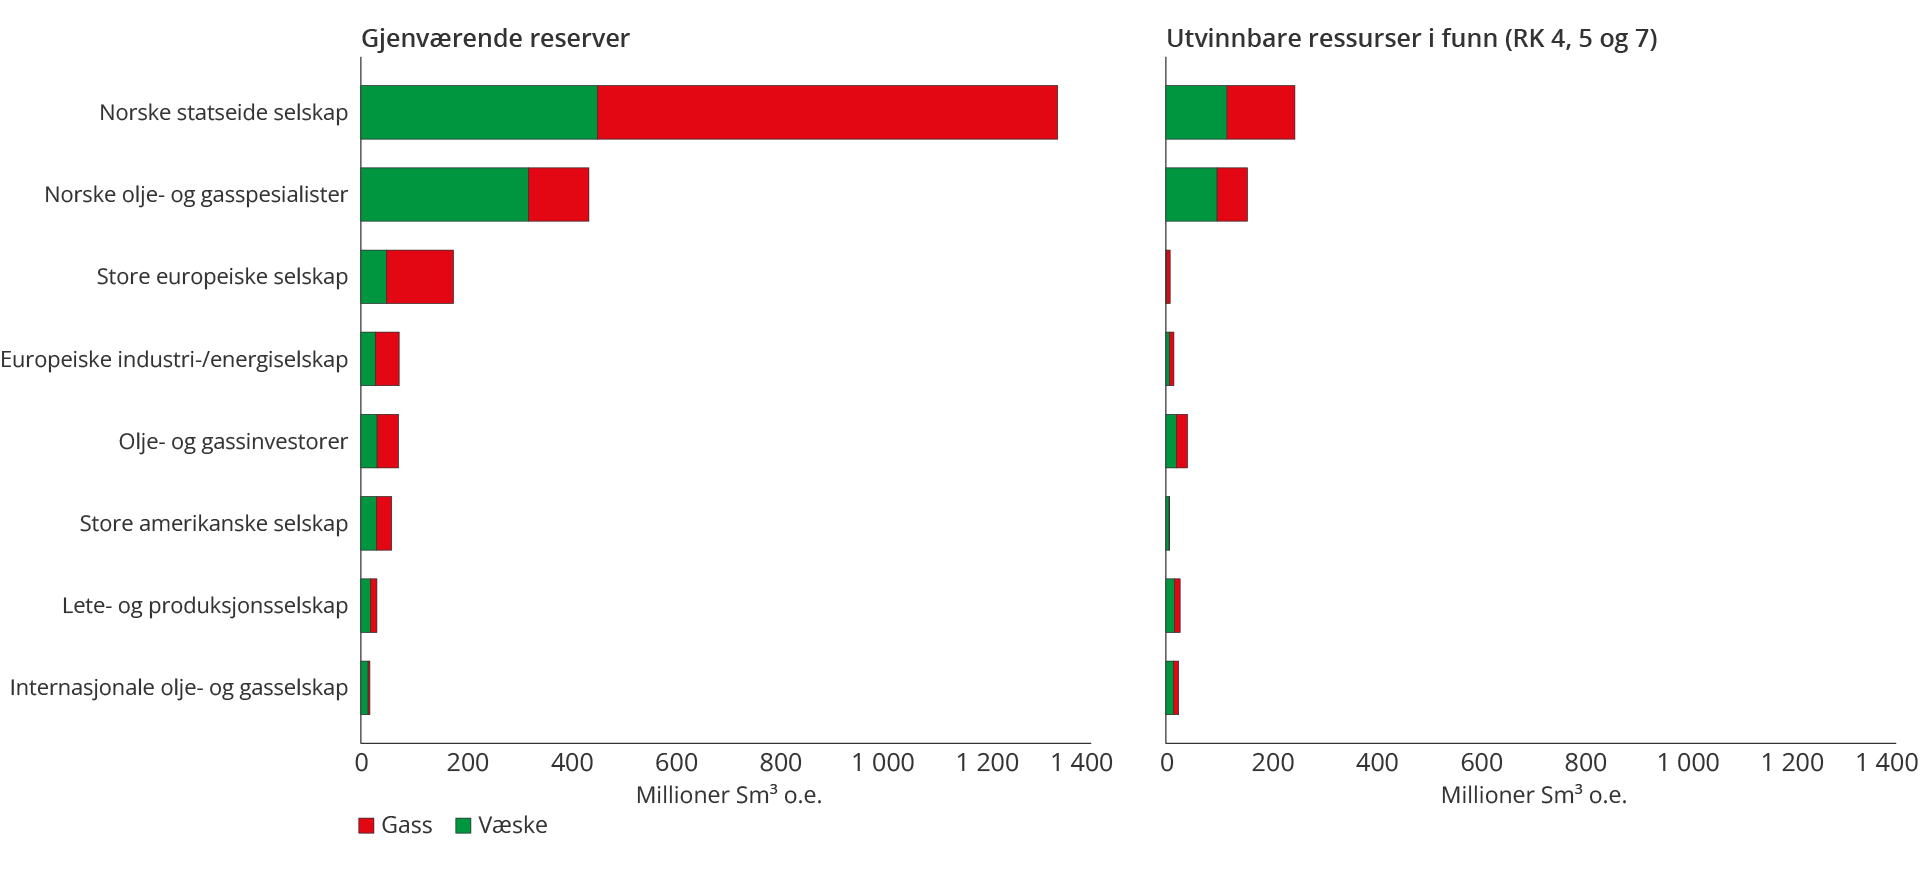
Figur 5.11 Gjenværende reserver og ressurser i funn fordelt på selskapskategorier per 31.12.2025
Figur 5.12 viser utviklingen i gjenværende reserver og ressurser fordelt på selskap over tid.
Figur 5.12 Utviklingen i gjenværende reserver (RK 1–3) og ressurser (RK 4, 5, 7F) per selskap 2001–2025 (ti største).
Mangfold i aktørbildet
Letefasen
I letefasen har mangfold vært viktig for effektiv utforskning av sokkelen. Rammeverket har historisk lagt til rette for ulike geologiske vurderinger, noe som har bidratt til funn også i arealer som tidligere er levert tilbake.
Johan Sverdrup representerer det mest dokumenterte tilfellet. Funnet ble gjort etter at etablerte selskaper hadde nedprioritert Utsirahøgda på grunnlag av de rådende tolkningsrammene(37).
Dette viser at områder vurderes ulikt av ulike aktører, og at bredde i faglige tilnærminger er viktig for å påvise mest mulig ressurser. Samtidig følger ikke mangfold av ideer nødvendigvis direkte av antall aktører (se faktaboks).
Ulike former for mangfold i leting
Aktørmangfold
Aktørmangfold innebærer at selskaper med ulike strategier, risikotoleranse og fagmiljøer deltar i letevirksomheten. På norsk sokkel er dette mangfoldet redusert etter at flere store internasjonale selskaper har trukket seg tilbake. Samtidig har konsolideringen ført til færre spesialiserte leteselskaper, som historisk har bidratt med alternative geologiske vurderinger, med Lundin som et sentralt eksempel.
Metodisk og idémessig mangfold
Flere viktige funn på norsk sokkel har kommet gjennom brudd med etablert geologisk konsensus, blant annet Edvard Grieg og Johan Sverdrup. Slike funn forutsetter at selskapene har risikovilje til å teste alternative geologiske hypoteser ved å bore letebrønner. Utfordringen oppstår når avvikende hypoteser ikke blir prøvd ut i praksis.
Finansielt mangfold
Med finansielt mangfold menes deltakelse fra aktører med ulik tidshorisont, risikovilje og tilgang på kapital i letevirksomheten.
Utbyggings- og driftsfasen
I utbyggings- og driftsfasen kan mange aktører styrke konkurransen, men et høyt antall aktører kan også gjøre koordinering og kommersielle forhandlinger mer krevende.
Ved utgangen av 2025 var 9 av de 23 selskapene på norsk sokkel operatører i utbyggings- og driftsfasen. I figur 5.13 er totalproduksjon i felt fordelt på operatør.
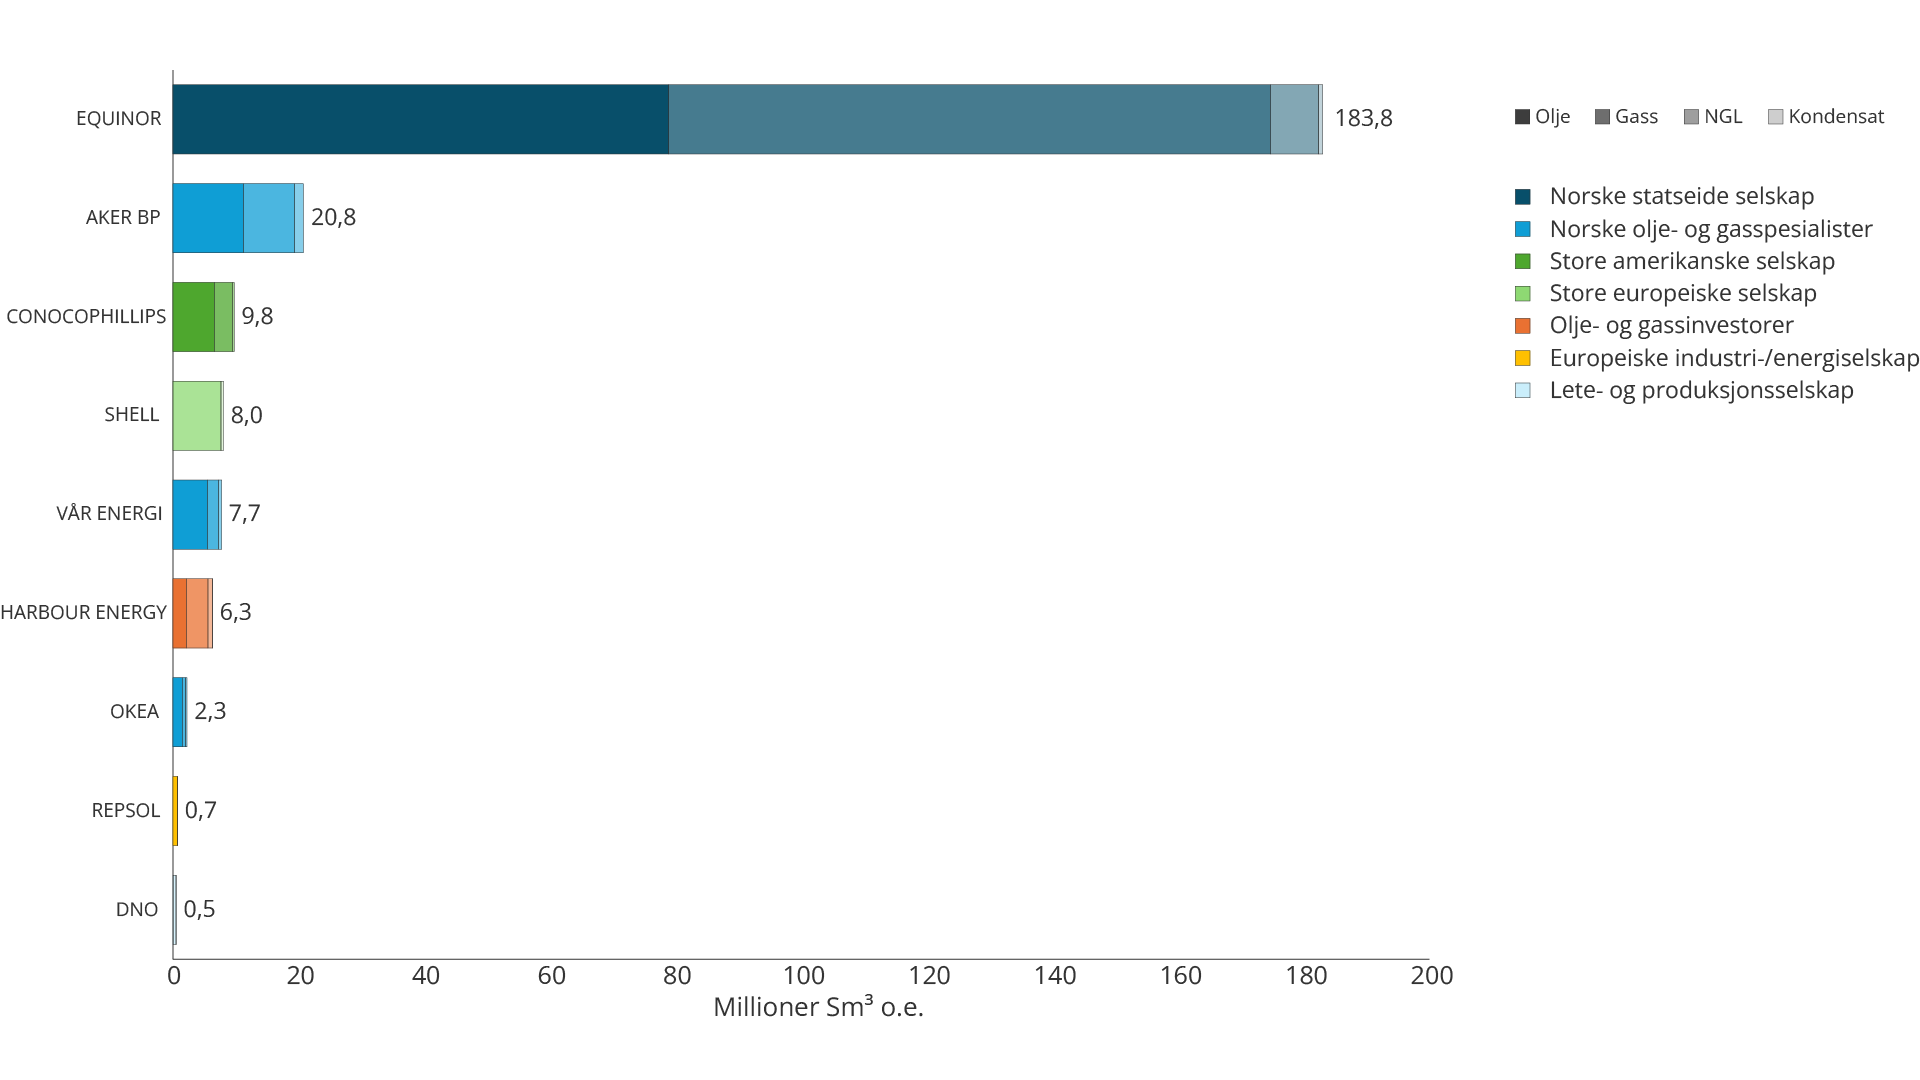
Figur 5.13 Total produksjon fordelt på operatører i 2025. Volumene er ikke justert for operatørenes eierandeler, men reflekterer totalproduksjonen på feltene som selskapene opererer.
Figuren viser at de norske operatørene dominerer. De hadde til sammen 89 prosent av produksjonen i 2025.
Utfordringen framover er ikke først og fremst antallet aktører, men å sikre at mangfoldet av geologiske vurderinger, risikotilnærminger og tidshorisonter er stort nok. Sammen med god konkurranse er dette avgjørende for å realisere potensialet i de delene av sokkelen som gjenstår å utforske og utvikle.
Oppdatert: 20.08.2026