
Felt og funn
Verdiskaping på norsk sokkel framover krever at industrien utnytter eksisterende infrastruktur godt, holder enhetskostnadene lave, arbeider målrettet for økt utvinning og bygger ut funn raskt. Kontinuerlig utvikling og bruk av teknologi er avgjørende for å øke andelen ressurser som kan utvikles.
I dette kapittelet:
Infrastrukturen på norsk sokkel består av et omfattende nettverk av rørledninger, plattformer, havbunnsinnretninger, mottaksterminaler på land samt lagrings- og eksportfasiliteter. Denne infrastrukturen binder sammen felt, funn og markeder og er en forutsetning for effektiv ressursutnyttelse. Uten tilgang til eksisterende anlegg er store deler av verdipotensialet i både påviste og uoppdagede ressurser vanskelig å realisere.
Norsk sokkel er i en krevende fase med fallende produksjon fra mange felt og gjennomgående små funn. I godt utforskede områder kommer framtidig verdiskaping i stor grad til å avhenge av økt utvinning fra eksisterende felt, rask utbygging av funn og videre drift av infrastrukturen. Disse faktorene henger nøye sammen og er gjensidig avhengige.
Infrastrukturens levetid og kapasitet avgjør hvilke funn som kan bygges ut og når. Samtidig må feltsentre og transportsystemer holdes i drift lenge nok til at nye funn kan kobles til. For små funn er tilgang til ledig prosess- og transportkapasitet ofte avgjørende for lønnsomheten.
Utvikling av teknologi langs hele verdikjeden, sammen med aktørenes investeringsvilje, avgjør om gjenværende ressurser kan realiseres. Uten dette øker risikoen for et raskt produksjonsfall.
Produksjonsnivå i felt – bremse fallet
Ved utgangen av 2025 var 97 felt i produksjon på norsk sokkel, med en samlet produksjon på 240 millioner Sm³ o.e. Ved inngangen til 2000-tallet leverte rundt 40 felt et tilsvarende produksjonsvolum (figur 3.1). Produksjonen har dermed gått fra noen få store felt til å være fordelt på mange små og mellomstore felt, med lavere gjennomsnittlig produksjon.
I dag står Johan Sverdrup og Troll alene for henholdsvis rundt 30 prosent av oljeproduksjonen og 35 prosent av gassproduksjonen. Den øvrige produksjonen er fordelt på et stort antall mellomstore og små felt.
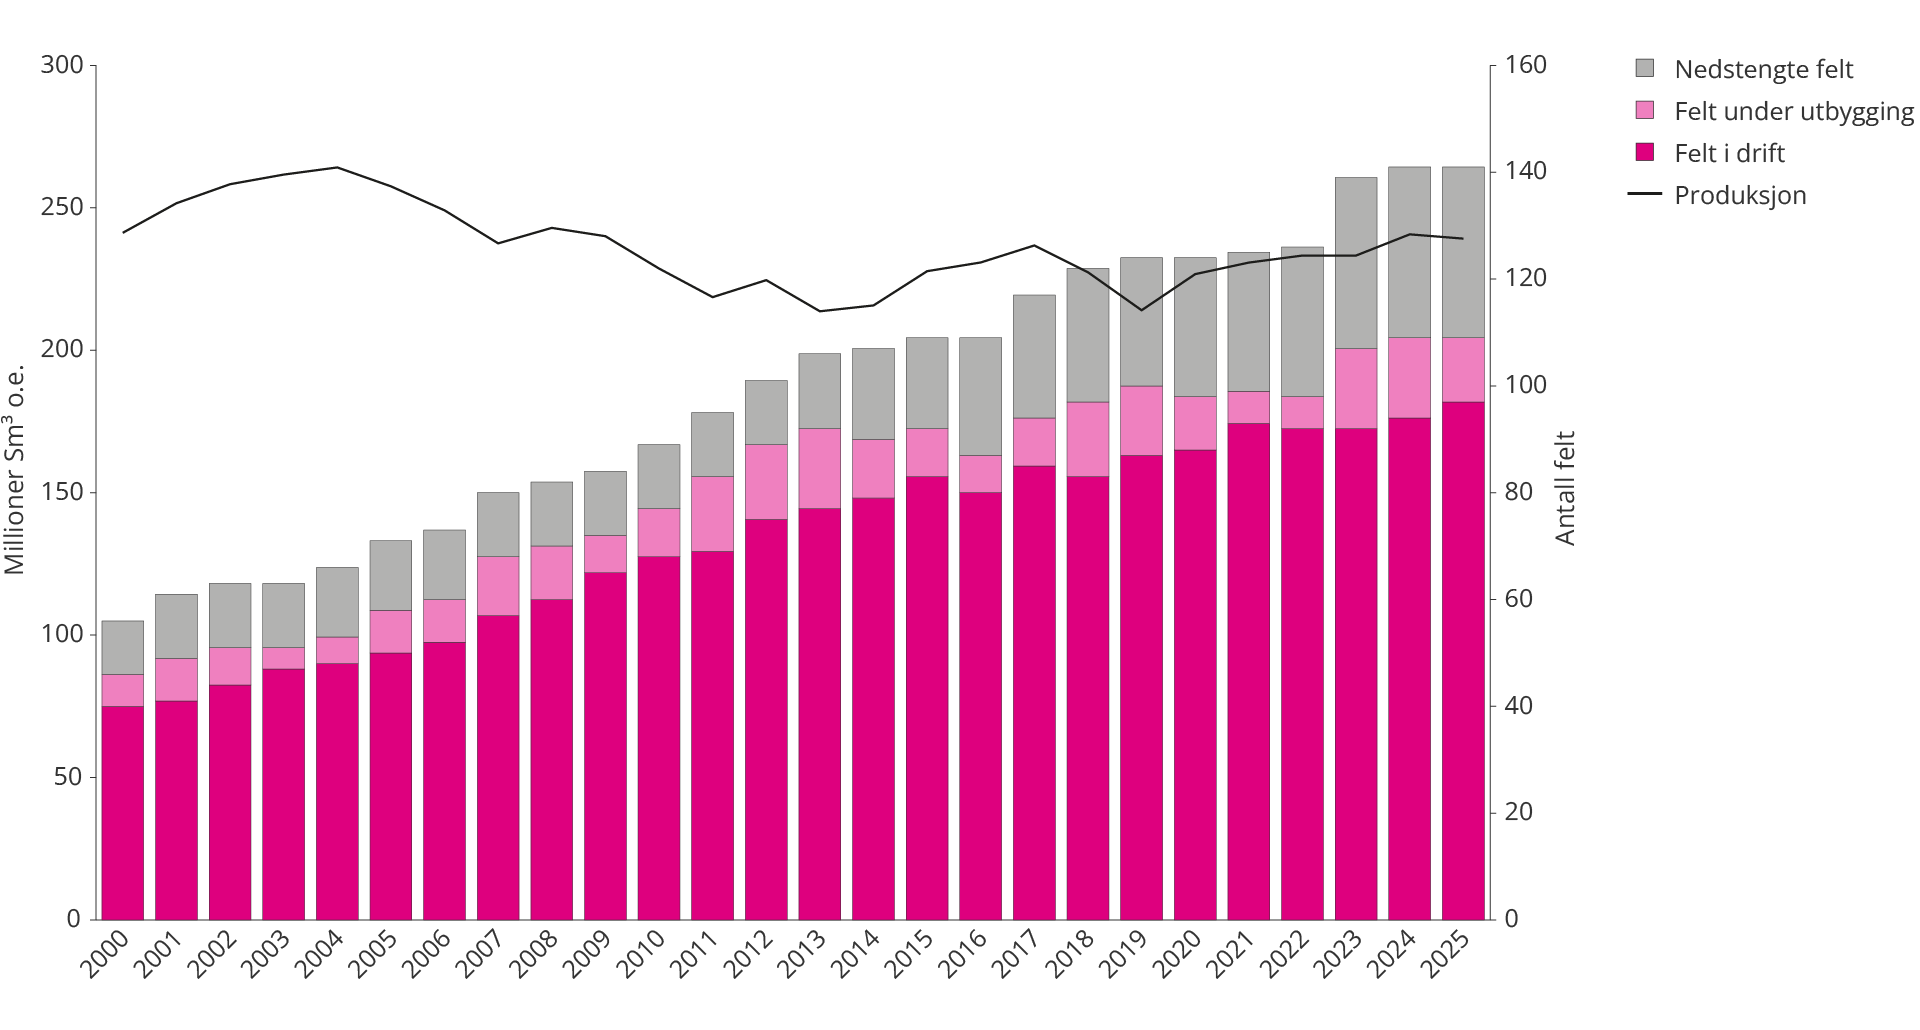
Figur 3.1 Antall felt per 31. desember hvert år og total produksjon på sokkelen over tid
Produksjonen har gradvis dreid fra olje mot gass. Gassandelen økte markant fra midten av 2000-tallet, og den har siden ligget på et relativt stabilt nivå (figur 3.2).

Figur 3.2 Historisk produksjonsutvikling fra 2000 og prognoser fram mot 2035
Samlet petroleumsproduksjon ventes å holde seg på et høyt nivå fram mot slutten av 2020-tallet, før den gradvis avtar fram mot 2035. Dette skjer til tross for at flere nye felt settes i produksjon, og at det gjennomføres tiltak for økt utvinning på felt som allerede er i drift.
Dersom produksjonsprognosen fram mot 2035 bare baseres på bidrag fra felt i drift og vedtatte utbyggingsprosjekter for nye felt, vil den samlede produksjonen falle markant gjennom hele perioden. Som figur 3.3 viser, må ikke-besluttede ressurser i felt og funn i økende grad bidra til å dempe dette fallet. Disse ressursene utgjør en stadig større andel av den ventede produksjonen mot 2035. På lengre sikt vil leting i økende grad være avgjørende.
Beslutninger om videre utvikling av ressurser i felt og funn, sammen med fortsatt leteaktivitet, bidrar til å bremse produksjonsfallet, opprettholde produksjonen og sikre langsiktig verdiskaping på norsk sokkel.
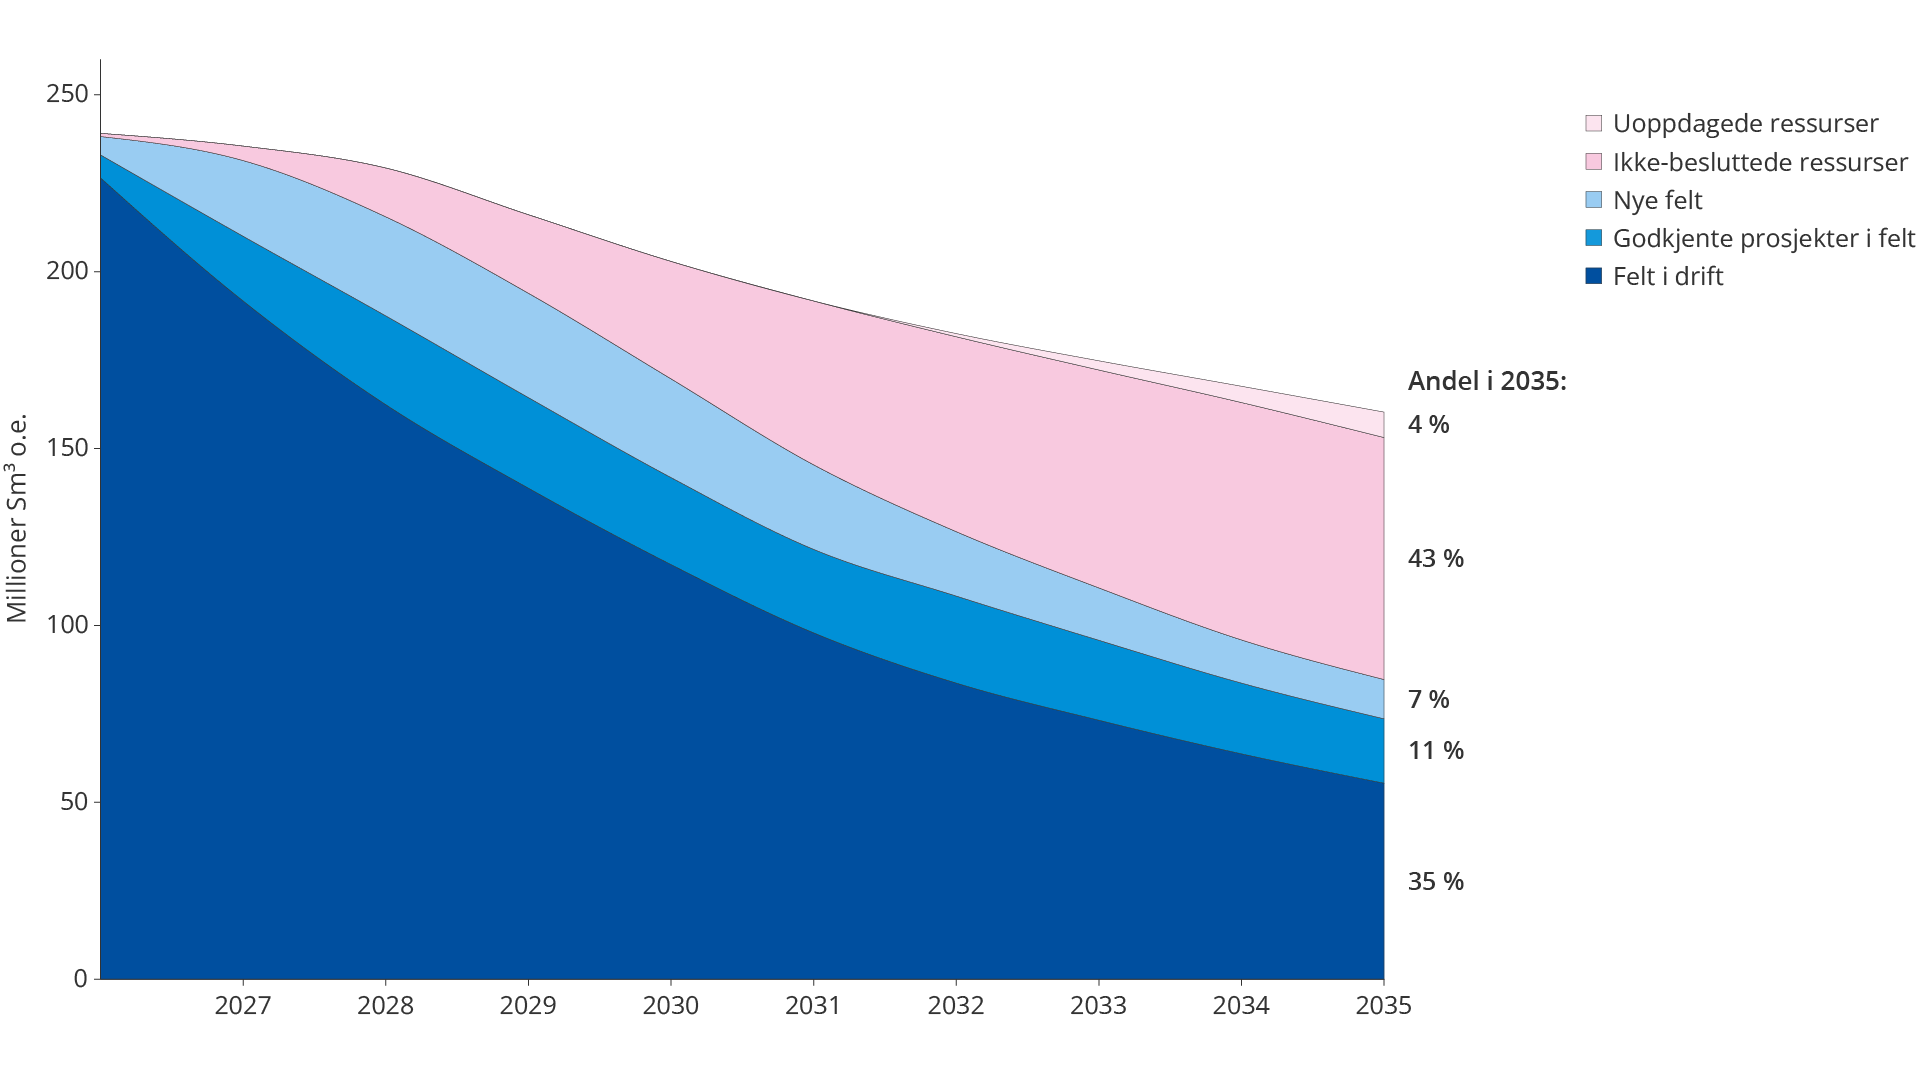
Figur 3.3 Produksjonsprognose fordelt på felt, funn og uoppdagede ressurser i perioden 2026–2035
Økende kostnader utfordrer lønnsomheten
Etter hvert som feltene eldes og produksjonen faller, øker kostnaden per produsert enhet. Dette svekker lønnsomheten, særlig i senfasen av feltets levetid. Aldrende innretninger krever mer vedlikehold og hyppigere inspeksjoner, samtidig som uttømming av reservoarene gir økt vannproduksjon og høyere teknisk kompleksitet i driften.
Det er også krevende å tilpasse kostnader knyttet til bemanning, logistikk og beredskap til fallende produksjon. Når produksjonsnivået går ned, øker derfor enhetskostnader ytterligere, noe som legger ekstra press på lønnsomheten i senfasen.
Utviklingen i driftskostnader påvirkes også av kostnadsnivået i leverandørindustrien. Hovedårsaken til kostnadsnedgangen etter 2014 var lavere kostnadsnivå, mens økningen fra 2021 i stor grad skyldes høyere kostnader, særlig knyttet til kraft. Figur 3.4 viser historisk utvikling i driftskostnader per produsert enhet.
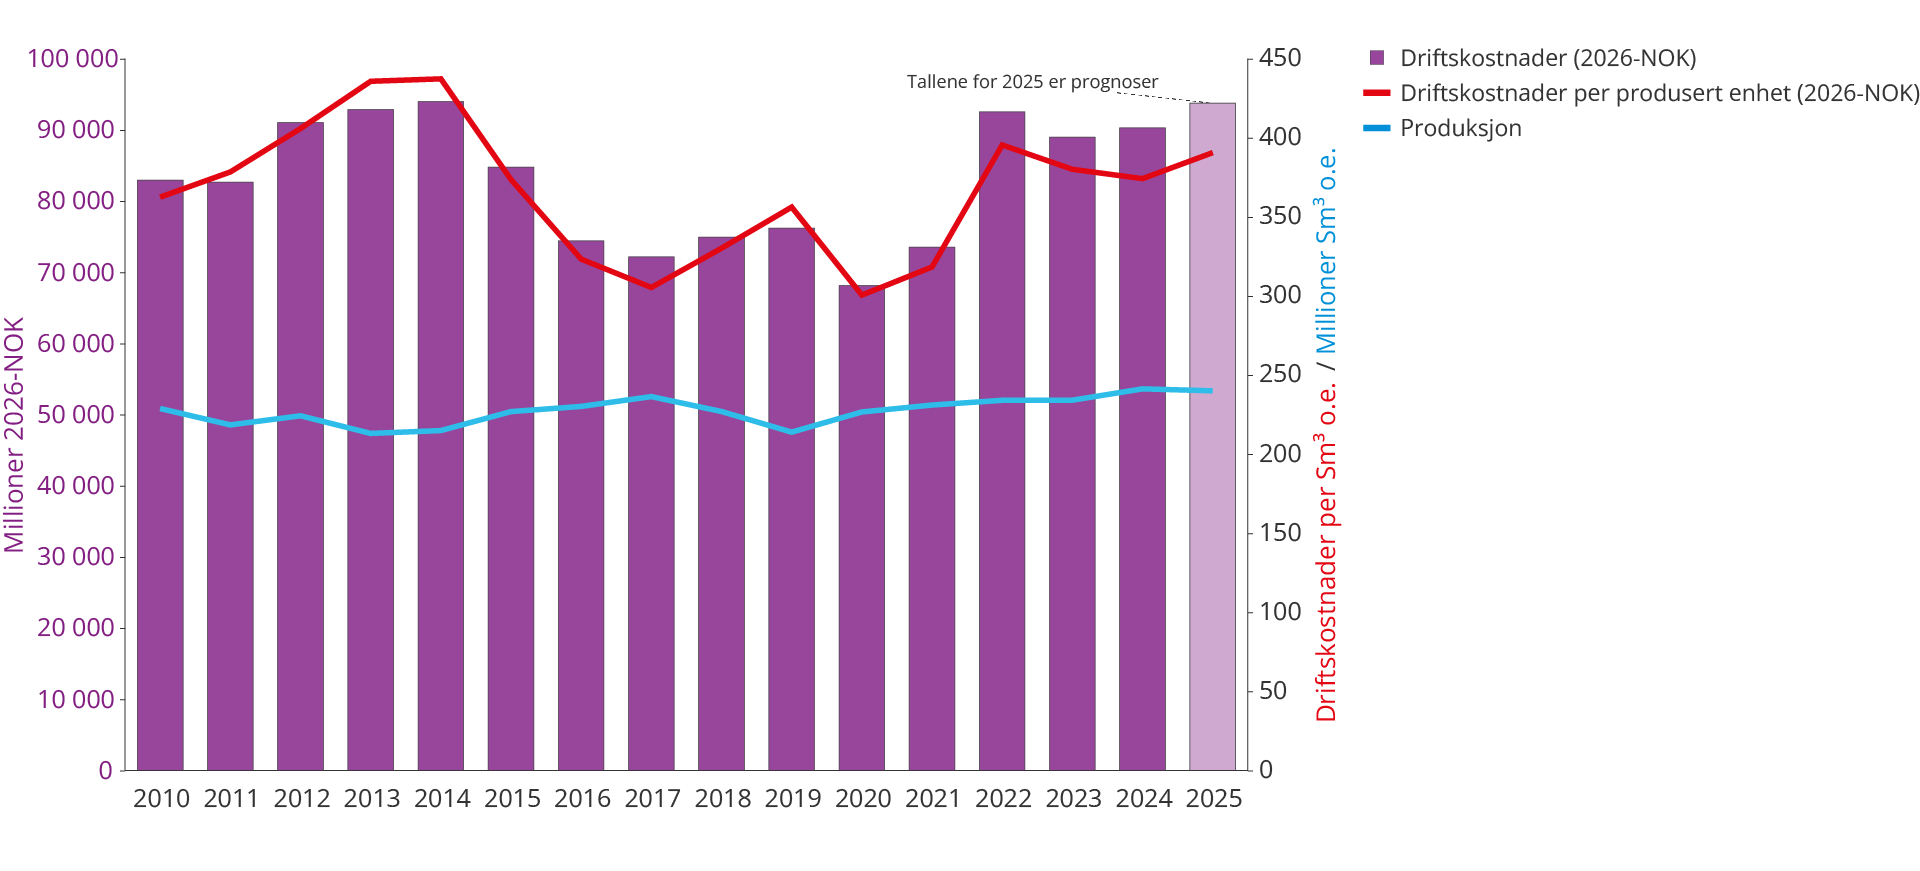
Figur 3.4 Utvikling i driftskostnader, produksjon og driftskostnad per produsert enhet 2010–2025
Økt utvinning kan bremse produksjonsfallet
Mange felt på norsk sokkel kommer trolig til å stenge ned med betydelige mengder av tilstedeværende ressurser igjen i reservoarene. Skal disse ressursene realiseres, kreves målrettede tiltak for økt utvinning. Slike tiltak kan dempe produksjonsfallet og forlenge feltenes levetid.
Figur 3.5 viser de 25 oljefeltene med størst gjenværende oljeressurser per 31. desember 2025. Volumene markert i lysegrønt illustrerer potensialet for økt utvinning.
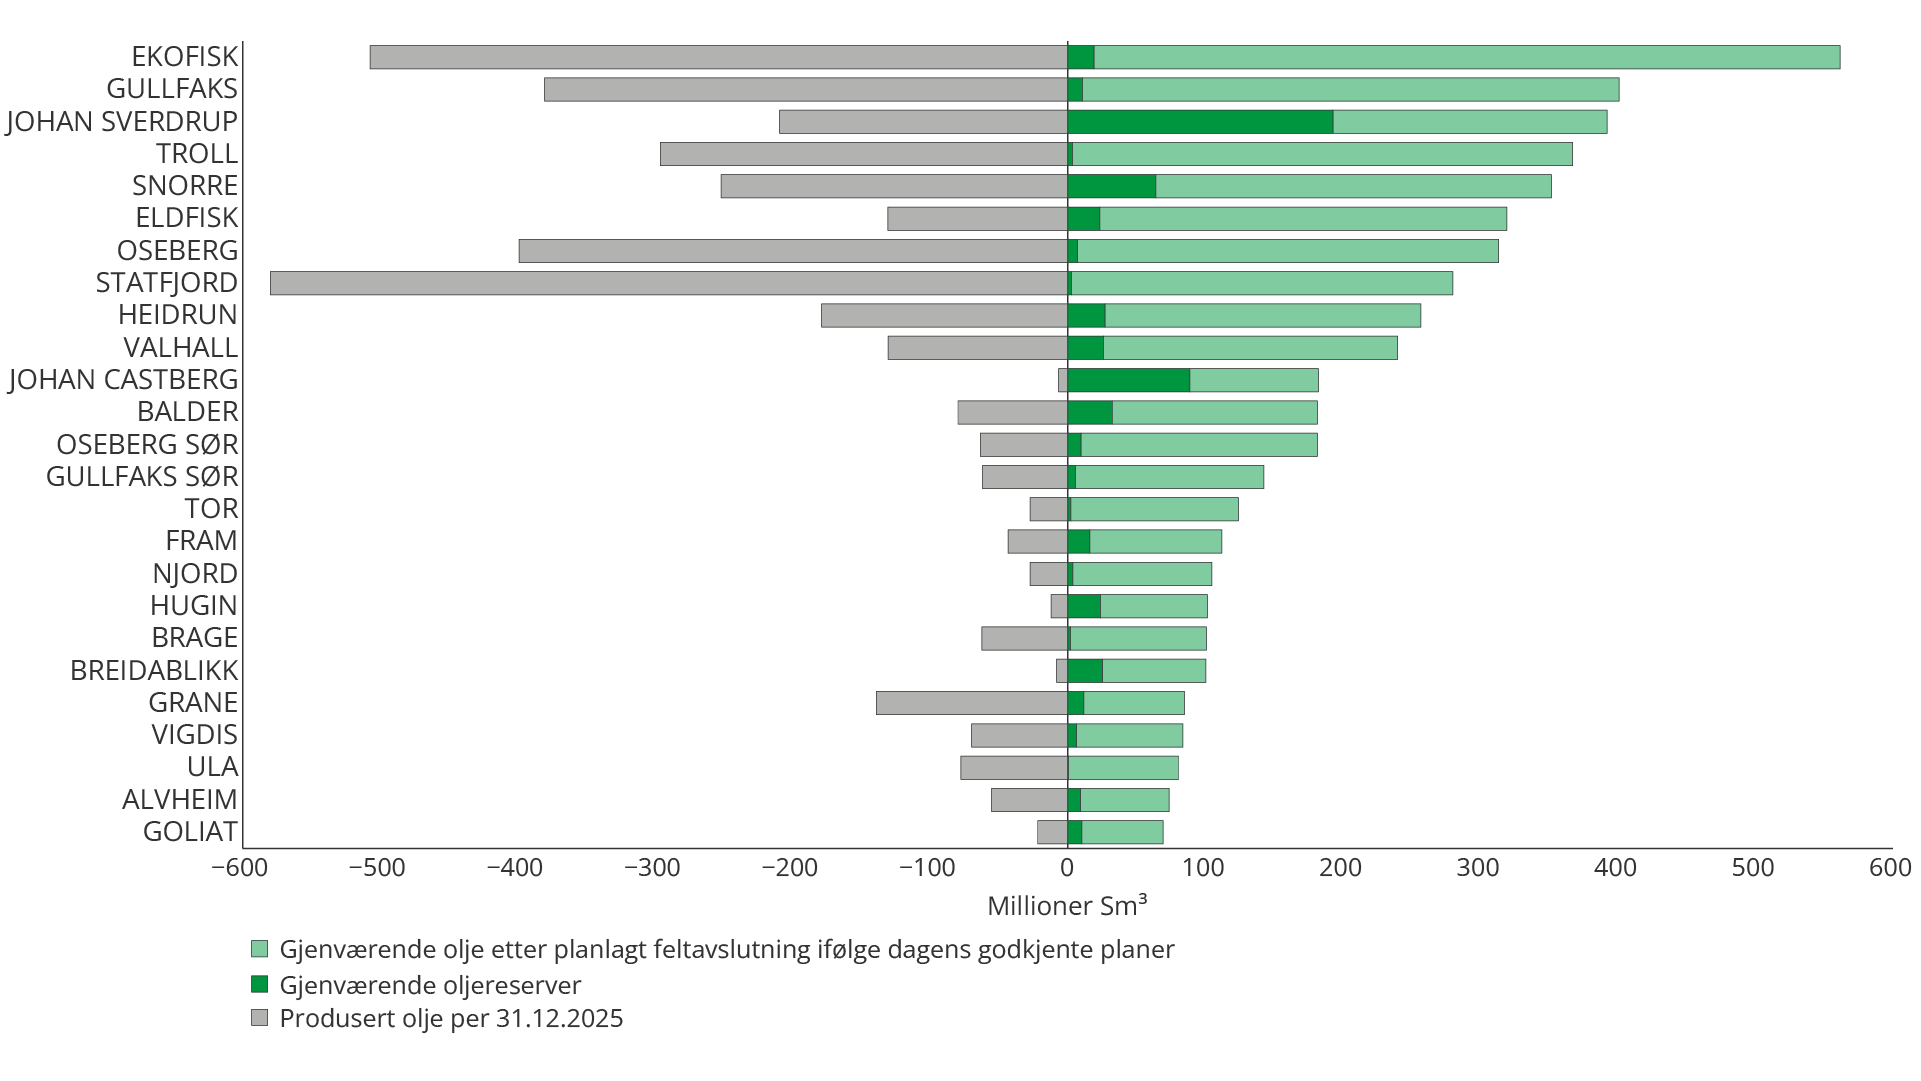
Figur 3.5 25 Oljefelt med størst gjenværende ressurser per 31.12.2025
Hvordan få ut mer olje og gass fra feltene?
Petroleumsproduksjon starter normalt med naturlig utvinning, der reservoarets eget trykk og drivmekanismer bidrar til at olje og gass strømmer mot brønnene. På mange felt på norsk sokkel inngår imidlertid injeksjon av vann og/eller gass i utbyggingsløsningen allerede fra oppstart for å støtte reservoartrykket og oppnå den utvinningsgraden som ligger til grunn i opprinnelig utbyggingsplan. Slike trykkstøttetiltak er dermed ofte en del av opprinnelig utbyggingskonsept, og de regnes ikke i seg selv som tiltak for økt utvinning.
For å øke utvinningsgraden utover det som ligger til grunn i opprinnelig planlagt dreneringsstrategi, kan det senere iverksettes egne tiltak for økt utvinning. Slike tiltak deles gjerne inn i konvensjonelle og avanserte metoder, avhengig av teknologivalg og kompleksitet. Figuren viser eksempler på tiltak for økt utvinning fra felt i drift under norske forhold.
Konvensjonelle tiltak, eller såkalt IOGR (improved oil and gas recovery), er tiltak for økt utvinning som bygger på bruk av etablerte teknologier i felt i drift for å forbedre dreneringsstrategier og øke utvinningsgraden. Formålet er å realisere deler av gjenværende ressurser som ellers ikke hadde blitt produsert.
Avanserte tiltak, eller såkalt EOGR (enhanced oil and gas recovery), omfatter metoder som kan øke utvinningsgraden utover det som oppnås ved konvensjonelle metoder. Tiltakene tar sikte på å forbedre sveipet i reservoaret, enten ved at et større volum av reservoaret dreneres (økt makroskopisk sveip) eller ved at mengden restolje i de porøse strukturene reduseres (økt mikroskopisk sveip).
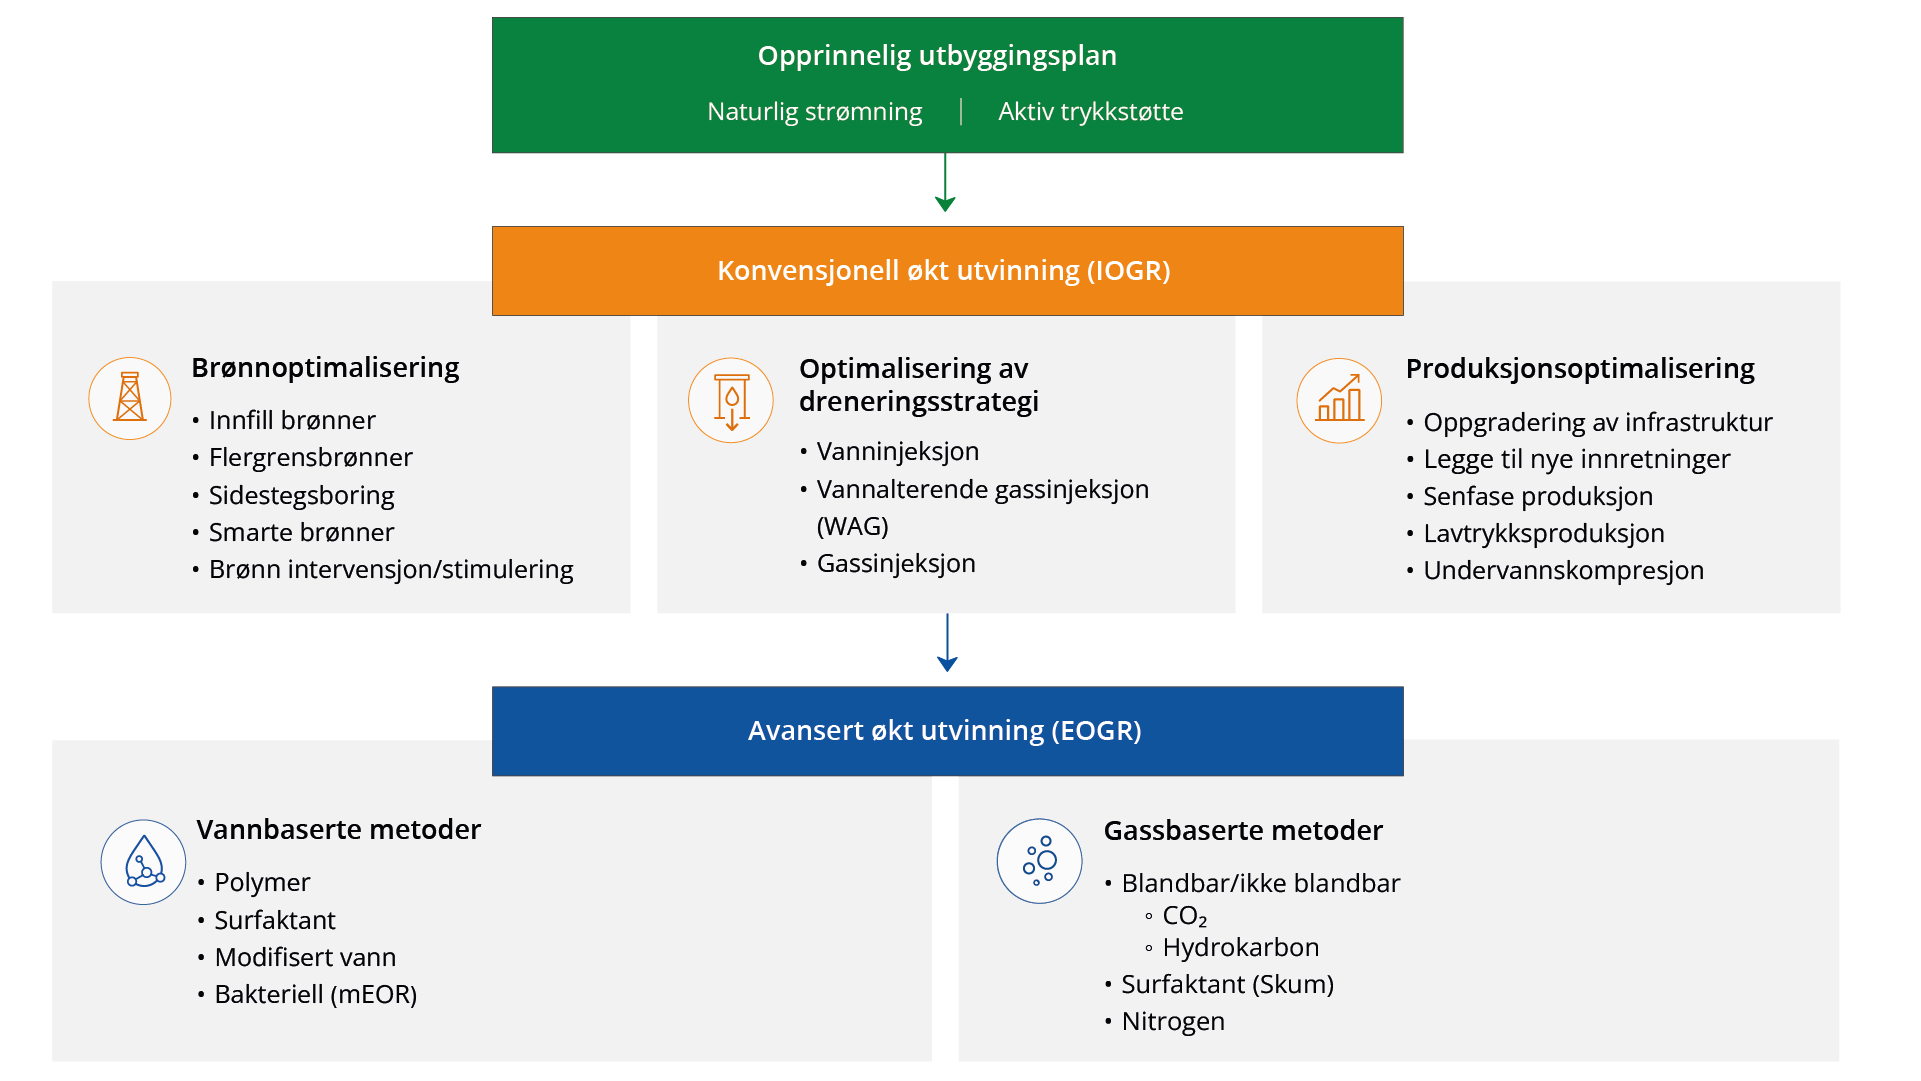
Figuren viser eksempler på tiltak for økt utvinning fra felt i drift under norske forhold.
Norsk sokkel har en gjennomsnittlig utvinningsgrad på om lag 50 prosent. For gass er utvinningsgraden gjennomgående enda høyere. Likevel ligger det store volumer igjen i reservoarene. Disse kan ikke utvinnes med dagens teknologi og metoder.
Erfaringene fra norsk sokkel viser at langsiktig og systematisk arbeid med økt utvinning har gitt store tillegg til de utvinnbare ressursene. Rettighetshaverne kartlegger ressursgrunnlaget fortløpende og vurderer tiltak for økt utvinning fra felt i drift.
I rapporteringen til revidert nasjonalbudsjett (RNB) 2026 meldte selskapene inn om lag 145 konkrete ikke-besluttede prosjekter for økt utvinning. Prosjektene tilsvarer anslagsvis 280 millioner Sm³ o.e., om lag 50 millioner Sm³ o.e. lavere enn i forrige ressursrapport. Nedgangen kan delvis forklares med at noen av prosjektene er modnet og overført til reservekategorien.
De innmeldte prosjektene fordeler seg på fem hovedkategorier; boring av utvinningsbrønner, videreutvikling, lavtrykksproduksjon, senfaseproduksjon samt injeksjon og avanserte metoder som vist i figur 3.6. Av disse inngår bare avanserte metoder i EOGR, mens de øvrige kategoriene regnes som IOGR.
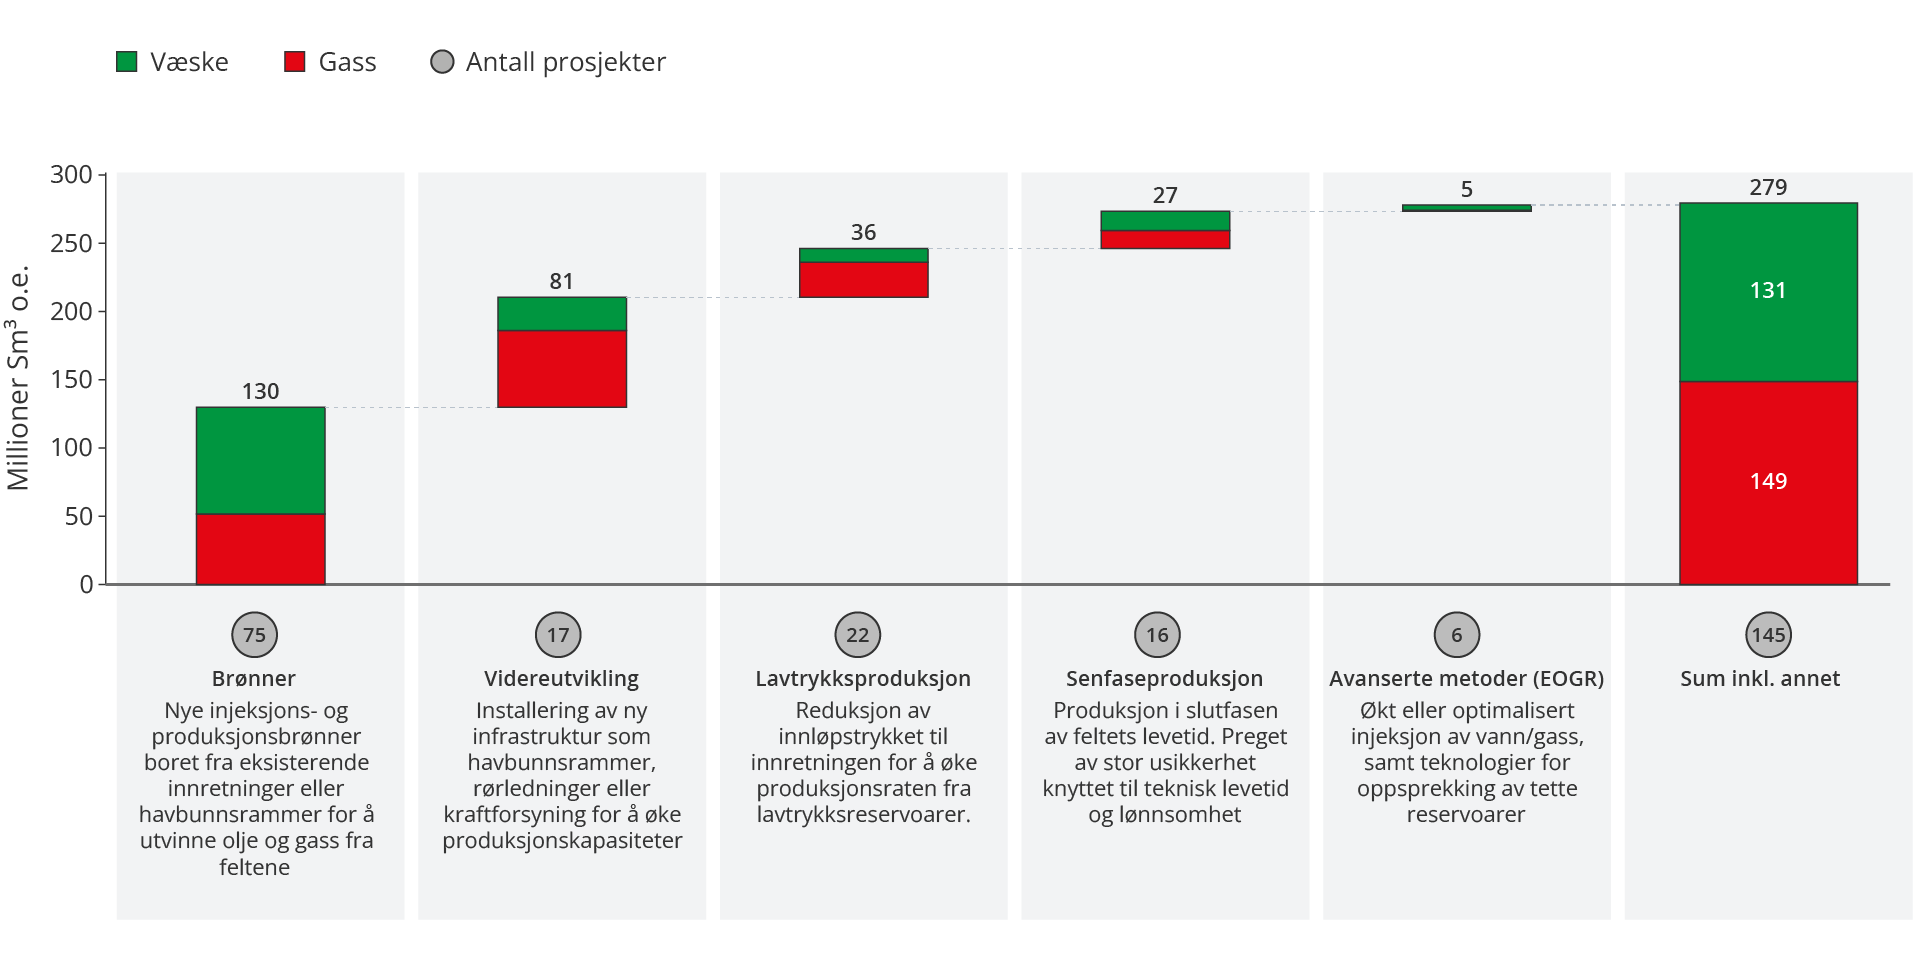
Figur 3.6 Konkrete, men ikke besluttede tiltak innmeldt i 2025
Nye brønner gir størst bidrag til økt utvinning
Blant de konvensjonelle tiltakene for økt utvinning, IOGR, er brønner den klart største enkeltkategorien og utgjør om lag halvparten av de rapporterte prosjektene.
Figur 3.7 viser hvor stor betydning boring av nye brønner har for å opprettholde produksjonen i eksisterende felt. I 2025 kom over 60 prosent av oljeproduksjonen fra brønner som ble boret og satt i drift etter 2020. For å tydeliggjøre bidraget fra nye brønner i modne felt, er produksjon fra felt som startet opp etter 2020 holdt utenfor.
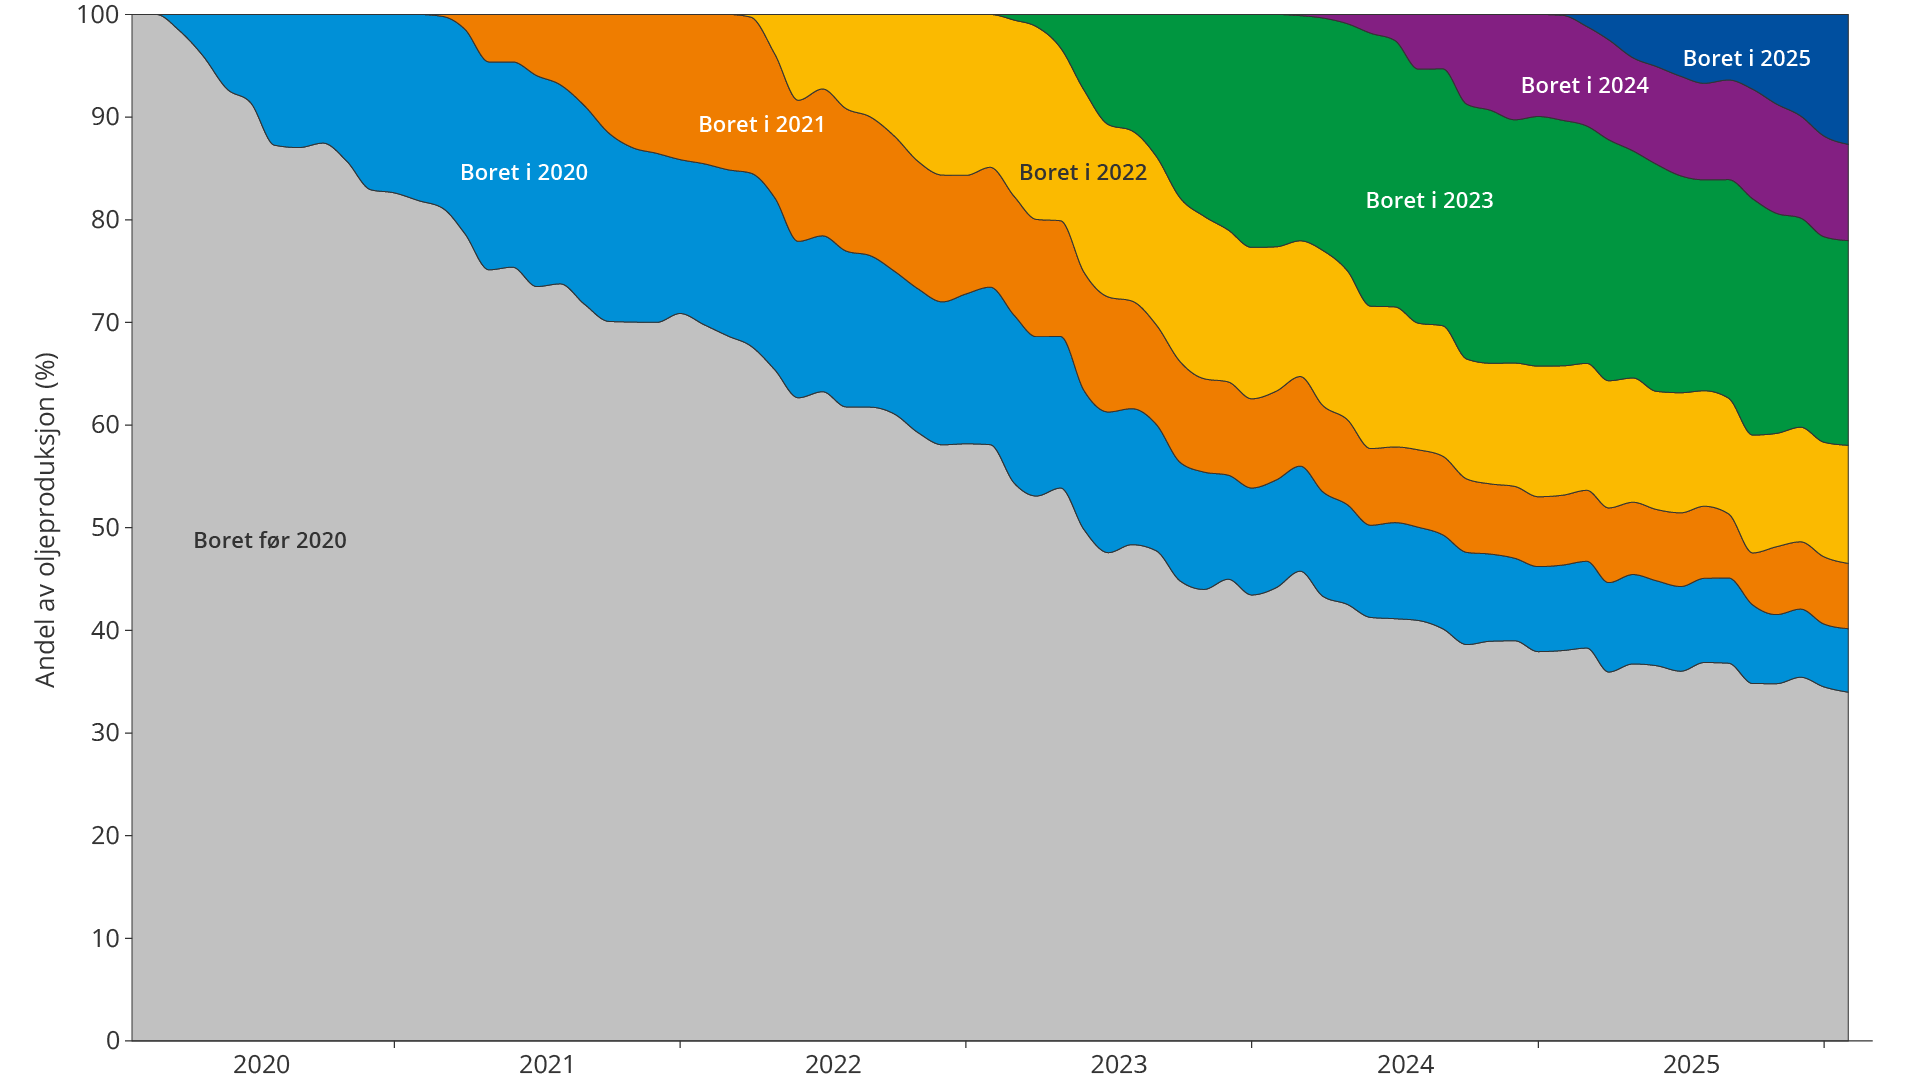
Figur 3.7 Andel av oljeproduksjon etter brønnens oppstartsår
Utviklingen i antall nye utvinningsbrønner (produksjon og injeksjon) per år i perioden 2000–2025 er vist i figur 3.8.
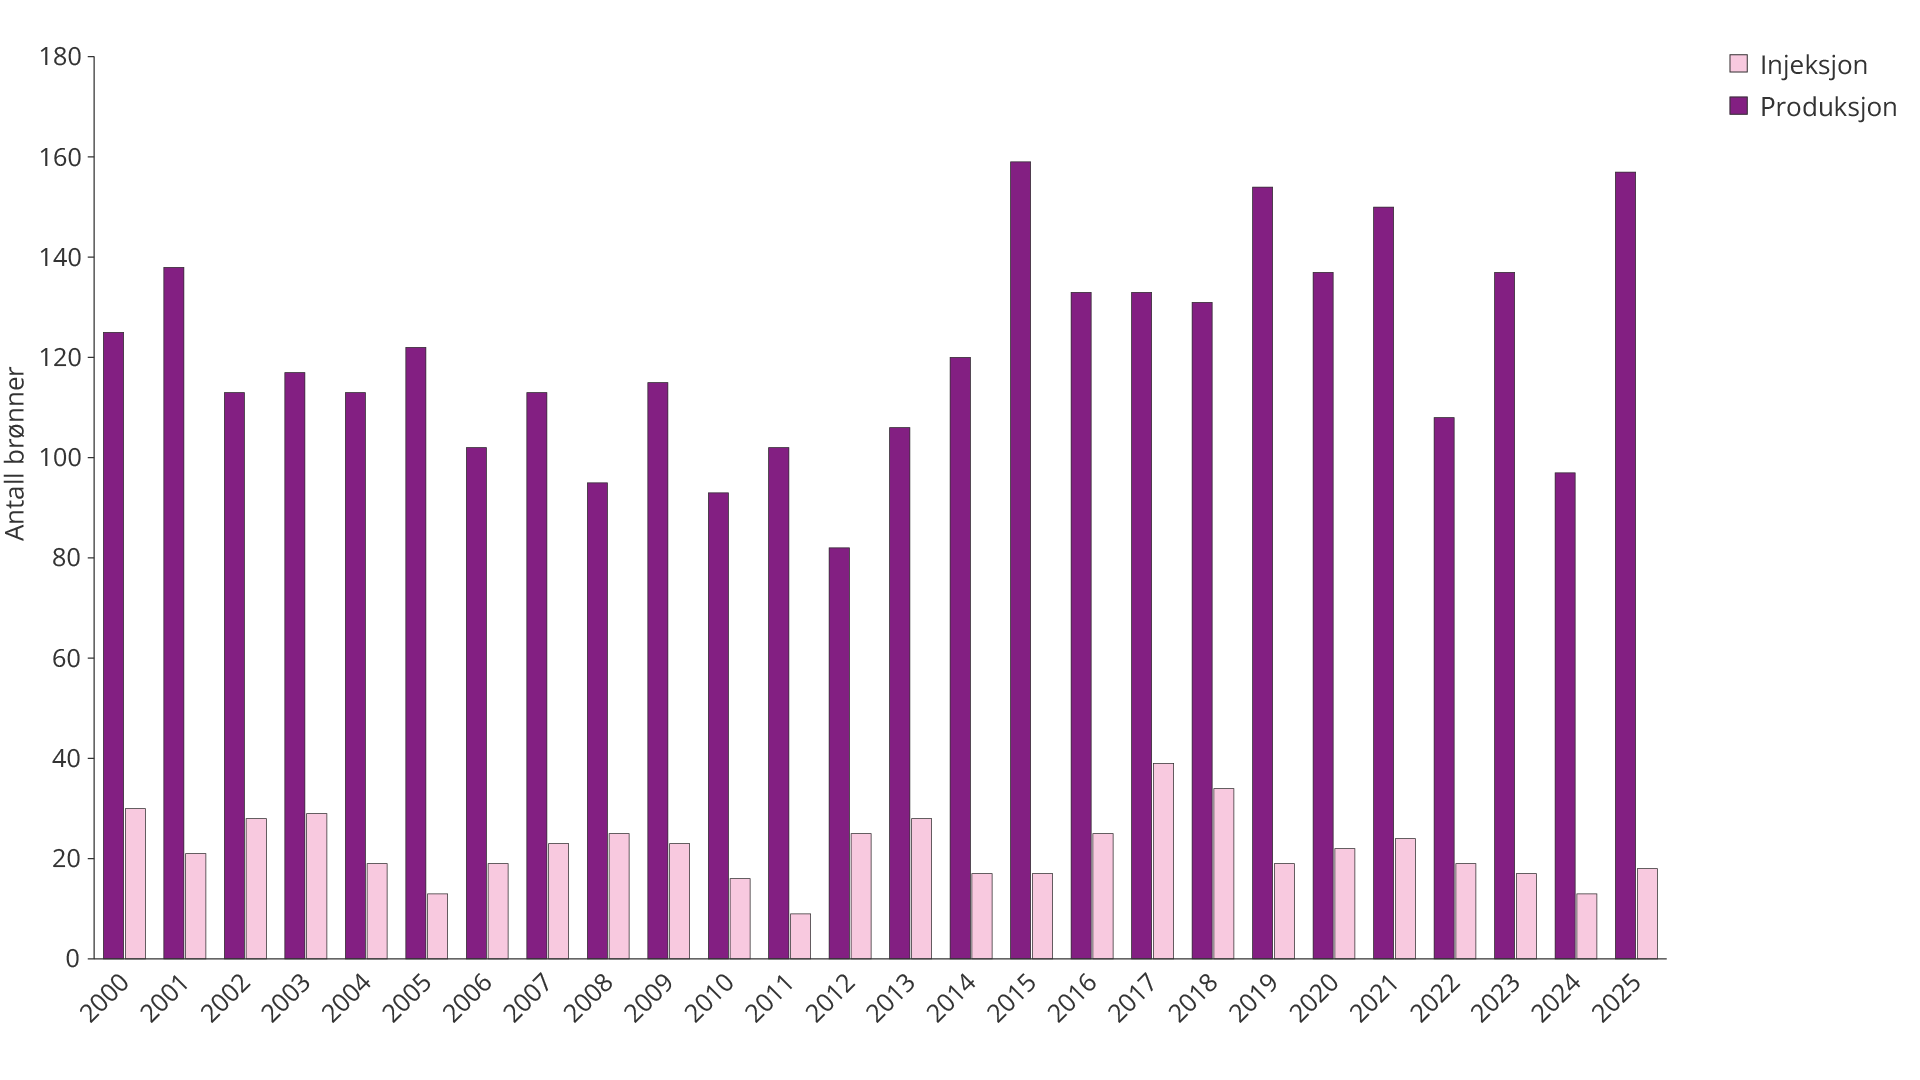
Figur 3.8 Antall utvinningsbrønner på norsk sokkel 2000–2025
Boring av utvinningsbrønner har variert mye siden 2000, med en tydelig nedgang fram mot tidlig 2010-tall før nivået igjen tok seg opp.
De siste årene har boreaktiviteten vært høyere, drevet av tiltak på modne felt og økt aktivitet etter midlertidige skatteendringer i 2020. Med 175 påbegynte brønner, er 2025 et av årene med høyest boreaktivitet siden toppåret 2015.
Videre boring er avgjørende for å opprettholde produksjonen og verdiskapingen, særlig etter hvert som produksjonen avtar på sokkelen. Til tross for at nye utvinningsbrønner er viktige for å opprettholde produksjonen i modne felt, kan strenge lønnsomhetskrav føre til at brønnmål med betydelig verdipotensial ikke realiseres.
EOGR nedprioriteres av industrien
Avanserte metoder for økt utvinning (EOGR) utgjør bare fire prosent av de konkrete prosjektene knyttet til økt utvinning. Samtidig er det tekniske potensialet betydelig.
Mange EOGR-konsepter blir ikke gjennomført som følge av teknisk usikkerhet, strenge interne lønnsomhetskrav, begrenset tilgang på blandbar gass til injeksjon, utfordringer knyttet til kjemikalieklassifisering og strenge miljøkrav.
Nye EOGR-løsninger er forbundet med markedssvikt i form av positive eksterne virkninger, fordi den enkelte operatør bærer hele risikoen og kostnaden ved teknologiutvikling, mens gevinstene tilfaller flere aktører over tid. Samtidig bidrar økt bruk av balansepris som beslutningskriterium, særlig etter oljeprisfallet i 2014–2015, til at bare de bedriftsøkonomisk mest lønnsomme prosjektene realiseres. Dette gir systematisk underinvestering i utvikling av nye EOGR-løsninger sammenlignet med det som er samfunnsøkonomisk lønnsomt.
Erfaringer internasjonalt viser at avanserte EOGR metoder kan øke utvinningen. Eksempler på dette er CO2 injeksjon i Brasil og polymerinjeksjon og smartvanninjeksjon i Storbritannia(7)(8)(9).
Også på norsk sokkel er det tekniske potensialet for økt utvinning gjennom avanserte EOGR-metoder stort. Samtidig er tidsvinduet for å realisere dette potensialet begrenset. Handlingsrommet for nye tiltak blir derfor gradvis mindre ettersom tidspunktet for nedstenging av feltet nærmer seg. Videre teknologiutvikling kan likevel endre forutsetningene og gjøre tiltak som tidligere er blitt nedprioritert, aktuelle på nytt.
Hvordan få fram og realisere flere EOGR-prosjekter?
Hvordan økt utvinning (EOGR) kan realiseres, er vurdert i to offentlige rapporter. Den ene er Utvinningsutvalgets rapport om økt utvinning på norsk sokkel(10), heretter Åm-utvalget. Den andre er Riksrevisjonens undersøkelse av myndighetenes arbeid for økt oljeutvinning fra modne områder på norsk sokkel(11).
Tiltak som fortsatt er relevante
Rapportene peker samlet på flere tiltak for å øke bruken av EOGR. Særlig trekkes behovet for å styrke og målrette PETROMAKS og DEMO 2000 mot EOGR-prosjekter.
De anbefaler også et forum for EOGR-piloter på tvers av utvinningstillatelsene, med tydelig ansvar og oppgaver, samt økt kapasitet og et klarere mandat til Petoro for å drive frem EOGR på prioriterte felt.
Rammer, insentiver og miljøvurderinger
Begge rapportene peker på håndtering av kjemikalieprosjekter som en sentral barriere for EOGR. Prosjekter blir stoppet tidlig, både av interne vurderinger og eksterne miljøkrav.
Åm-utvalget anbefalte en mer helhetlig myndighetsbehandling, basert på samlede kost-nytte-analyser. Riksrevisjonen viste samtidig at selskapene ofte bruker høyere avkastningskrav og kortere tidshorisont enn statlige veiledere, blant annet gjennom bruk av balansepris som beslutningskriterium.
Statens rolle gjennom Petoro
Rapportene viser at bedriftsøkonomiske vurderinger gjerne gir for lav satsing på EOGR, og peker på behovet for offentlige virkemidler.
Åm-utvalget anbefalte å styrke Petoros rolle i vurderinger av langsiktige tiltak på modne felt. Riksrevisjonen viser at Petoro har vært en pådriver for flere EOR-piloter, men at kapasiteten er begrenset.
Begge rapportene peker også på tilgang til CO₂ som en viktig forutsetning for CO₂-basert EOGR, og på behovet for å se CO₂-lagring og EOGR i sammenheng.
Ny teknologi øker utvinningen
Teknologisk innovasjon gjør det mulig å øke utvinningen fra gjenværende ressurser til lavere kostnader og med bedre utnyttelse av eksisterende infrastruktur.
Kontinuerlig vurdering, modning og implementering av ny teknologi er en viktig forutsetning for forsvarlig utvinning av petroleumsressursene, jf. petroleumsloven § 4-1(12). Sokkeldirektoratet har i sin teknologistrategi identifisert de teknologiområdene der implementeringen i dag ikke er tilstrekkelig, og der potensialet for økt verdiskaping er størst(13).
Eksempler på teknologi som øker utvinningen, reduserer enhetskostnader og forlenger levetid for felt på norsk sokkel:
- Smarte produksjonsbrønner med sensorer, styrbare ventiler og sanntids overvåking gjør det mulig å styre produksjonen mer presist mellom ulike soner i reservoaret. Dette gjør det mulig å redusere uønsket vann- og gassproduksjon. Resultatet er bedre ressursutnyttelse og lengre levetid for feltet.
- 4D-seismikk og maskinlæringsbasert tolkningsmetodikk gir bedre seismisk avbildning, økt forståelse av væskebevegelse i reservoaret og bedre beslutningsgrunnlag for plassering av nye brønner og valg av riktige utvinningstiltak.
- Ny generasjon undervannssystemer kan driftes mer effektivt fra land og tilpasses endrede behov gjennom feltets levetid.
Fjernstyring og digitalisering effektiviserer driften
Fjernstyring og drift fra land er et sentralt tiltak for kostnadseffektivisering. Når operasjoner, overvåking og beslutningsstøtte flyttes til integrerte operasjonssentre på land, kan bemanningen offshore reduseres. Samtidig kan kompetanse utnyttes mer fleksibelt på tvers av felt og innretninger. Dette gir lavere kostnader, mindre eksponering for personell og raskere håndtering av avvik og driftsutfordringer.
Munin-innretningen er et konkret eksempel som viser hvordan digitalisering kan muliggjøre lønnsom drift på produksjonsnivåer som tidligere ikke var bærekraftige (se faktaboks).
Fjernstyring av Munin-innretningen
Munin er en ubemannet produksjonsinnretning som er en del av Yggdrasil-utbyggingen i Nordsjøen, og skal drives uten fast personell offshore. Innretningen skal styres og overvåkes fra land ved hjelp av moderne digitale løsninger. Produksjon, overvåking og teknisk kontroll skal følges i sanntid gjennom sensorer og automatiserte systemer. Operatører på land skal ha kontinuerlig oversikt over prosesser, trykk, temperatur og teknisk tilstand, og skal raskt kunne gripe inn ved avvik eller behov for tiltak.
Lavere kostnader og økt sikkerhet
Fjernstyring bidrar til lavere driftskostnader, redusert behov for helikoptertransport og økt sikkerhet ved at færre personer oppholder seg offshore. Løsningen legger også til rette for mer effektiv bruk av kompetanse, og den gir en mer stabil og forutsigbar drift. Munin viser hvordan digitalisering og ny teknologi kan legge grunnlaget for kostnadseffektiv og sikker drift på norsk sokkel.
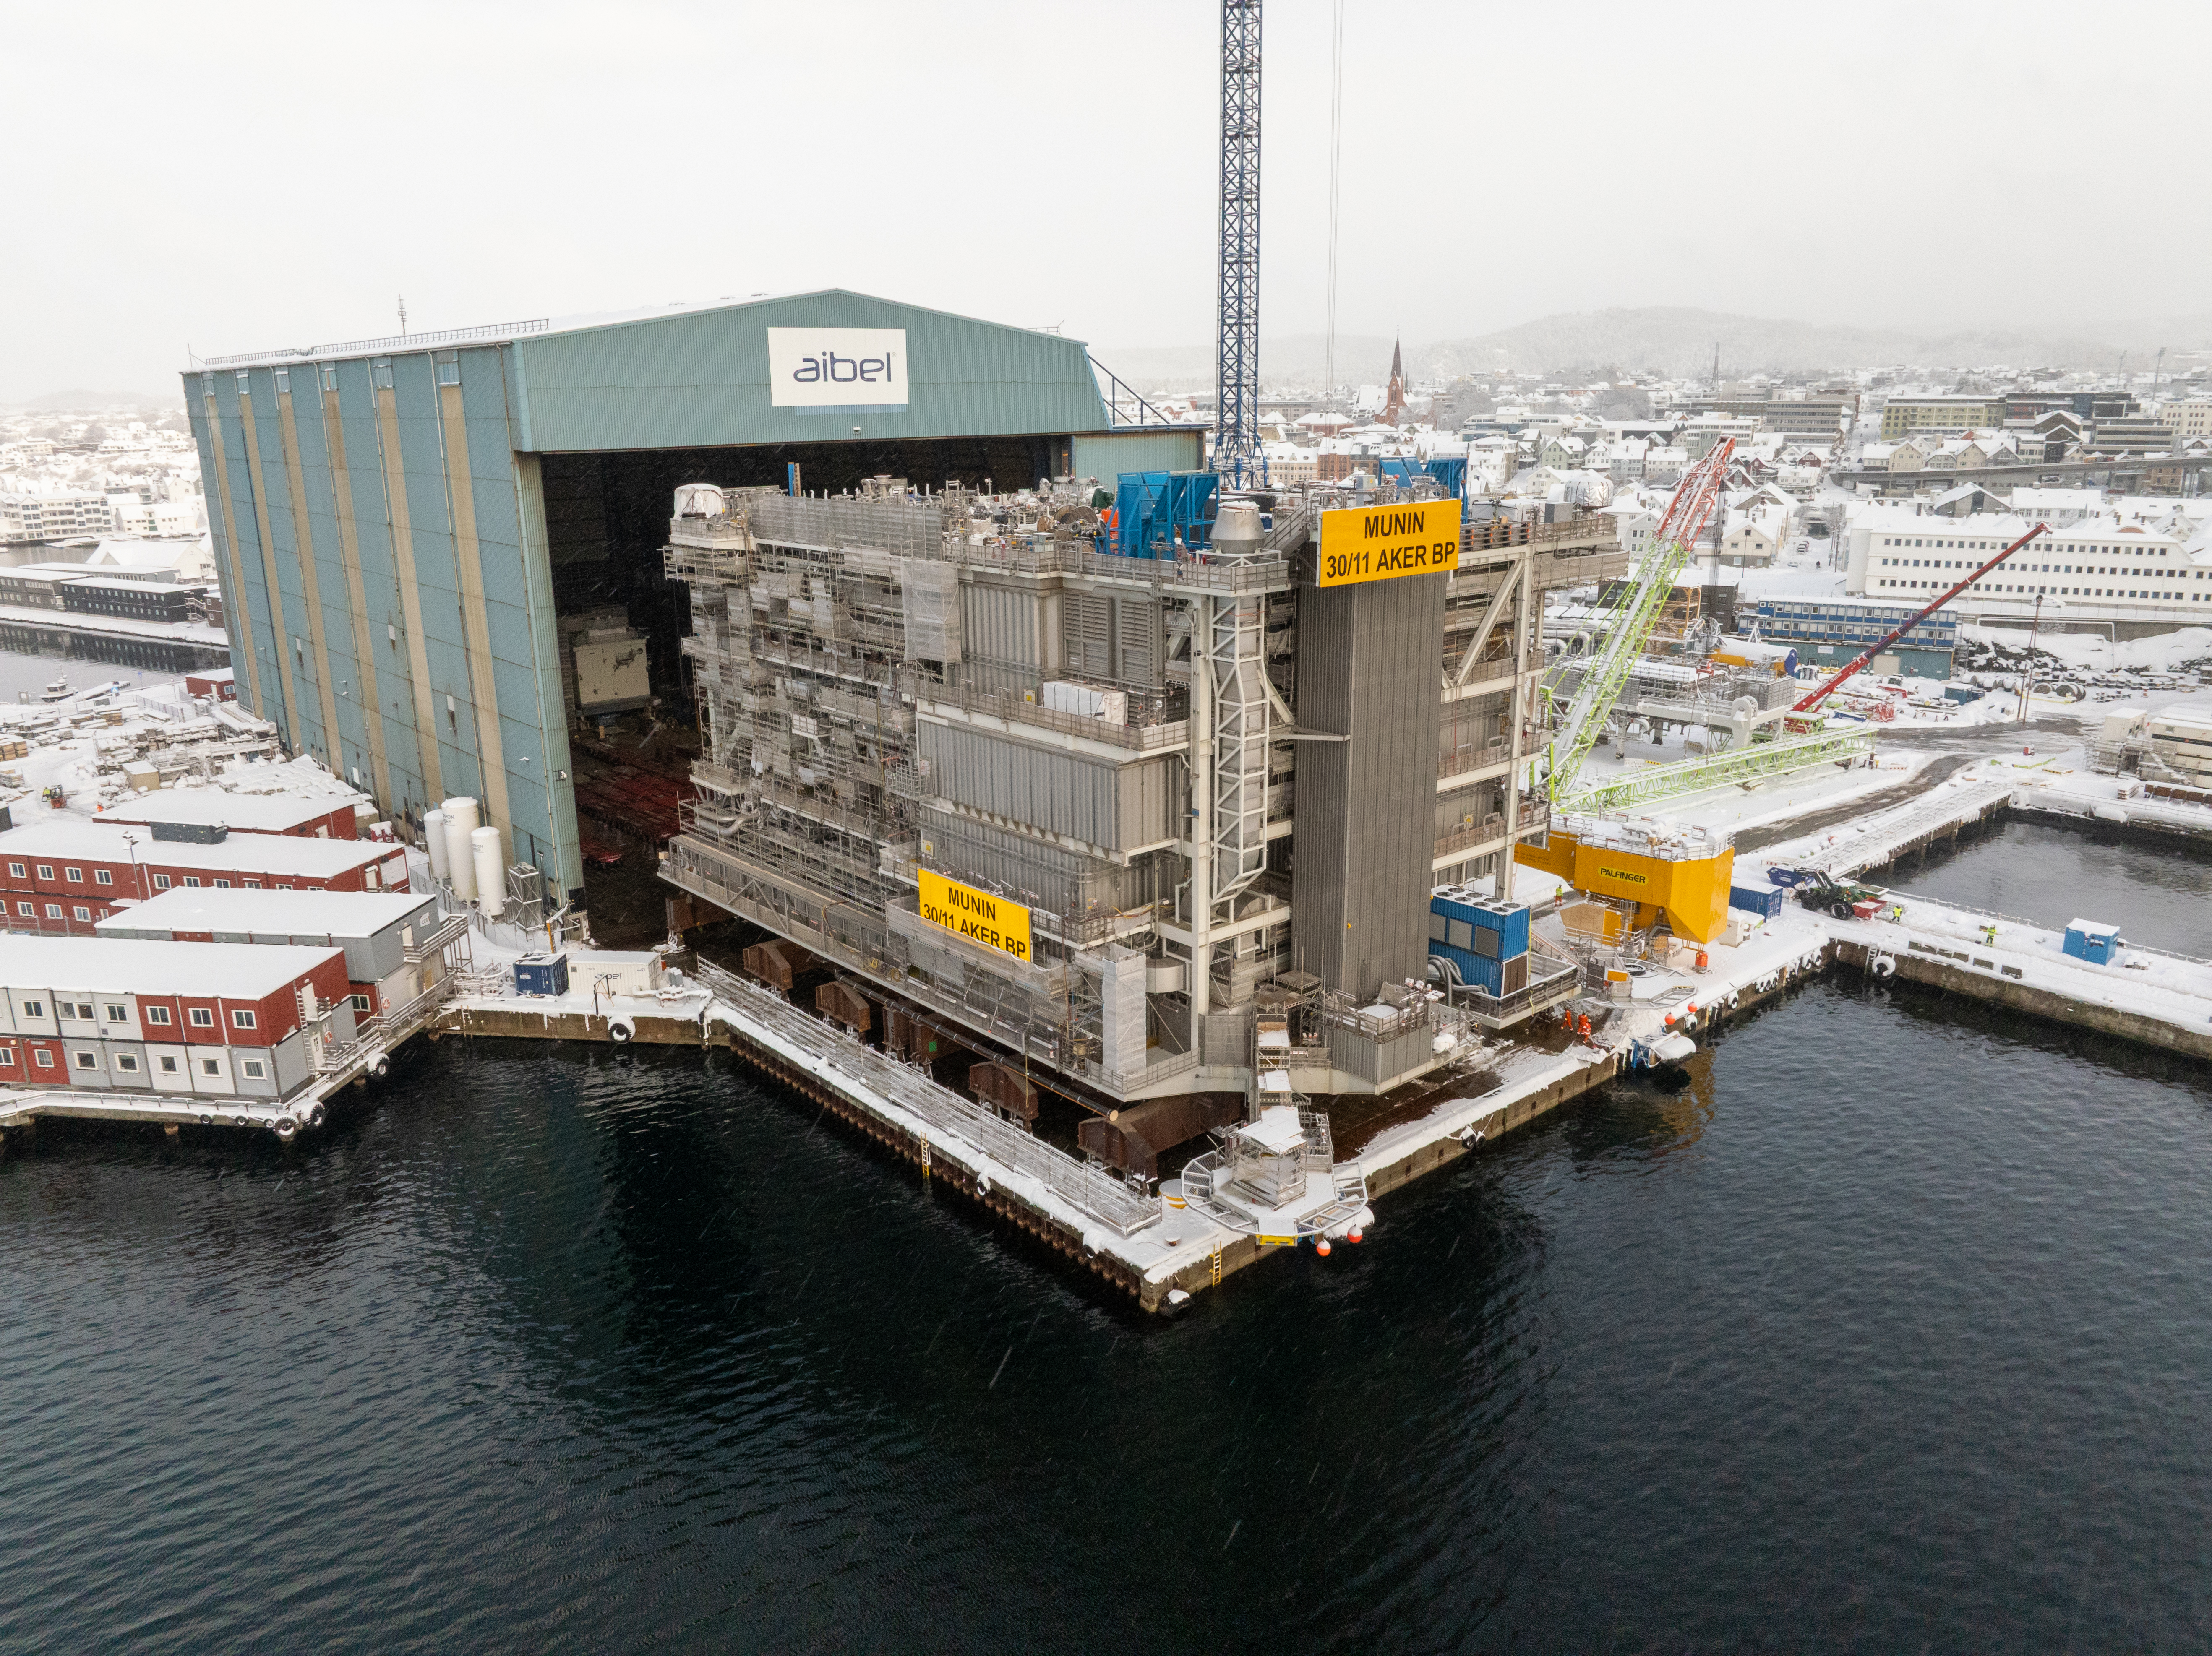
Munin er en ubemannet produksjonsinnretning som er en del av Yggdrasil-utbyggingen i Nordsjøen. (Foto: Aibel/Woldcam)
Digitale tvillinger, avansert reservoarovervåking og samordnet drift mellom innretninger gir ytterligere effektiviseringsgevinster. Standardiserte løsninger og deling av infrastruktur på tvers av felt bidrar til stordriftsfordeler og bedre kapasitetsutnyttelse. Samlet styrker dette grunnlaget for kostnadseffektiv drift og forlenget levetid på produksjonsinnretningene.
Nye aktører gir nytt liv til eldre felt
De siste årene har flere nye selskap etablert seg på norsk sokkel med en tydelig strategisk oppmerksomhet på økt utvinning fra modne felt og forlenget levetid for eksisterende innretninger. Selskapene har ofte overtatt feltandeler fra større internasjonale oljeselskaper og spesialisert seg på effektiv drift, målrettede investeringer og aktiv reservoaroppfølging i senfasefelt. I mange tilfeller har dette gitt høyere utvinningsgrad og betydelig verdiskaping utover tidligere anslag.
Figur 3.9 og figur 3.10 viser utviklingen i gjenværende reserver i Draugen- og Balderfeltene før og etter operatørskifte. Eksemplene illustrerer at operatørskifte kan bidra til økt utvinning og forlenget levetid for modne felt.
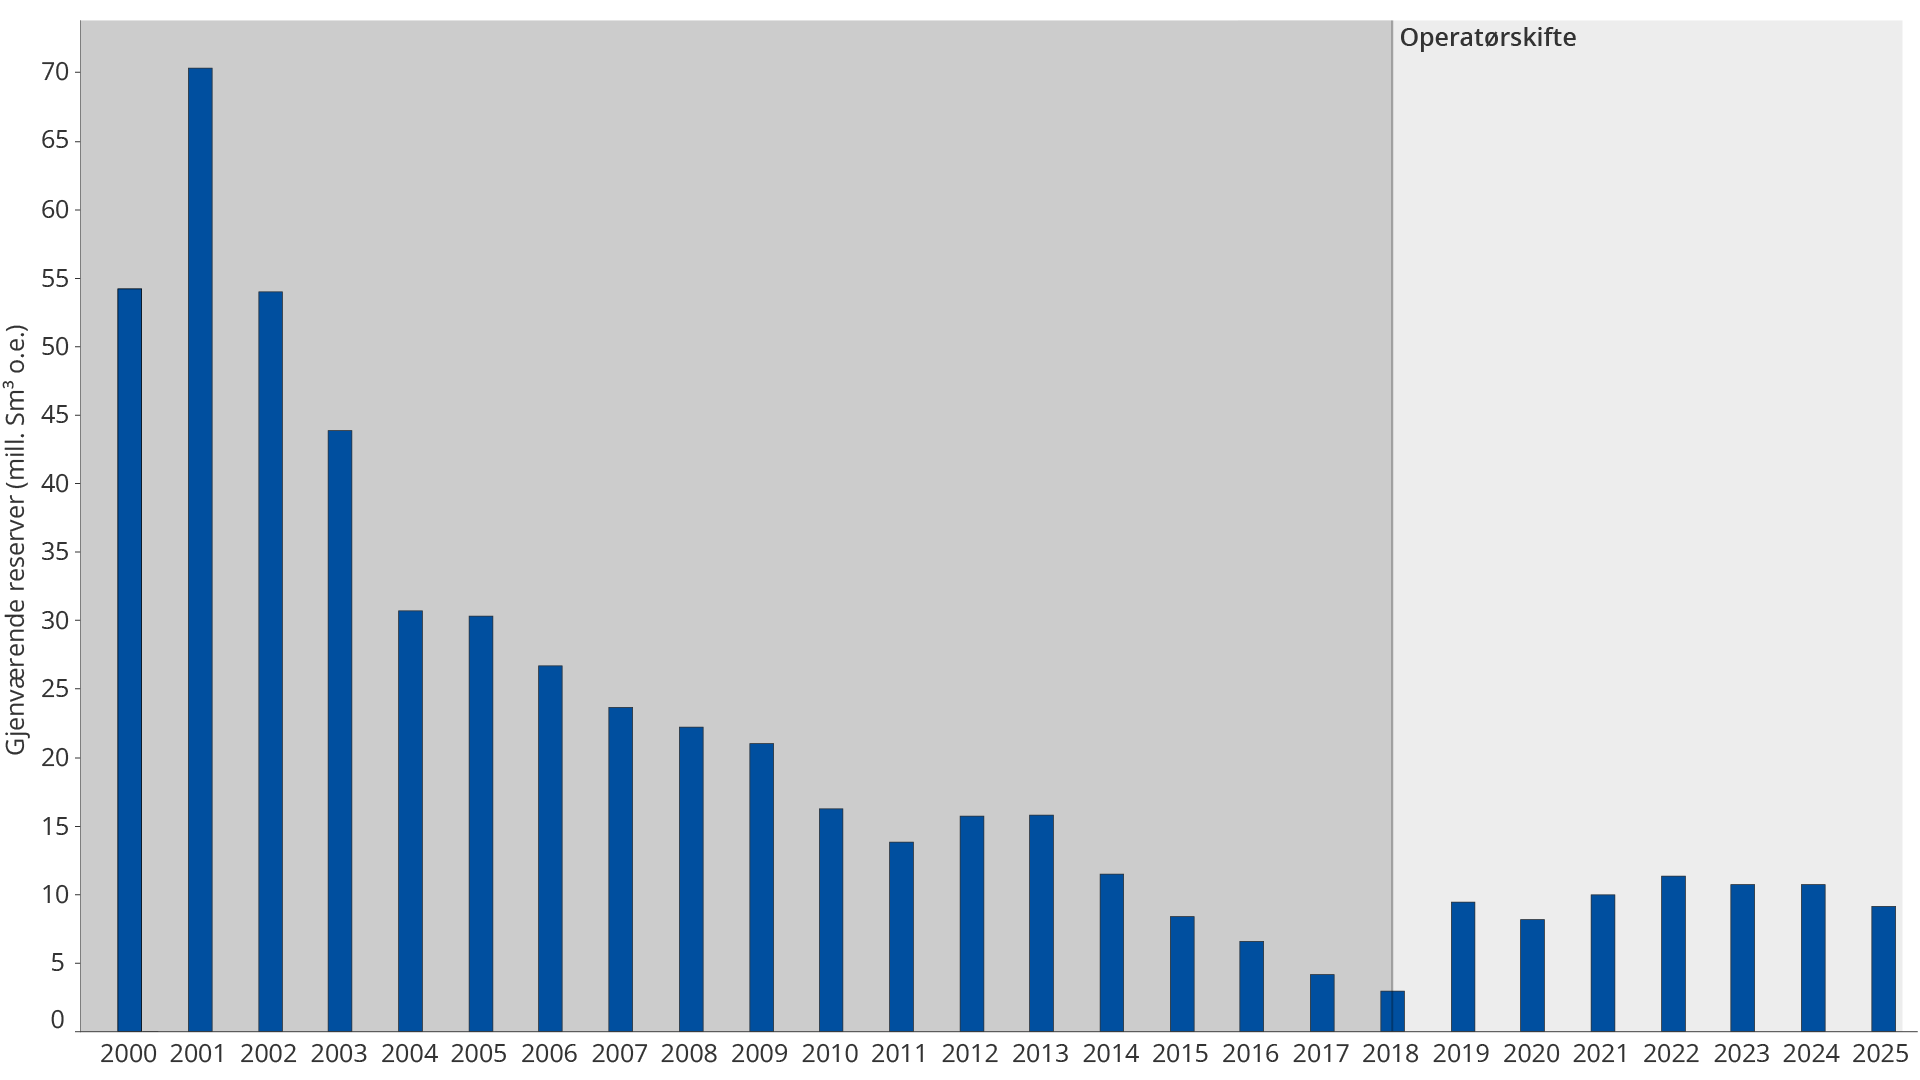
Figur 3.9 Utvikling i gjenværende reserver for Draugenfeltet før og etter operatørskifte
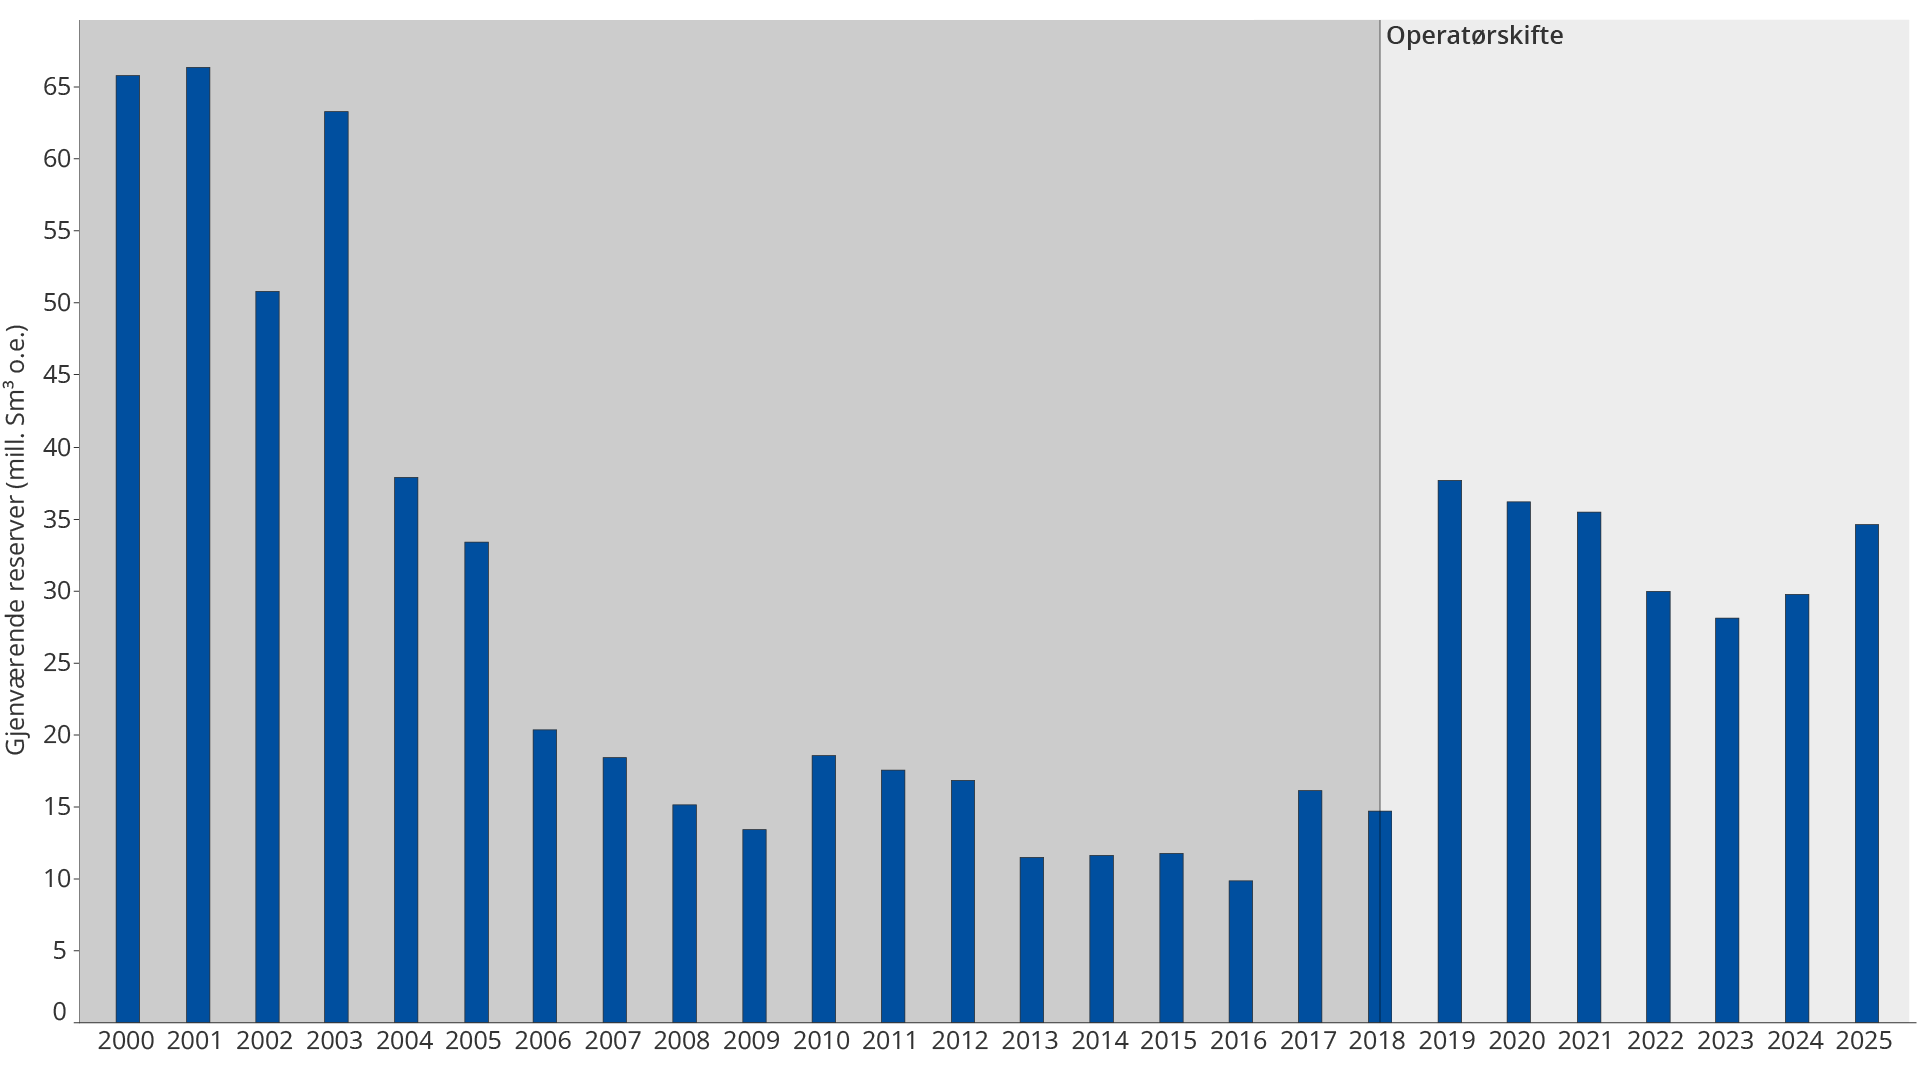
Figur 3.10 Utvikling i gjenværende reserver for Balderfeltet før og etter operatørskifte
Nye muligheter i nedstengte felt
Gjenåpning av nedstengte felt kan bli mer aktuelt etter hvert som teknologi utvikles, kostnadsnivået reduseres og eksisterende infrastruktur kan utnyttes bedre. Slike prosjekter kan gi tilgang til ressurser som ellers hadde blitt liggende igjen.
På norsk sokkel har dette historisk vært lite utbredt, men utviklingen i Ekofiskområdet har endret bildet. Torfeltet ble stengt i 2015 etter at bare om lag 20 prosent av ressursene var produsert, og åpnet igjen i 2020. Tor II prosjektet er en forenklet havbunnsutbygging til eksisterende infrastruktur (figur 3.11).
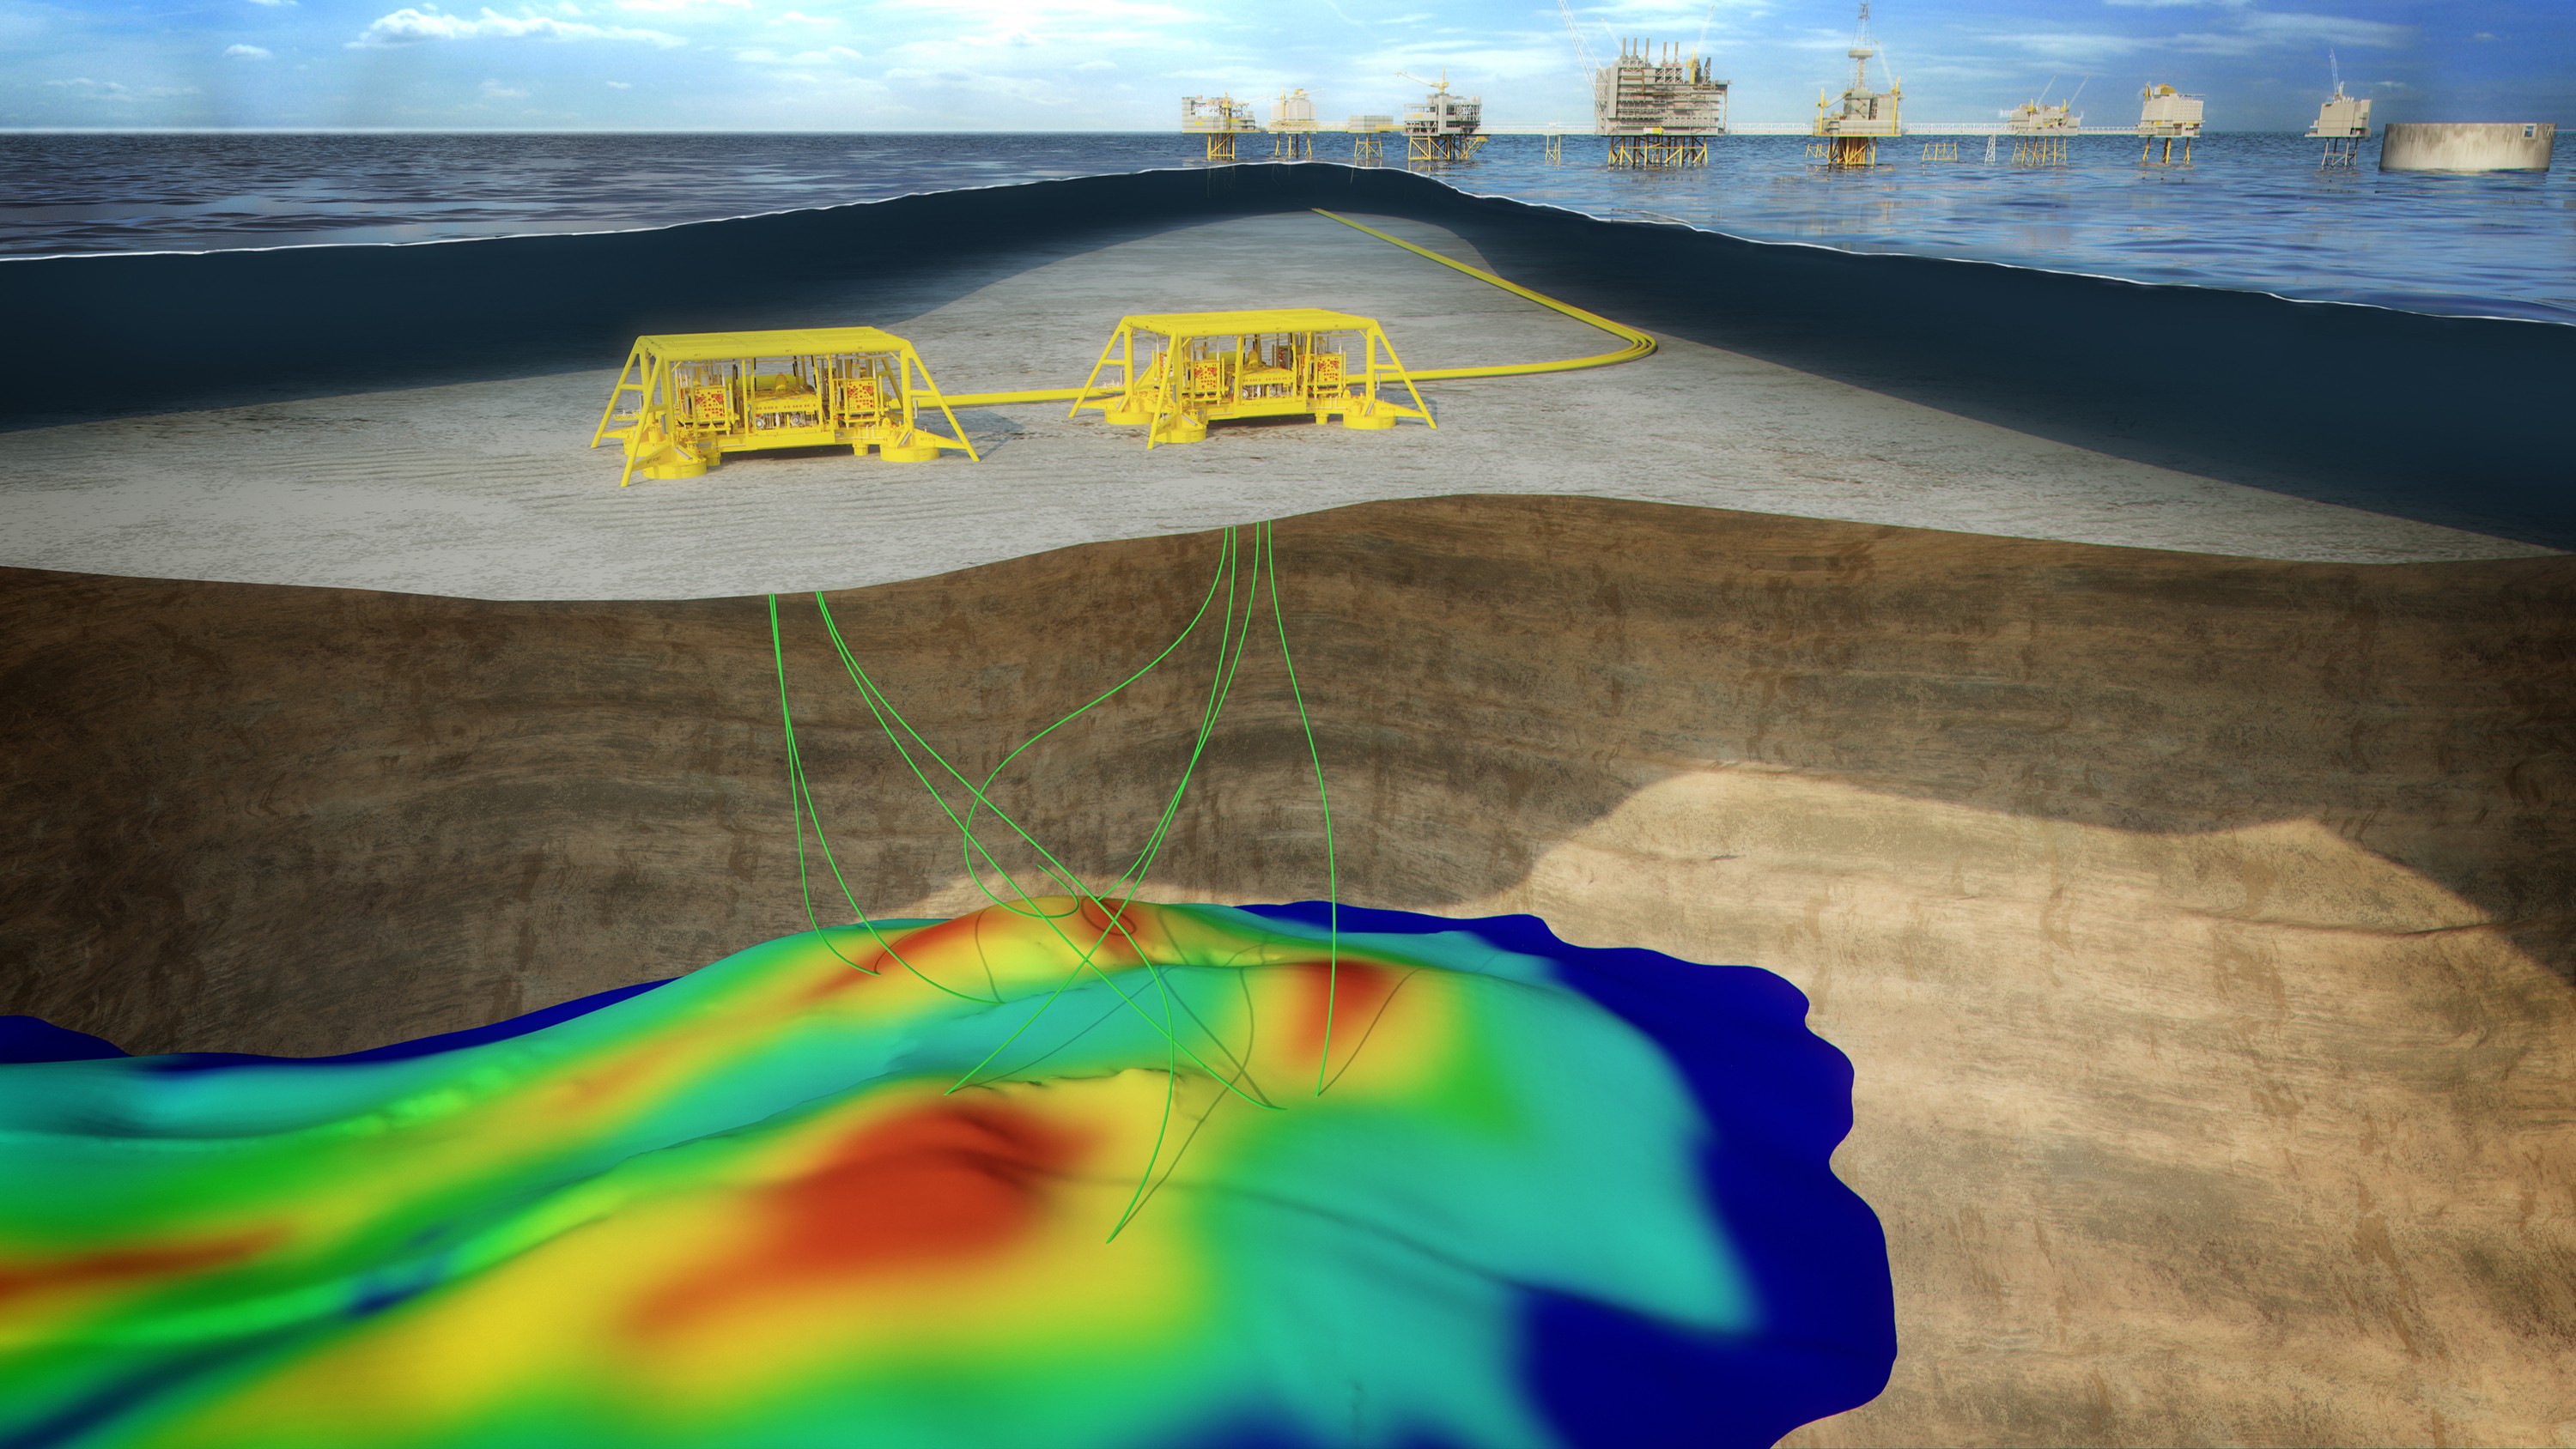
Figur 3.11 Tor 2/4 E. Tor II startet produksjonen 4. desember 2020 fra et SPS (Subsea Production System) koblet til Ekofisk-komplekset. Foto: ConocoPhillips
Erfaringene har bidratt til nye gjenutbygginger i området. Albuskjell, Vest Ekofisk og Tommeliten Gamma, som alle ble stengt på slutten av 1990-tallet, skal bygges ut med havbunnsinstallasjoner knyttet til feltsenteret på Ekofisk. Samlet kan prosjektene tilføre om lag 14–19 millioner Sm3 o.e., med planlagt oppstart av produksjonen i perioden 2028–2029.
Realisering av ressurser i funn
Funnporteføljen på norsk sokkel består i dag hovedsakelig av små funn. Samlet inneholder funnporteføljen 91 funn med til sammen 526 millioner Sm³ o.e. i betingede ressurser. Hovedbildet er mange mindre funn som er avhengige av infrastruktur med ledig kapasitet for å kunne bygges ut. De største funnene er oljefunnet 7324/8-1 (Wisting) i Barentshavet, gassfunnene 6406/9-1 Linnorm i Norskehavet og 35/2-1 (Peon) i Nordsjøen. Figur 3.12 viser alle funn som ennå ikke er bygd ut, sortert etter størrelse innenfor hvert havområde.
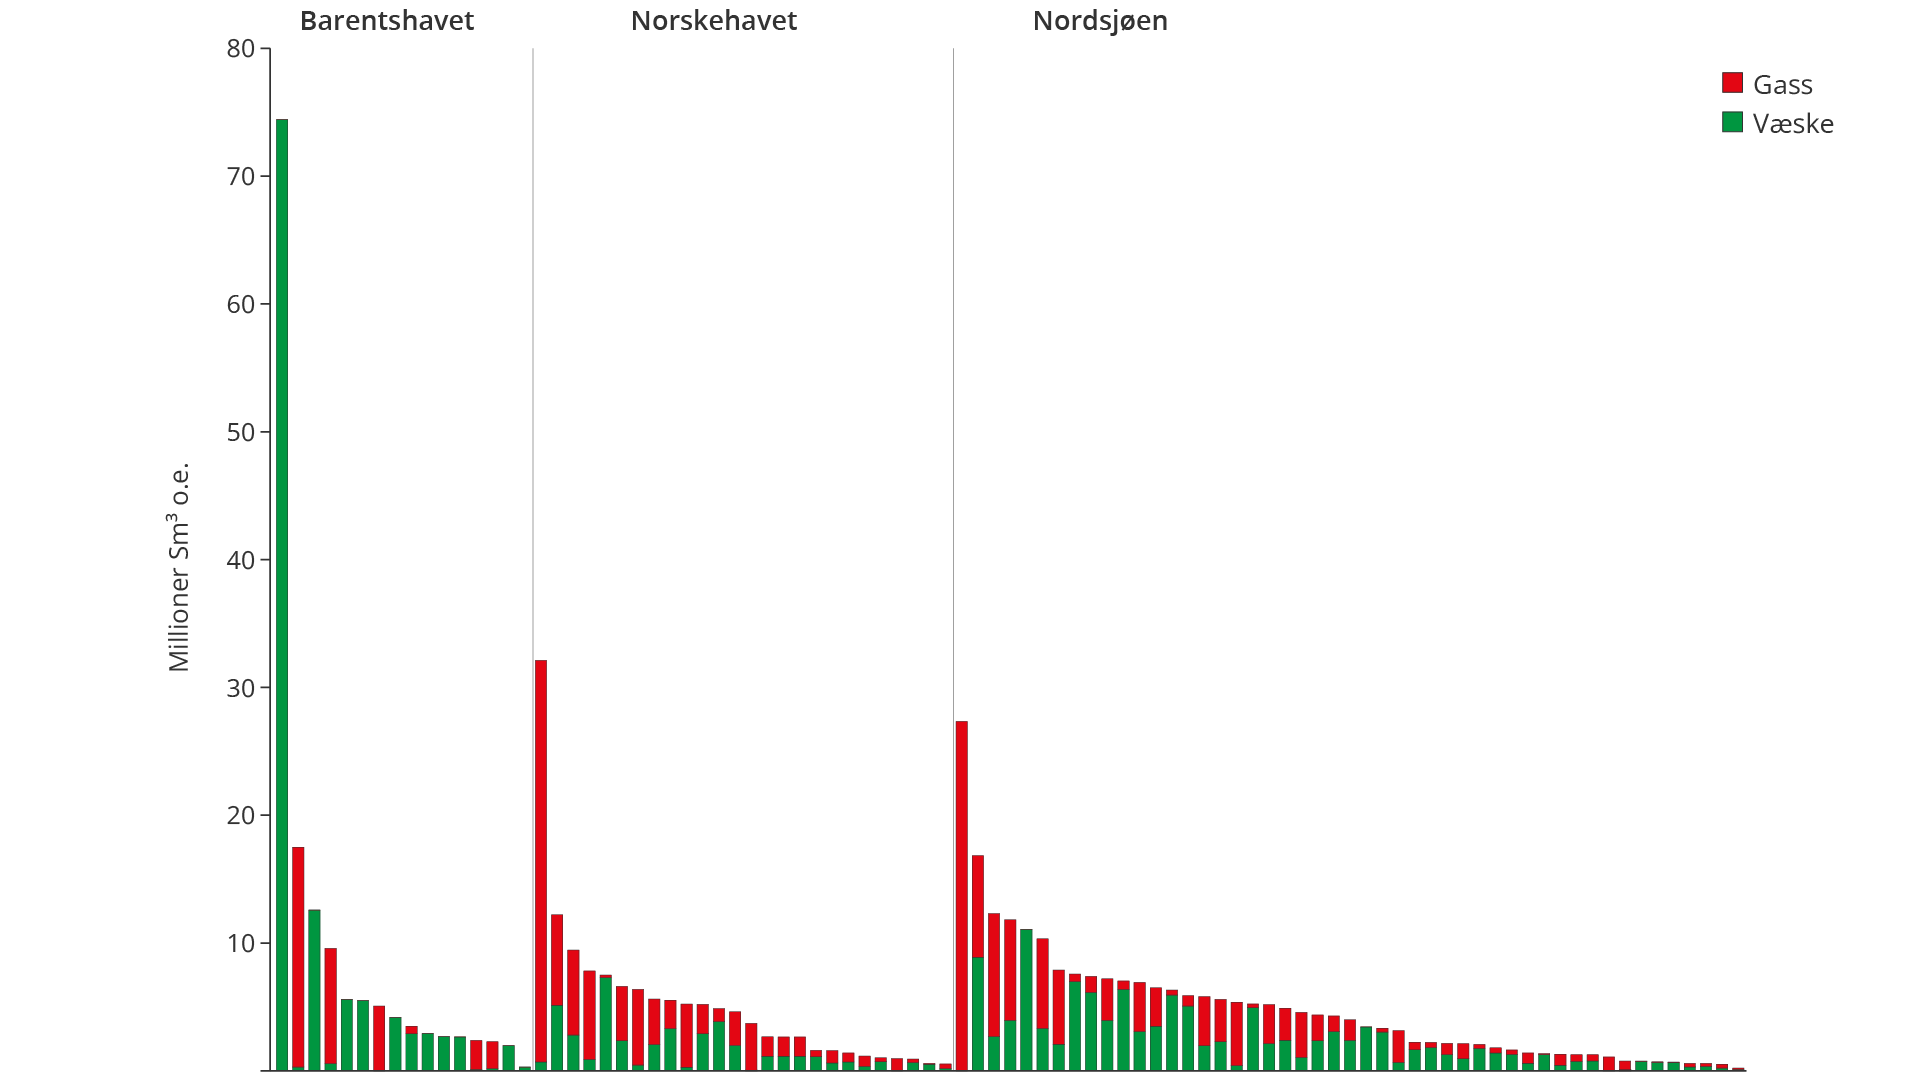
Figur 3.12 Funnporteføljen fordelt på havområder per 31.12.2025
Utvikling av funn
Lønnsom utvikling av dagens funnportefølje forutsetter i stor grad tilknytning til eksisterende infrastruktur, enten som undervannsutbygginger eller som brønner fra eksisterende innretninger.
Figur 3.13 viser at funn på norsk sokkel i hovedsak er planlagt bygget ut som satellitter knyttet til eksisterende felt. Satellittutbygginger gir lavere investeringskostnader enn utbygginger med egen plattform og gjør det mulig å realisere ressurser som ellers hadde vært ulønnsomme. Dette understreker betydningen av tilgang til eksisterende infrastruktur og ledig kapasitet i vertsfelt for å kunne bygge ut mange av de små funnene i dagens portefølje.
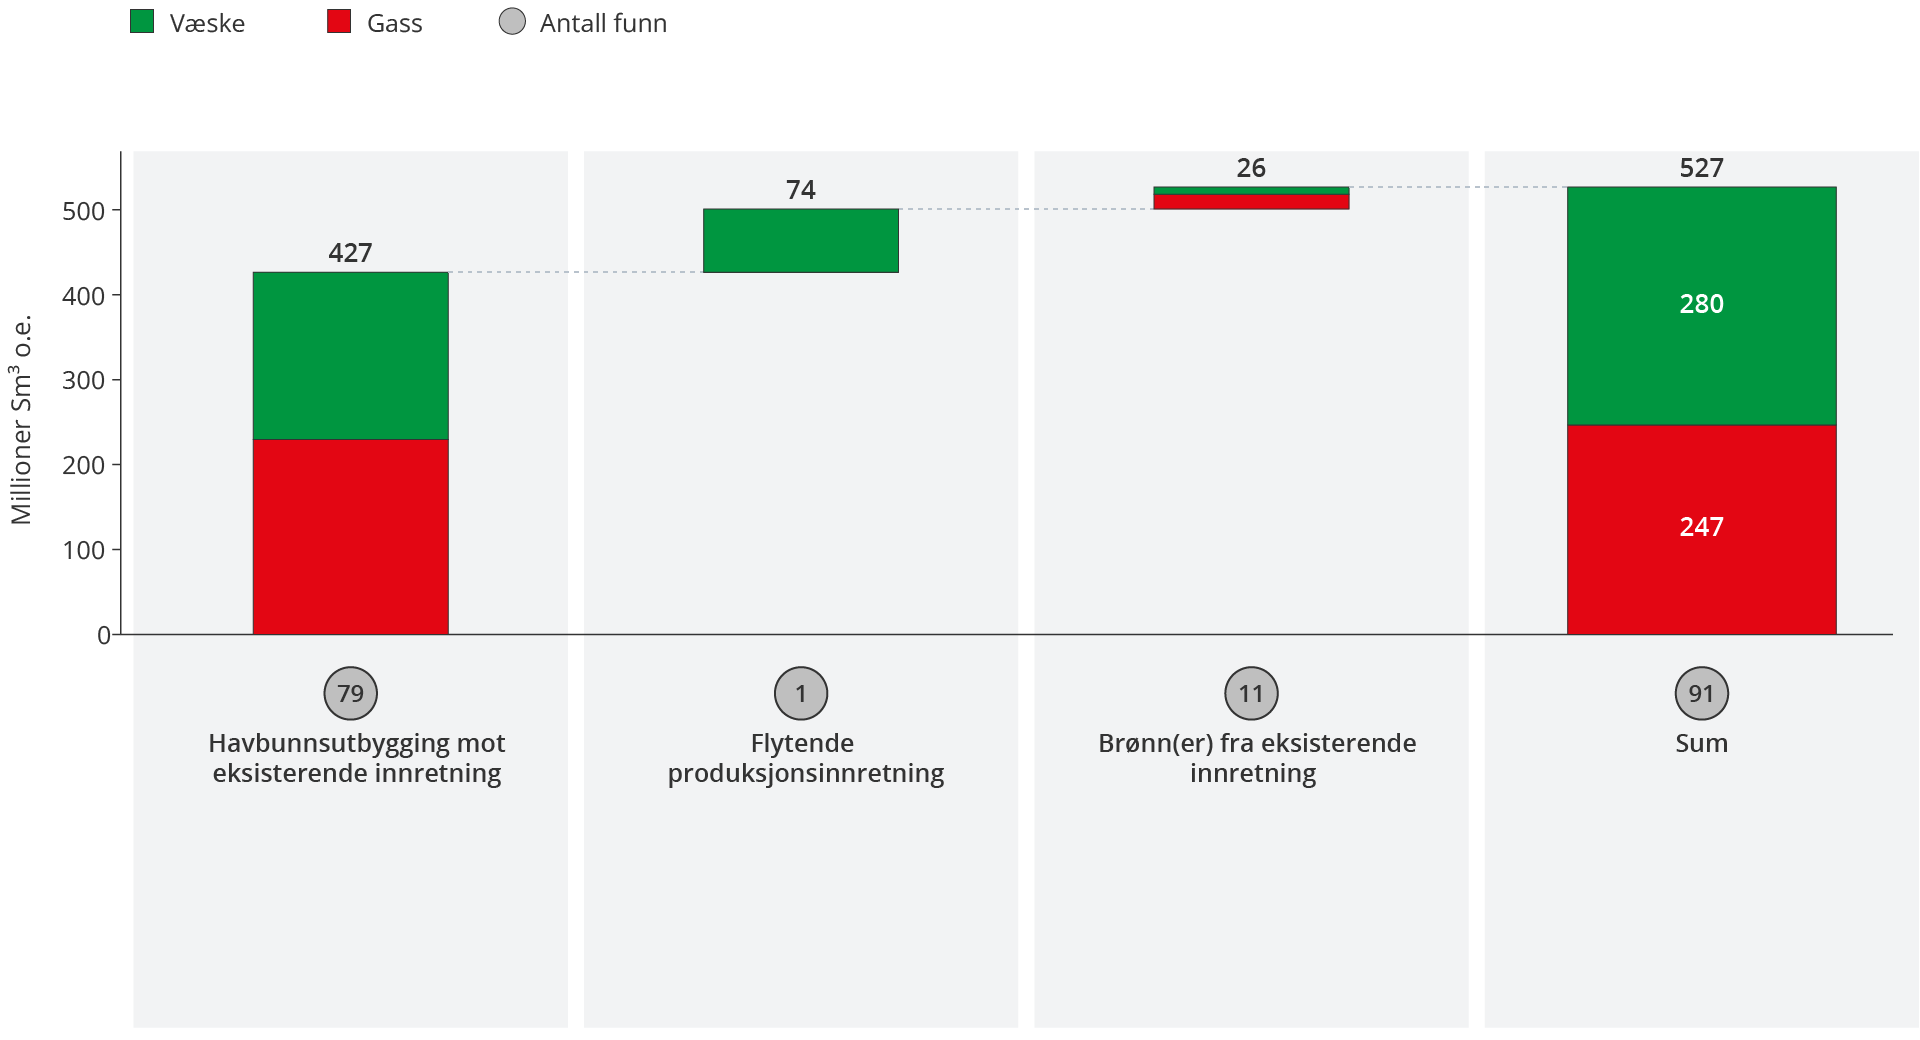
Figur 3.13 Mulige utbyggingsløsninger for utvikling av funn
Figur 3.14 viser hvordan innfasing av nye funn kan bidra til å senke enhetskostnadene og dempe produksjonsfallet etter hvert som produksjonen i vertsfeltet avtar. Dette kan bidra til forlenget levetid på feltet og gi insentiver til videre leting i området.
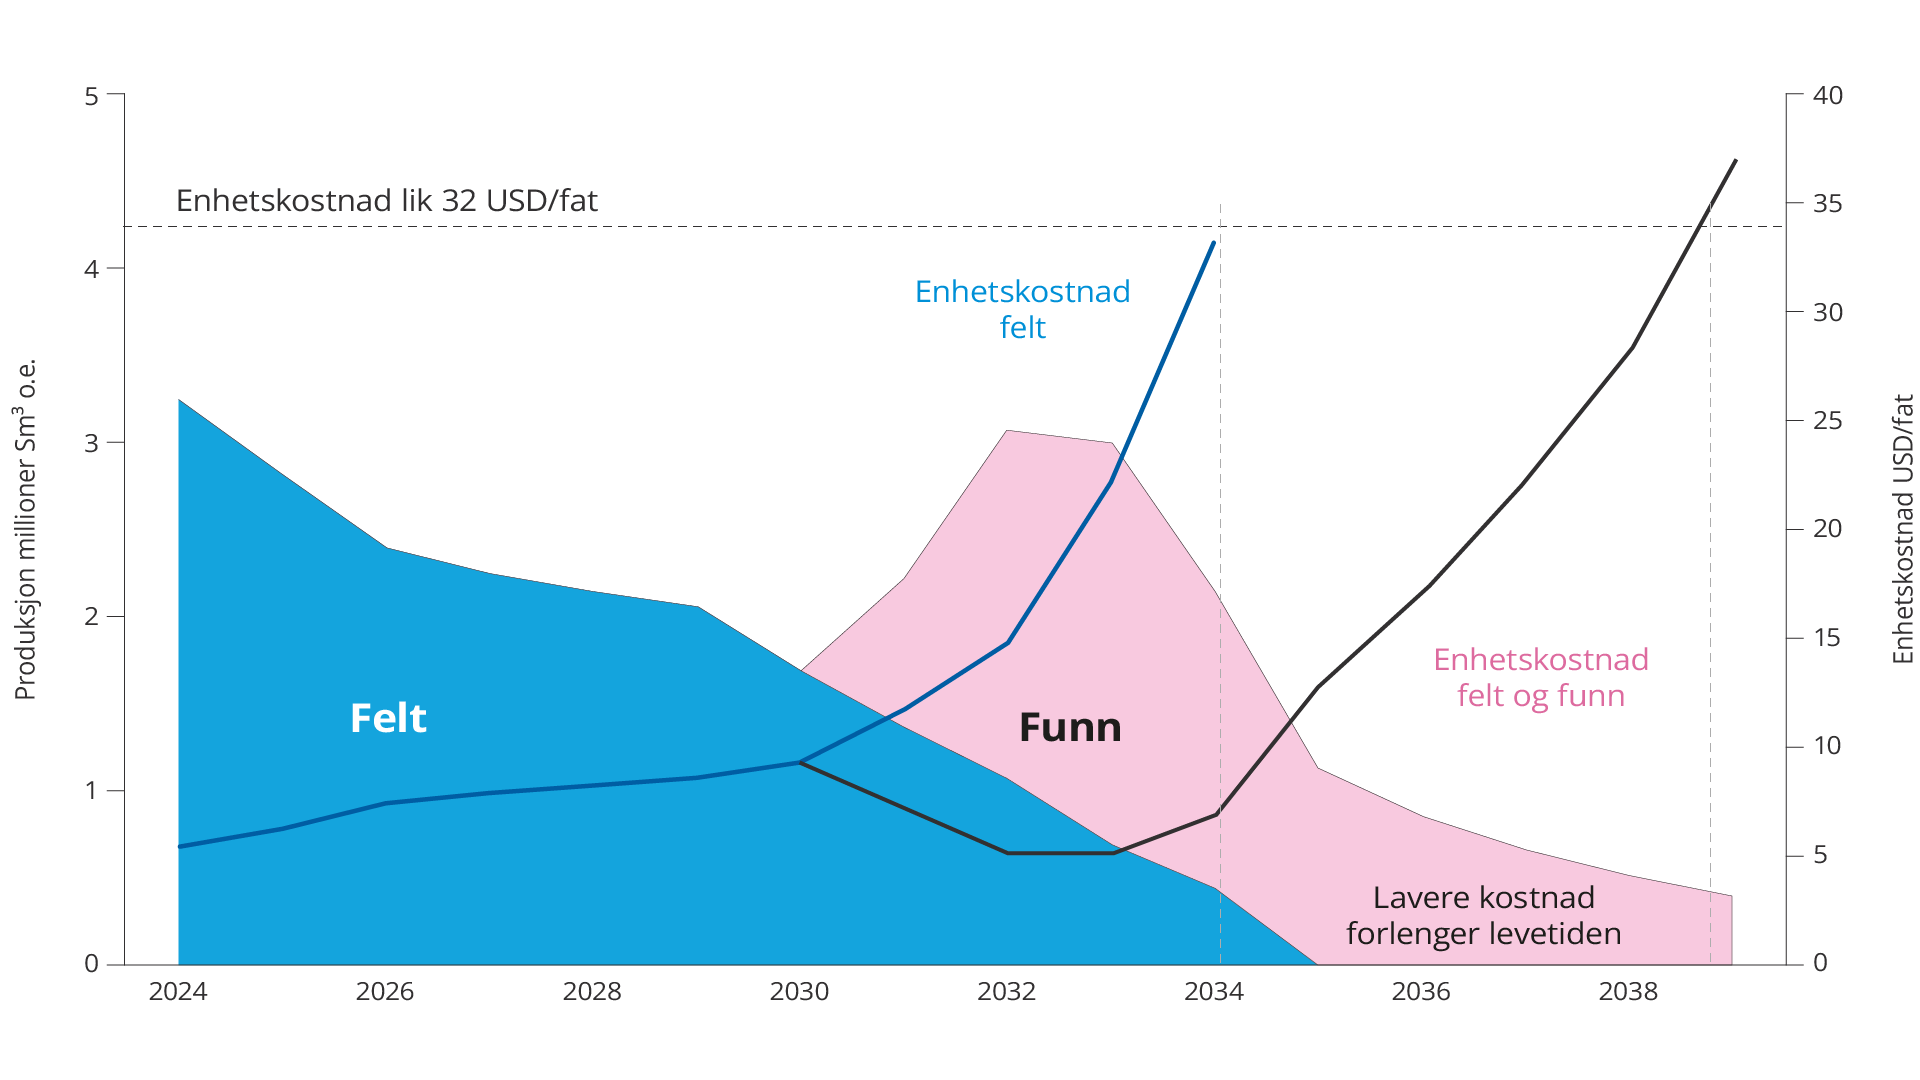
Figur 3.14 Eksempelet er fra norsk sokkel og viser at nye funn kan bidra til å holde enhetskostnadene nede
For havbunnsutbygginger satt i drift i perioden 2010–2025 varierer ledetiden betydelig (figur 3.15). Ledetid defineres som tid fra funn til produksjonsstart. Figuren viser hvor lang tid det tar fra et funn gjøres til det er i produksjon, brutt ned i tre faser:
- Mørk blå: Funntidspunkt → konseptvalg (ofte den lengste fasen)
- Mellomblå: Konseptvalg → godkjent utbyggingsplan (PUD)
- Lys blå: Godkjent utbyggingsplan → produksjonsstart
Den mest tidkrevende fasen er tiden fra funn til konseptvalg som tar i gjennomsnitt om lag 13 år. De to siste fasene er gjennomgående kortere og mer forutsigbare. Ledetiden er avhengig av funnstørrelse, reservoarkompleksitet, tilgang på ledig infrastrukturkapasitet og kommersielle modningsprosesser.
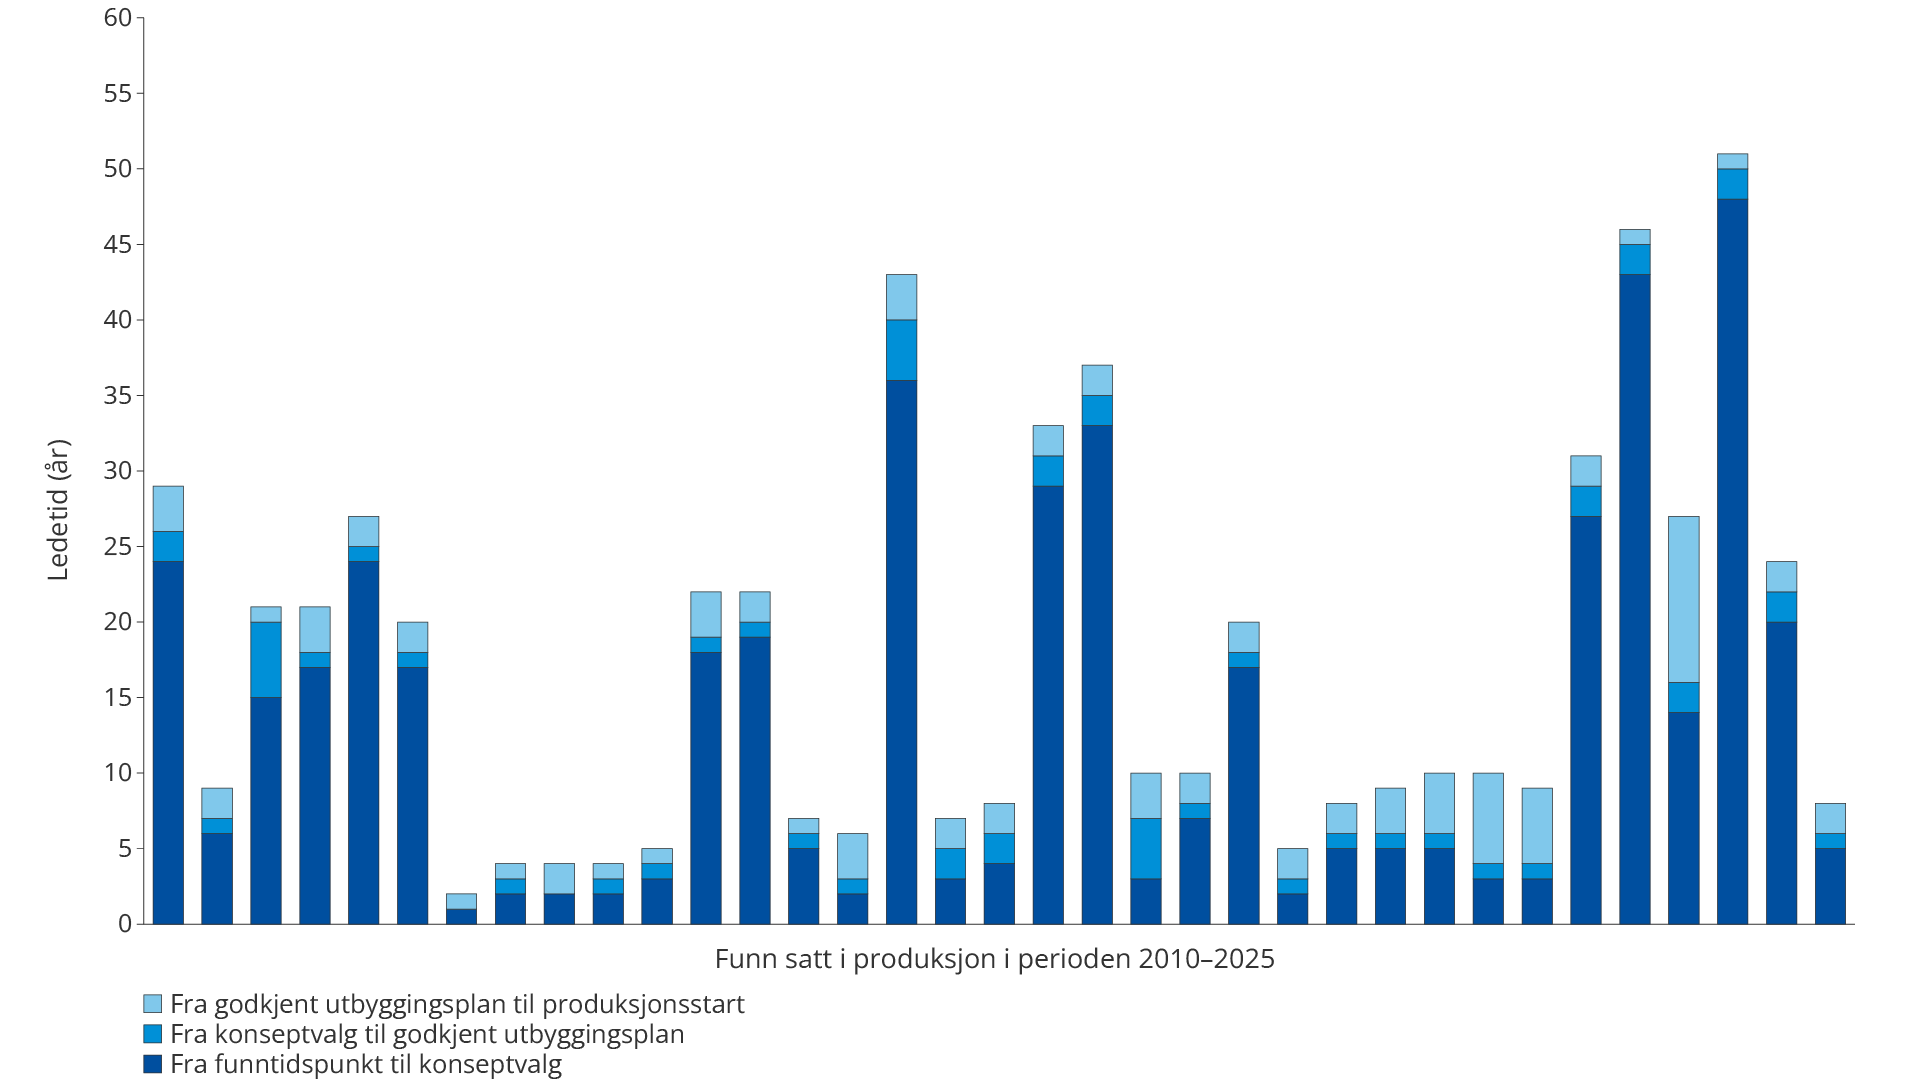
Figur 3.15 Ledetid for funnene bygget ut med havbunnsløsning og satt i produksjon i perioden 2010–2025
De lengste ledetidene gjelder funn som har ventet lenge på riktig infrastruktur, tilstrekkelig ressursgrunnlag eller nødvendig teknologimodenhet.
Ledetid påvirker lønnsomheten gjennom to mekanismer: økt kapitalbinding, der diskontering over en lengre tidshorisont reduserer nåverdien av framtidige kontantstrømmer, og økt eksponering mot kostnads- og prisusikkerhet.
Ledetidens betydning for lønnsomhet
Et prospekt med forventede utvinnbare ressurser på 2,1 millioner Sm³ o.e. påvises gjennom en letebrønn. En utbyggingsbeslutning med havbunnsanlegg gir en samlet netto kontantstrøm på 3,5 milliarder kroner (mørk oransje søyle) på tidspunktet for beslutningen. Med to års utbygging gir dette en netto nåverdi på om lag 2 milliarder kroner (lys oransje søyle).
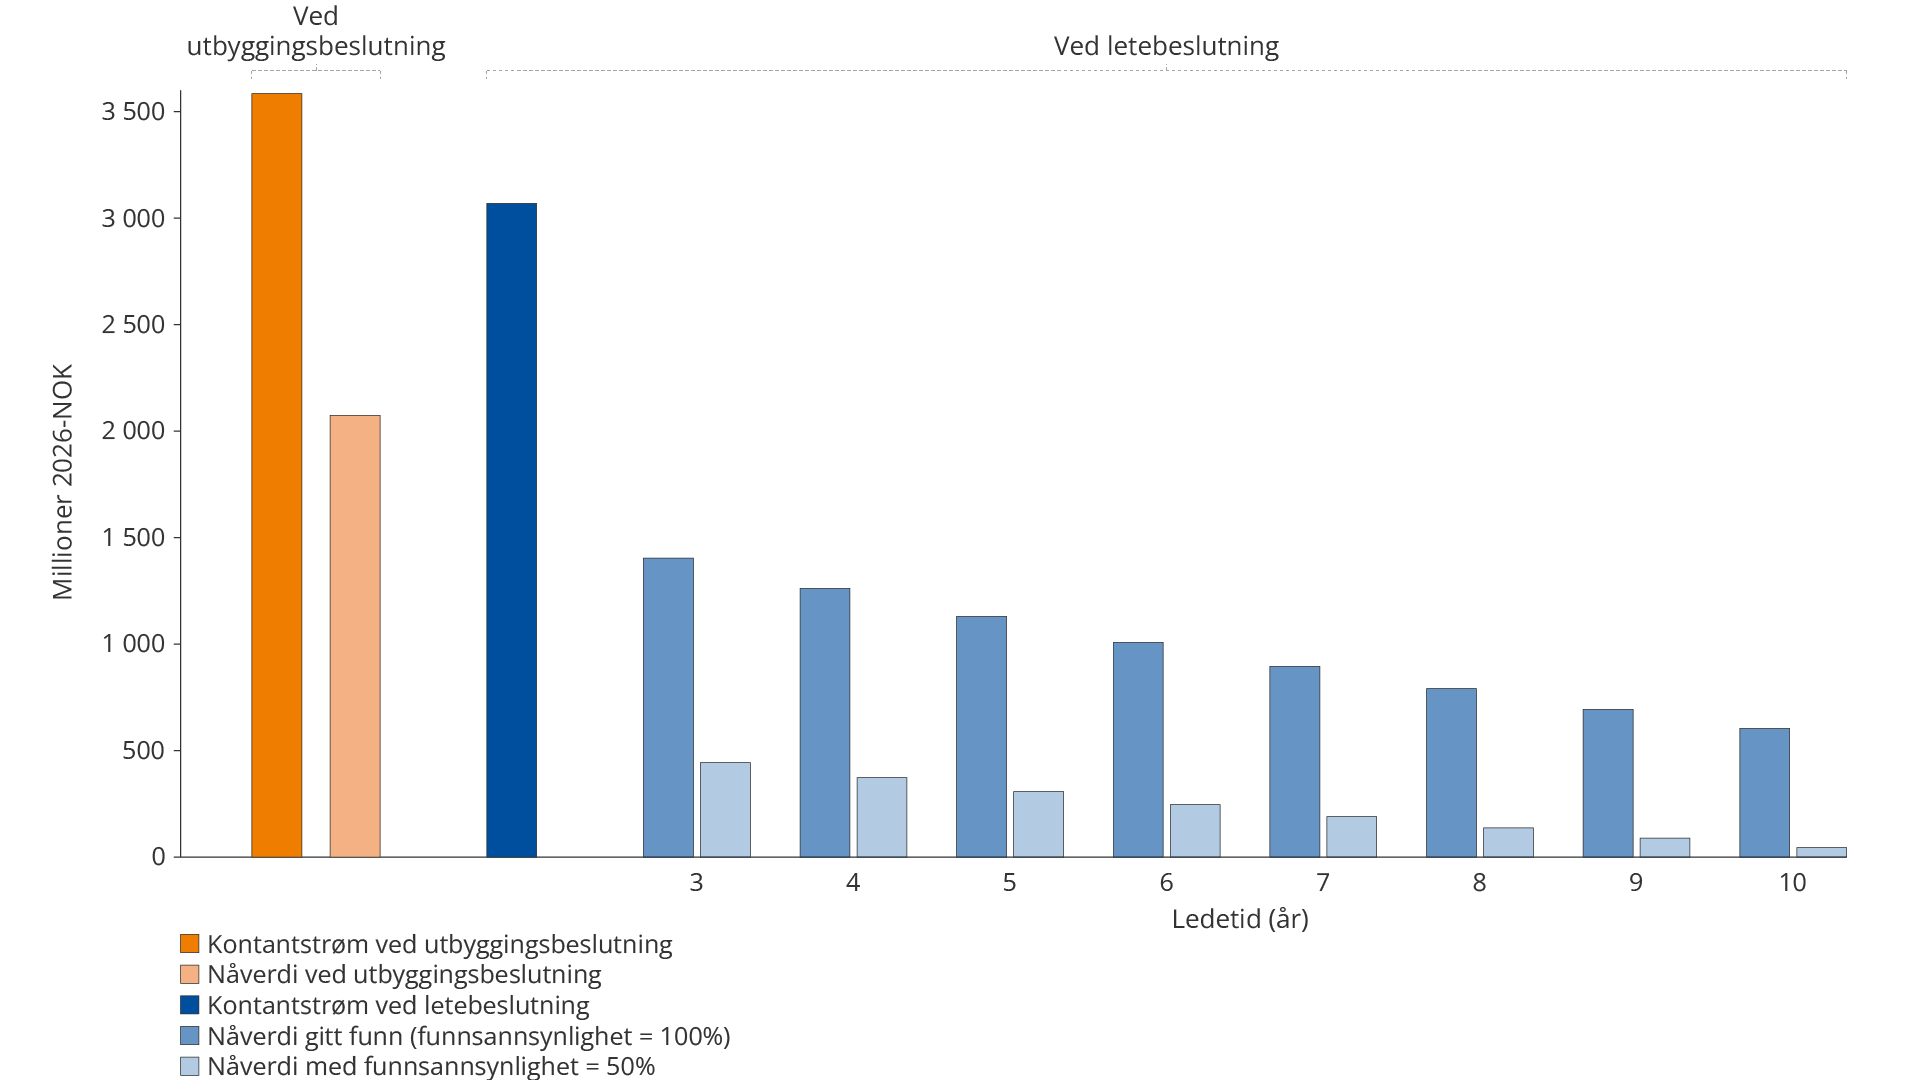
Verdien ved letebrønnbeslutningen
Når analysen flyttes tilbake til tidspunktet for beslutning om letebrønn, reduseres netto kontantstrøm til i underkant av 3 milliarder kroner. Reduksjonen skyldes inkludering av letekostnader (mørkeblå søyle).
To forhold reduserer lønnsomheten ytterligere før letebrønnen bores:
Ledetid: Lang tid fra funn til produksjon gir lavere nåverdi fordi framtidige kontantstrømmer diskonteres med en rente på 8 prosent (mellomblå søyler). Med høyere diskonteringsfaktor vil nåverdien reduseres ytterligere.
Funnsannsynlighet: Dersom funnsannsynlighet reduseres fra 100 til 50 prosent, halveres forventet nåverdi (lyseblå søyler).
Disse forholdene gir en forventet nåverdi på under 500 millioner kroner med tre års ledetid, og under 100 millioner kroner med ti års ledetid.
Prosjekter som framstår lønnsomme ved utbyggingsbeslutning, kan være marginale eller ulønnsomme ved letebrønnbeslutning.
Lang ledetid, lav funnsannsynlighet og høye avkastningskrav trekker i samme retning og svekker insentivene til leting. Kortere ledetid kan medføre at flere funn blir lønnsomme å bygge ut.
Framtidige tilknytninger og samordnet utvikling
Rettighetshaverne kan allerede i utbyggingsfasen legge til rette for framtidige tilknytninger, blant annet gjennom overdimensjonering av kontrollkabler og etablering av oppkoblingspunkter for nye havbunnsrammer. Dette kan over tid legge grunnlag for samordnet områdeutvikling, der flere forekomster kobles til en felles løsning.
Alvheimfeltet er et godt eksempel på vellykket områdeutvikling (se faktaboks). Slike løsninger forutsetter at den første utbyggingen er robust og fleksibel nok til å bære egne kostnader og legge til rette for senere tilknytninger.
Ressursutvikling i Alvheimfeltet
Alvheimfeltet, som ligger i den sentrale delen av Nordsjøen, viser hvordan langsiktig områdeutvikling kan gi betydelig mer produksjon enn opprinnelig planlagt. Produksjonsøkningen skyldes både høyere utvinnbare ressurser i selve feltet og tilknytning av flere tredjepartsfelt som har bidratt med nye volum.
Potensialet i Alvheimområdet er fortsatt ikke fullt utnyttet. Videre økning i samlet produksjon kan komme gjennom tiltak for økt utvinning og utvikling av nye nærliggende felt, basert på eksisterende infrastruktur og felles løsninger.
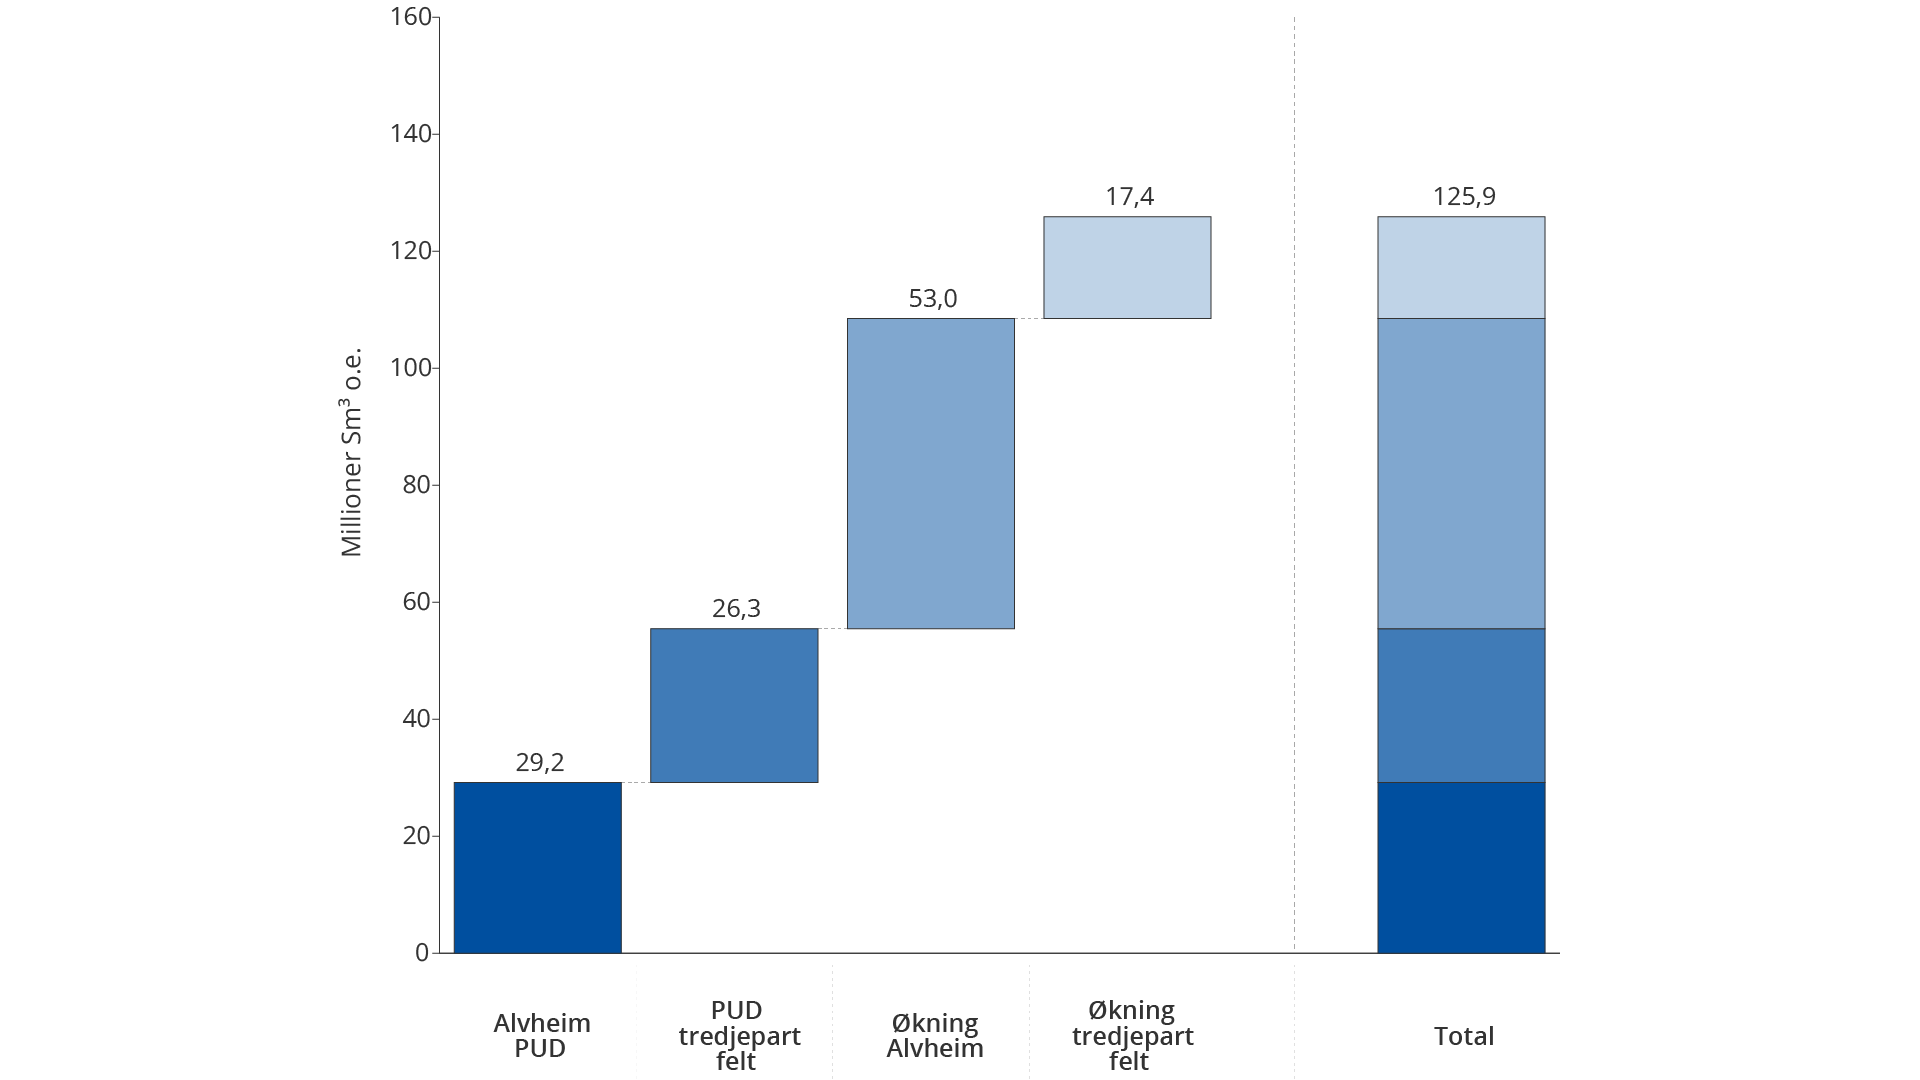
Figuren viser ressursutvikling i Alvheimområdet.
Etter oljeprisfallet i 2014/2015 har selskapene stilt strengere krav til utbygging av funn, blant annet ved valg av utbyggingsløsning. Dette har svekket insentivene til å investere i ekstrakapasitet(14).
Samordnet utvikling av flere forekomster er ofte nødvendig for å oppnå tilstrekkelig lønnsomhet. Felles rørledninger og kontrollkabler, deling av modifikasjonskostnader på vertsfeltet og koordinering av bore- og marineoperasjoner gir lavere totale investeringskostnader enn separate utbygginger. Slike løsninger spenner fra integrerte områdeutbygginger, som Yggdrasil, til enklere konsepter der én produksjonsbrønn med flere brønnbaner som når separate forekomster.
Realisering av stordriftsfordeler ved samordnet utvikling forutsetter imidlertid at alle parter er villige til å investere og dele gevinst.
Fragmentert eierskap kan gjøre samordning krevende, fordi det forutsetter enighet mellom aktører med ulike interesser, tidshorisonter og kostnadsstrukturer. Lik eierfordeling gir sammenfallende interesser om utvinning og kapasitetsutnyttelse og reduserer behovet for særskilte fordelingsavtaler. Økt konsolidering kan samtidig skjerpe interessekonflikter knyttet til tredjepartstilgang, fordi færre selskaper kontrollerer en større andel av infrastrukturen. Petroleumsloven § 4-7(15) gir myndighetene mulighet til å pålegge samordning når det åpenbart er rasjonelt for å sikre forsvarlig ressursforvaltning.
Raske utviklingsløp
Kortere ledetid fra funn til produksjon kan bidra til økt verdiskaping. Flere ressurser kan da realiseres innenfor levetiden til vertsfeltet, samtidig som produksjonen forlenges.
Næringen arbeider med flere konkrete virkemidler for å komprimere planleggings- og gjennomføringstiden(16), såkalte raske utviklingsløp. Dette omfatter forenklede utbyggingsløsninger, standardiserte konsepter og tettere samarbeid mellom lete-, utbyggings- og driftsmiljøer.
Ettersom de fleste funn i dag er relativt små, og det ofte bare finnes én aktuell vertsinnretning, er grundige flerårige konseptfasestudier sjelden hensiktsmessige. Raske utviklingsløp er derfor ikke bare et kostnads-reduserende tiltak, men et verdiøkende grep som direkte påvirker hvilke funn som er lønnsomme å bygge ut.
Sentrale grep:
- Standardisering og tidlig investering i subseautstyr. Felles spesifikasjoner og lagerføring av komponenter med lang leveringstid kan redusere både anskaffelsestid og kostnader.
- Sammenslåing av milepæler i konseptvalgfasen. Når valgmulighetene er begrenset, kan planlegging og aktiviteter gjennomføres raskere for å redusere tiden fram til beslutning.
- Keeperbrønner. Letebrønner kan planlegges og dimensjoneres fra start som framtidige produksjonsbrønner, slik at lete- og utbyggingsfasen delvis overlapper.
Sammenslåing av planleggingsmilepæler kan blant annet innebære:
- Gjennomføre aktiviteter parallelt som normalt er sekvensielle. Eksempelvis kan boring og installasjon av undervannsutstyr planlegges parallelt med sluttføring av konseptvalget, i stedet for å avvente endelig PUD-godkjenning.
- Slå sammen beslutningspunkter. Milepæler som normalt er adskilt kan slås sammen eller forkortes når det bare finnes én aktuell vertsinnretning og én realistisk tilknytningsløsning.
- Gjenbruk og forhåndsbeslutninger. Standardisert og forhåndsanskaffet subseautstyr kan være klart før funnet er modnet, og keeperbrønner gjør at lete- og utbyggingsbeslutninger kan overlappe i tid.
Raske utviklingsløp må veies mot behovet for gode områdeløsninger. Det som er lønnsomt for ett funn, er ikke alltid best for den samlede ressursutnyttelsen i et område.
Gode områdeløsninger krever koordinering over tid mellom operatører, rettighetshavere og infrastruktureiere. Slike prosesser kan ikke alltid gå raskere.
Raske utviklingsløp bør derfor være et supplement til, ikke en erstatning for, helhetlig områdeplanlegging. Ordningen egner seg best for små funn med enkle løsninger, dårligere for store og komplekse utbygginger.
Gjensidig avhengighet mellom funn, felt og infrastruktur
Den tette gjensidige avhengigheten mellom felt og infrastruktur gjør at enkeltbeslutninger kan få store konsekvenser for hele områder.
I godt utforskede områder er felt, funn og infrastruktur tett koblet. Når et felt stenger, kan prosessanlegg miste så mye olje og gass at videre drift ikke lenger er lønnsom. Det kan igjen true levetiden til infrastruktur som andre felt og funn er avhengige av, og forsterke produksjonsfallet i området.(17)
Siden infrastrukturen binder felt og funn sammen, er det ikke tilstrekkelig å vurdere nedstengning ut fra enkeltfeltets økonomi alene. Samlede konsekvenser for hele områder må inngå i beslutningsgrunnlaget. Langsiktig og levedyktig infrastruktur er en forutsetning for aktiv ressursforvaltning.
Den gjensidige avhengigheten innebærer også at passivitet har en kostnad. Beslutninger om prosessanlegg og rørledninger påvirker hvilke ressurser som kan realiseres over tid. Koordinert planlegging på tvers av felt og operatører, med et område- og sokkelperspektiv, er nødvendig for å unngå at infrastrukturens levetid begrenser ressursuttaket tidligere enn nødvendig.
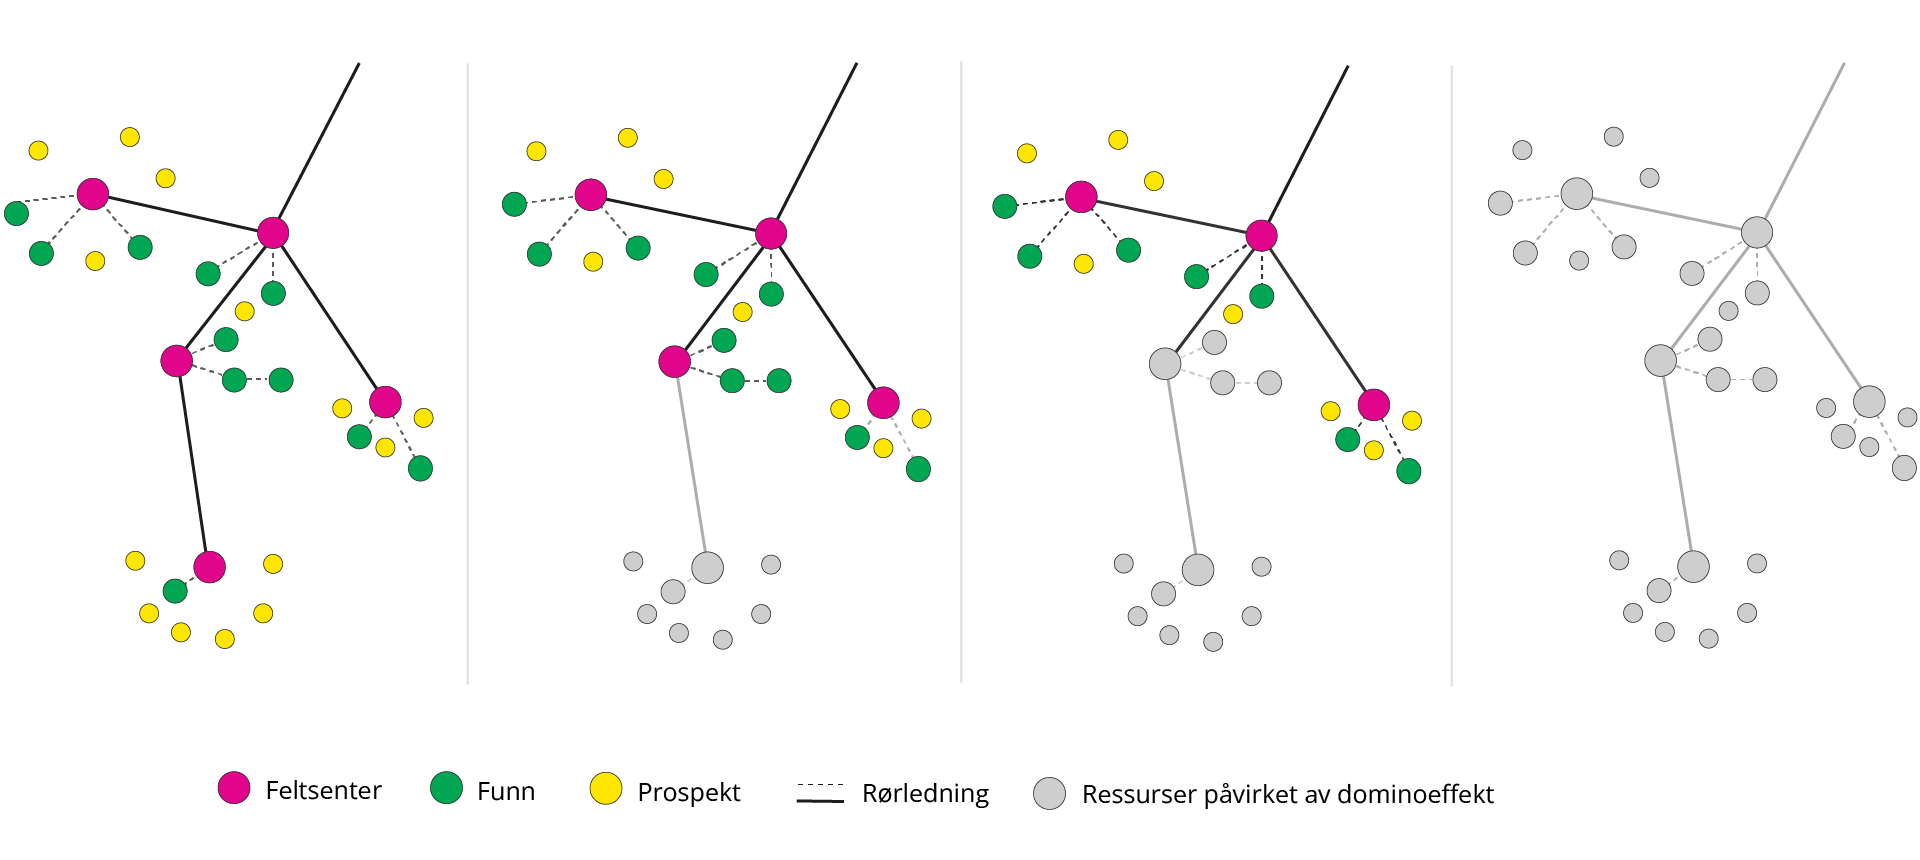
Figur 3.16 Gjensidig avhengighet og dominoeffekten
Utvikling av ressurser i tette reservoarer
Tette reservoarer har så lav permeabilitet at olje og gass ikke strømmer mot brønnen i tilstrekkelige mengder. For å produsere fra slike reservoarer kreves tekniske tiltak som øker strømningen og gjør ressursene tilgjengelige.
På norsk sokkel finnes det store mengder olje og gass i tette reservoarer, både i funn og felt. Figur 3.17 viser kartlagte tilstedeværende olje- og gassvolum i slike reservoarer med tilhørende usikkerhetsspenn. Flere av funnene er fortsatt ikke bygget ut, til tross for et betydelig ressursgrunnlag, og tette reservoarsoner i felt i drift er i stor grad ikke drenert.
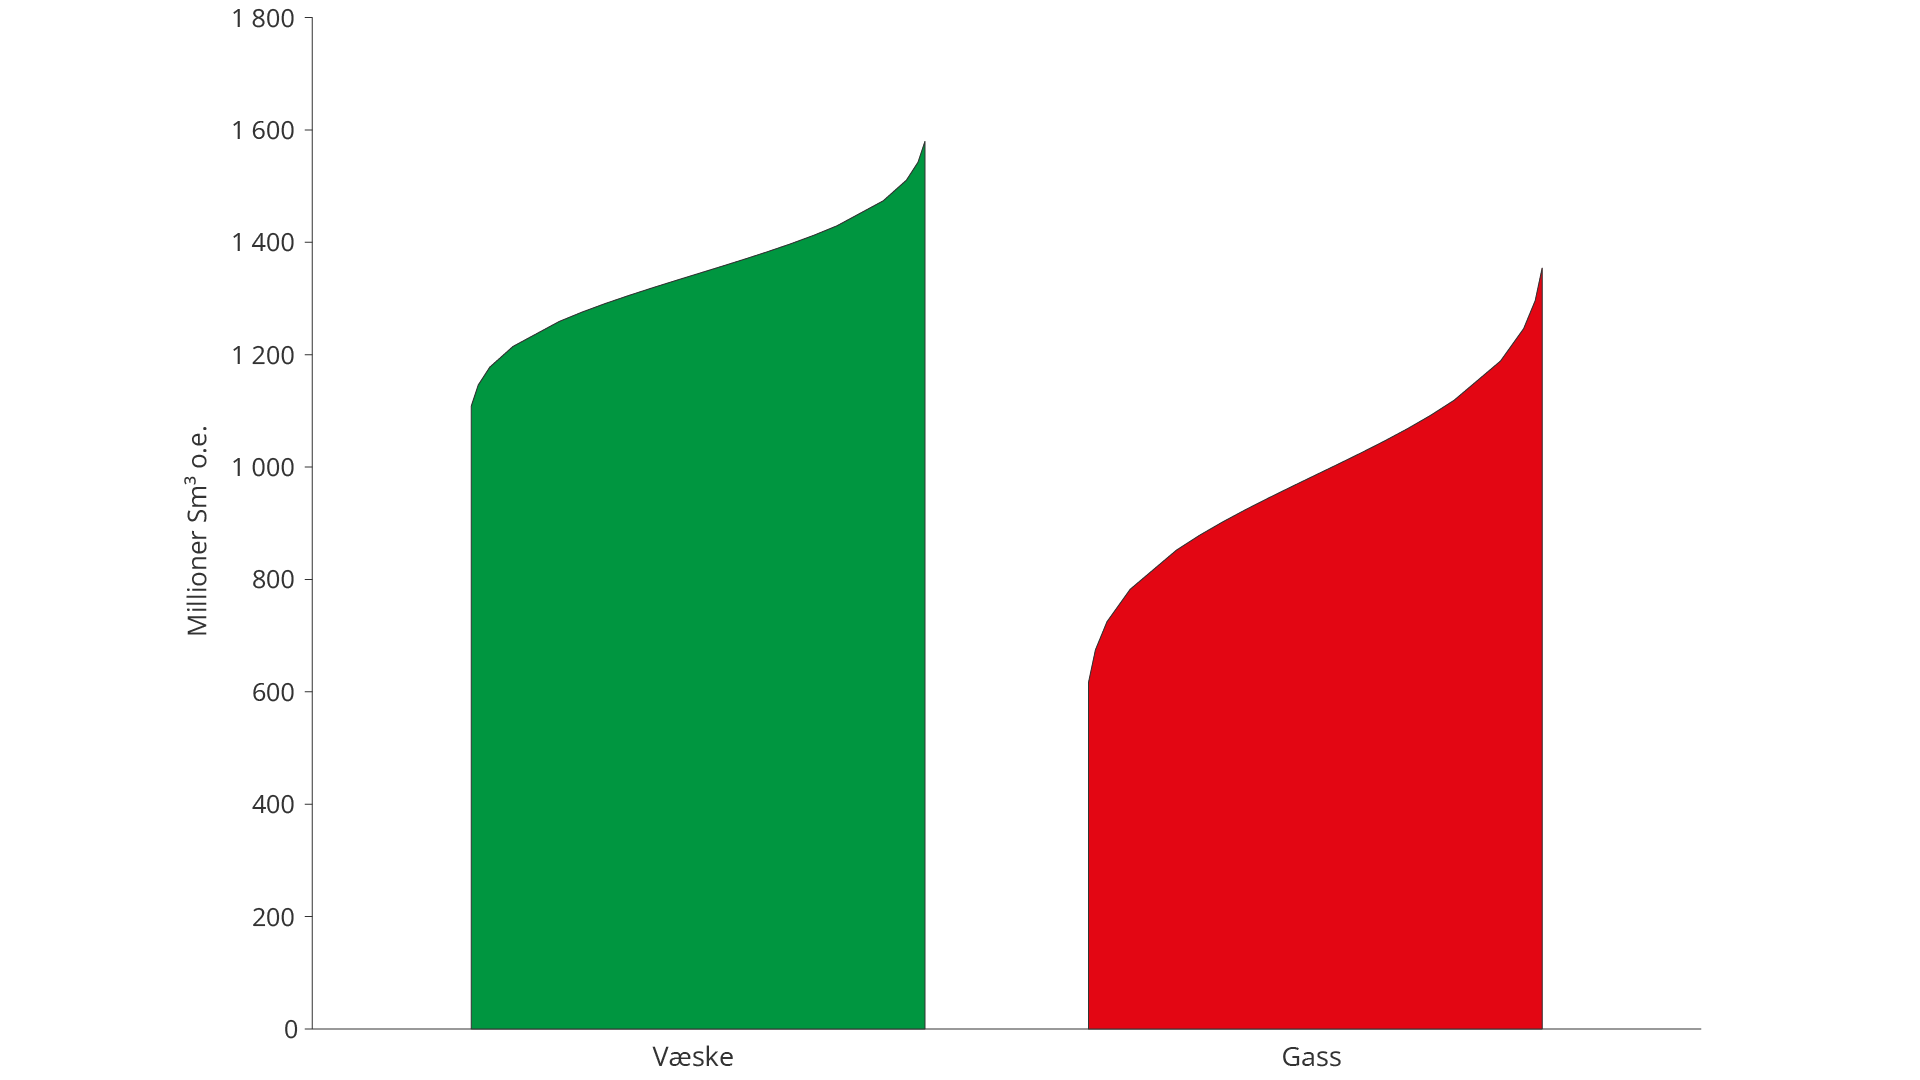
Figur 3.17 Kartlagt ressurspotensial (tilstedeværende ressurser) i tette reservoar fordelt på væske og gass. Usikkerhet i totalestimatene er illustrert ved lavt estimat (P95) til venstre og høyt estimat (P05) til høyre i hver stolpe.
Tette reservoarer er krevende å produsere fra. De gir lav strømning, høy teknisk risiko og behov for kostbare løsninger, noe som samlet svekker lønnsomheten.
Hydraulisk oppsprekking, tynnhullsboring, fiskebeinsteknologi og kveilrørsboring kan øke kontaktflaten mellom brønn og reservoar og gi høyere produksjon. Slike tiltak kan gjøre utbygging lønnsomt i funn som ellers ikke hadde blitt realisert.
Realisering av ressurser i tette reservoarer er tidskritisk. Lønnsom utbygging forutsetter tilknytning til eksisterende infrastruktur før den tas ut av drift. Når infrastrukturen avvikles, øker kostnadene betydelig. Ressursene kan da bli liggende igjen uten kommersiell løsning.
Tidlig planlegging, samarbeid mellom selskaper og bruk av avansert teknologi øker sannsynligheten for å realisere produksjon fra tette reservoarer innenfor den tekniske levetiden til infrastrukturen.
Victoria er et stort og krevende gassfunn
Funnet 6506/6-1 (Victoria) i Norskehavet ble påvist i 2000 og er et av de største gassfunnene som ennå ikke er utviklet. Anslagene viser at funnet kan inneholde 140 milliarder standard kubikkmeter tilstedeværende gassressurser. Funnet ligger på rundt 400 meters havdyp, og gassen befinner seg om lag 4 800 meter under havbunnen.
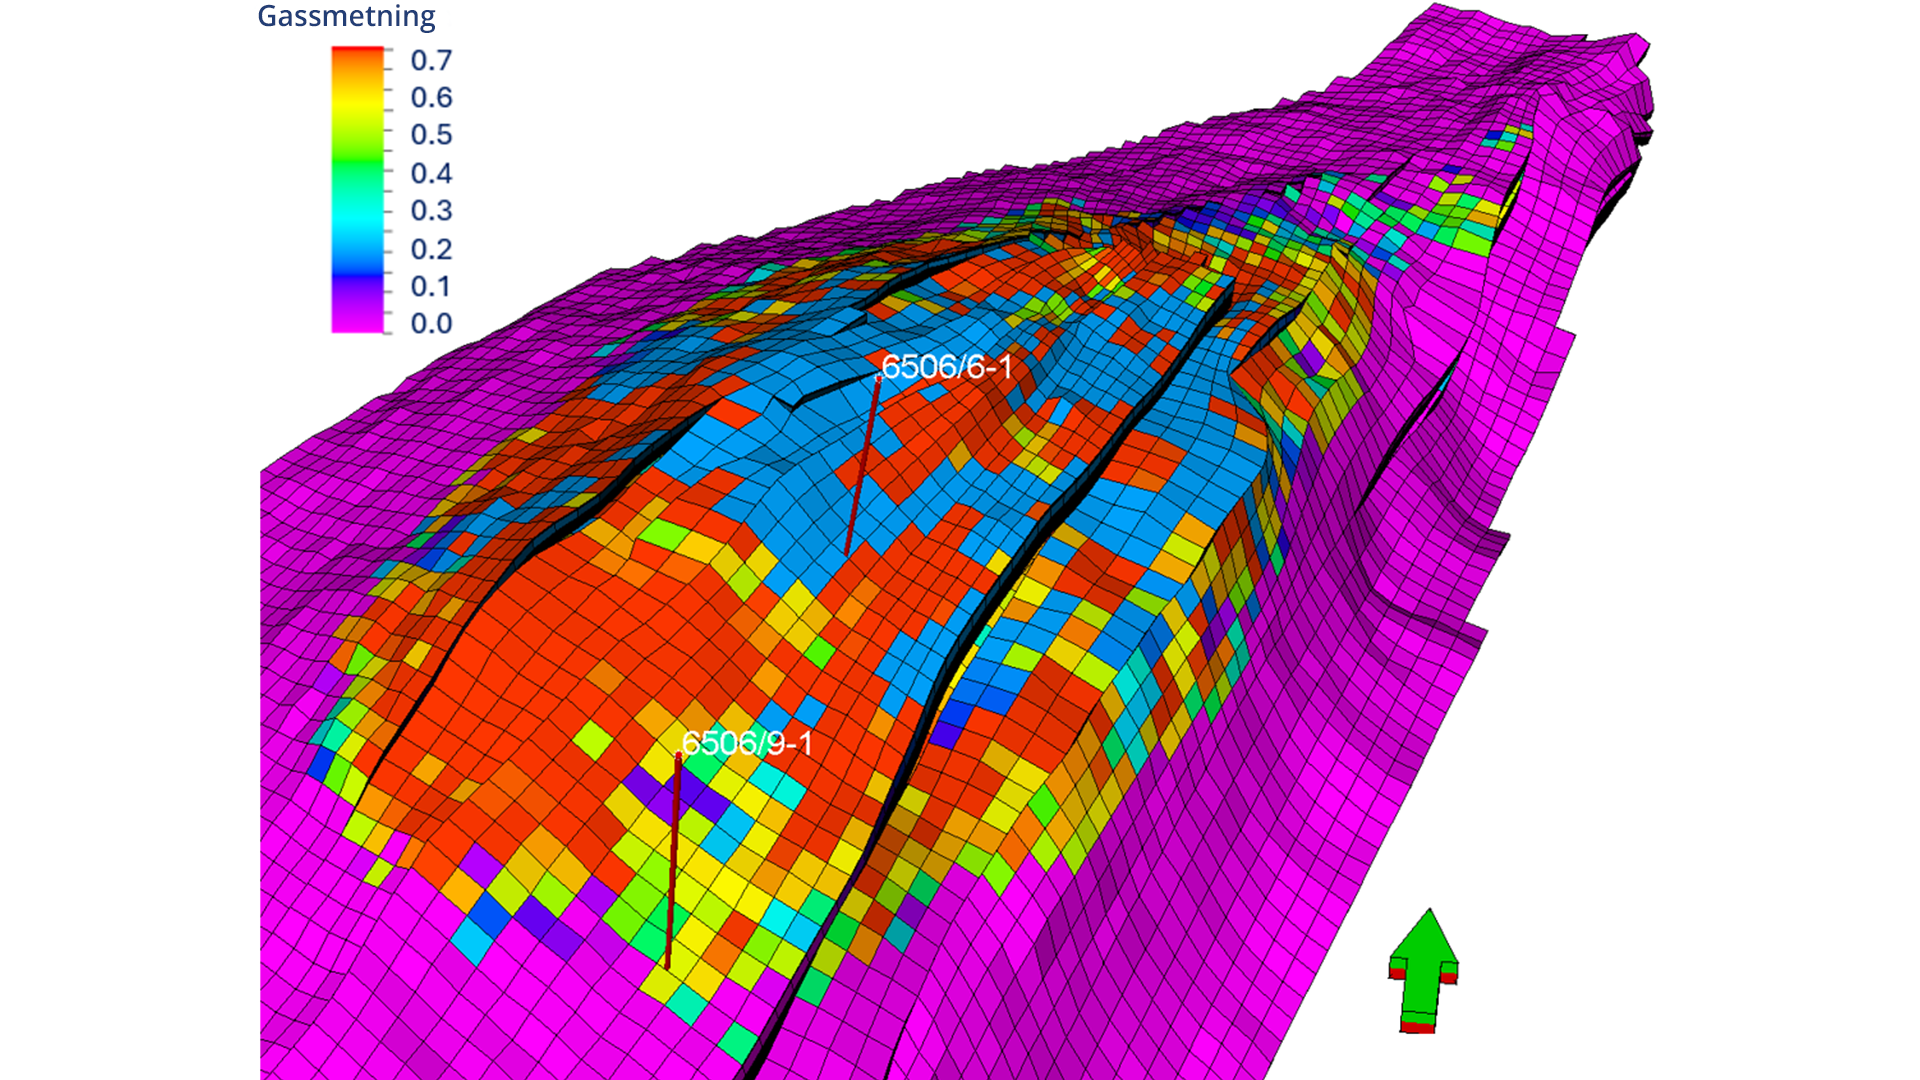
Figuren viser en simuleringsmodell av Victoria-reservoaret med stor variasjon i gassmetning . Fargene illustrerer ujevn fordeling, noe som indikerer lav permeabilitet og begrenset kommunikasjon mellom reservoarsonene. Kartet viser Victoria-funnets posisjon i Norskehavet.
Utvinningen fra Victoria er krevende fordi reservoaret er tett med høyt trykk, høy temperatur og høyt CO₂-innhold. Disse forholdene har tidligere gjort en utbygging ulønnsom. Nyere studier viser imidlertid at teknologi kan åpne for utvikling av funnet. Med dagens brønnteknologi, kombinert med hydraulisk oppsprekking, anslås det at rundt 29 milliarder kubikkmeter gass kan utvinnes.
En eventuell utbygging er tidskritisk. Nærliggende infrastruktur, for eksempel Heidrun- og Åsgard-innretningene, gir gode muligheter for tilknytning, men bare så lenge disse anleggene er i drift (2045–2050).
Oppdatert: 20.08.2026