
Leting
Leting er avgjørende for produksjonsutviklingen. Uten nye funn akselererer nedgangen i produksjonen raskt. I dag leter selskapene hovedsakelig i godt utforskede områder der funnene ofte er små. Aktiviteten er lav i underutforskede områder, der muligheten for større funn er størst. Det må derfor letes mer i disse områdene for å sikre tilstrekkelig ressurstilvekst.
I dette kapittelet:
- Leting er avgjørende
- Leteaktiviteten mellom 2000 og 2025
- Leting nær infrastruktur
- Ny teknologi øker verdien av et unikt datagrunnlag
- Store muligheter i underutforskede områder
- Uåpnede områder – hav av muligheter
- Lønnsomhet av leting 2000–2025
Leting er avgjørende
Produksjonen på norsk sokkel faller etter hvert som de store feltene modnes og tømmes. Når produksjonen går ned, må en betydelig andel av den forventede produksjonen mot 2050, komme fra framtidige funn. For å sikre tilstrekkelig ressurstilvekst er det derfor nødvendig å følge to parallelle spor i letevirksomheten.
Godt utforskede og underutforskede områder
Godt utforskede områder har tilstrekkelig kunnskapsgrunnlag, basert på seismikk, brønndata og dokumenterte funn, til at de viktigste letemodellene er testet. Usikkerheten om ressursgrunnlaget er derfor relativt lav sammenlignet med det opprinnelige potensialet. Avgrensningen handler om hvor mye informasjon som finnes, sett opp mot områdets geologiske kompleksitet.
Underutforskede områder er områder der leteaktiviteten har vært lav i forhold til det antatte geologiske potensialet.
Det første sporet er rask og effektiv leting i feltnære områder. Dette forlenger levetiden til eksisterende infrastruktur og bidrar til produksjonen i de nærmeste tiårene. Det andre sporet er målrettet leting i underutforskede områder, der potensialet for store funn er størst. Begge sporene er nødvendige for å understøtte framtidig produksjon.
Leteaktiviteten mellom 2000 og 2025
Letevirksomheten på norsk sokkel i perioden 2000–2025 har vært avgjørende for å opprettholde et høyt produksjonsnivå. Nye funn har tilført ressurser som motvirker produksjonsfallet fra modne felt, og en betydelig andel av produksjonen framover kommer fra ressurser som ble påvist i denne perioden (figur 4.1).
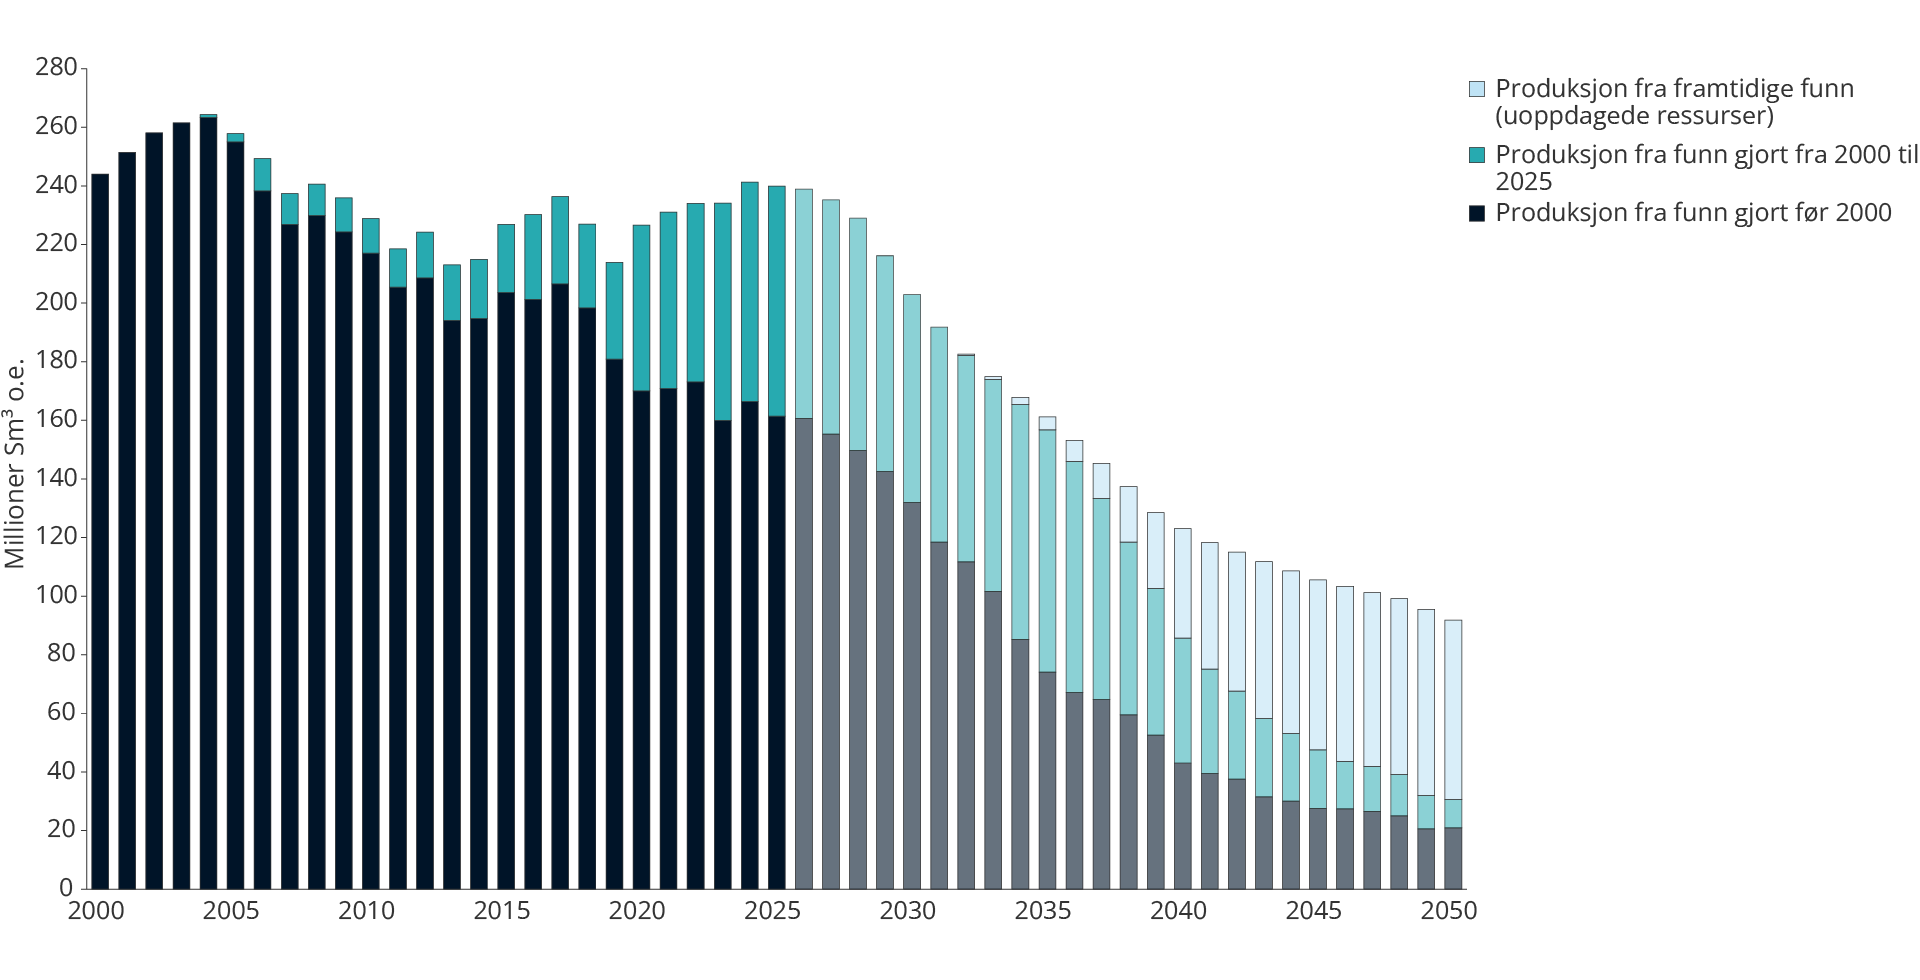
Figur 4.1 Produksjonsbidrag fra funn gjort i ulike perioder
Oljeprisen har vært den viktigste enkeltfaktoren for utviklingen i leteaktiviteten gjennom hele perioden (figur 4.2). Sammenhengen mellom prisnivå og aktivitet er godt dokumentert. Samtidig viser utviklingen at leteaktiviteten også påvirkes av andre forhold, blant annet rammebetingelser, tilgang til prospektivt areal, aktørbildet og selskapenes vurdering av framtidsutsikter og strategier.
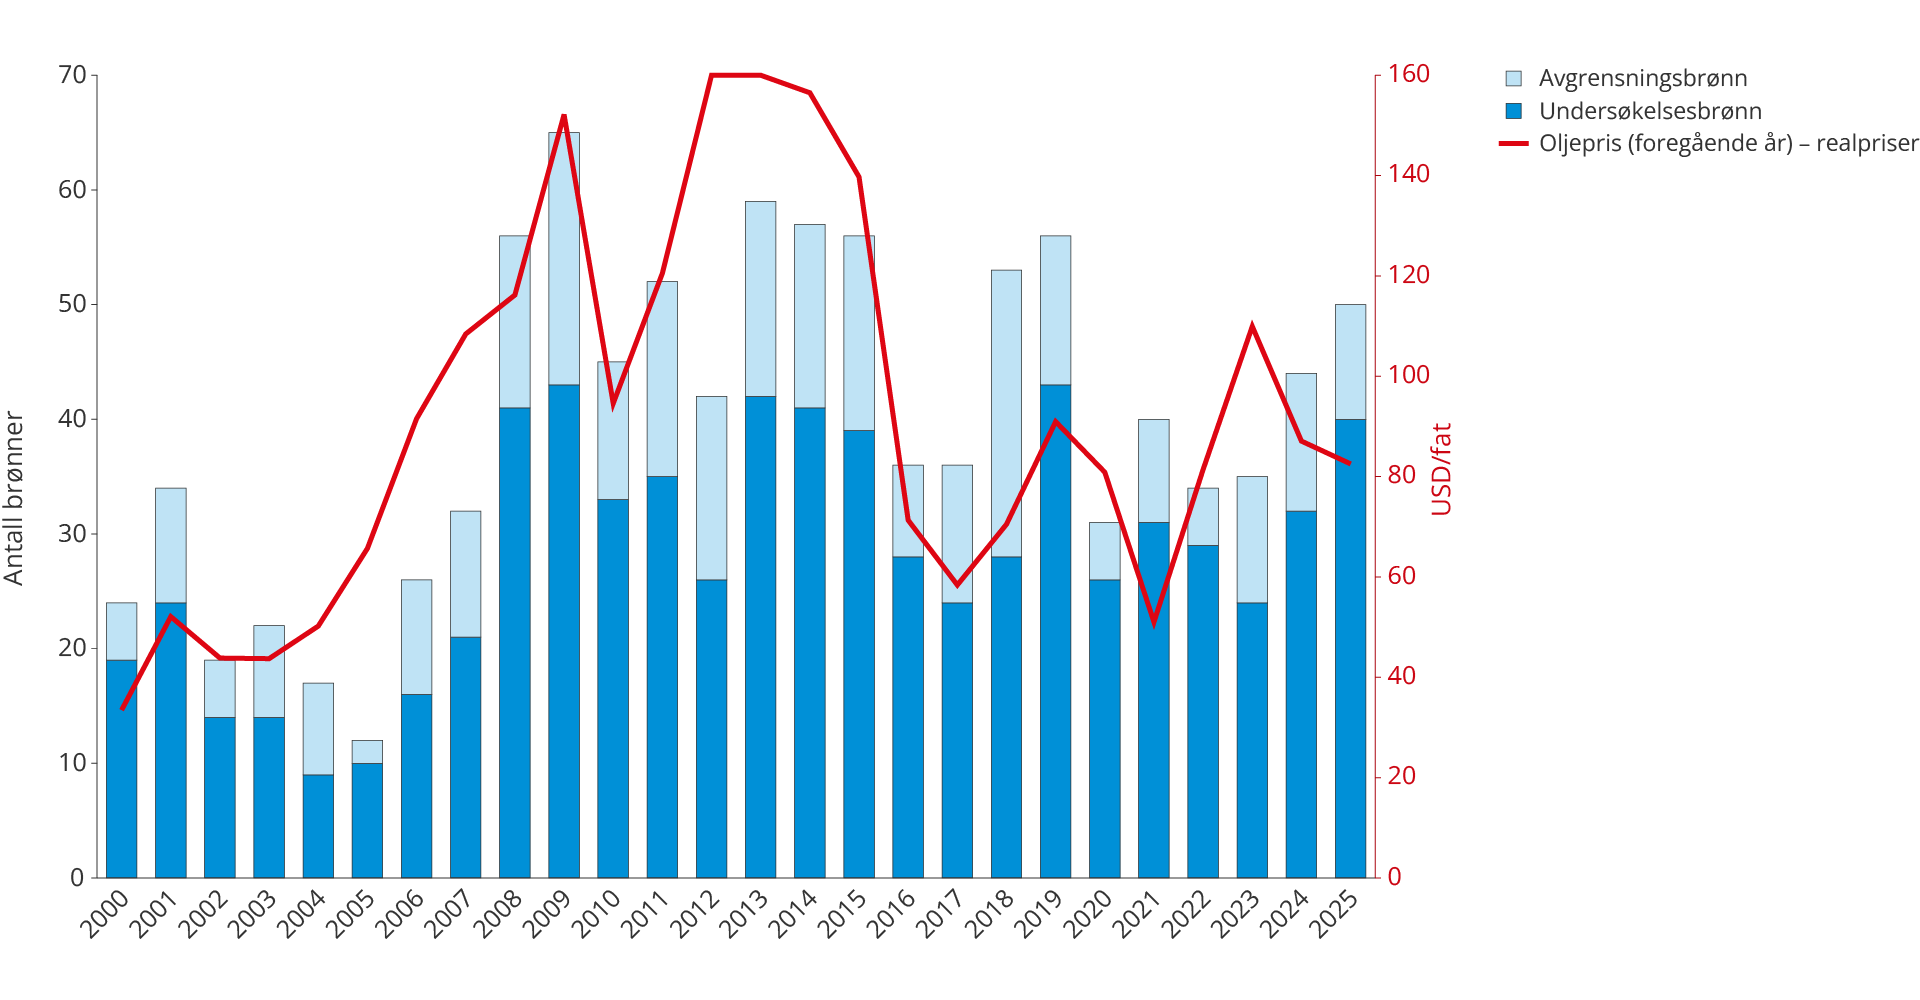
Figur 4.2 Antall påbegynte letebrønner per år og oljepris (foregående år)
Myndighetstiltakene som ble iverksatt tidlig på 2000-tallet, blant annet TFO-ordningen, prekvalifisering og leterefusjonsordningen, senket inngangsbarrierene og bidro til å trekke nye og mindre selskaper til norsk sokkel (se faktaboks).
Tiltak for mer leting
I perioden 2000–2005 gjennomførte myndighetene tre tiltak for å senke inngangsbarrierene og trekke flere selskaper til norsk sokkel.
Prekvalifiseringsordningen (2000) gir selskaper mulighet til å få vurdert om de er egnet for deltakelse på norsk sokkel, før de bruker ressurser på konkrete søknader. Ordningen reduserer terskelen for nye aktører og har hatt stor oppslutning siden den ble innført.
Tildeling i forhåndsdefinerte områder, TFO (2003), ble innført som et tillegg til nummererte konsesjonsrunder for å sirkulere leteareal i modne områder. TFO erstattet Nordsjøtildelingene i 1999, 2001 og 2002. Areal som ett selskap leverer tilbake, blir tilgjengelig for andre selskaper med nye ideer. Ordningen sikrer at det drives aktiv leting og at areal ikke blir liggende ubrukt.
Leterefusjonsordningen (2005) ga selskaper som ennå ikke hadde skattbar inntekt fra sokkelen rett til å få refundert 78 prosent av letekostnadene. Selskaper med skattbar inntekt oppnådde den samme skattefordelen gjennom løpende fradrag. Ordningen sikret skattemessig likebehandling og fjernet en viktig finansiell barriere for nye og mindre selskaper. Ordningen er avviklet og erstattet med kontantstrømskatt (2022).
Effekten av myndighetstiltakene strakte seg langt utover det oljeprisen alene kan forklare. De bidro til den ekstraordinære leteperioden i årene 2005–2014, med svært høy aktivitet, et mangfold av selskaper og store funn, blant annet feltene Johan Sverdrup og Johan Castberg.
Oljeprisfallet i 2014–2015 var et vendepunkt. Leteinvesteringene ble halvert, og de har siden holdt seg på et lavere nivå (figur 4.3 og figur 4.4). Nedgangen i leteinvesteringer etter 2015 skyldtes både færre selskap, lavere aktivitet og et lavere kostnadsnivå, blant annet som følge av et betydelig fall i dagrater for leie av borerigger.
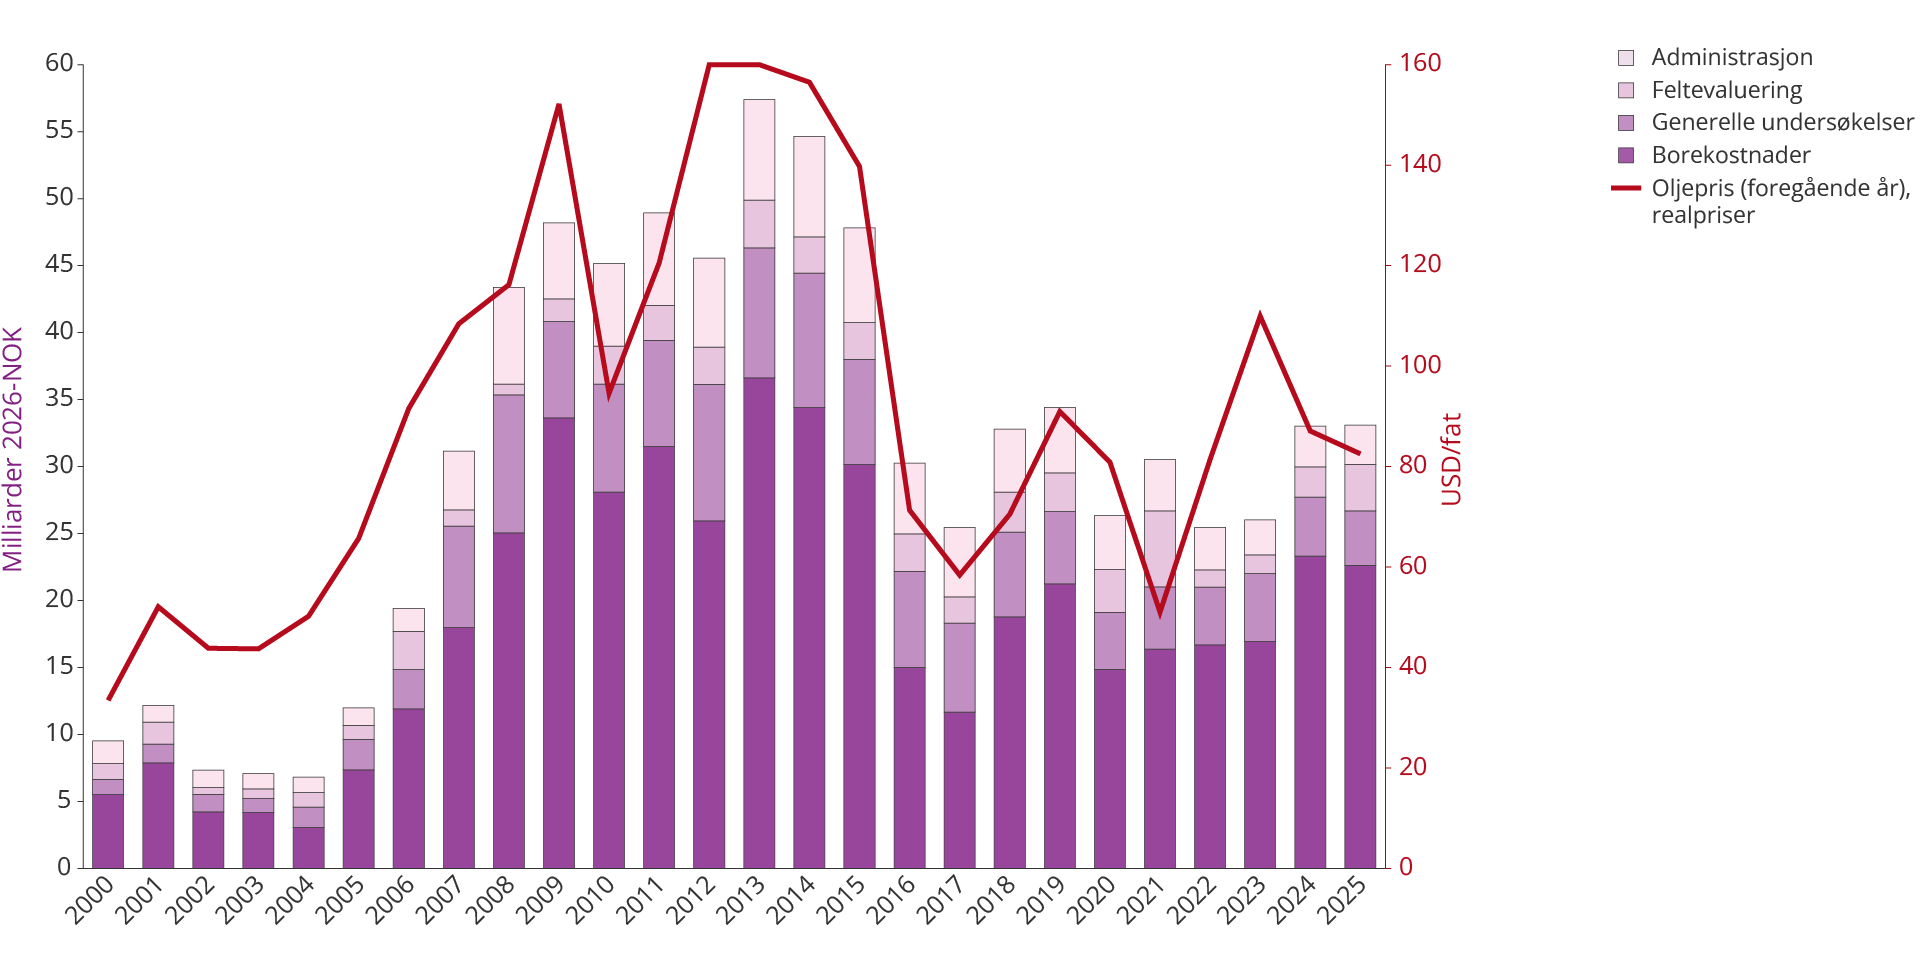
Figur 4.3 Totale leteinvesteringer fordelt på kostnadselementer og utviklingen i oljepris (foregående år)
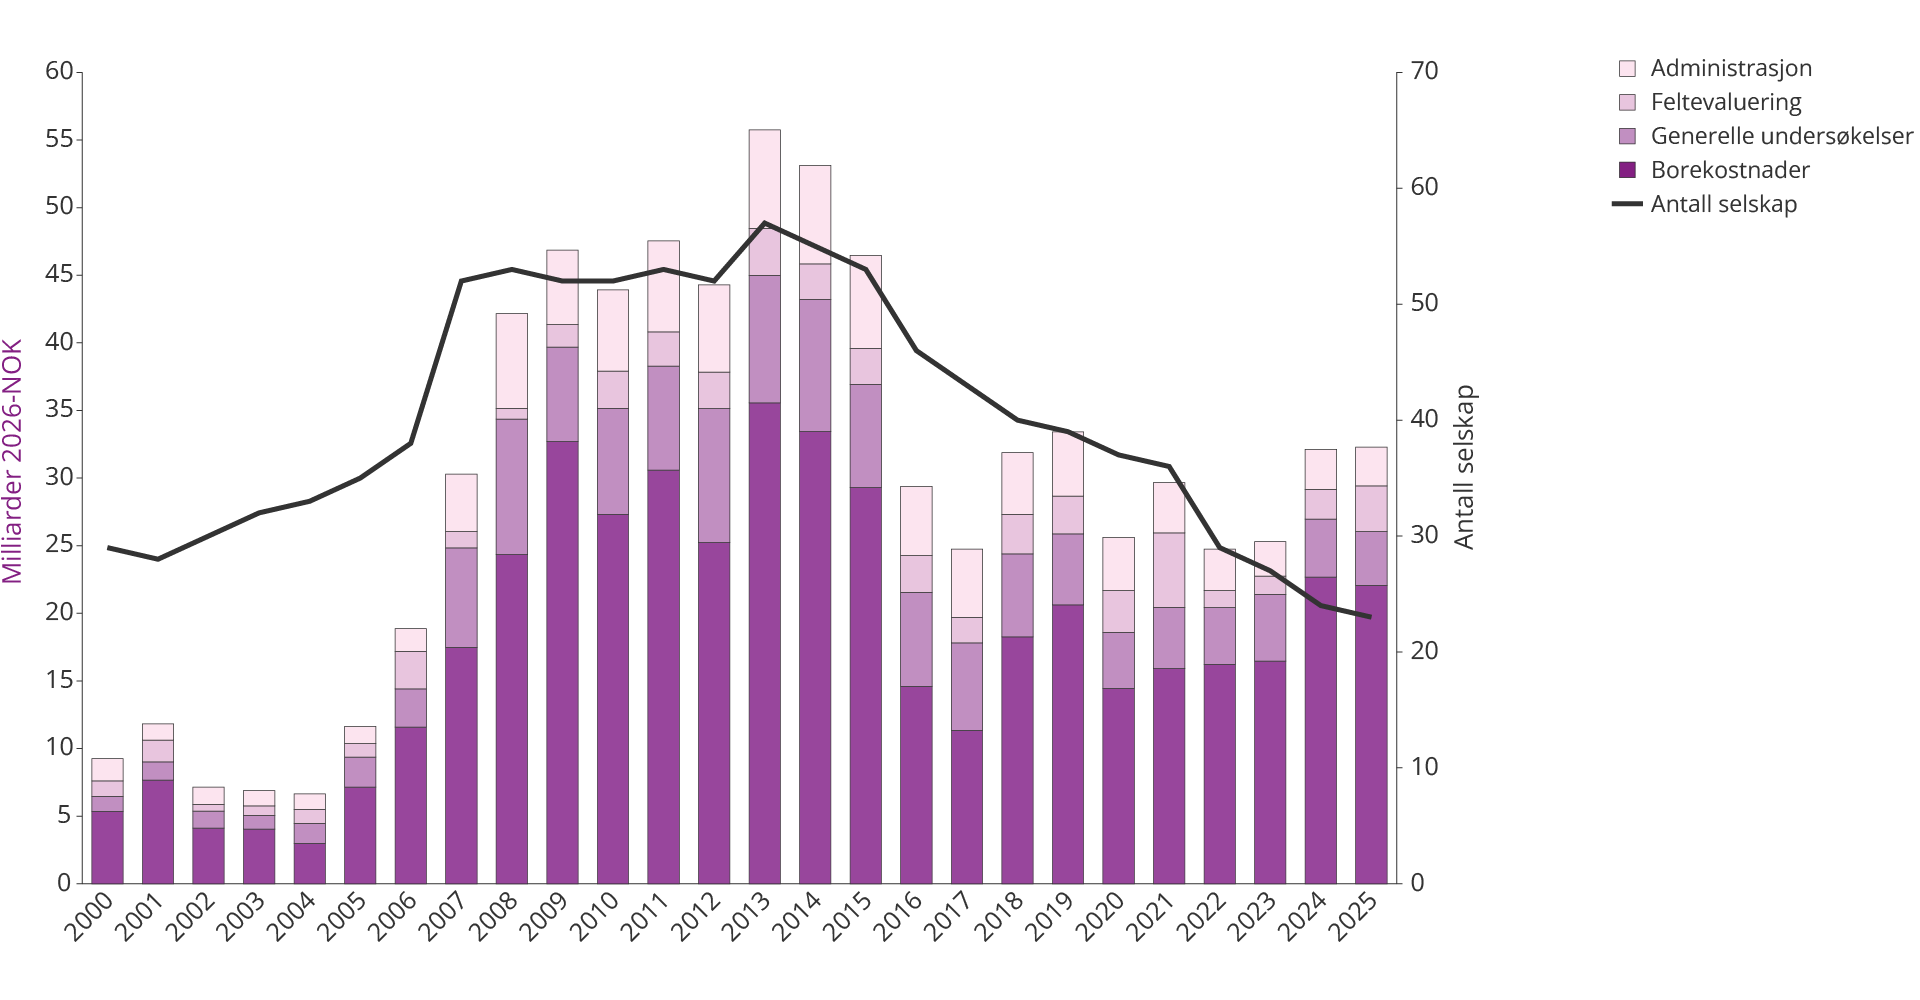
Figur 4.4 Totale leteinvesteringer fordelt på kostnadselementer og utviklingen i antall selskap på norsk sokkel
Press fra kapitalmarkedene om kostnadskutt og forutsigbare kontantstrømmer (se faktaboks) førte til en endring av selskapenes letestrategier. Leting ble i økende grad rettet mot prospekter nær eksisterende infrastruktur, med høyere funnsannsynlighet og kortere ledetid til produksjon. Denne formen for leting nær felt ble den dominerende strategien etter 2014 (figur 4.5).
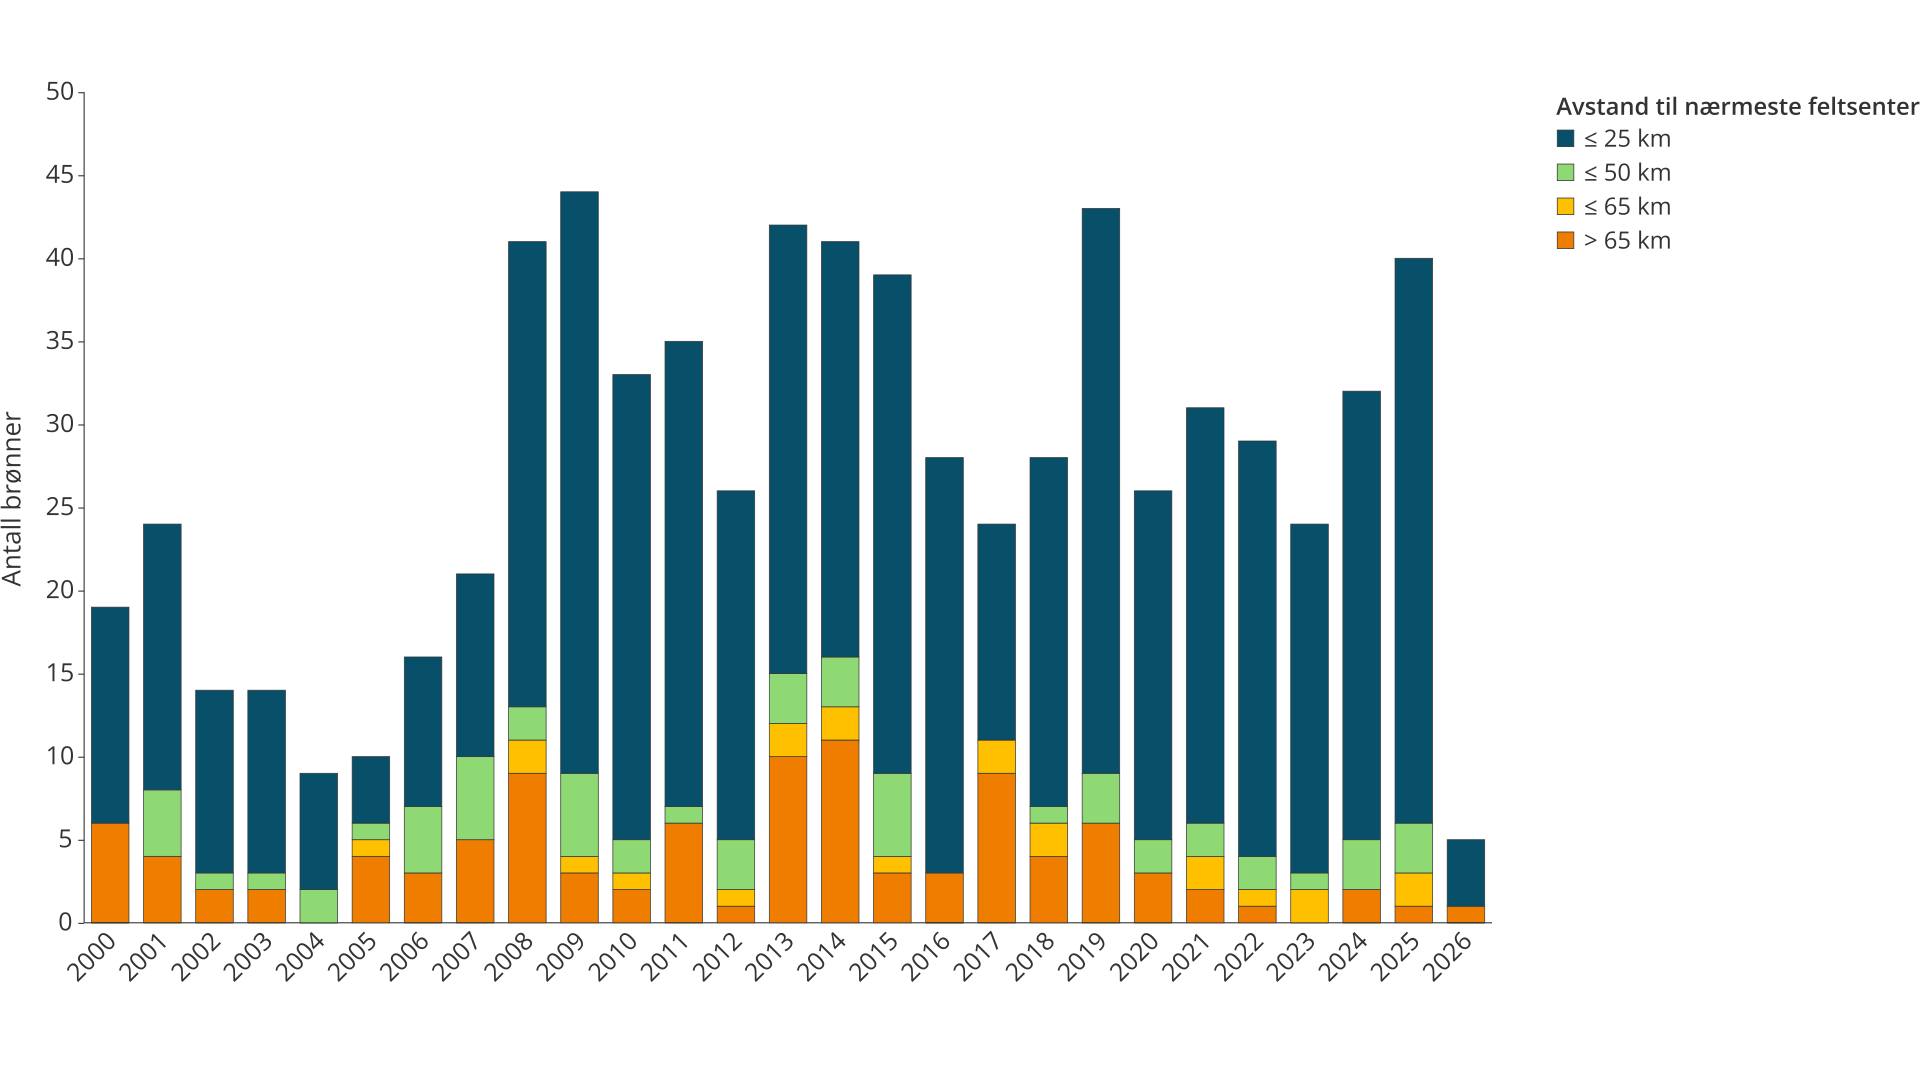
Figur 4.5 Utviklingen i antall undersøkelsesbrønner fordelt på avstand til nærmeste feltsenter
Kapitaldisiplin og letevilje
Etter oljeprisfallet i 2014–2016 ble internasjonale oljeselskaper utsatt for økt press fra eiere og kapitalmarkeder om å redusere kostnader, styrke balansen, øke utbetalingene til eierne og sikre mer stabile kontantstrømmer. Dette førte til en tydeligere vektlegging av kapitaldisiplin i selskapenes strategier.
Kapitaldisiplin påvirker letevirksomheten ved at selskaper prioriterer prospekter nær eksisterende infrastruktur, som kan gi rask produksjonsoppstart og kort tilbakebetalingstid.
Geologien i modne områder er bedre kartlagt, noe som reduserer leterisikoen. Nærhet til infrastruktur bidrar også til lavere risiko på andre måter. Brønner kan bores fra eksisterende innretninger, og funn kan fases raskt inn i eksisterende anlegg.
Resultatet er en mer kostnadseffektiv og selektiv letevirksomhet. Samtidig blir letingen mer kortsiktig orientert og mindre rettet mot prospekter med potensial for store funn. Historisk, har dette vært viktig for ressurstilveksten på norsk sokkel.
Konsekvensen er et tydelig fall i gjennomsnittlig funnstørrelse og færre store funn (figur 4.6). Samtidig gir ressurstilveksten fra leting ikke lenger tilstrekkelig bidrag til å motvirke produksjonsfallet fra eksisterende felt (figur 4.7). Denne utviklingen er ikke bare gitt av sokkelens modenhet. Den reflekterer også selskapenes letestrategier.
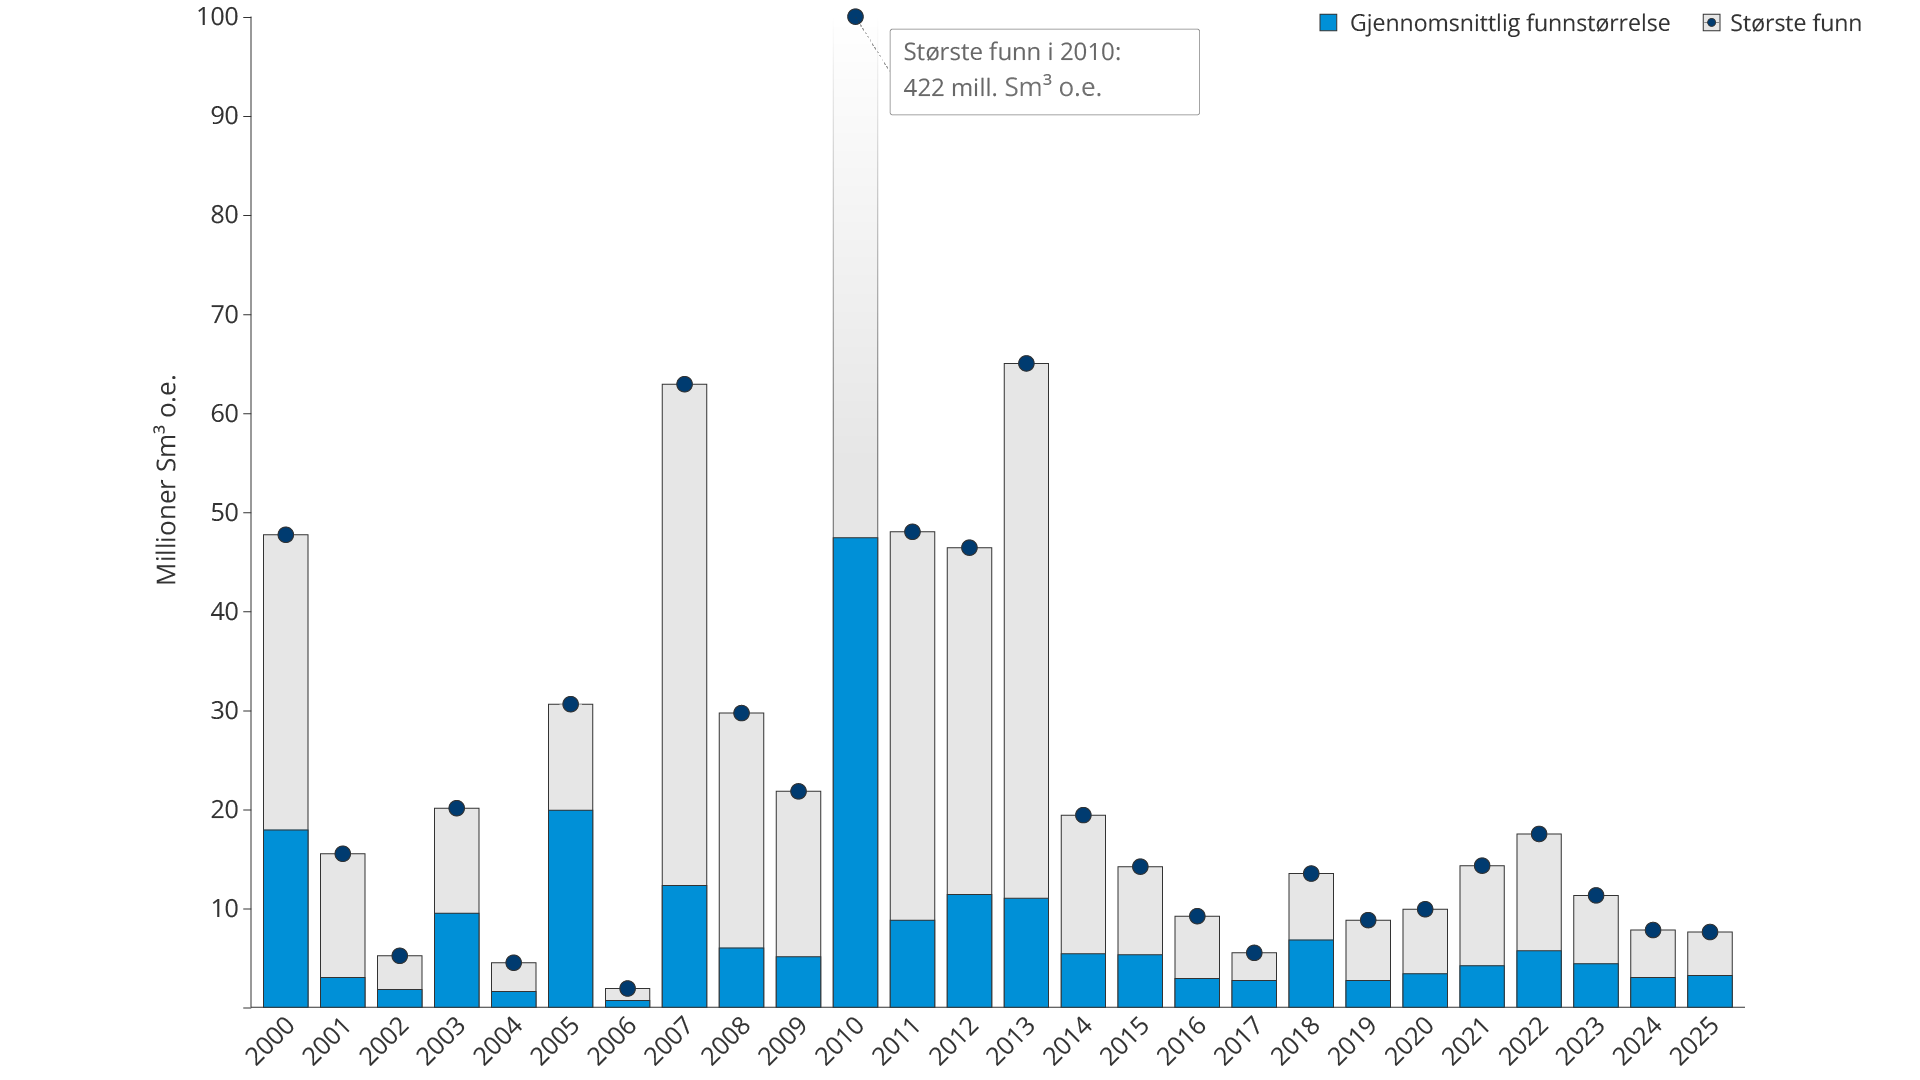
Figur 4.6 Gjennomsnittlig funnstørrelse og største funn per år. Ressursklasse 6 (RK 6) er ikke inkludert

Figur 4.7 Årlig funnmengde (inkludert RK 6) og produksjon
Leting nær infrastruktur
2025 var det beste leteåret på ti år, med unntak av 2021. Det ble avsluttet 40 undersøkelsesbrønner, og det ble gjort 21 funn (figur 4.8). Funnene har et foreløpig samlet ressursestimat på 67 millioner Sm3 o.e.
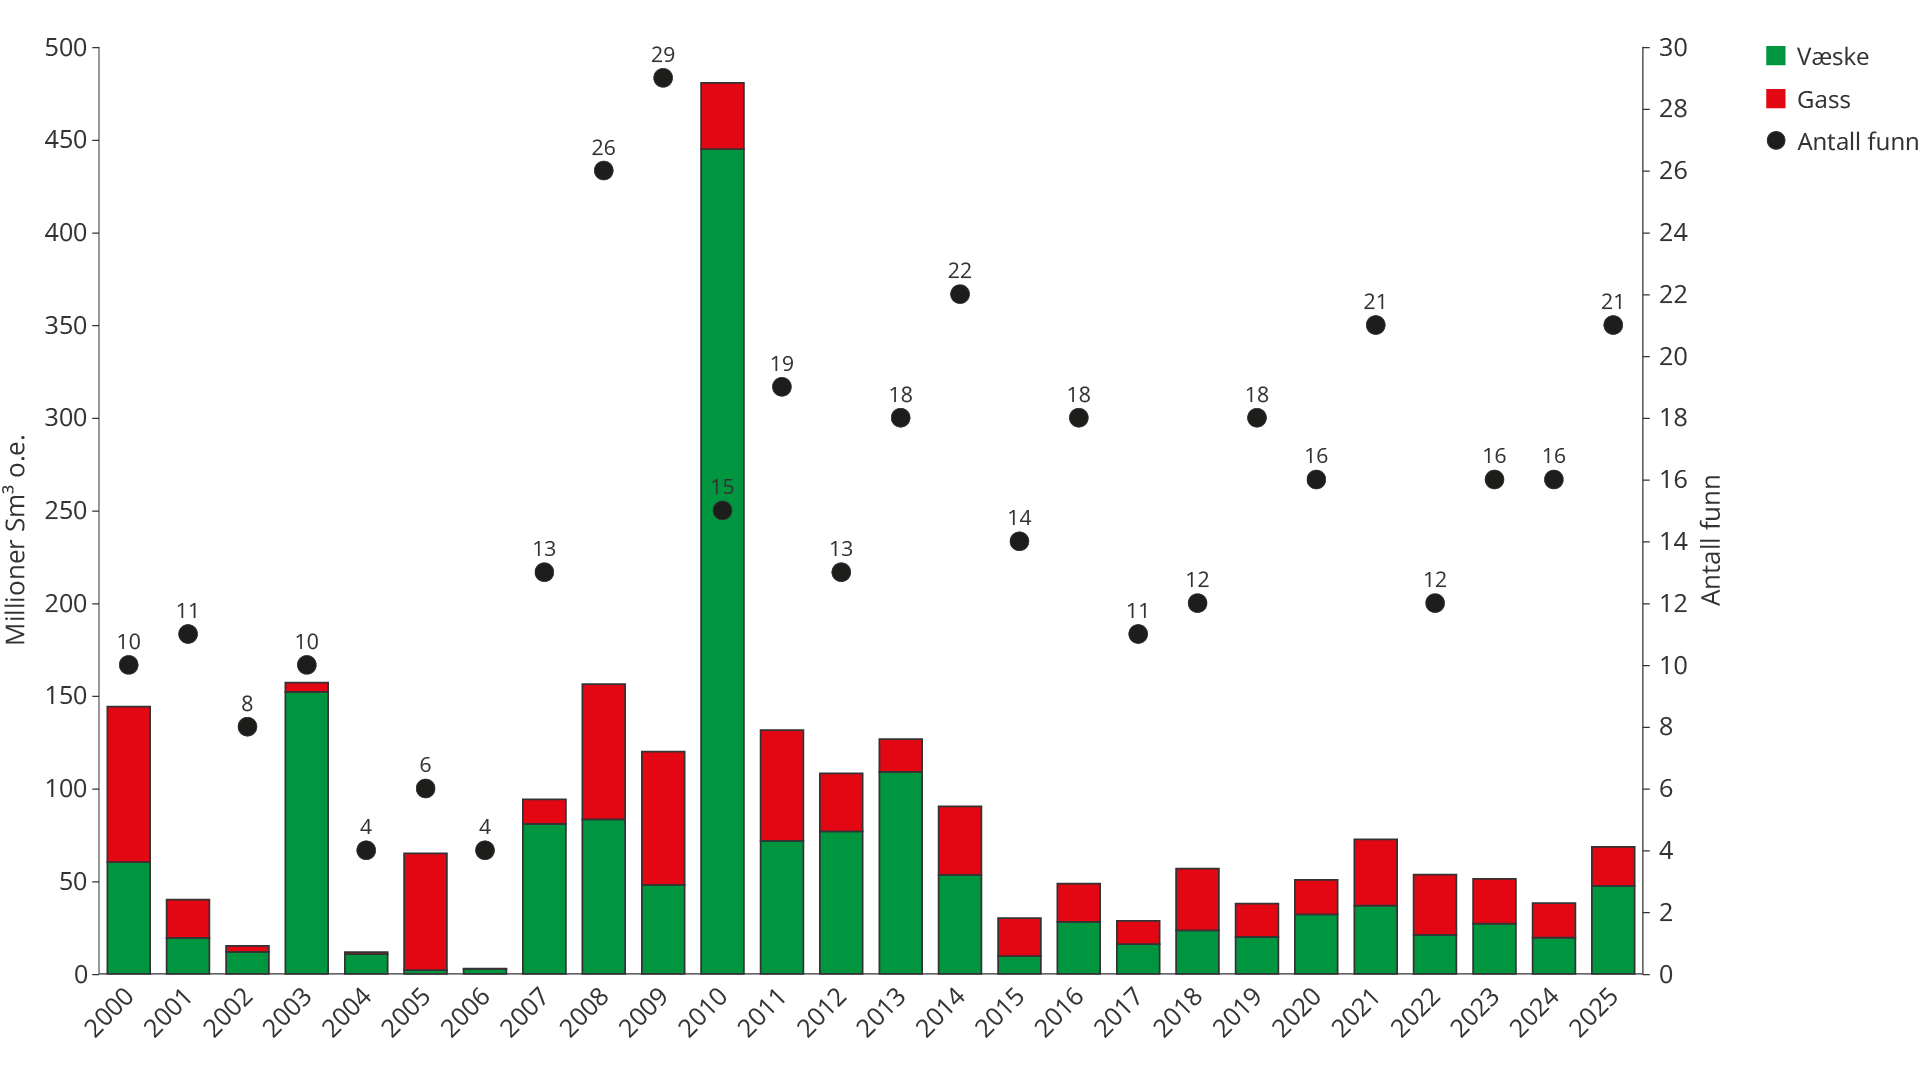
Figur 4.8 Antall funn og funnmengde per år (inkludert RK 6)
Flere funn er gjort etter at ny og avansert teknologi er tatt i bruk innen seismikk, prosessering og brønnboring. Ett eksempel er letekampanjen «Omega Alfa» (se faktaboks) som viser hvordan avansert boreteknologi gir større fleksibilitet og gjør det mulig å teste flere letemål i én og samme brønn.
«Omega Alfa» i det gamle Frigg-området
Aker BP boret letekampanjen «Omega Alfa» med brønnbanene 25/1 14 og sidestegene A–G i området ved de tidligere produserende feltene Frigg og Øst Frigg (Yggdrasil-området i Nordsjøen). Frigg-området er ett av de best kartlagte områdene på norsk sokkel, der gassfeltetene Frigg og Øst Frigg ble utbygd og senere stengt ned for over 20 år siden.
Tradisjonell leting ble lenge ansett som avsluttet. Brønnene retter seg mot tynne oljekolonner i Friggformasjonen, ofte under eller mellom gamle gasskontakter, som historisk ble vurdert som ikke-kommersielle eller for vanskelige å påvise.
Hovedhensikten var å påvise og avgrense gjenværende petroleumsforekomster i Friggformasjonen; særlig olje som etter tidligere gassproduksjon og trykkavlastning har re-migrert inn i Friggreservoaret.
Det ble brukt lange horisontale brønnbaner og flergrensboring, med opptil flere titallkilometer samlet reservoareksponering – langt utover hva som er vanlig for letebrønner. Avansert geostyring og sanntidsdata gjorde det mulig å holde brønnene innenfor tynne oljesoner med høy reservoarkvalitet over lange avstander.
Totalt ble det gjort funn i fire av brønnbanene (i fem forekomster), der prospektene «Omega», «Alfa», «Sigma», «Sigma NE» og «Pi» ga påvisninger, mens «Alfa Sør» var tørt. «Sigma NE» (25/1-14 C) var det største enkeltfunnet på sokkelen i 2025. Rettighetshaverne vurderer funnene som en del av utviklingen av Yggdrasil-området(18).
«Omega Alfa»-brønnene var spesielle, fordi de påviste betydelige mengder olje i et tidligere nedstengt og «ferdig utforsket» gassfelt, ved hjelp av ny presisjonsboring og lange horisontale brønnbaner. Brønnene påviste tynne, re-migrerte oljesoner som kan produseres lønnsomt.
Leteresultatene i 2025, som funnene 15/5‑8 S (Lofn) og 15/5‑8 A (Langemann) (se faktaboks), og letekampanjen «Omega Alfa» (25/1 14 A-G), viser at den teknologiske utviklingen har styrket selskapenes evne til å utnytte det eksisterende kunnskapsgrunnlaget på norsk sokkel.
«Lofn» og «Langemann» – funn i utforsket terreng
I Sleipnerområdet, et av de mest utforskede områdene på norsk sokkel, ble det ved hjelp av analyser av ny, bedre seismikk og re‑analyse av gamle kjerneprøver, påvist hydrokarbonførende sandsteiner. Brønnene 15/5‑8 S (Lofn) og 15/5‑8 A (Langemann) i utvinningstillatelse 1140 dokumenterer et gjenværende ressurspotensial i området.
Funnene består av gass og kondensat i sandsteinsreservoarer av høy kvalitet i Huginformasjonen (midtre jura) og er klassifisert som HTHT‑funn. Utvinnbare ressurser er foreløpig anslått til 5–18 millioner Sm³ o.e.(19). Nærhet til eksisterende infrastruktur gir potensial for effektiv innfasing, lave utbyggingskostnader og relativt lave utslipp per produsert enhet.
Kunstig intelligens (KI) og maskinlæring kan bidra til å øke leteeffektiviteten. Det gjelder særlig raskere seismisk tolkning og mer systematisk analyse av eksisterende brønndata. I godt utforskede områder med høy datadekning kan dette bidra til å avdekke oversett potensial for olje og gass – og re-vurdere prospekter som tidligere ble nedprioritert.
De fleste funnene i 2025 ble gjort i godt utforskede områder. Denne konsentrasjonen av leting i kjente områder reflekterer god avkastning, gjennom lavere teknisk risiko og kortere ledetid til produksjon. Samtidig innebærer utviklingen med lite leting i underutforskede områder at potensialet for ressurstilvekst gjennom større funn blir mindre sannsynlig, selv om også kjente områder kan by på store overraskelser som funnet av Johan Sverdrup.
Letevirksomheten på norsk sokkel i 2025 og delvis i 2026 følger dermed en etablert norsk og internasjonal trend. Hovedtyngden av leteaktiviteten foregår i godt utforskede områder i tråd med økt vekt til kapitaldisiplin.
Internasjonalt diskuteres nå om akselererende «natural decline-rate» globalt(20) tvinger de store oljeselskapene til å løse opp kapitaldisiplinen og dermed åpne for mer «frontier-leting»(21)(22).
Ny teknologi øker verdien av et unikt datagrunnlag
Norsk sokkel er ett av de best kartlagte havområdene i verden, med kontinuerlig seismisk datainnsamling (figur 4.9). Etter mange år med systematisk leting er datagrunnlaget rikelig (se faktaboks) og geologien i store deler av Nordsjøen og Norskehavet godt kartlagt.
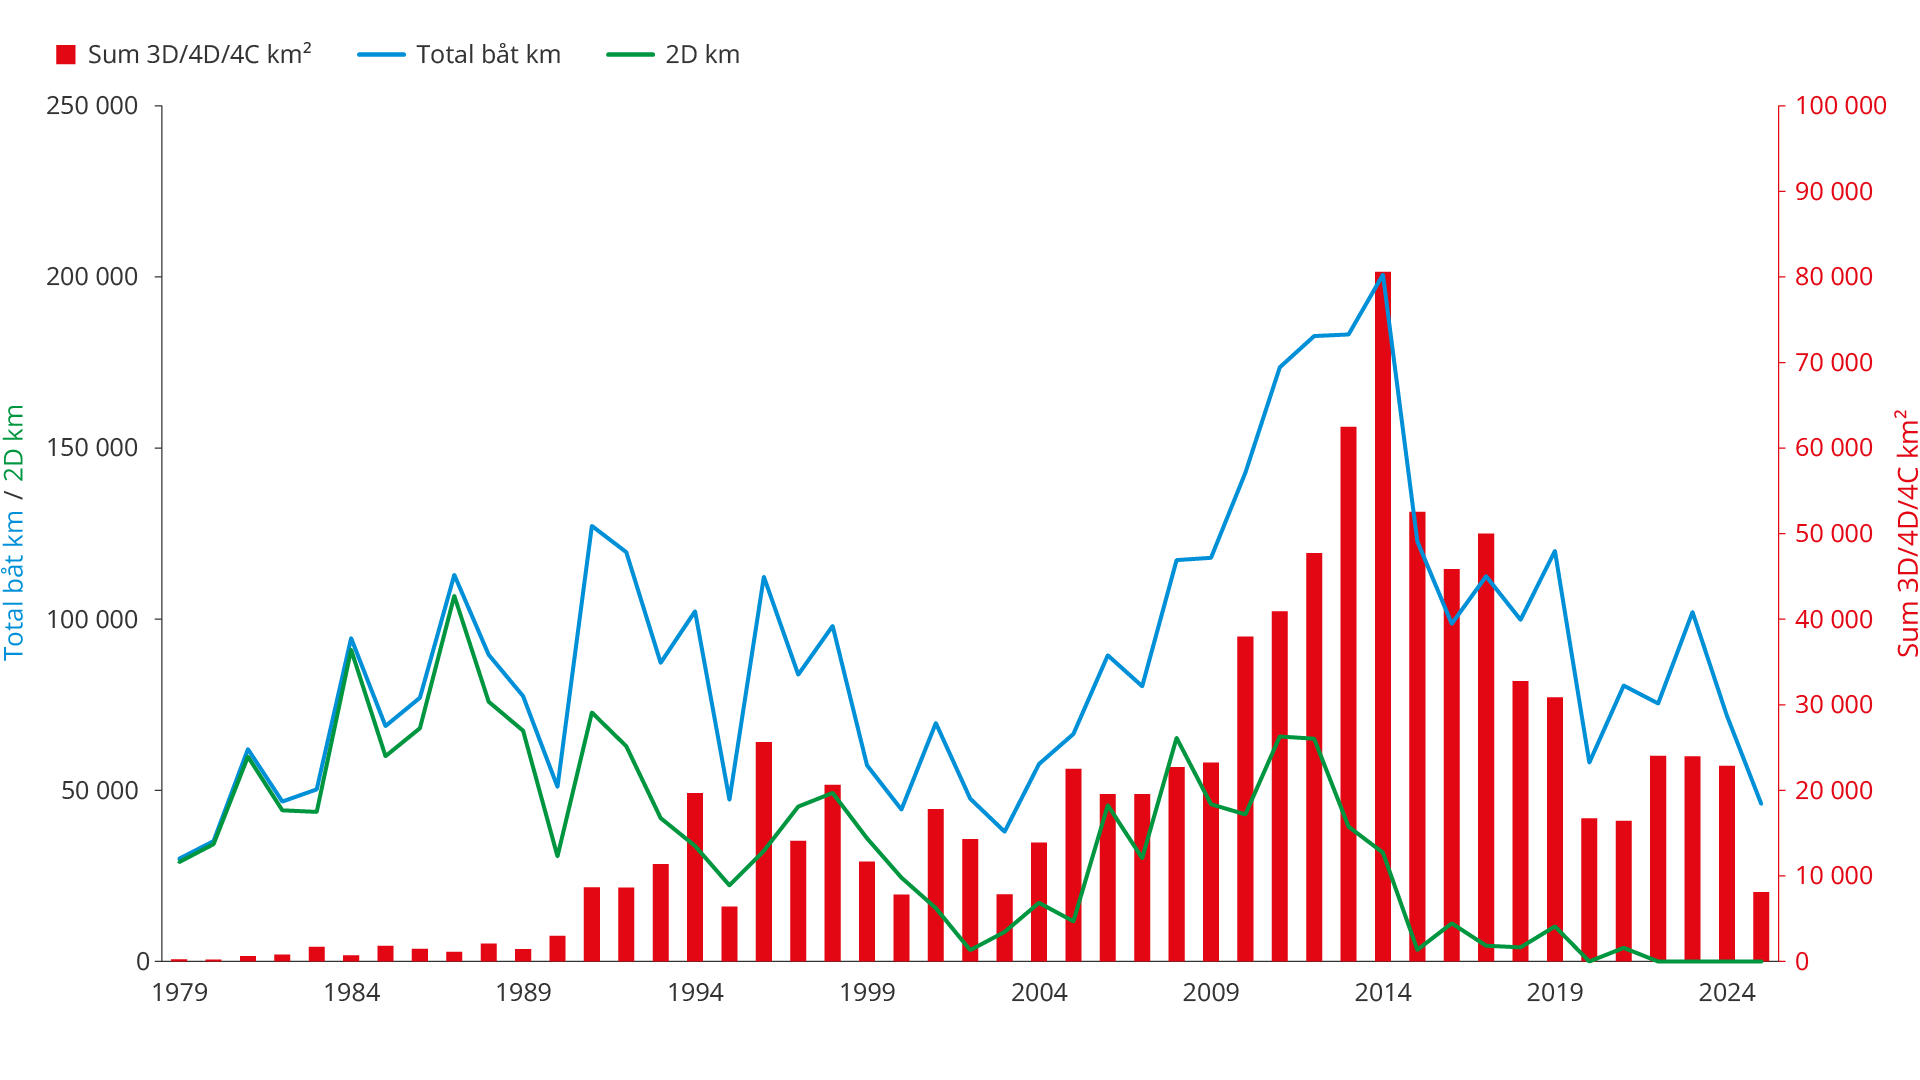
Figur 4.9 Historisk innsamling av seismiske data (1979–2025)
Diskos: 30 år med systematisk dataforvaltning
I 2025 markerte Diskos(24) sitt 30-årsjubileum. Databasen ble etablert i 1995 som et felles industriarkiv for seismiske data og brønninformasjon fra norsk sokkel, og har siden vokst til å bli en av verdens mest omfattende petroleumsdatabaser.
Rapportert datamengde økte fra om lag 16 petabyte i 2023 til om lag 22 petabyte i 2025, en vekst som gjenspeiler både økt aktivitet og forbedret standardisering av dataformater.
Diskos har gjennom 30 år bidratt til å gjøre norsk sokkel til en av verdens mest dataintensive petroleumsprovinser. Systematisk innsamling, lagring og deling av seismikk, brønndata og reservoarinformasjon har gitt et kunnskapsgrunnlag av internasjonal klasse(25). Kombinasjonen av høy datakvalitet, stor geografisk og geologisk variasjon og lange tidsserier gjør Diskos til en ressurs få andre petroleumsprovinser har tilgang til.
I databasen Diskos samles blant annet alle seismiske undersøkelser fra norsk sokkel. Etter at konfidensialitetsperioden for et datasett er utløpt, blir dataene tilgjengelige for Diskos medlemmer. Databasen inneholder i dag over 1 300 offentlige seismikkundersøkelser med totalt over 24 000 datasett fra tidlig på 1980-tallet og fram til i dag. Dette gjør norsk sokkel unik: ingen andre steder i verden har så mye seismikkdata samlet på ett sted – og som er gjort tilgjengelig på denne måten.
I 2025 ble det enda tydeligere at dette datagrunnlaget er et ideelt utgangspunkt for å trene KI-modeller tilpasset norske forhold, selv om datastrukturen kan bli bedre tilrettelagt(26). KI og maskinlæring muliggjør en kvalitativt annerledes prosessering av store datasett, fra seismisk tolkning til brønnplanlegging og reservoarsimulering.
Måling av kvalitet i KI-modeller
Det er krevende å vurdere hvor godt en KI-modell besvarer komplekse faglige spørsmål. For å kunne måle kvaliteten på svar innen geofaglige og petroleumstekniske problemstillinger på norsk sokkel, har Force(27)-konsortiet publisert et åpent datasett med 1 100 spørsmål og tilhørende svar. Datasettet er basert på rapporter og data fra Diskos.
Datasettet gir industrien og andre aktører som arbeider med undergrunnen på norsk sokkel et felles grunnlag for å måle, sammenligne og videreutvikle bruken av KI i faglige analyser.
Høy brønntetthet per arealenhet viser områder som er relativt godt utforsket, mens lav brønntetthet peker på områder som er mindre utforsket. Nordsjøen og deler av Norskehavet er godt kartlagt, med både høy brønntetthet og god seismisk dekning (figur 4.10).
Layers
Figur 4.10 Kartet inneholder flere lag som kan slås på og av. Lagene viser brønntetthet (undersøkelsesbrønner), tid (måneder) et areal har vært tildelt, antall ganger areal har blitt tildelt og tiden siden sist arealet har vært tildelt.
Sentrale deler av Nordsjøen, særlig områdene rundt Oseberg, Troll, Gullfaks, Sleipner og Ekofisk, er de tydeligste eksemplene på godt utforskede områder. Det samme gjelder store deler av Haltenbanken i Norskehavet.
I Barentshavet er det i hovedsak Hammerfestbassenget som nærmer seg et tilsvarende utforskningsnivå. Selv der gjelder dette primært juranivåene, mens dypere letemodeller fortsatt er lite utforsket.
Et område kan være godt utforsket for kjente letemodeller og samtidig være stratigrafisk underutforsket. Sentrale Nordsjøen er for eksempel godt kartlagt i midtre og øvre jura, mens pre jura nivåer og paleozoikum i liten grad er testet.
I modne områder som Nordsjøen og deler av Norskehavet er det samlet inn omfattende konvensjonell seismikk, som er reprosessert for bedre avbildning. Nær eksisterende infrastruktur brukes havbunnsseismikk for å forbedre avbildning og hvor innsamling av konvensjonell seismikk ikke er mulig.
De siste ti årene har den teknologiske utviklingen gjort havbunnsseismikk mer utbredt. Økt prosesseringskapasitet gir bedre beslutningsgrunnlag enn tidligere, og muliggjør større undersøkelser både til avbildning av reservoarer i felt og funn – og av letemuligheter (prospekter).
Seismiske metoder i infrastrukturtette områder
Konvensjonell streamerseismikk og dens begrensninger
I konvensjonell marin seismikk sendes lydpulser fra luftkanonrekker, mens signalene registreres av hydrofoner i lange kabler (streamere) som slepes bak fartøyet. Metoden er arealeffektiv og dekker store områder per undersøkelse. I nærheten av infrastruktur er streamerseismikk krevende, fordi fartøyene må manøvrere rundt faste innretninger. Dette begrenser tilgangen til enkelte områder. Streamerseismikk gir belysning av undergrunnen i én retning, og dette kan redusere avbildningskvaliteten i områder med kompleks geologi.
Multi-azimuth -data gir bedre avbildning
I områder med krevende geologi er det en fordel å belyse undergrunnen fra flere retninger. Ved å kombinere streamerdatasett samlet inn i ulike retninger kan prosesseringen gi vesentlig bedre avbildning enn data samlet inn i én retning. På norsk sokkel har selskaper de siste årene samlet inn store datasett som prosesseres sammen med eldre seismikk, samlet inn i andre retninger, for å forbedre datakvaliteten.
Havbunnsseismikk – to hovedmetoder
I områder med tett infrastruktur flyttes mottakerne fra nær havoverflaten til havbunnen, mens kilden beveger seg over området. Dette gir i praksis data med svært høy fleksibilitet. Denne tilnærmingen kalles Ocean Bottom Seismic (OBS) og omfatter hovedmetodene havbunnskabel og havbunnsnoder.
Havbunnskabel (OBC)
Ved OBC legges instrumenterte kabler ut på havbunnen fra eget fartøy. Metoden gir bedre datakvalitet enn konvensjonell seismikk i infrastrukturtette områder, men kabelen er relativt rigid. Dette krever nøye planlegging rundt eksisterende innretninger og gir begrenset fleksibilitet. I dag er havbunnskabler stadig mindre brukt. Næringen har i stor grad gått over til havbunnsnoder.
Havbunnsnoder (OBN)
OBN benytter selvstendige, batteridrevne instrumentpakker som plasseres individuelt på havbunnen med ROV eller spesialfartøy. Nodene registrerer data over en definert periode og hentes deretter opp. Den løse utplasseringen gir høy fleksibilitet og gjør det mulig å plassere mottakere tett på innretninger, rørledninger og andre havbunnsanlegg. Datatetthet og geometri kan tilpasses formålet, mens kildefartøyet opererer med større manøvreringsrom.
Fullbølgeinversjon
Fullbølgeinversjon (Full Waveform Inversion, FWI) er en prosesseringsmetode som utnytter hele det seismiske signalet, noe som gir bedre og mer detaljert avbildning av undergrunnen. Dette fører til mindre geologisk usikkerhet og mer presise borebeslutninger. Havbunnseismikk gir svært gode resultater i fullbølgeinversjon, fordi datagrunnlaget er rikt og gir avbildning i alle retninger. Dette gjør det lettere å identifisere mindre prospekter og realisere mindre funn i modne områder nær eksisterende infrastruktur.
4D-seismikk og repeterbarhet i produserende felt
4D-seismikk, gjentatte seismiske opptak over tid, er et sentralt verktøy for overvåking av produserende felt. Metoden brukes til å følge væskebevegelser, identifisere gjenværende ressurser og vurdere effekten av injeksjonstiltak. På norsk sokkel er 4D-seismikk utbredt i modne felt som Ekofisk, Gullfaks og Oseberg.
For pålitelige 4D-resultater er repeterbarhet avgjørende. Store felt har ofte fast installerte innsamlingssystemer (Permanent Reservoir Monitoring, PRM) som gir den beste repeterbarheten. OBN gir også særlig gode forutsetninger fordi nodene kan plasseres på samme sted med høy presisjon ved gjentatte opptak. Dette gir mer konsistente data enn konvensjonell seismikk og gjør OBN til foretrukket metode i store, modne felt med mye infrastruktur.
Avanserte seismiske teknologier gjør det mulig å målrette leting og utvikling av små, komplekse eller tidligere oversette forekomster nær eksisterende infrastruktur. Eksempler er «Lofn» og «Langemann», som ble funnet i 2025 i godt utforskede områder. Funnene ble gjort basert på blant annet tolkninger av ny havbunnsseismikk og oppdatert geologisk tolkning. Det viser at det finnes potensial også i områder som er vurdert å være godt utforsket.
Slike funn er viktige, ikke bare fordi de tilfører ressurser, men også fordi de gir ny kunnskap. Bedre datakvalitet, forbedrede avbildningsteknologier, KI og nye geologiske hypoteser kan endre forståelsen av undergrunnen, også i de mest utforskede områdene.
Store muligheter i underutforskede områder
Leting nær eksisterende infrastruktur kan ikke alene gi tilstrekkelig ressurstilvekst over tid. En balansert letestrategi må derfor kombinere fortsatt aktivitet i godt utforskede områder med tiltak som stimulerer geologisk nytenking og økt innsats i områder med høyere ressurspotensial med mulighet for større funn.
Selv i områder som er åpnet for petroleumsvirksomhet, finnes det fortsatt store underutforskede arealer. Dette gjelder store deler av Barentshavet sør, deler av dypvannsområdene og kystnære områder i Norskehavet og enkelte områder i Nordsjøen. I slike områder er det større muligheter for å gjøre store funn.
Underutforskning forstås vanligvis geografisk, som områder med få brønner, begrenset seismisk dekning og umoden letemodellforståelse. Denne tilnærmingen fanger imidlertid ikke opp at også dypere stratigrafiske nivåer og alternative letemodeller innenfor godt utforskede områder kan være like lite testet som geografiske områder.
Områder kan være lite utforsket fordi de mangler tilgang på infrastruktur, ikke er åpnet for petroleumsvirksomhet eller har høye kostnader, for eksempel som følge av lange avstander og dype eller utfordrende reservoarer, som gjør leting mindre attraktivt.
Stratigrafisk underutforskning skyldes i stor grad teknologiske begrensninger. Særlig begrensninger i seismisk avbildning, umoden letemodellforståelse og operatørenes letestrategi er viktige årsaker. Kapitaldisiplin og manglende risikovilje gjør at selskapene ofte prioriterer kjente letemodeller med påvist lønnsomhet framfor å teste dypere eller alternative stratigrafiske nivåer, også i godt utforskede områder.
Kunnskapseksternaliteter bidrar også til at enkelte områder er underutforsket. Leting gir kunnskap, og resultater fra boring, seismikk og geologiske modeller har verdi utover det som tilfaller den enkelte aktør. Dette kan gi lavere leteaktivitet enn det som er samfunnsøkonomisk ønskelig. Statlig finansiering av stratigrafiske brønner, seismisk kartlegging og mer effektiv datadeling gjennom Diskos kan bidra til å redusere denne markedssvikten.
Kunnskapseksternaliteter
Kunnskapseksternaliteter oppstår når informasjon generert av én aktørs leteboring tilfaller andre aktører uten full kompensasjon. Kunnskap om geologi, stratigrafisk kolonne, trykk/temperaturregime, kildebergart og reservoarkvalitet er i stor grad ikke-ekskluderbar og ikke-rivaliserende etter at den er produsert. Den som borer, bærer hele kostnaden; mange aktører høster læringseffektene.
Nye kildebergarter og umodne letemodeller
Utbredte naturlige utsivinger på norsk sokkel
Naturlige utsivinger av gass og olje er utbredt på norsk sokkel(28). Flere tusen utsivingspunkter for metangass er kartlagt på havbunnen, hovedsakelig i Barentshavet. Regionen er dermed en av verdens mest aktive for metanutslipp under vann.
Naturlig oljeutsiving er også påvist enkelte steder, blant annet utenfor Svalbard og i sørlige Nordsjøen.
Funnene bygger på forskningstokt og undersøkelser fra Sokkeldirektoratet og samarbeidende fagmiljøer de siste årene. Formålet har vært å forstå de underliggende petroleumssystemene. Undersøkelsene viser at utsivingene i stor grad styres av geologiske forhold. Forekomsten er særlig høy der tidligere istidserosjon har svekket overliggende bergarter.
Studiene har også avdekket en tidligere oversett, ung kildebergart vest for Svalbard. Funnet er basert på geokjemisk analyse av olje fra en havbunnsutsiving.
Ung kildebergart i Norskehavet – en mulig ny letemodell
En ung kildebergart med stor utbredelse i Norskehavet ble påvist i 2024(29). Funnene bygger på studier av naturlige oljeutsivinger (seeps) og kobler disse til tidlig–midtre miocene intervaller i flere vitenskapelige brønner og letebrønner.
Kildebergarten er avsatt i et stort delta, som kan sammenlignes med slik Niger- og Kongodeltaene utenfor Vest-Afrika ser ut i dag. Kildebergarten har mange steder ikke vært begravd dypt nok til at den har generert olje.
Bassengmodellering viser likevel at bergarten kan være oljemoden der den ligger dypere, blant annet under Bjørnøyvifta, og kan ha betydning for letemuligheter i deler av eksisterende TFO-areal i Norskehavet.
Finnmarksplattformen i Barentshavet – umodne letemodeller:
Det utvidede TFO-arealet på Finnmarksplattformen omfatter flere letemodeller for videre kartlegging. Seismiske data viser forkastningsstrukturer i berggrunnen med mulige strukturelle og stratigrafiske feller.
Norskehavet vest – ressurser under basalten
Tilgjengelige data og geologiske analyser indikerer et petroleums¬potensial under vulkanske avsetninger på norsk sokkel, blant annet i vestlige deler av Møre og Vøringbassengene(30). Usikkerheten er imidlertid betydelig.
Utfordringene er både geologiske og teknologiske. Avbildningen under basaltlag er i dag begrenset, noe som gir betydelig usikkerhet i tolkningen av letemodellene.
Videreutvikling av geofysiske metoder kan gi bedre grunnlag for utforskning av disse områdene på norsk sokkel. Med dette kan områdene utvikle seg til noen av de mest interessante leteområdene i Europa.
Hva er problemet med basalt?
Basalt kan påvirke flere sentrale elementer i et petroleumssystem og øker dermed den samlede geologiske risikoen. I områder med vulkanske avsetninger er seismisk avbildning særlig krevende, både av basaltlaget og av strukturer under dette.
Basalt reflekterer, sprer og absorberer seismisk energi, noe som kan skape støy og multiple refleksjoner, og resulterer i at svært lite signal trenger gjennom basalten og returnerer til mottakerne. Variasjon mellom lavaflommer, breksjer og vesikler gir ytterligere usikkerhet i hastighetsmodeller og dybdemigrering. Samtidig svekkes signalet, og muligheten til å avbilde dypere strukturer reduseres.
Varme fra basalt og magmatiske intrusjoner kan forskyve modningen av kildebergarter og forstyrre samspillet mellom hydrokarbongenerering, migrasjon og felledannelse. Basalt har lav permeabilitet og kan hindre migrasjon, men sprekker og kontaktsoner kan skape uforutsigbare lekkasjeveier. I tillegg øker basalt bore- og operasjonell risiko gjennom harde bergarter, lav borehastighet, høy slitasje og redusert forutsigbarhet i poretrykk og reservoardybder.
Ny seismikkteknologi, bedre prosesseringsverktøy og KI-drevet tolkning kan bidra til å avdekke letemodeller som ikke er identifisert i dag. Dette gjelder særlig dypvannsområder i Norskehavet og randsonen til etablert leteaktivitet, blant annet i Barentshavet.
Letemodeller av denne karakteren lar seg ikke kvantifisere med eksisterende verktøy, fordi det per definisjon er uklart hva det skal letes etter. De befinner seg utenfor dagens metodiske og begrepsmessige rammer, ikke på grunn av mangel på data, men fordi de krever konseptuelle gjennombrudd snarere enn gradvis innsamling av mer data. Ressurser knyttet til slike modeller omtales gjerne som uforutsette ressurser(31) eller «unknown unknowns», det vi ikke vet at vi ikke vet(32).
Knowns and Unknowns
«Known knowns» er kjente felt og reserver i produksjon. «Known unknowns» er uoppdagede ressurser innenfor etablerte geologiske modeller som estimerer og inngår i ressursberegninger. «Unknown unknowns» er ressurser knyttet til letemodeller som ennå ikke er konseptualisert, og som derfor faller utenfor eksisterende estimeringsrammeverk.
En fjerde kategori er «unknown knowns»(33) som er kunnskap som er implisitt til stede, men ikke eksplisitt artikulert eller problematisert. Innenfor leting etter olje og gass kan dette være tause antakelser om hvilke letemodellkonsepter som er «realistiske», hvilke reservoartyper som anses som kommersielle, eller hvilke provinser som oppfattes som modne. Slike føringer ligger i praksis til grunn for screening, tolkning og beslutninger, uten nødvendigvis å inngå i eksplisitte modeller eller anslag.
«Unknown unknowns» viser til grensene for hva som kan tenkes, mens «unknown knowns» viser til hva som ikke blir utfordret. Historisk har ny teknologi og geologisk nytenking vist evne til å flytte ressurser fra «unknown unknowns» til «known unknowns», og i noen tilfeller helt fram til funn. Samtidig har viktige gjennombrudd også kommet når etablerte antagelser, det «alle vet», blir utfordret. I så måte handler innovasjon i letevirksomhet ikke bare om å oppdage det ukjente, men også om å synliggjøre og revidere det ureflekterte i det kjente.
Barentshavet – begrenset gasseksportkapasitet
Nordområdene har det største gjenværende ressurspotensialet på norsk sokkel. Store deler av Barentshavet er fortsatt lite utforsket, og betydelige arealer er ikke åpnet for petroleumsvirksomhet. Realisering av dette potensialet forutsetter at infrastrukturen utvikles, særlig gasseksportkapasitet.
Hammerfest LNG – eneste eksportkapasitet
Hammerfest LNG på Melkøya er i dag den eneste operative infrastrukturen for gasseksport fra Barentshavet. Anlegget er fullt utnyttet av Snøhvitfeltet og ventes å være fylt med påviste ressurser fram mot rundt 2050 (figur 4.11).
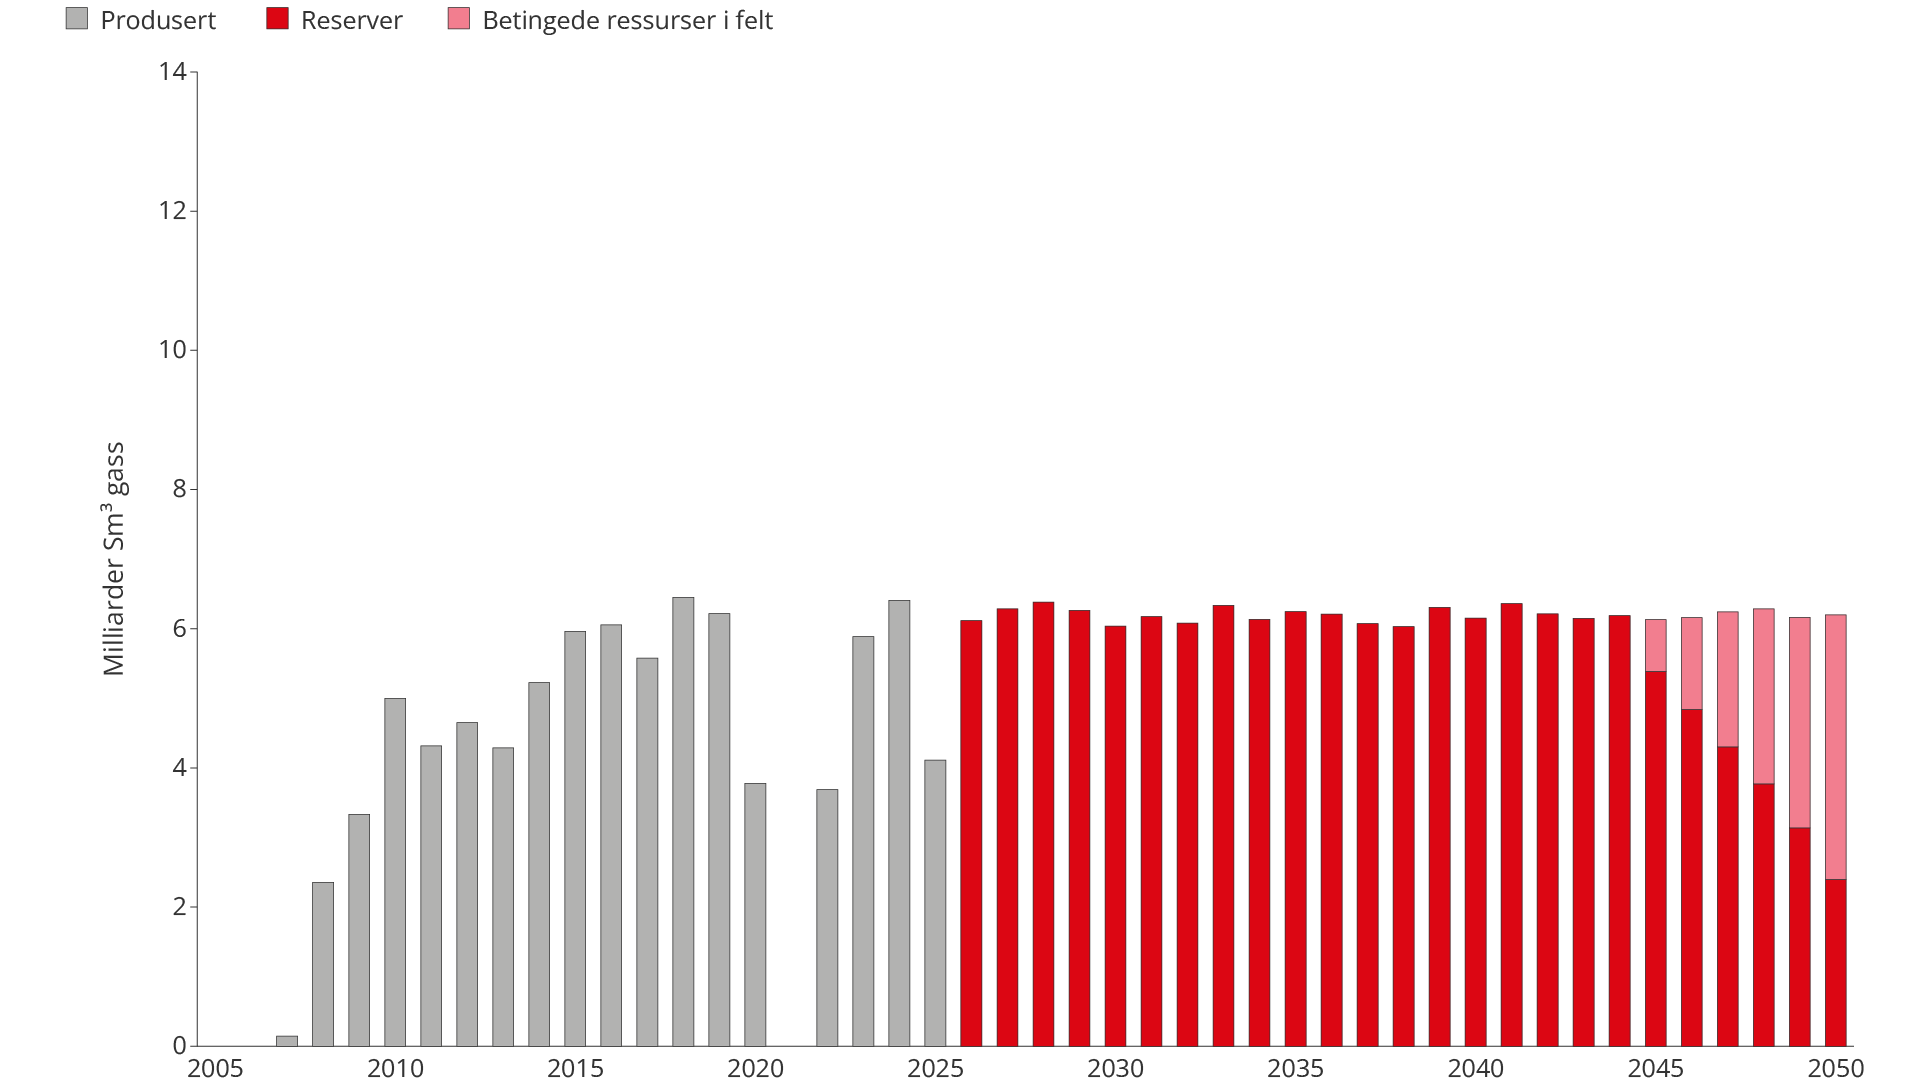
Figur 4.11 Mulig forløp for gasseksport fra Barentshavet, gitt dagens eksportkapasitet
Gjenværende påviste gassressurser i Barentshavet er om lag 230 milliarder Sm3, men begrenset gasseksportkapasitet (om lag 6 milliarder Sm3 per år) bremser utviklingen.
Den begrensede gasseksportkapasiteten i Barentshavet gjør at alle ressurser i området må konkurrere om samme infrastruktur. Dette gjelder felt i produksjon, funn under vurdering og framtidige funn. Resultatet er utsatt inntektsstrøm og svakere lønnsomhet. Uten økt gasseksportkapasitet risikerer betydelige ressurser med stort verdipotensial å bli liggende igjen, herunder at de ikke blir utforsket.
For oljefelt med assosiert gass gir økt kapasitet for gasseksport mer effektiv drift. Overskuddsgass som ikke trengs til injeksjon for å øke oljeutvinningen, kan eksporteres og selges. Brønner som i dag strupes på grunn av høy gassandel, kan produsere nær sin faktiske kapasitet, og feltene kan drives med mer effektive dreneringsstrategier.
Økt eksportkapasitet gjør det mulig å produsere gass i tråd med brønnenes faktiske leveringsevne, og ikke begrenset av tilgjengelig infrastruktur. Gassfunn kan dermed settes i produksjon tidligere og med høyere produksjonsrate fra oppstart.
Økt eksportkapasitet kan bidra til raskere utvikling av Barentshavet som petroleumsprovins i en periode der Nordsjøen og Norskehavet er i strukturell nedgang.
Som figur 4.12 viser, kan økt eksportkapasitet gi ledig kapasitet for påviste ressurser og nye funn opptil 20–30 år tidligere enn med dagens begrensninger. Dette kan gi en stor verdigevinst for både olje og gass i Barentshavet.
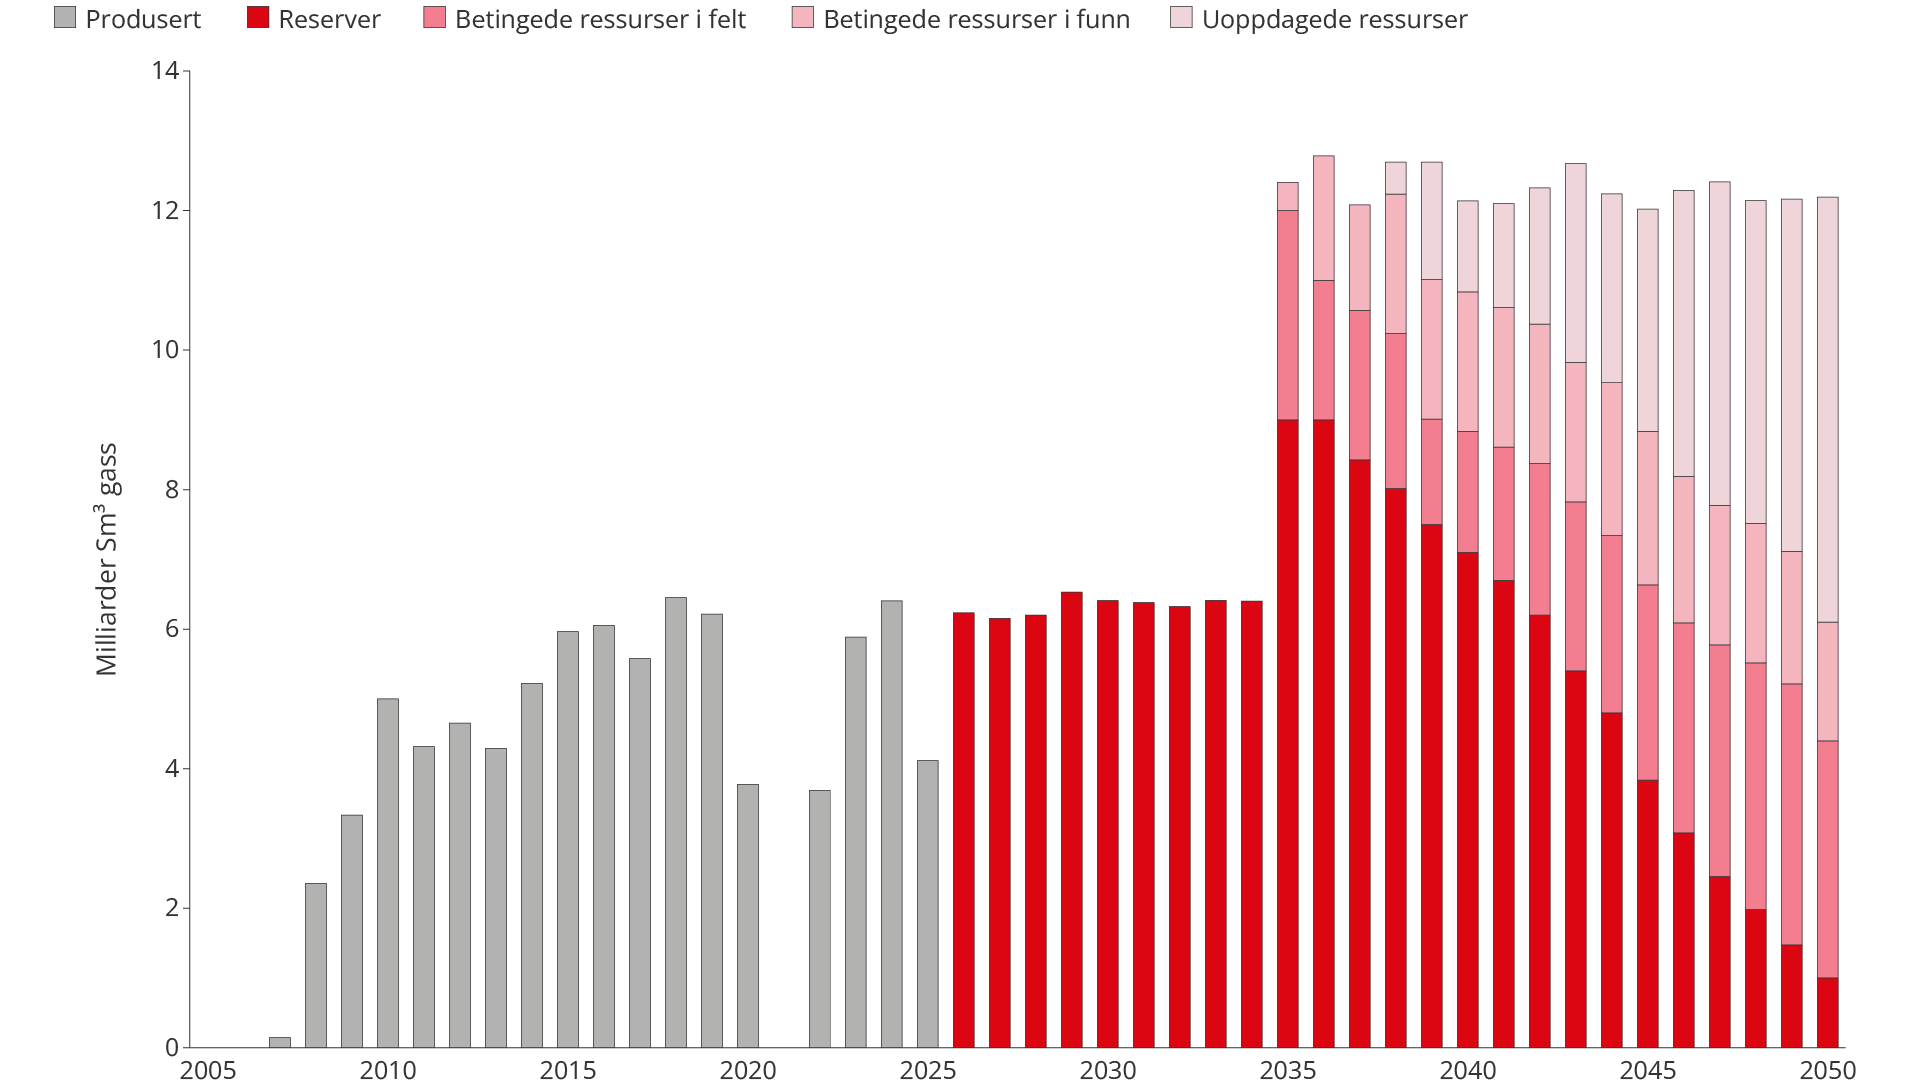
Figur 4.12 Mulig forløp for gasseksport fra Barentshavet, eksemplifisert ved doblet eksportkapasitet
Gassco og Sokkeldirektoratet har over flere år analysert grunnlaget for økt kapasitet for gasseksport fra Barentshavet.
Studien i 2023 viste blant annet at økt gasseksportkapasitet kan gi raskere utvikling av påviste ressurser og være samfunnsøkonomisk lønnsomme under gitte forutsetninger(34). Analysene var basert på et konservativt ressursgrunnlag både for påviste og uoppdagede ressurser og omfattet ikke effektene for oljeproduksjonen.
I 2025 fortsatte Gassco arbeidet med å vurdere mulige eksportløsninger for gass i Barentshavet, som følge av de tidligere studiene(35). Arbeidet ble senere satt på pause i påvente av økt ressurstilvekst fra leting.
Uåpnede områder – hav av muligheter
Muligheten for å gjøre store funn er større i de uåpnede områdene enn i områder som allerede er åpnet for petroleumsvirksomhet. Her kan det være nye og ubekreftede letemodeller.
Historisk erfaring viser at de første letebrønnene i en ny provins har systematisk høyere sannsynlighet for å påvise store forekomster enn brønner i modne områder.
Dette er også erfaringene på norsk sokkel. Ekofisk, Statfjord og Troll ble alle påvist i en tidlig fase. De mest attraktive strukturene i en letemodell bores først, og funnene er gjerne langt større enn dem som gjøres senere i utforskningsforløpet.
En uåpnet provins representerer dermed en annen risikofordeling; ikke nødvendigvis høyere forventet verdi, men en fordeling med større sannsynlighet for store funn.
De uåpnede områdene på norsk sokkel er Skagerrak, Trøndelag I, Nordland IV–VII, Troms II, vestlige Norskehavet, Vestmarginen, Barentshavet nord og Jan Mayen (figur 4.13). Områdene dekker store arealer og representerer et bredt spekter av geologiske provinser, fra kystnære områder til dyphavsbassenger og arktiske strøk.
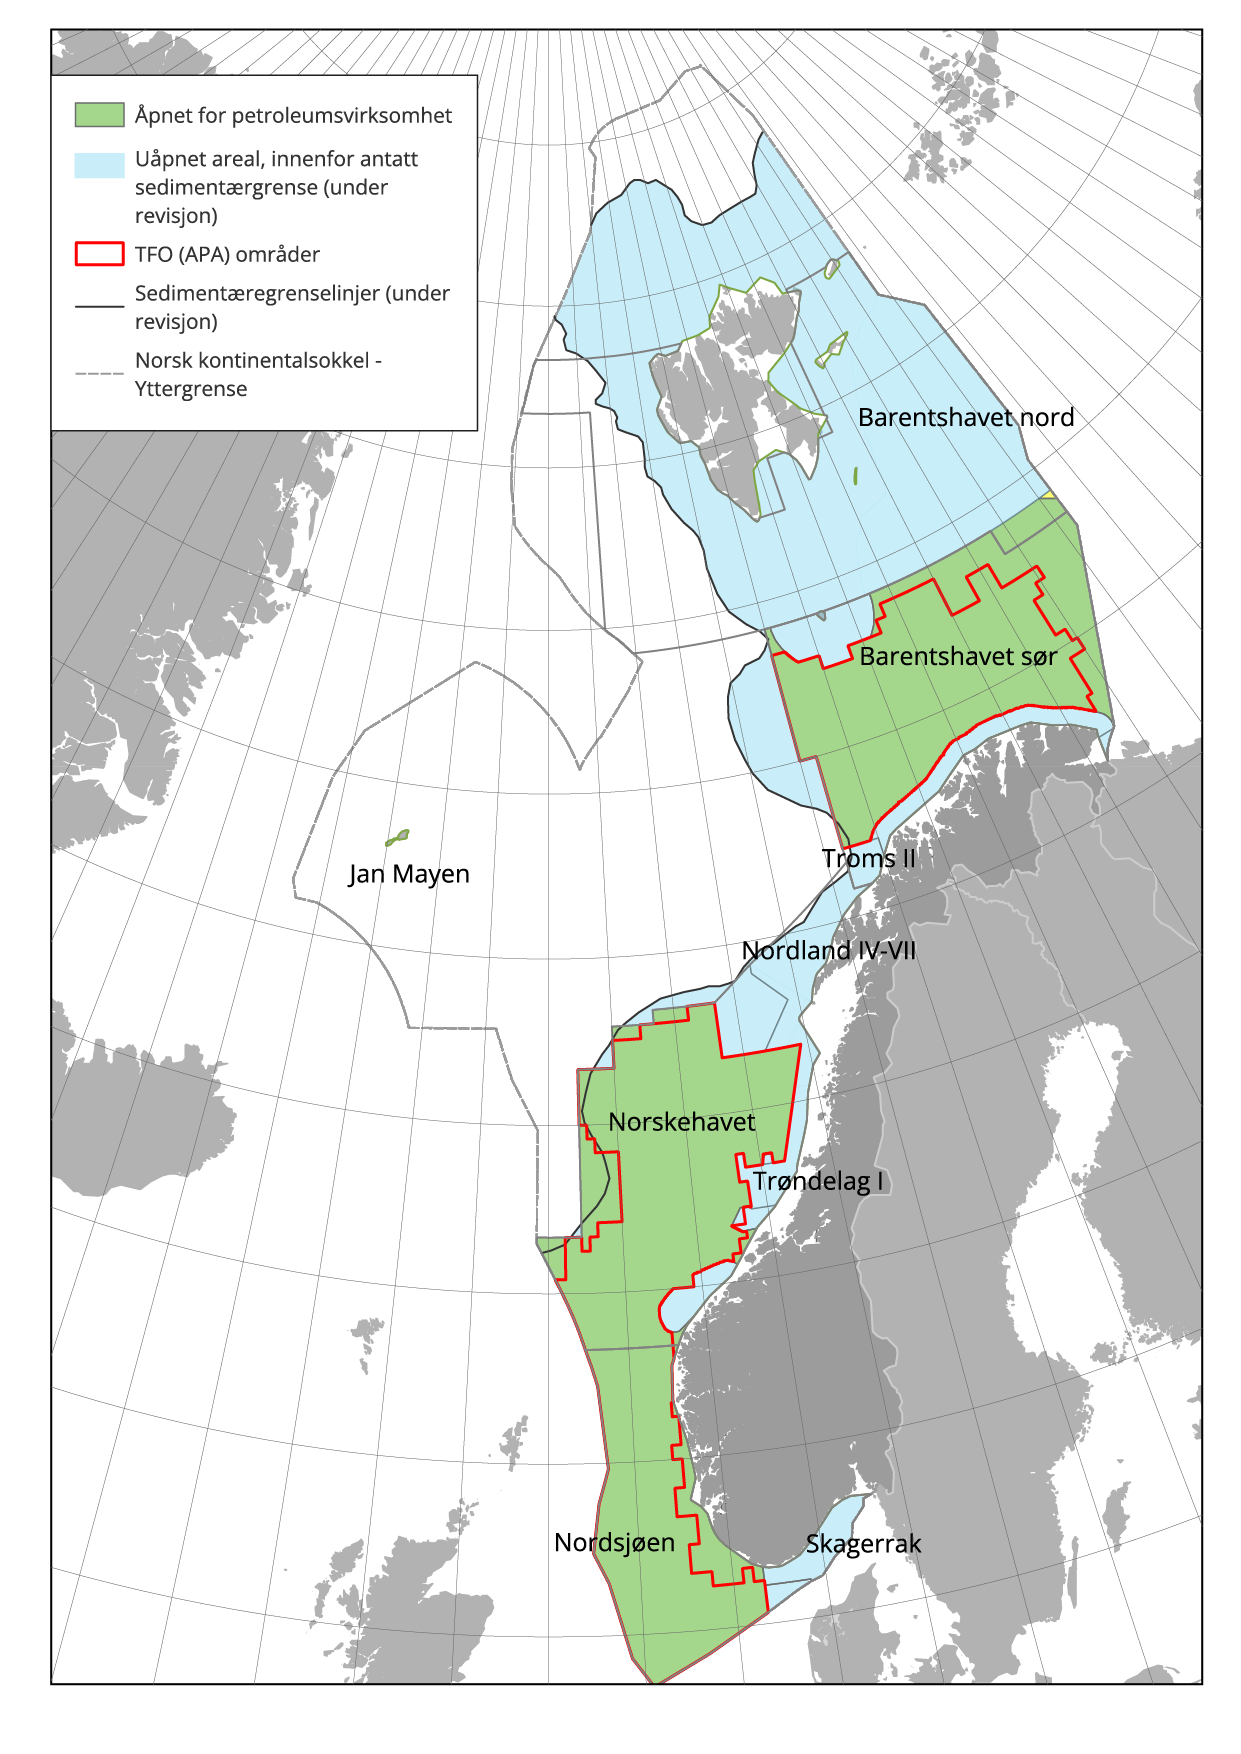
Figur 4.13 Arealstatus norsk kontinentalsokkel
Felles for de uåpnede områdene er at de er lite kartlagt sammenlignet med åpne deler av sokkelen. Det geologiske kunnskapsgrunnlaget bygger derfor i hovedsak på seismiske data, grunne boringer, undersøkelser på land og erfaringer fra nærliggende åpne områder og sammenlignbare geologiske provinser. Datadekningen varierer mellom områdene og datakvaliteten er svært vekslende, noe som gir gjennomgående høy geologisk usikkerhet. Datasettene er gamle og holder ikke standarden og kvaliteten som nye datasett fra åpnede områder.
I enkelte områder, særlig i Barentshavet nord, viser tilgjengelige data og kartlagte strukturer et betydelig ressurspotensial. Samtidig er letemodeller og petroleumssystemer i hovedsak ubekreftet, ettersom det ikke er boret undersøkelsesbrønner. I andre områder, som Skagerrak og de mest kystnære delene av Norskehavet, vurderes ressurspotensialet som begrenset.
For Vestmarginen og vestlige del av Norskehavet foreligger det i dag ikke tilstrekkelig datagrunnlag til å gjennomføre kvantitative ressursberegninger. Nye observasjoner og pågående studier av naturlige olje- og gassutsivinger indikerer likevel at aktive petroleumssystemer kan være til stede. Ytterligere datainnsamling er nødvendig for å redusere usikkerheten og gi et tilstrekkelig grunnlag for ressursvurderinger.
Jan Mayen-området skiller seg fra øvrige uåpnede områder med omfattende vulkanisme og kompleks geologi. Ressursvurderingene er derfor særlig usikre, selv om det finnes indikasjoner på mulige letemodeller i sedimentære sekvenser under og mellom vulkanske bergarter.
Lønnsomhet av leting 2000–2025
I perioden 2000–2025 har leteaktiviteten på norsk sokkel vært omfattende. Det er boret over 1 000 letebrønner, hvorav om lag 730 er undersøkelsesbrønner og rundt 300 er avgrensningsbrønner. Letekostnadene i perioden er anslått til nær 800 milliarder kroner, inkludert kostnader knyttet til tørre brønner.
Metodikk
Sokkeldirektoratets lønnsomhetsanalyse tar utgangspunkt i inntektene fra funn som er gjort i perioden 2000 til 2025, fratrukket alle kostnader, inkludert letekostnader og nedstengningskostnader. Letekostnadene omfatter både leting som har gitt funn og leting som ikke har påvist ressurser.
Inntekts- og kostnadsgrunnlaget er basert på historiske tall fram til og med 2024. Framtidige inntekter og kostnader er basert på revidert nasjonalbudsjett 2026 og Energidepartementets beregningstekniske priser for olje og gass.
Inntekts- og kostnadsstrømmene er diskontert til samme år (2026), hvor det er benyttet 7 prosent framtidig diskonteringsrate og 4 prosent historisk diskonteringsrate(36).
Undersøkelsesbrønnene har resultert i om lag 370 funn, som tilsvarer en teknisk funnrate på rundt 50 prosent.
Av de påviste funnene er rundt 240 enten satt i produksjon eller forventet bygget ut. Om lag 100 av disse er allerede satt i produksjon, rundt 40 besluttet utbygget og 100 forventes bygget ut. De øvrige funnene vurderes som ikke lønnsomme under gjeldende forutsetninger, blant annet på grunn av begrenset størrelse eller krevende forhold.
De utbyggbare funnene representerer samlede utvinnbare ressurser på nær 2 000 millioner Sm3 o.e. Samlede investeringer i utbygging, samt kostnader til drift og nedstengning for funnene gjort i perioden, er anslått til om lag 2 700 milliarder kroner. Samlede inntekter fra disse funnene er anslått til over 9 000 milliarder kroner (figur 4.14).
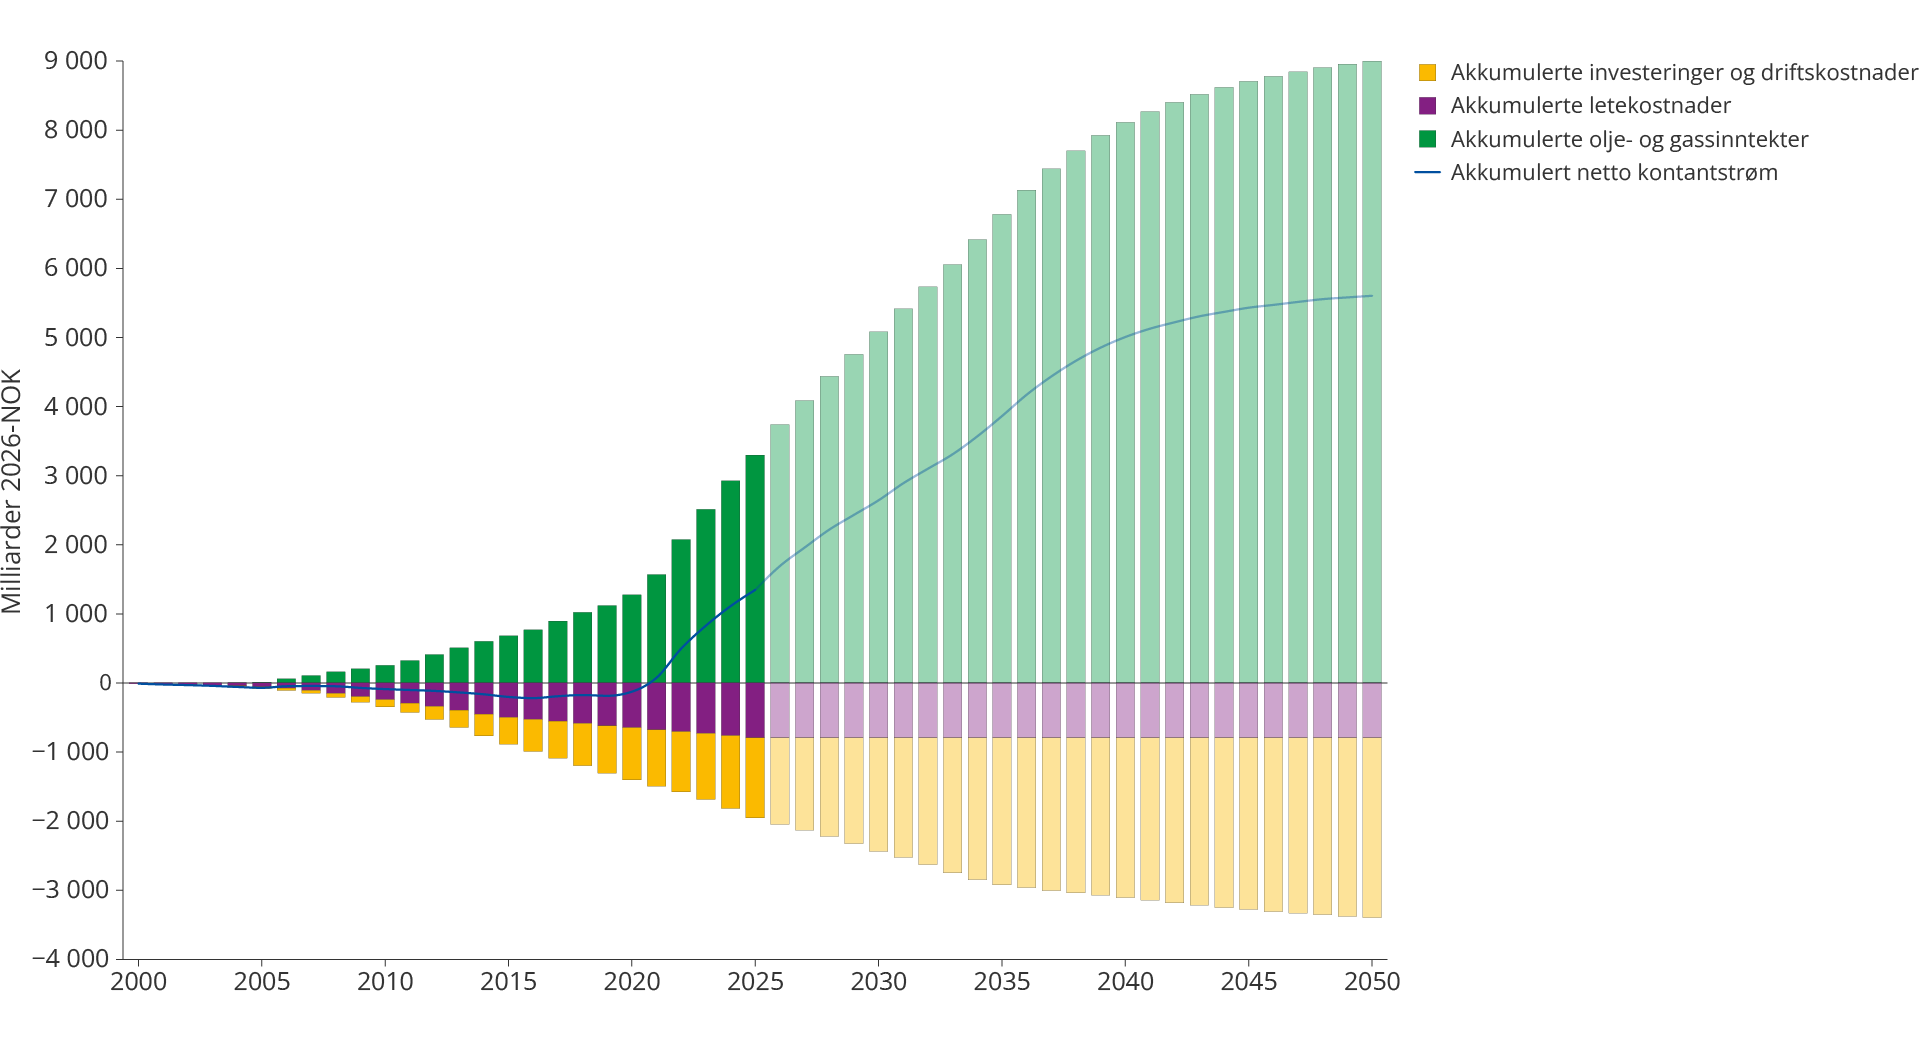
Figur 4.14 Estimert akkumulert kontantstrøm fra letevirksomheten i perioden 2000–2025
Når alle kostnader, inkludert letekostnader, trekkes fra, gir dette en samlet netto kontantstrøm på rundt 5 500 milliarder kroner. Med en diskonteringsfaktor på 7 prosent tilsvarer dette en netto nåverdi på nær 4 000 milliarder kroner (figur 4.15). Figuren viser at leting etter olje og gass på norsk sokkel i dette årtusenet har vært svært lønnsom.
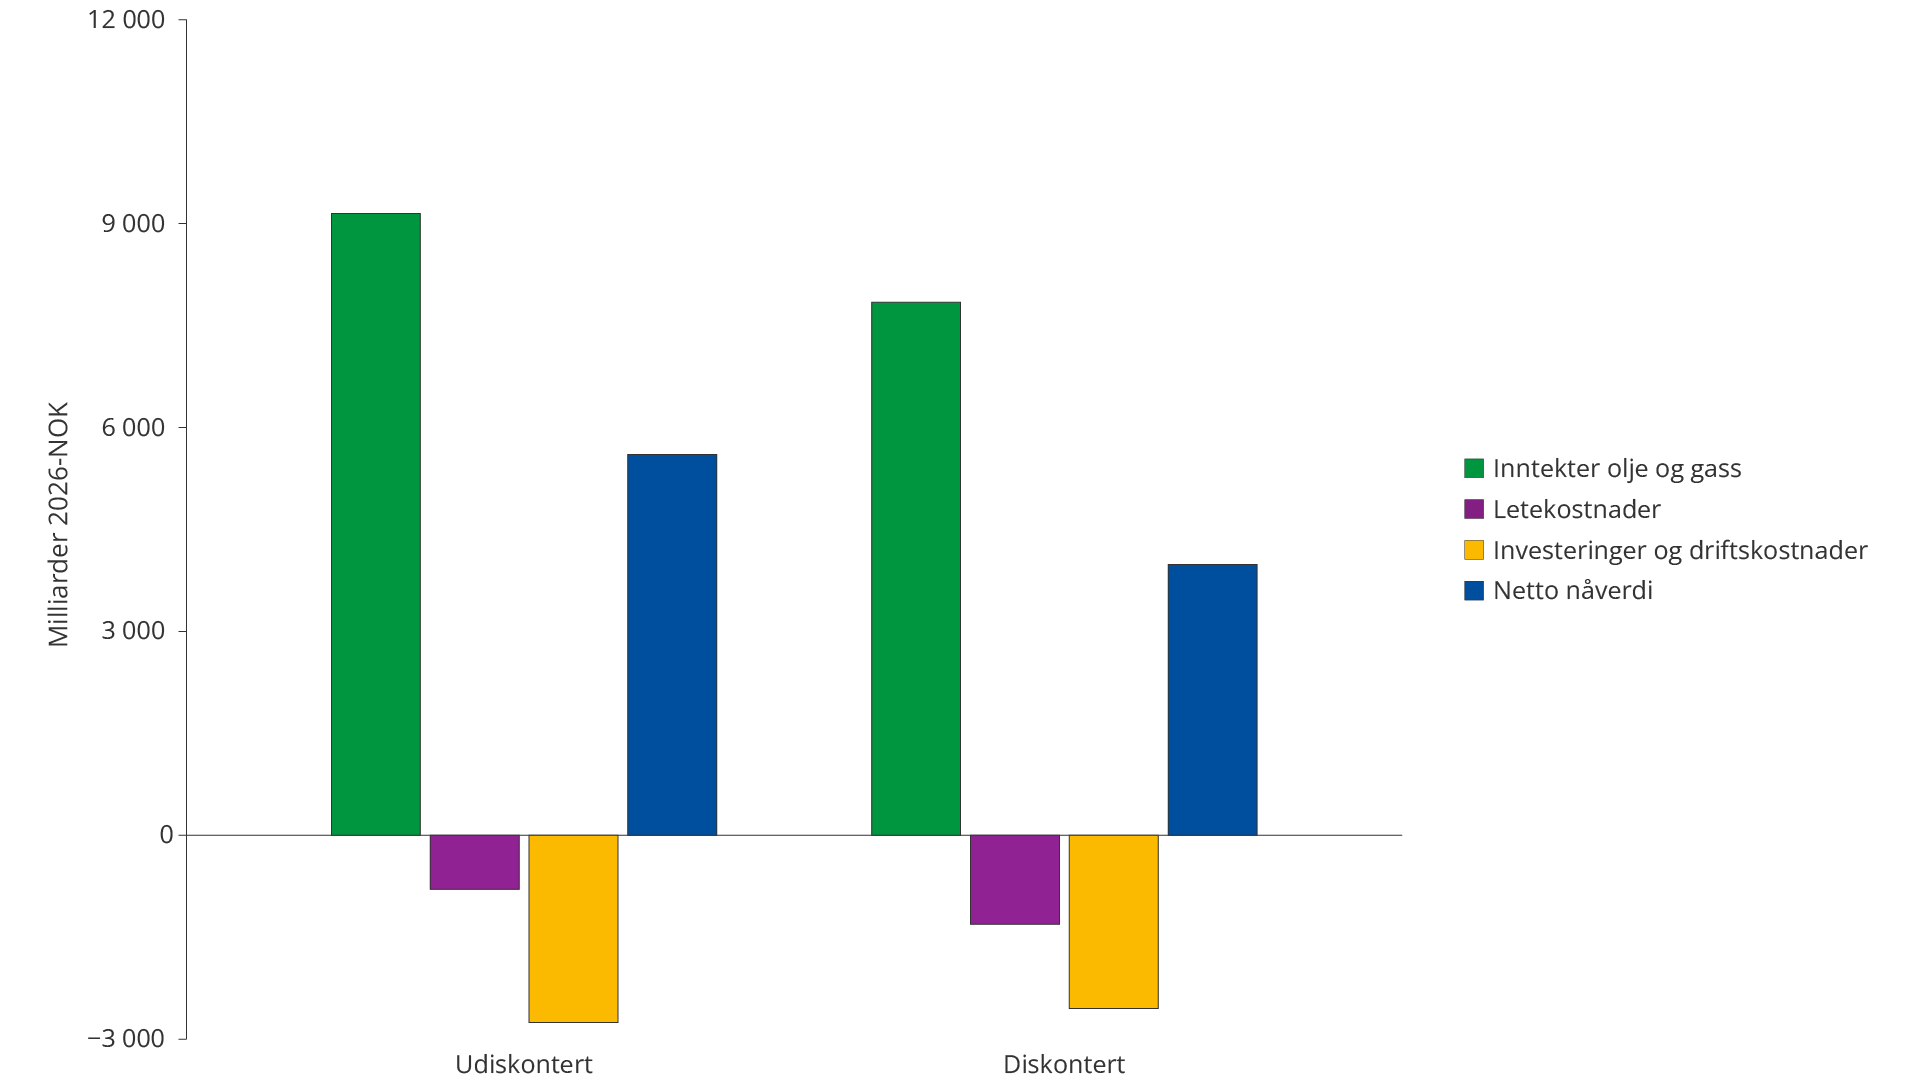
Figur 4.15 Nettonåverdi med inntekter og kostnader knyttet til letevirksomheten i perioden 2000–2025
I figur 4.16 er lønnsomhet per letekrone illustrert.
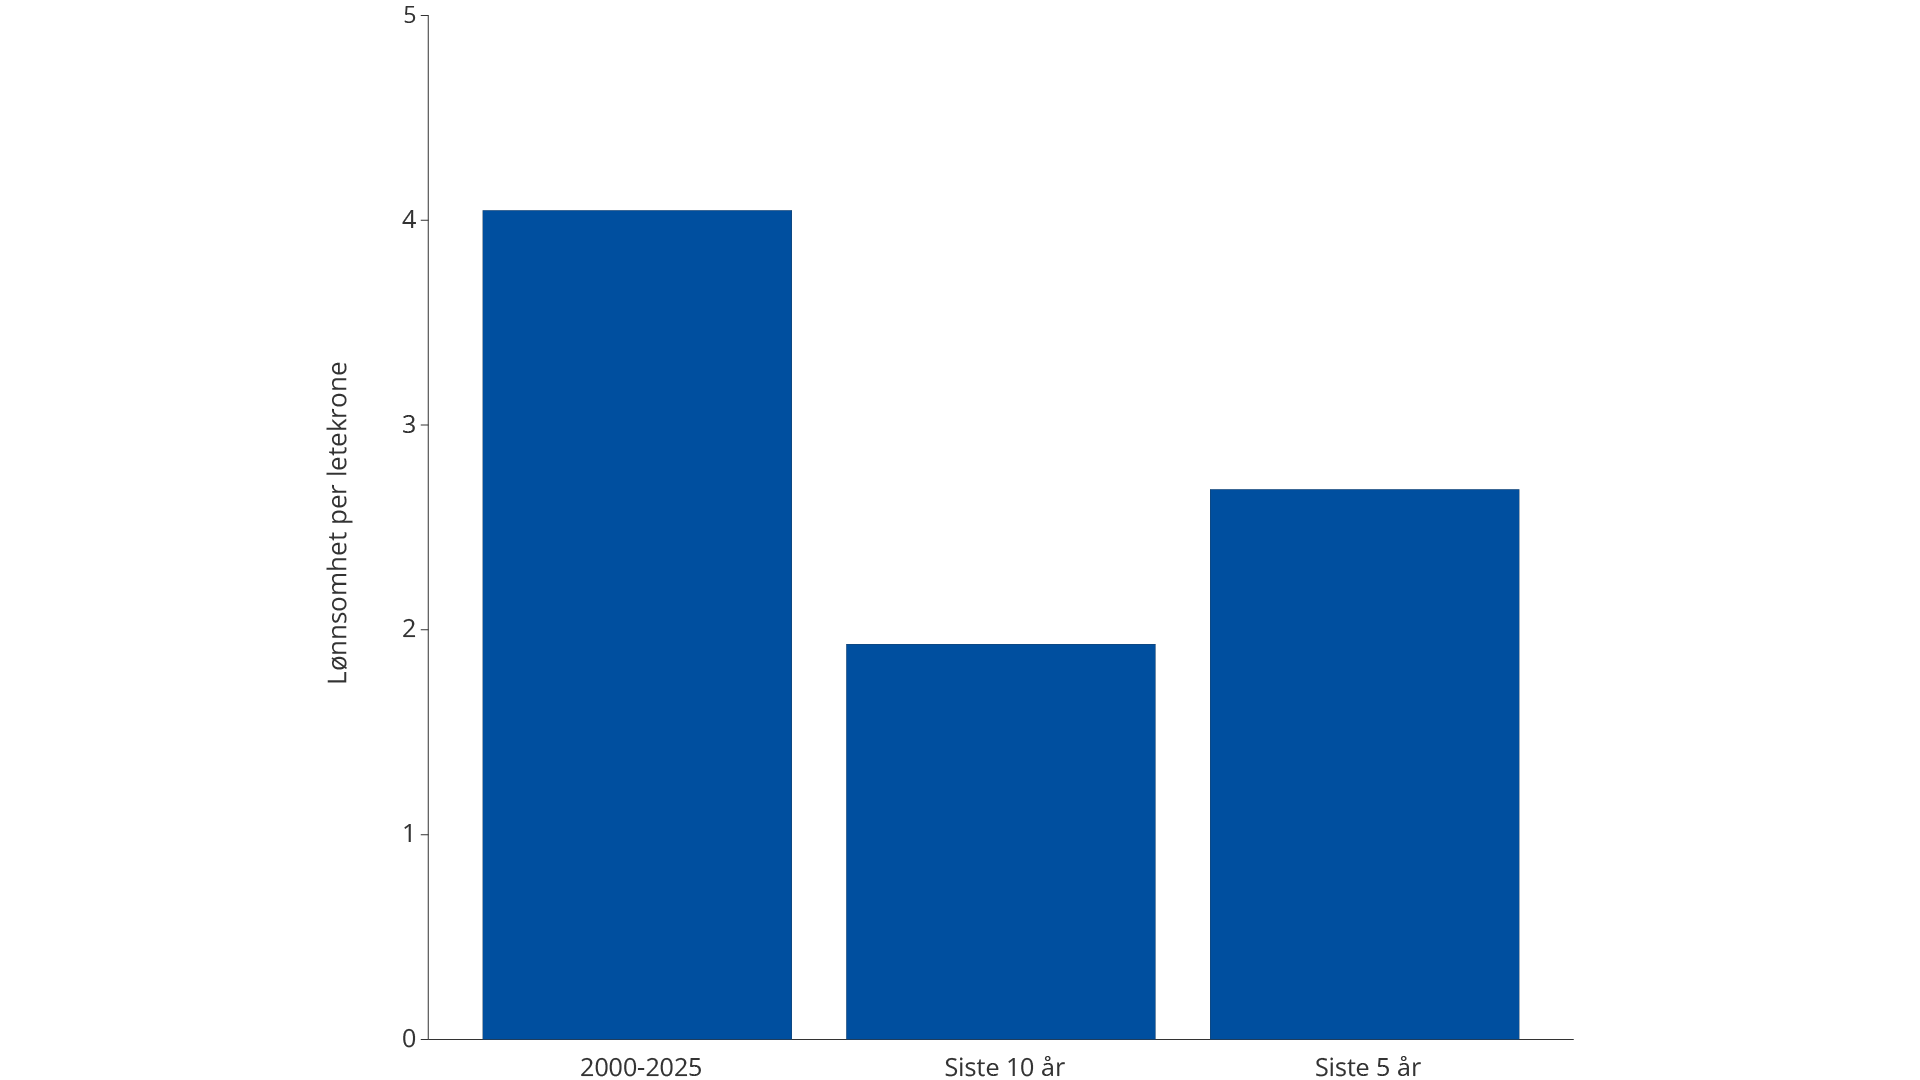
Figur 4.16 Lønnsomhet per letekrone
Hver krone investert i leting i perioden 2000–2025 har gitt om lag 4 kroner tilbake. Flere store funn i første halvdel i perioden la grunnlaget for svært lønnsomme utbygginger.
De siste ti årene er preget av høyere funnkostnader og mindre funn. Selv om disse funnene gir lavere nåverdier enn de store funnene tidligere i perioden, bidrar de samlet sett til positiv lønnsomhet fra letevirksomheten.
Leting på norsk sokkel de siste ti årene gir nær 2 kroner tilbake per letekrone. Gode leteresultater og lavere funnkostnader de siste fem årene har økt lønnsomheten til over 2,5 kroner per investert letekrone.
Sokkeldirektoratets beregninger viser at letevirksomheten er lønnsom i alle havområder på norsk sokkel (figur 4.17). I Nordsjøen har hver investert letekrone gitt litt over 5 kroner tilbake. Den høye lønnsomheten henger sammen med at Nordsjøen er et modent område med godt utbygget infrastruktur og flere store funn i første halvdel av analyseperioden, herunder 16/2-6 Johan Sverdrup.
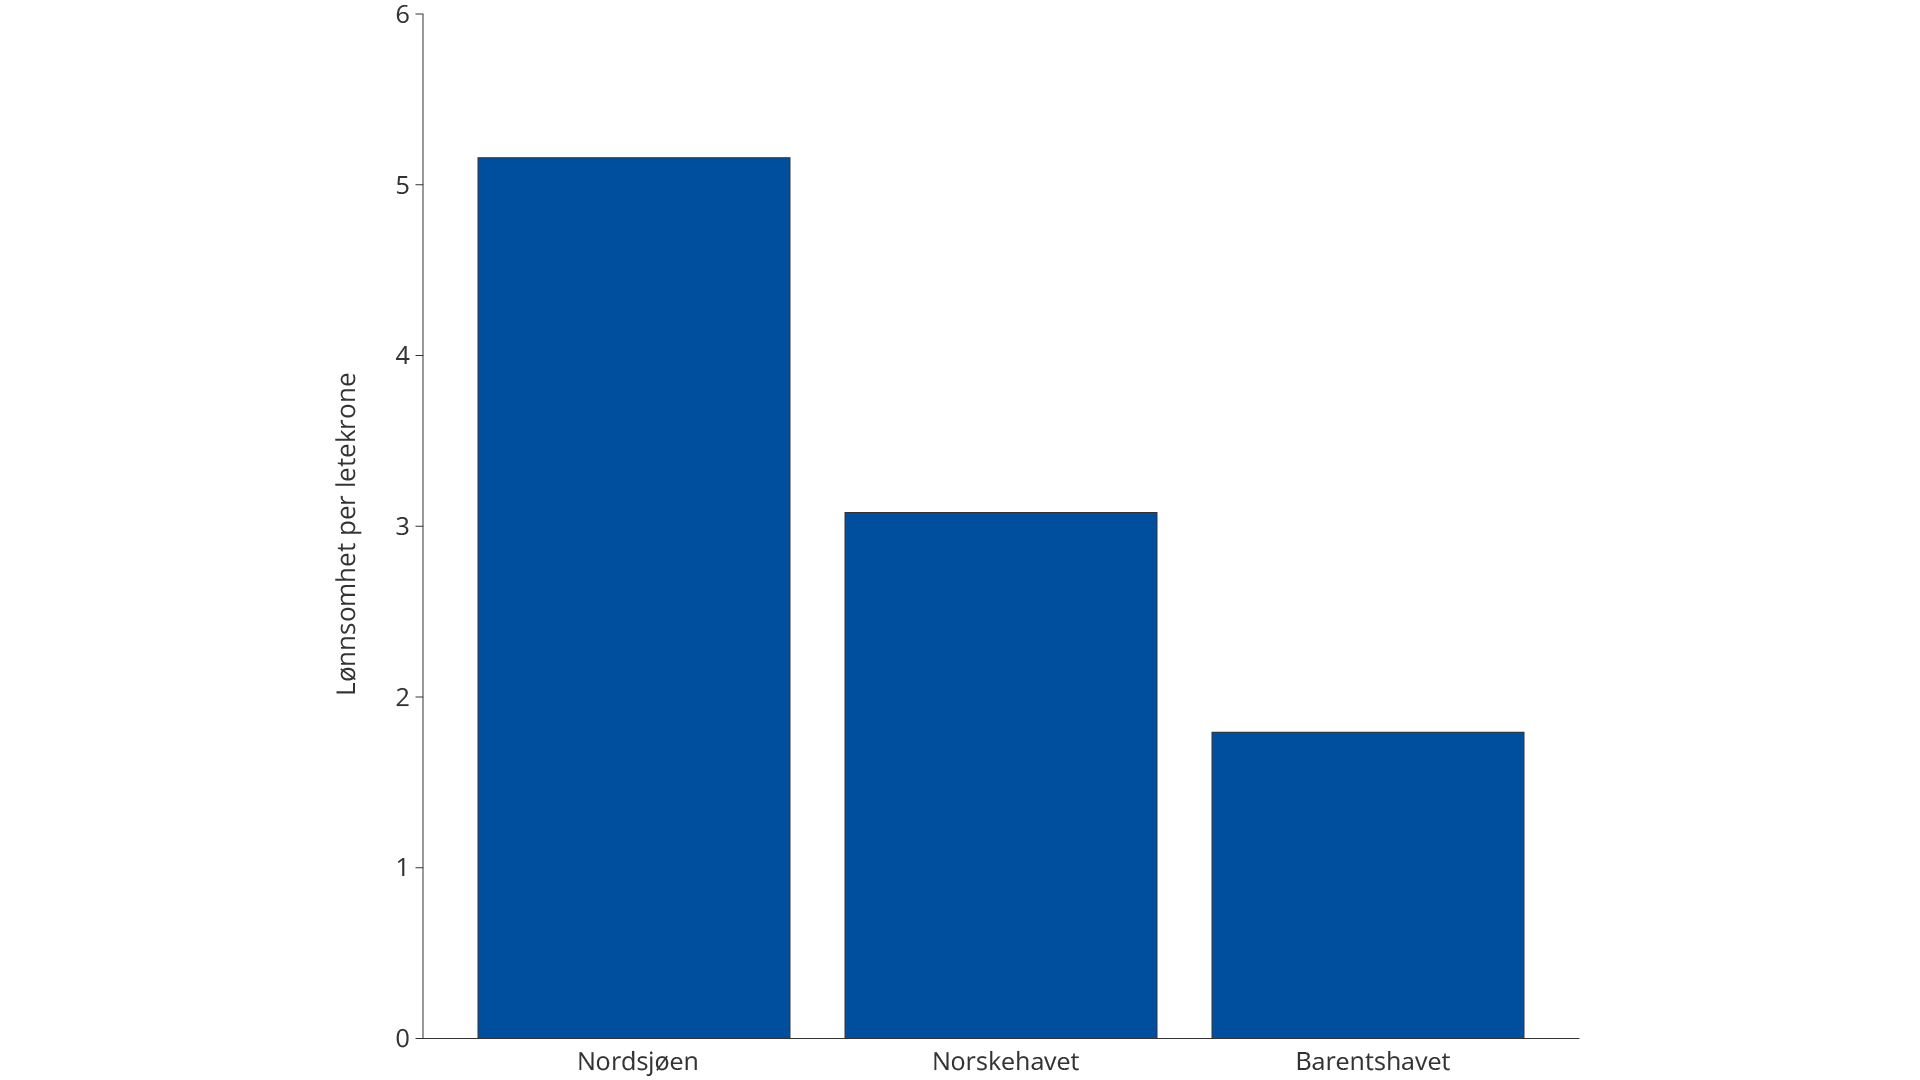
Figur 4.17 Lønnsomhet per letekrone fordelt på havområde i perioden 2000–2025
I Norskehavet gir letevirksomheten om lag 3 kroner tilbake per investert letekrone. I Barentshavet er avkastningen lavere, men fortsatt positiv, med nær 2 kroner tilbake per investerte krone.
Samlede letekostnader sett opp mot de utvinnbare ressursene som er påvist gjennom letevirksomheten, gir en gjennomsnittlig funnkostnad på om lag 400 kroner per Sm3 o.e. Dette tilsvarer rundt 6 dollar per fat o.e.
Tilleggsverdier
Lønnsomhetsanalysen av letevirksomheten i perioden 2000–2025 viser de direkte økonomiske kostnadene og de direkte økonomiske inntektene fra funn som blir gjort i perioden.
Direkte inntekter omfatter totale inntekter fra utvinning og salg av olje og gass, som igjen er bestemt av produksjonsvolum og priser på olje, gass og NGL (Natural gas liquids). Tilsvarende vil direkte kostnader omfatte investeringer, bruk av utstyr, arbeidskraft og energi til leting, utbygging og drift av prosjektene.
Det er flere tilleggsverdier av letevirksomheten utover den direkte verdien til de lønnsomme funnene. Disse er ikke med i lønnsomhetsberegningene. Eksempelvis er de fleste funn som blir gjort i dag ikke store nok til å bygges ut som selvstendige prosjekter, men de får verdi som satellitter til eksisterende innretninger.
Disse tilleggsvolumene kan gjøre det mulig å forlenge feltets levetid betydelig, noe som kan ha en stor verdi. Jo lenger et felt er i produksjon, jo mer ressurser vil feltet produsere og jo flere nye funn kan knyttes opp til feltet. Nye funn kan også utsette en kostbar nedstenging av innretninger på vertsfelt, noe som også kan ha store verdier for omkringliggende funn og letemuligheter. Nye funn bidrar også til å opprettholde et ressursgrunnlag for felles infrastruktur. Funnene kan holde rørledninger, prosessanlegg og terminaler i drift lenger og redusere enhetskostnadene for alle brukere.
Dette er indirekte økonomiske virkninger som kommer i tillegg og er i denne sammenheng inntekter og kostnader som ikke er reflektert i grunnlaget for beregning av lønnsomheten til leting.
Oppdatert: 20.08.2026