
Mulighetsbilder mot 2050
Utviklingen på norsk sokkel fram mot 2050 er usikker. Den påvirkes av globale forhold og sokkelspesifikke drivkrefter. Sentrale faktorer er produksjonsnedgang på modne felt, investeringsvilje, leteaktivitet og teknologiutvikling. Samlet skaper dette et stort handlings- og mulighetsrom, som danner grunnlaget for Sokkeldirektoratets mulighetsbilder.
Mulighetsbildene for produksjonsutviklingen
Sokkeldirektoratet har utviklet tre mulighetsbilder for produksjonen på norsk sokkel fram mot 2050. Til sammen viser de et bredt spenn i hvordan produksjonen kan utvikle seg. Alle innebærer at produksjonen avtar over tid, men tempoet og omfanget varierer.
Mulighetsbildene viser verken en øvre eller nedre grense for framtidig produksjon. Et høyere ressursgrunnlag enn forventet, varig høye priser, teknologiske gjennombrudd eller åpning av nye arealer kan øke sannsynligheten for høyere produksjon enn bildene illustrerer. Tilsvarende kan varig lave priser og lav investeringsvilje trekke utviklingen i retning av mindre leting, lav ressurstilvekst og lavere produksjon.
Mulighetsbilder – metodisk rammeverk
Mulighetsbilder er ikke prognoser eller anbefalinger. De er helhetlige framstillinger av mulige og konsistente utviklingsbaner for norsk sokkel. Hver bane viser hvordan ulike kombinasjoner av investeringsvilje, leteaktivitet og teknologiutvikling kan påvirke den naturlige produksjonsnedgangen.
Mulighetsbildene er utviklet ved å kombinere de viktigste og mest usikre drivkreftene for produksjonsutviklingen på sokkelen til plausible og konsistente framtidsbilder. For hvert mulighetsbilde er det etablert produksjonsbaner for felt, funn, økt utvinning og bidrag fra leting.
Produksjonsbanene bygger på selskapenes innrapporterte data til revidert nasjonalbudsjett (RNB) og Sokkeldirektoratets forventningsestimat for uoppdagede ressurser i områder åpnet for petroleumsvirksomhet. I mulighetsbildet Høy fører teknologiutviklingen til at volumer som i dag ikke inngår i direktoratets ressursregnskap, blir teknisk og kommersielt utvinnbare.
Modellering av nye funn
Produksjonsprofilen for nye funn fra uoppdagede ressurser bygger på forutsetninger om leteaktivitet, funnrate og ledetid . For hvert funn tilordnes en utbyggingsløsning og tilhørende kostnads- og produksjonsprofil.
Utbyggingsløsningene tar utgangspunkt i typiske konsepter, enten som selvstendige utbygginger eller satellitter . Produksjons- og kostnadsprofilene tar hensyn til ressursstørrelse, reservoardybde og avstand til infrastruktur. Kostnadsnivået er basert på historiske erfaringer og vurderinger om framtidig utvikling.
Bare prosjekter med positiv netto nåverdi inngår i produksjonsprofilen. Etter hvert som produksjonen avtar mot 2050, legges det til grunn økt konsolidering av infrastruktur for å holde enhetskostnadene nede.
Markedsutvikling og prisforutsetninger
Alle mulighetsbildene har til felles at det bare produseres ressurser som er lønnsomme, basert på beregningstekniske priser for olje og gass utarbeidet av Energidepartementet.
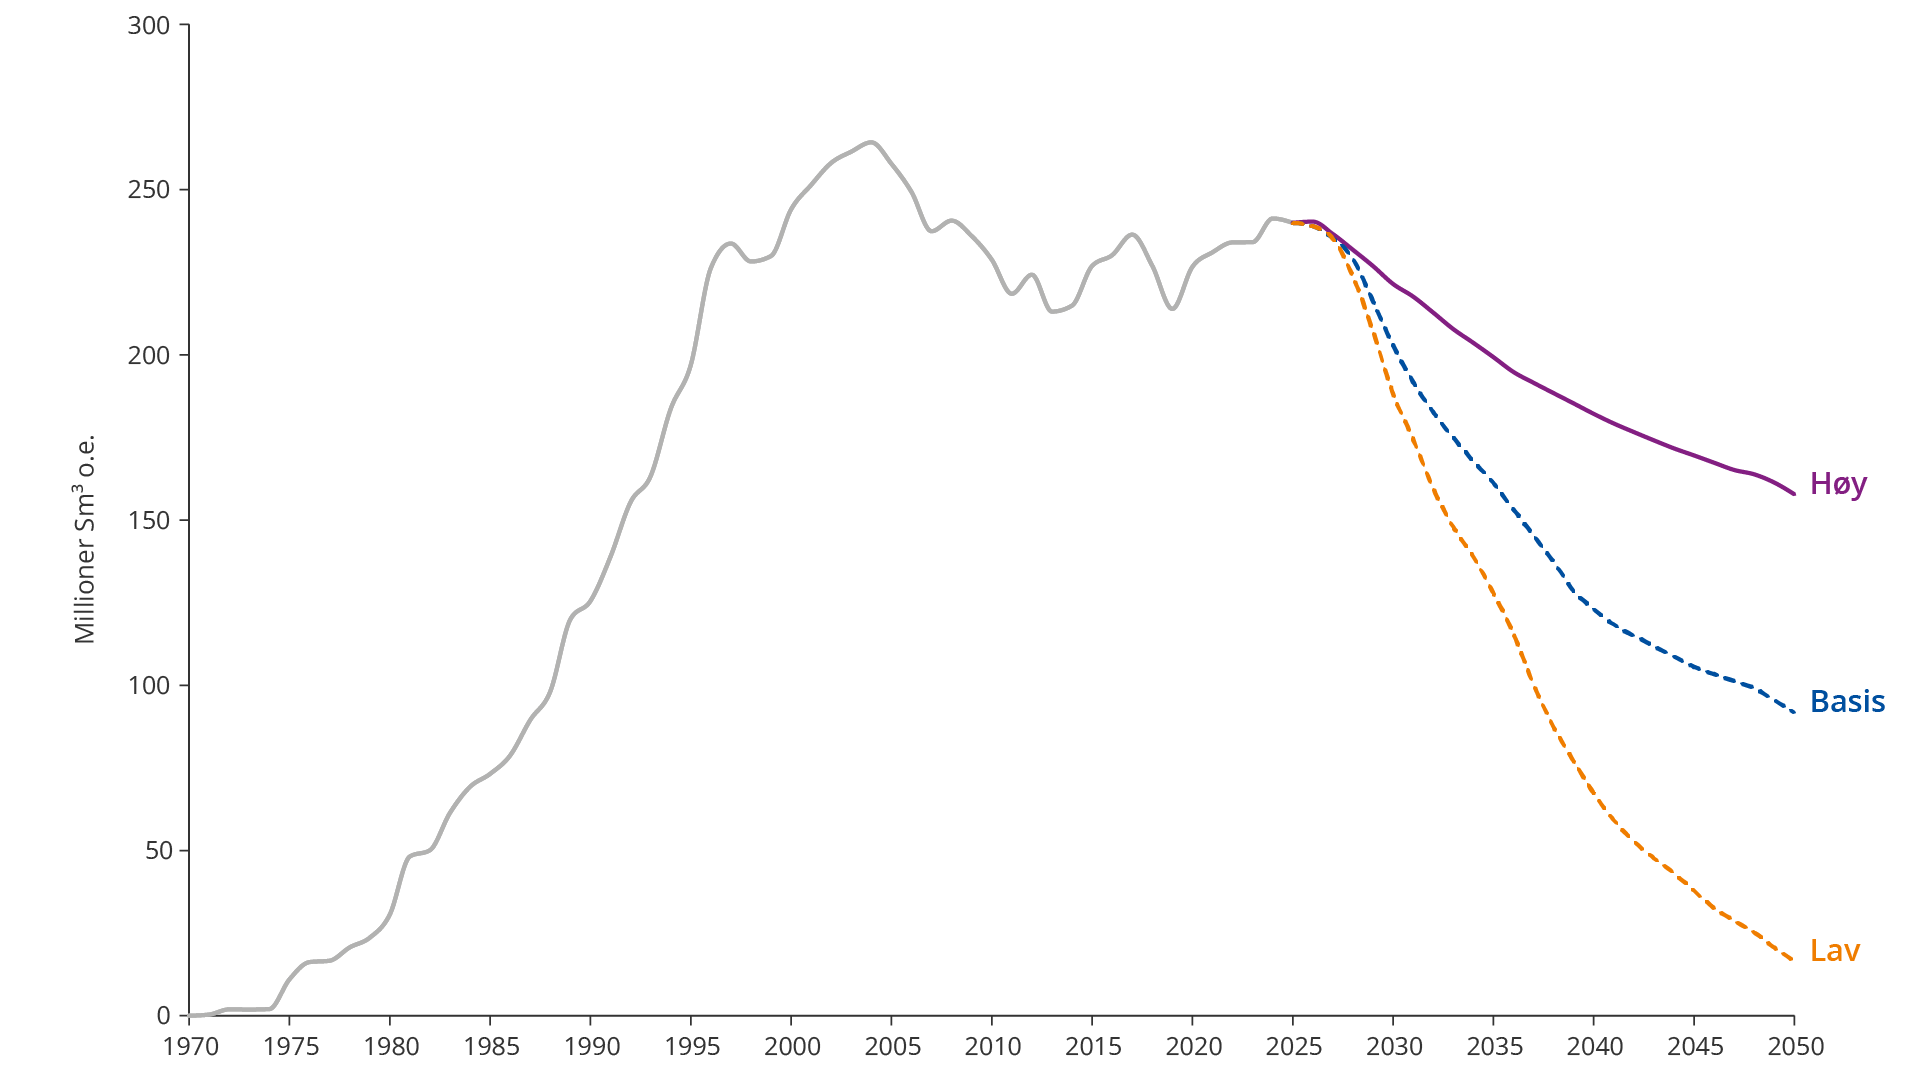
Utviklingen i produksjonen i de tre mulighetsbildene er skissert i figur 2.1.
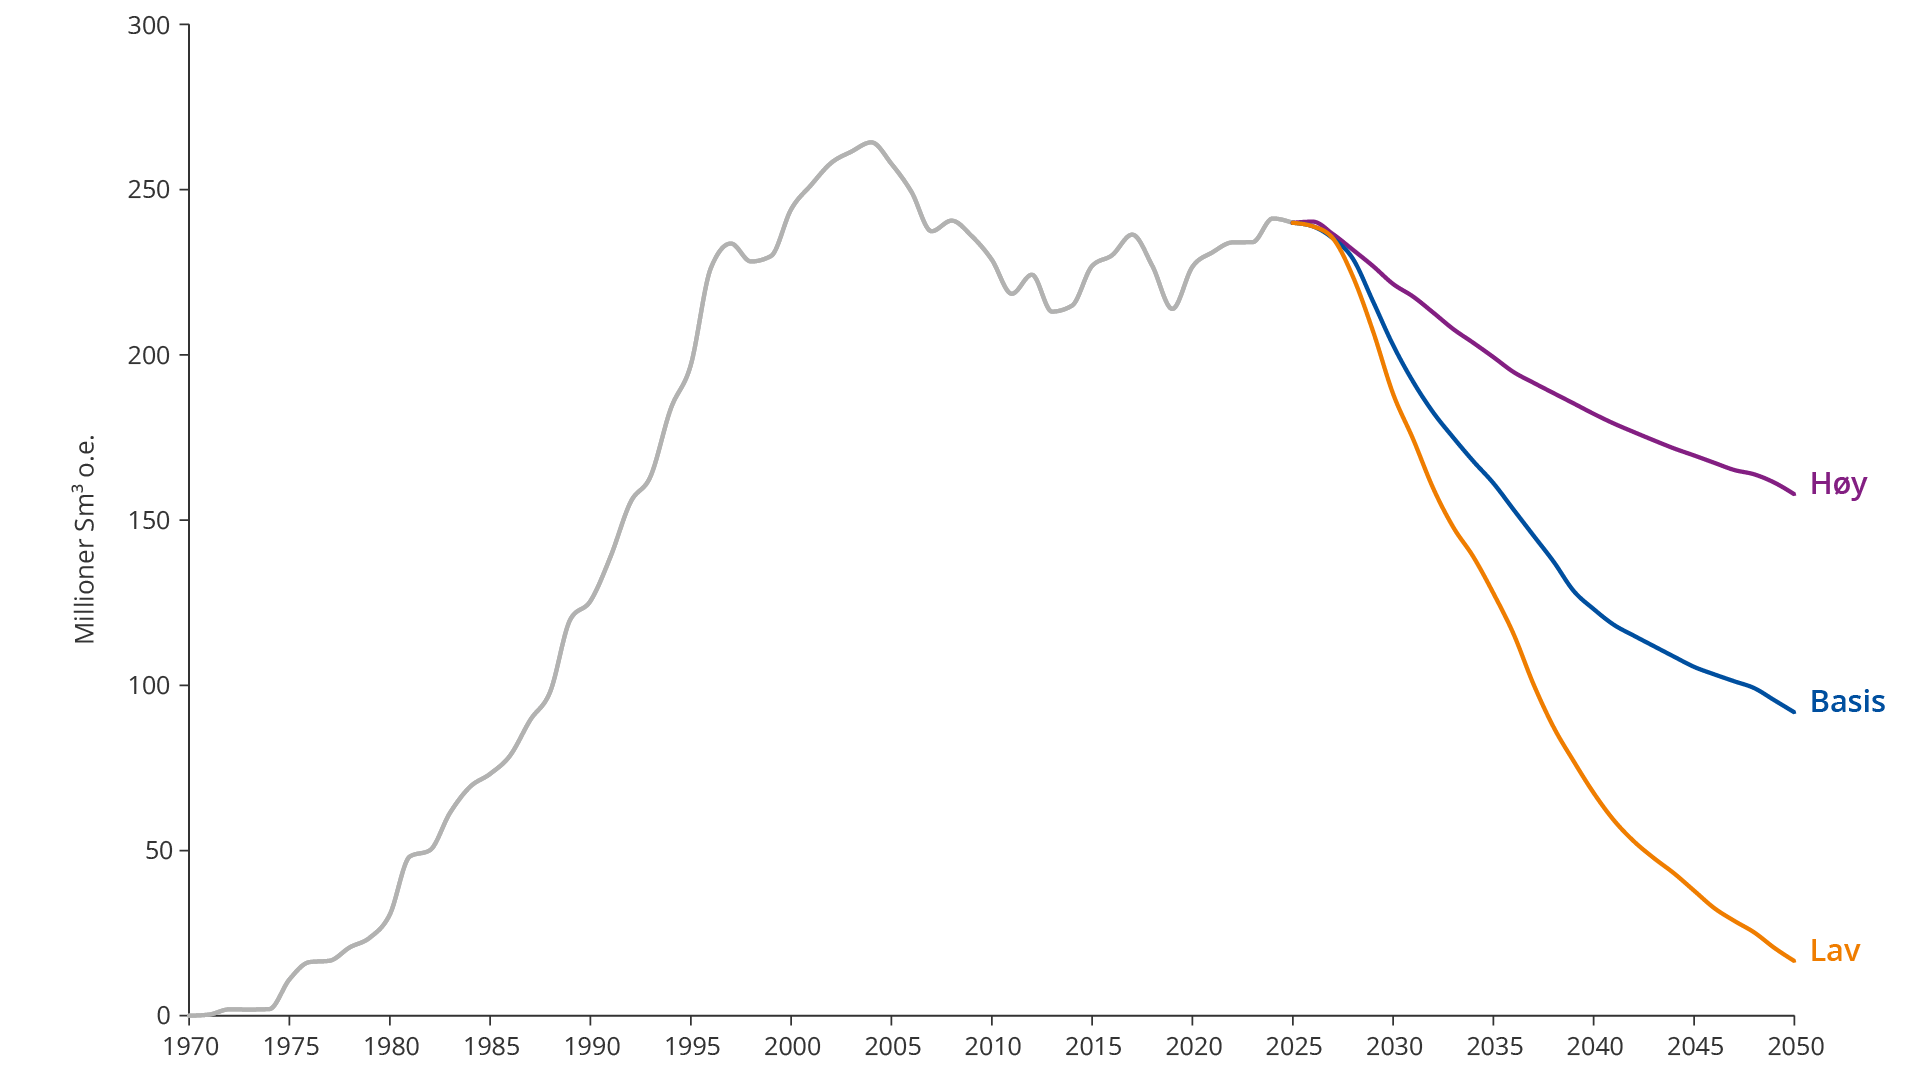
Figur 2.1 Tre mulighetsbilder for produksjonsutvikling på norsk sokkel mot 2050
Mulighetsbildene Basis og Lav samsvarer i hovedsak med framstillingene i Ressursrapport 2024. Mulighetsbildet Høy har derimot fått en noe endret profil. Store funn i Norskehavet og Barentshavet påvises senere, mens det gjøres flere mellomstore funn tidlig i perioden.
Mulighetsbildet Lav
Mulighetsbildet Lav (figur 2.2) kjennetegnes av lav investeringsvilje, begrenset leteaktivitet og svak teknologisk utvikling. Samlet gir dette en rask produksjonsnedgang fram mot 2050.
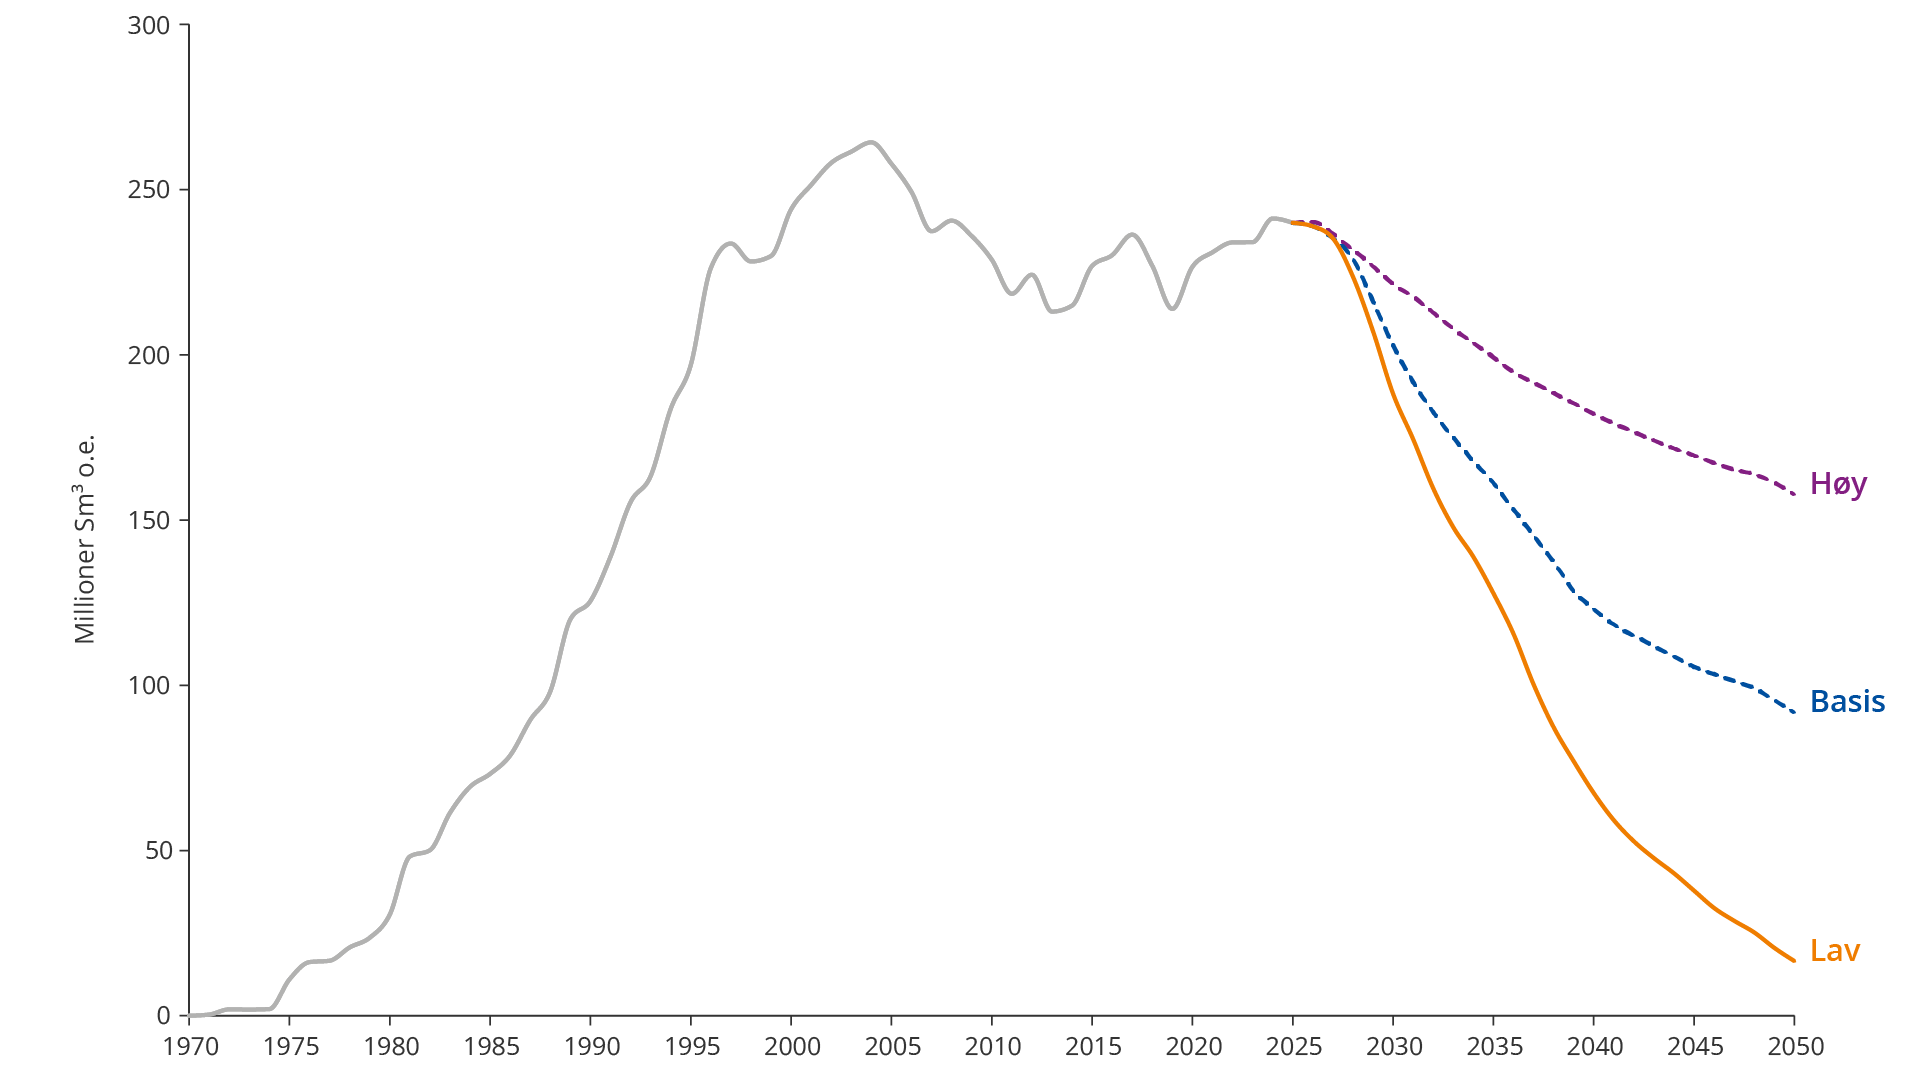
Figur 2.2 Mulighetsbildet Lav
Produksjonen faller fra om lag 240 millioner Sm³ o.e. i 2025 til om lag 15 millioner Sm³ o.e. i 2050. Dette innebærer en rask og omfattende avvikling av petroleumsvirksomheten på norsk sokkel.
Leteaktiviteten holder seg på nær dagens nivå de første årene, men avtar raskt deretter. De fleste brønnene er tørre, og få funn er drivverdige. Det blir ikke etablert økt eksportkapasitet for gass fra Barentshavet, og letingen i området gir få lønnsomme funn. Aktiviteten konsentreres i Nordsjøen og Norskehavet, der funnene gjennomgående er små.
Få nye funn bygges ut, og de som realiseres er for små til å opprettholde høy kapasitetsutnyttelse i vertsfelt, rørledninger og prosessanlegg. Det settes i gang få prosjekter for økt utvinning. Enhetskostnadene stiger raskt, lønnsomheten svekkes og mange felt stenges tidlig. Dette utløser en dominoeffekt i infrastrukturen som forsterker produksjonsfallet.
Mulighetsbildet Basis
Mulighetsbildet Basis (figur 2.3) kjennetegnes av god investeringsvilje, relativt høy leteaktivitet og moderate investeringer i teknologi. Samlet bidrar dette til å dempe produksjonsnedgangen fram mot 2050.
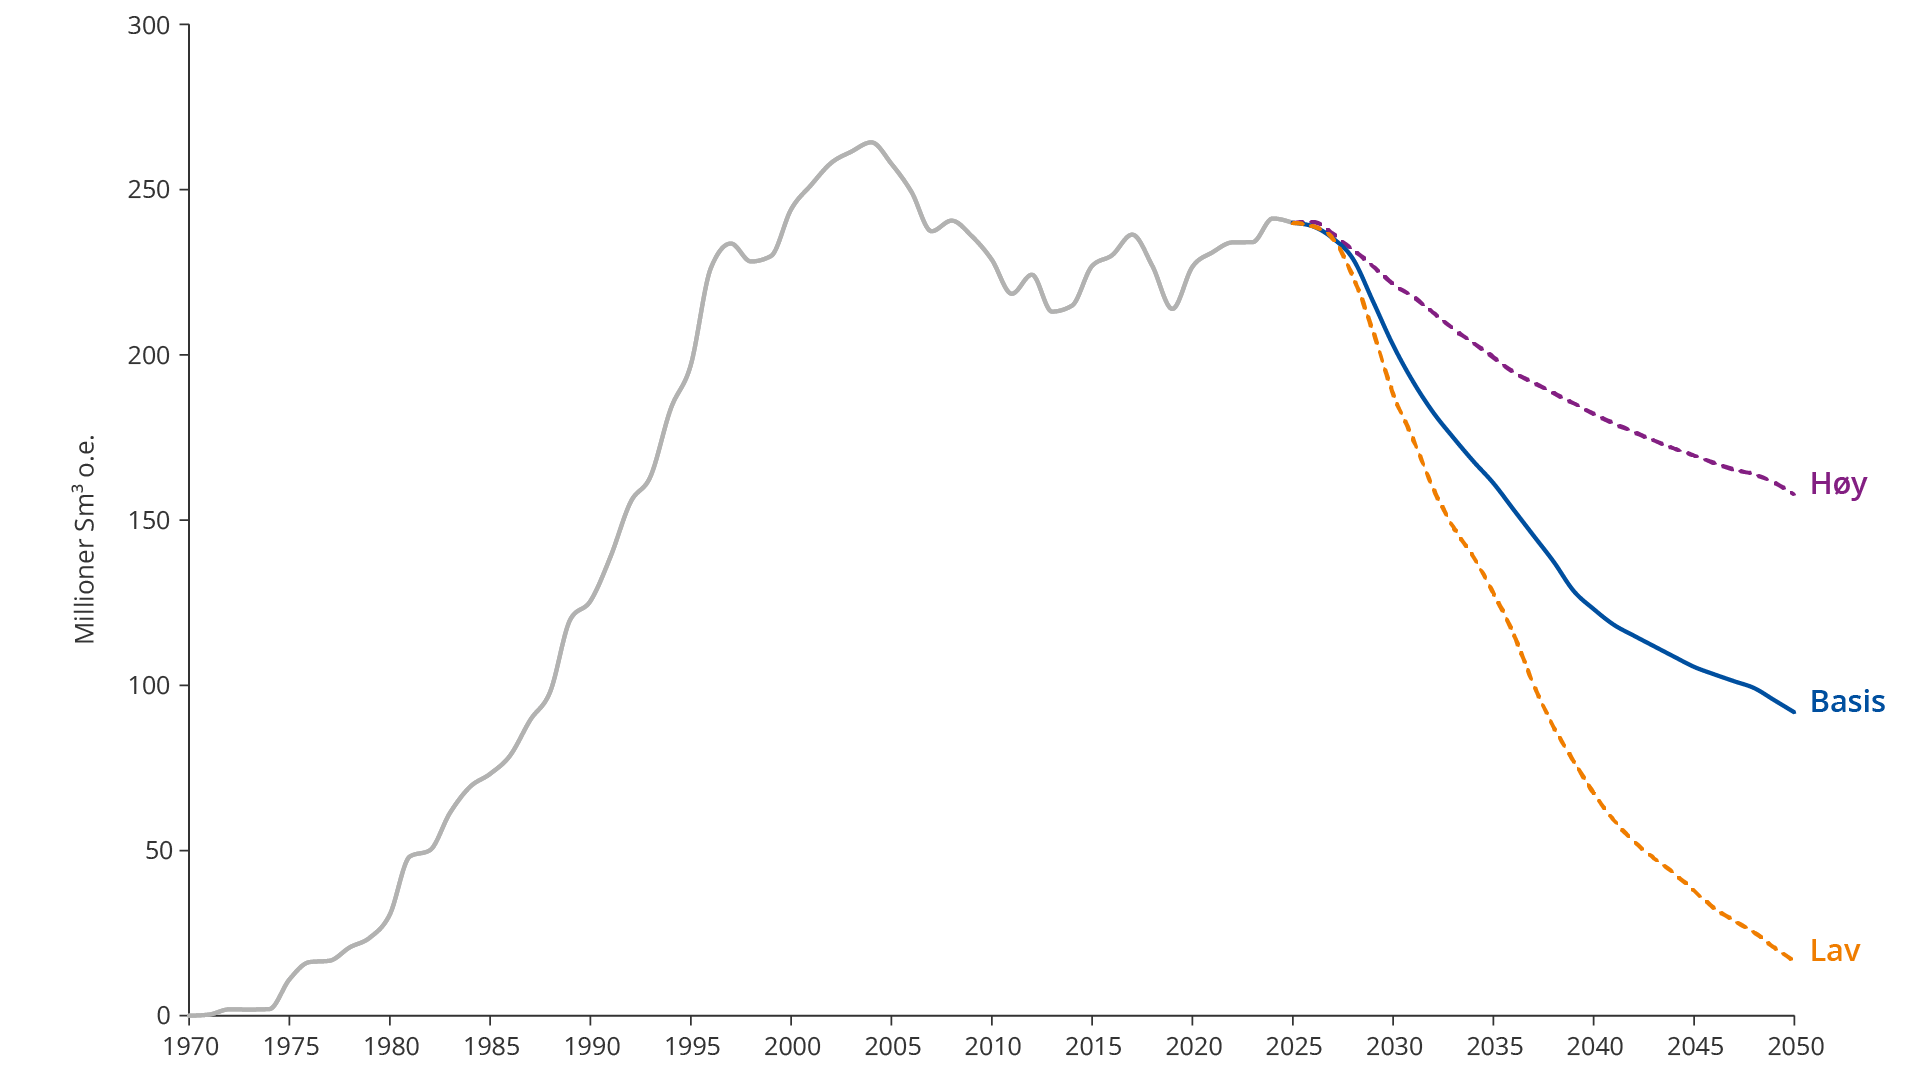
Figur 2.3 Mulighetsbildet Basis
Produksjonen reduseres gradvis fra om lag 240 millioner Sm³ o.e. i 2025 til rundt 90 millioner Sm³ o.e. i 2050. Ressurstilveksten fra letevirksomheten er ikke tilstrekkelig til å kompensere for produksjonsnedgangen fra de store feltene.
Leteaktiviteten holder seg omtrent på dagens nivå de første årene, men avtar gradvis videre i perioden. Aktiviteten er høyest i Nordsjøen og Norskehavet, der tilgang til infrastruktur med ledig kapasitet gir kort ledetid fra funn til produksjon.
Funn som bygges ut bidrar til å opprettholde kapasitetsutnyttelsen og holde enhetskostnadene nede. Det etableres økt gasseksportkapasitet i Barentshavet. På mellomlang og lang sikt øker andelen letebrønner i dette området.
Selskapene investerer i økt utvinning som forlenger levetiden på eksisterende felt. De fleste nye funn er lønnsomme, og de bygges ut som satellitter til eksisterende infrastruktur.
Utvikling og implementering av ny teknologi er tilstrekkelig til å støtte videre drift og utbygging, men ikke til å motvirke den strukturelle produksjonsnedgangen.
Mulighetsbildet Høy
Mulighetsbildet Høy (figur 2.4) kjennetegnes av høy leteaktivitet, mange funn og god ressurstilvekst, også fra tette reservoar. Rask teknologiutvikling, -implementering og investeringsvillige aktører bidrar til å holde produksjonen på et høyt nivå over tid, selv om den gradvis faller mot 2050.
Figur 2.4 Mulighetsbildet Høy
Produksjonen reduseres fra om lag 240 millioner Sm³ o.e. i 2025 til rundt 160 millioner Sm³ o.e. i 2050, tilsvarende 66 prosent av dagens nivå.
Leteaktiviteten er høy gjennom hele perioden. I første del konsentreres letingen i infrastrukturnære områder i Nordsjøen og Norskehavet, der ledig prosesskapasitet gir kort ledetid fra funn til produksjon. Avansert seismikk og kunstig intelligens øker treffsikkerheten i letingen, reduserer andelen tørre brønner og bidrar til fallende kostnader per funn. Også relativt små funn er lønnsomme og bygges ut som satellitter til eksisterende felt.
I Norskehavet og Barentshavet påvises flere mellomstore funn som bygges ut samordnet som selvstendige utbygginger og bidrar til å holde produksjonen oppe gjennom 2030-tallet. Tidlig etablering av ny og betydelig gasseksportkapasitet fra Barentshavet endrer attraktiviteten for leting i området. Dette utløser økt leteaktivitet som fører til flere større funn, særlig av gass, i mindre modne deler av Barentshavet.
Rask teknologiutvikling gjør nye ressurser kommersielt utvinnbare. Kombinasjonen av horisontal boring og hydraulisk oppsprekking, tilpasset norske forhold, åpner for produksjon av gass i tette reservoarer i Norskehavet og Barentshavet. Samtidig gir utvikling innen boring, undervannsteknologi, lengre tie‑backs og havbunnskompresjon lavere kostnader og forlenger levetiden for eksisterende gassfelt.
Bedre reservoarforståelse gjennom avansert databehandling, digitale tvillinger og nye injeksjonsteknologier, som CO2‑ og polymerinjeksjon, øker utvinningsgraden på utvalgte felt. På store felt kan selv moderate forbedringer tilsvare ressursene i flere nye funn. Investeringer i teknologi blir dermed avgjørende for å opprettholde produksjonen på et høyt nivå over tid.
Teknologimegatrender mot 2050
Copenhagen Institute for Futures Studies(5) har, på oppdrag fra Sokkeldirektoratet, kartlagt seks teknologiske megatrender og vurdert hvordan disse kan påvirke leting og produksjon på norsk sokkel fram mot 2050. Trendene forsterker hverandre og peker samlet mot det rapporten omtaler som ambient intelligence: en teknologisk plattform der store deler av virksomheten opererer mer selvstendig.
Kunstig intelligens (KI) og automatisering er den enkelttrenden med størst direkte effekt. I letefasen reduserer KI tidsforbruk og kostnader i seismisk tolkning betydelig. Samtidig gir teknologien bedre beslutningsgrunnlag for boring og høyere funnrate. I produksjonsfasen legger KI til rette for mer autonome driftsmodeller, der digitale systemer overvåker og optimaliserer anlegg i nær sanntid. Vurderinger er likevel nøkterne: realistiske gevinster på driftsnivå anslås til 5–10 prosent lavere vedlikeholdskostnader. Artificial general intelligence (AGI) (kunstig generell intelligens) vurderes som en strukturell usikkerhet som kan endre investeringsforutsetningene dersom teknologien modnes i perioden 2040–2050.
Tingenes Internett og digitale tvillinger gir norsk sokkel et stadig tettere sensornettverk. Dette muliggjør både mer effektiv leting, gjennom bedre reservoarforståelse, og mer presis produksjonsstyring gjennom prediktivt vedlikehold og fjernstyring. Digitale tvillinger på utstyrsnivå er relativt modne, mens fullskala reservoartvillinger fortsatt er mindre utviklet. Integrasjon mot eldre infrastruktur og varierende datakvalitet er sentrale begrensninger.
Utviklingen innen nettverksteknologi gir økt kapasitet og nye funksjoner. 5G er allerede tatt i bruk offshore, mens 6G ventes rundt 2030. Med 6G flyttes tyngdepunktet fra ren kommunikasjon til sensing , der nettverket bidrar med kontinuerlig datainnsamling til digitale tvillinger. Satellittbaserte løsninger gir samtidig bedre dekning for fjerntliggende felt, også i Barentshavet.
Sky- og kantdatabehandling (sky‑ og edge computing ) er allerede operativt på norsk sokkel og understøtter både lete‑ og produksjonsprosesser. Samtidig peker rapporten på en geopolitisk og sikkerhetsmessig dimensjon. Nasjonal sikkerhetsmyndighet (NSM) mener avhengigheten av de amerikanske tek-gigantene er en mulig risiko, blant annet som følge av amerikansk lovgivning om datatilgang.
Kvantedeteksjon og kvanteberegning har ulik tidshorisont. Kvantedeteksjon for kartlegging av undergrunnen nærmer seg kommersialisering og kan redusere andelen tørre brønner, særlig i lite utforskede områder. Kvantedatamaskiner for reservoarsimulering er mindre modne og ventes ikke å overgå klassisk høyytelses databehandling før tidligst 2035–2040. Post‑kvante‑kryptografi omtales som et nært forestående regulatorisk krav.
Innen bærekraftteknologi framheves norsk sokkels allerede lave utslipp.
Inntekter og verdiskaping
Mulighetsbildene viser en betydelig forskjell i framtidige inntekter og verdiskaping fra petroleumsvirksomheten. I analysen er det lagt til grunn to ulike prisbaner: Én der alle tre mulighetsbildene har en basispris på 80 amerikanske dollar (USD) per fat, og én der Høy bruker 100 USD per fat og Lav 60 USD per fat.
Med basispris er forskjellen i udiskontert netto kontantstrøm mellom mulighetsbildet Høy og Lav om lag 7 400 milliarder norske kroner (NOK). Med høy pris i Høy og lav pris i Lav er tilsvarende forskjell 15 200 milliarder kroner, se figur 2.5.
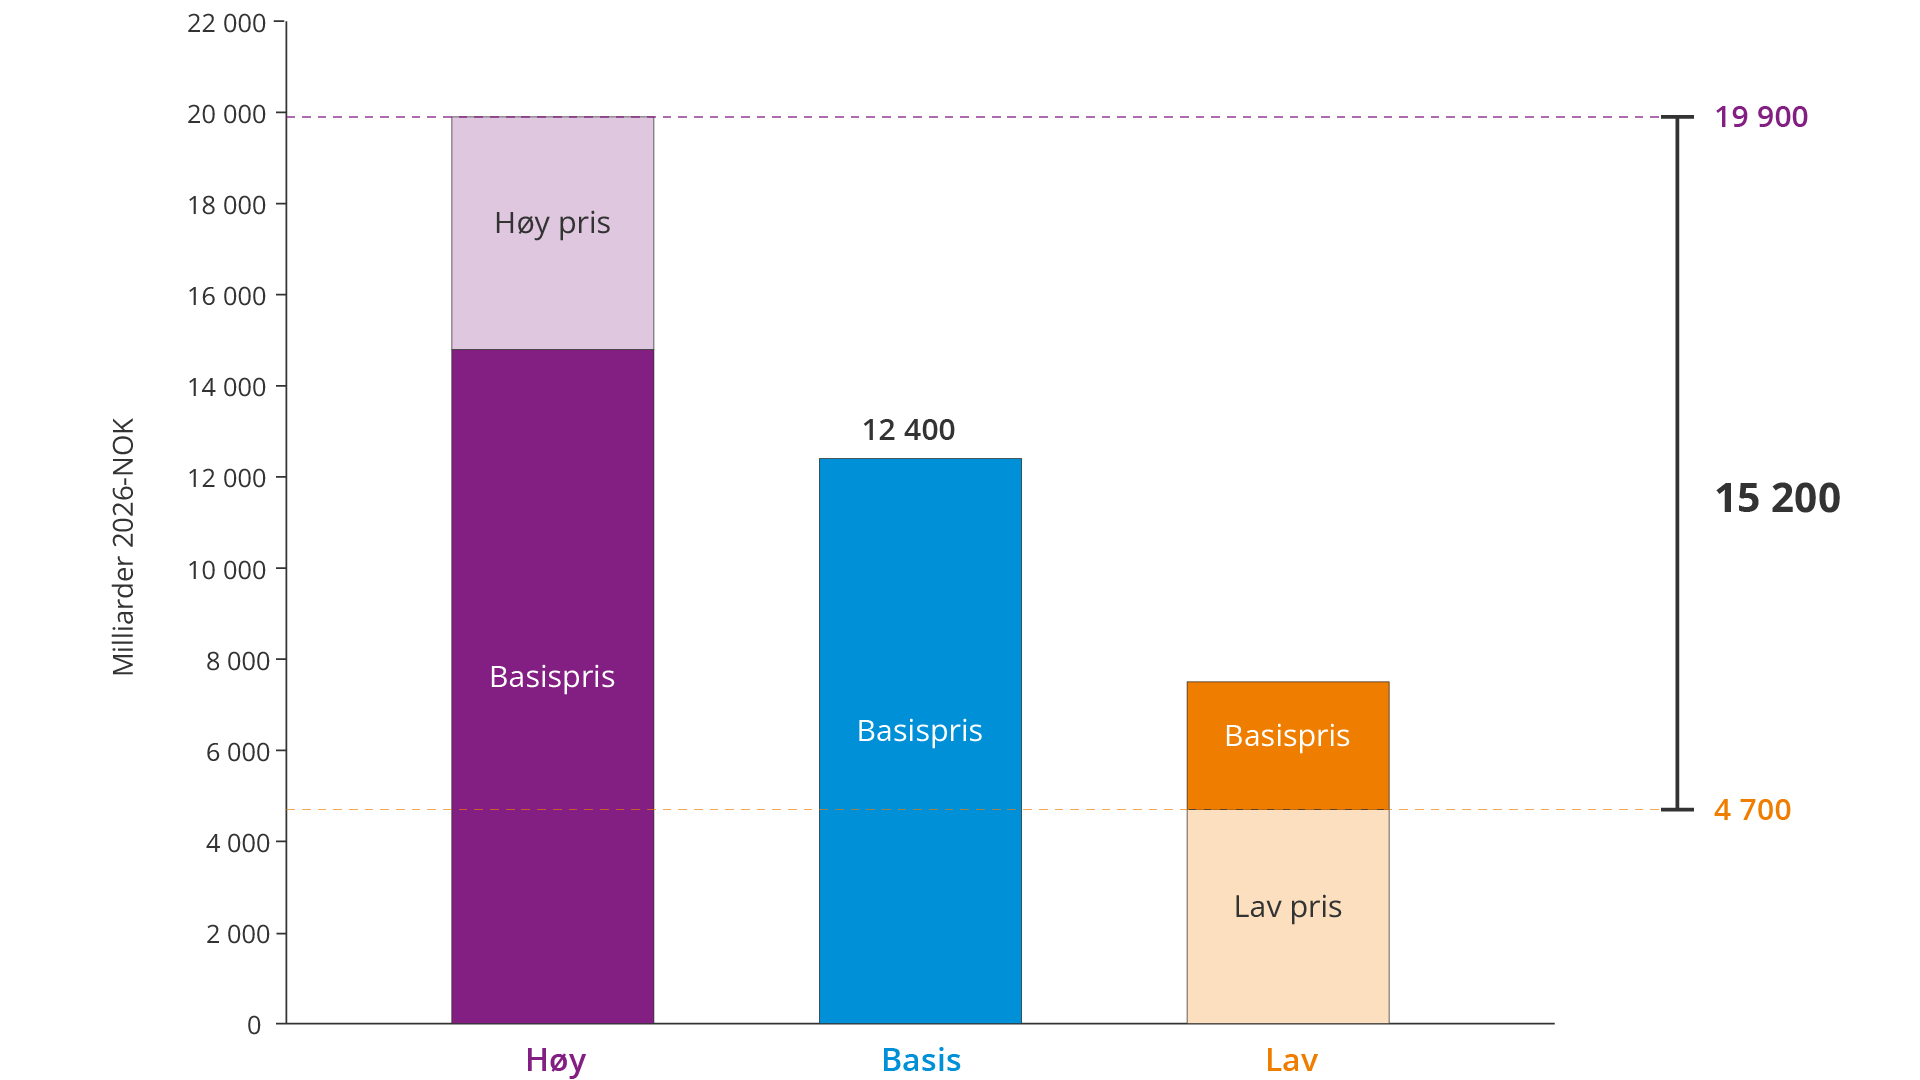
Figur 2.5 Beregningstekniske anslag for netto kontantstrøm (udiskontert)
Nåverdien av netto kontantstrøm er beregnet med en reell diskonteringsrate på 4 prosent(6), se figur 2.6.
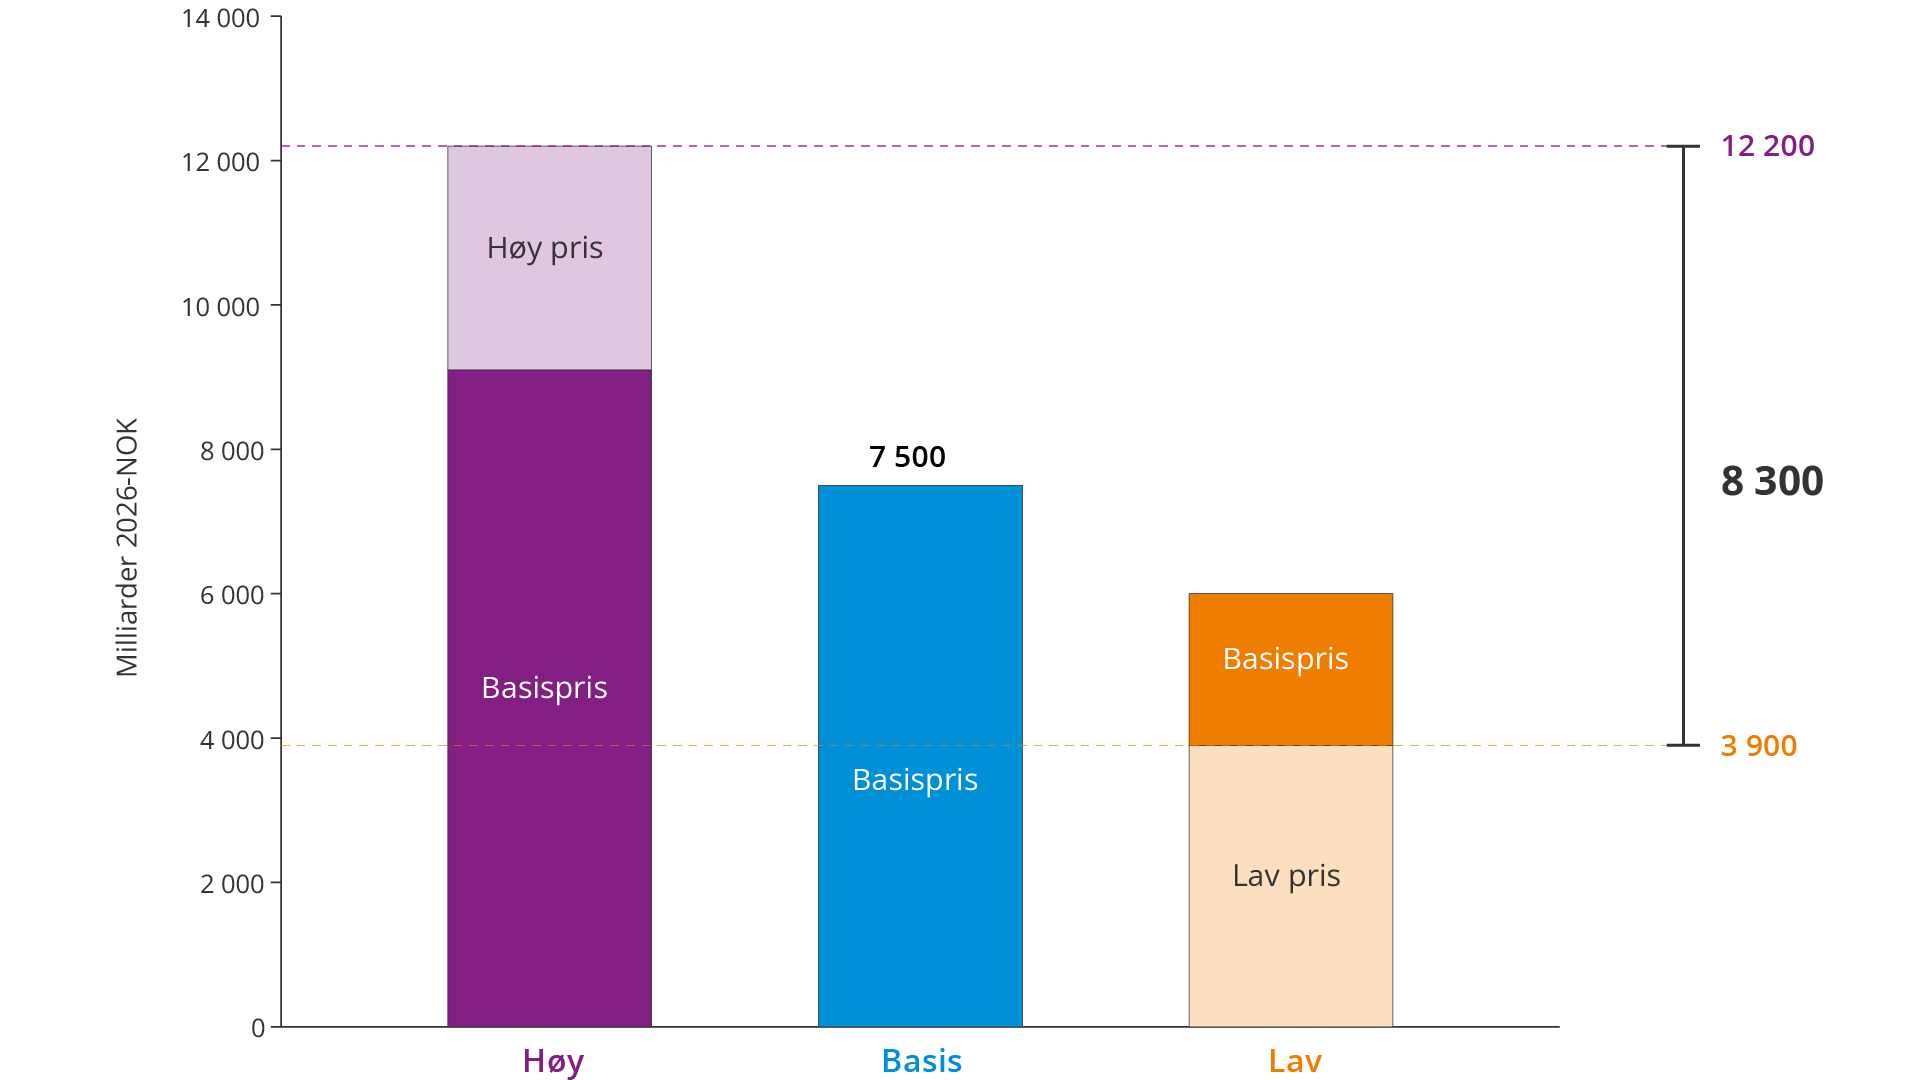
Figur 2.6 Beregningstekniske anslag for netto nåverdi
Med basispris er forskjellen i netto nåverdi mellom mulighetsbildene Høy og Lav om lag 3 200 milliarder kroner. Med høy pris i Høy og lav pris i Lav er tilsvarende forskjell 8 300 milliarder kroner.
Oppdatert: 20.08.2026