
Bakteppe
Norsk sokkel er en viktig petroleumsprovins med et betydelig ressurspotensial, og kan spille en viktig rolle for langsiktig verdiskaping. Økt utvinning fra felt, kortere ledetid fra funn til produksjon, mer leting i underutforskede områder og ny teknologi kan dempe produksjonsfallet. Dette forutsetter et mangfold på norsk sokkel med selskaper som vil og kan.
I dette kapittelet:
- Betydelige ressurser igjen
- Høy aktivitet – store verdier
- Leting er avgjørende
- Produksjonen mot 2035
- Økt utvinning forlenger levetiden
- Infrastruktur, funn og felt – gjensidig avhengighet
- Styrke mangfoldet med selskaper som vil og kan
- Mulighetsbilder
- Kompetanse og teknologiutvikling
Betydelige ressurser igjen
Gjenværende ressurser på norsk sokkel er fortsatt betydelige. De totale forventede ressursvolumene (inkludert det som er solgt og levert) er estimert til nærmere 16 milliarder standard kubikkmeter oljeekvivalenter (Sm³ o.e.), hvorav om lag 7 milliarder Sm³ o.e. er forventet gjenværende ressurser.
Av de forventede gjenværende ressursene er om lag halvparten reserver og ressurser i funn og felt, mens den andre halvparten er uoppdagede ressurser. De uoppdagede ressursene er forbundet med størst usikkerhet og representerer også det største langsiktige ressurspotensialet, som illustrert i figur 1.1.
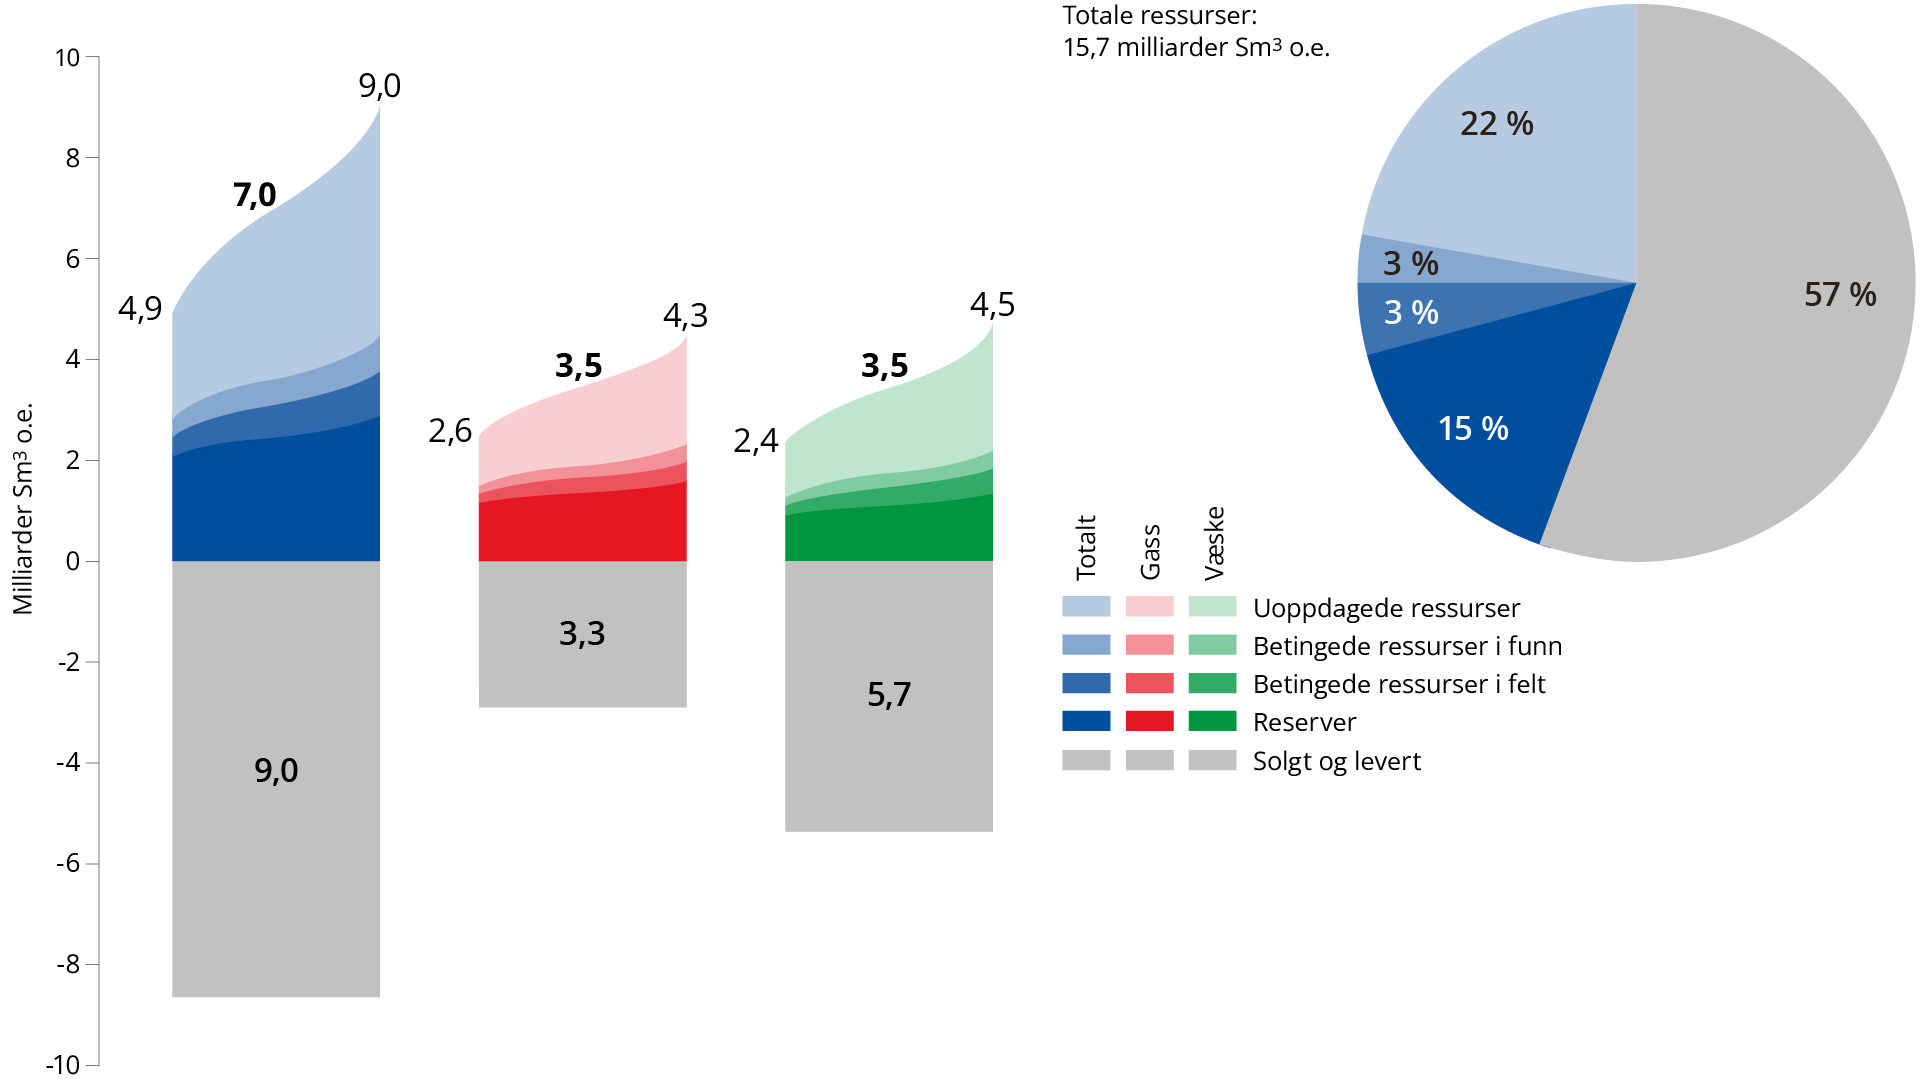
Figur 1.1 Totale ressurser på norsk sokkel per 31.12.2025(1). Forventet volum av utvinnbar petroleum er fremstilt i midten av stolpene, og usikkerhet i totalestimatene er illustrert ved lavt estimat (P90) til venstre og høyt estimat (P10) til høyre i hver stolpe. Kakediagrammet til høyre i figuren viser fordelingen på ressursklassene for forventet volum av de totale ressursene.
De gjenværende ressursene er ulikt fordelt på havområdene. Nordsjøen og Barentshavet har i dag om lag like store totale ressursvolumer, men forskjellen i modenhet er stor (figur 1.2).
Om havområder
Sokkeldirektoratet benytter avgrensninger av Barentshavet, Norskehavet og Nordsjøen iht. forvaltningsplanen for norske havområder som avviker fra rene geografiske eller geologiske definisjoner.
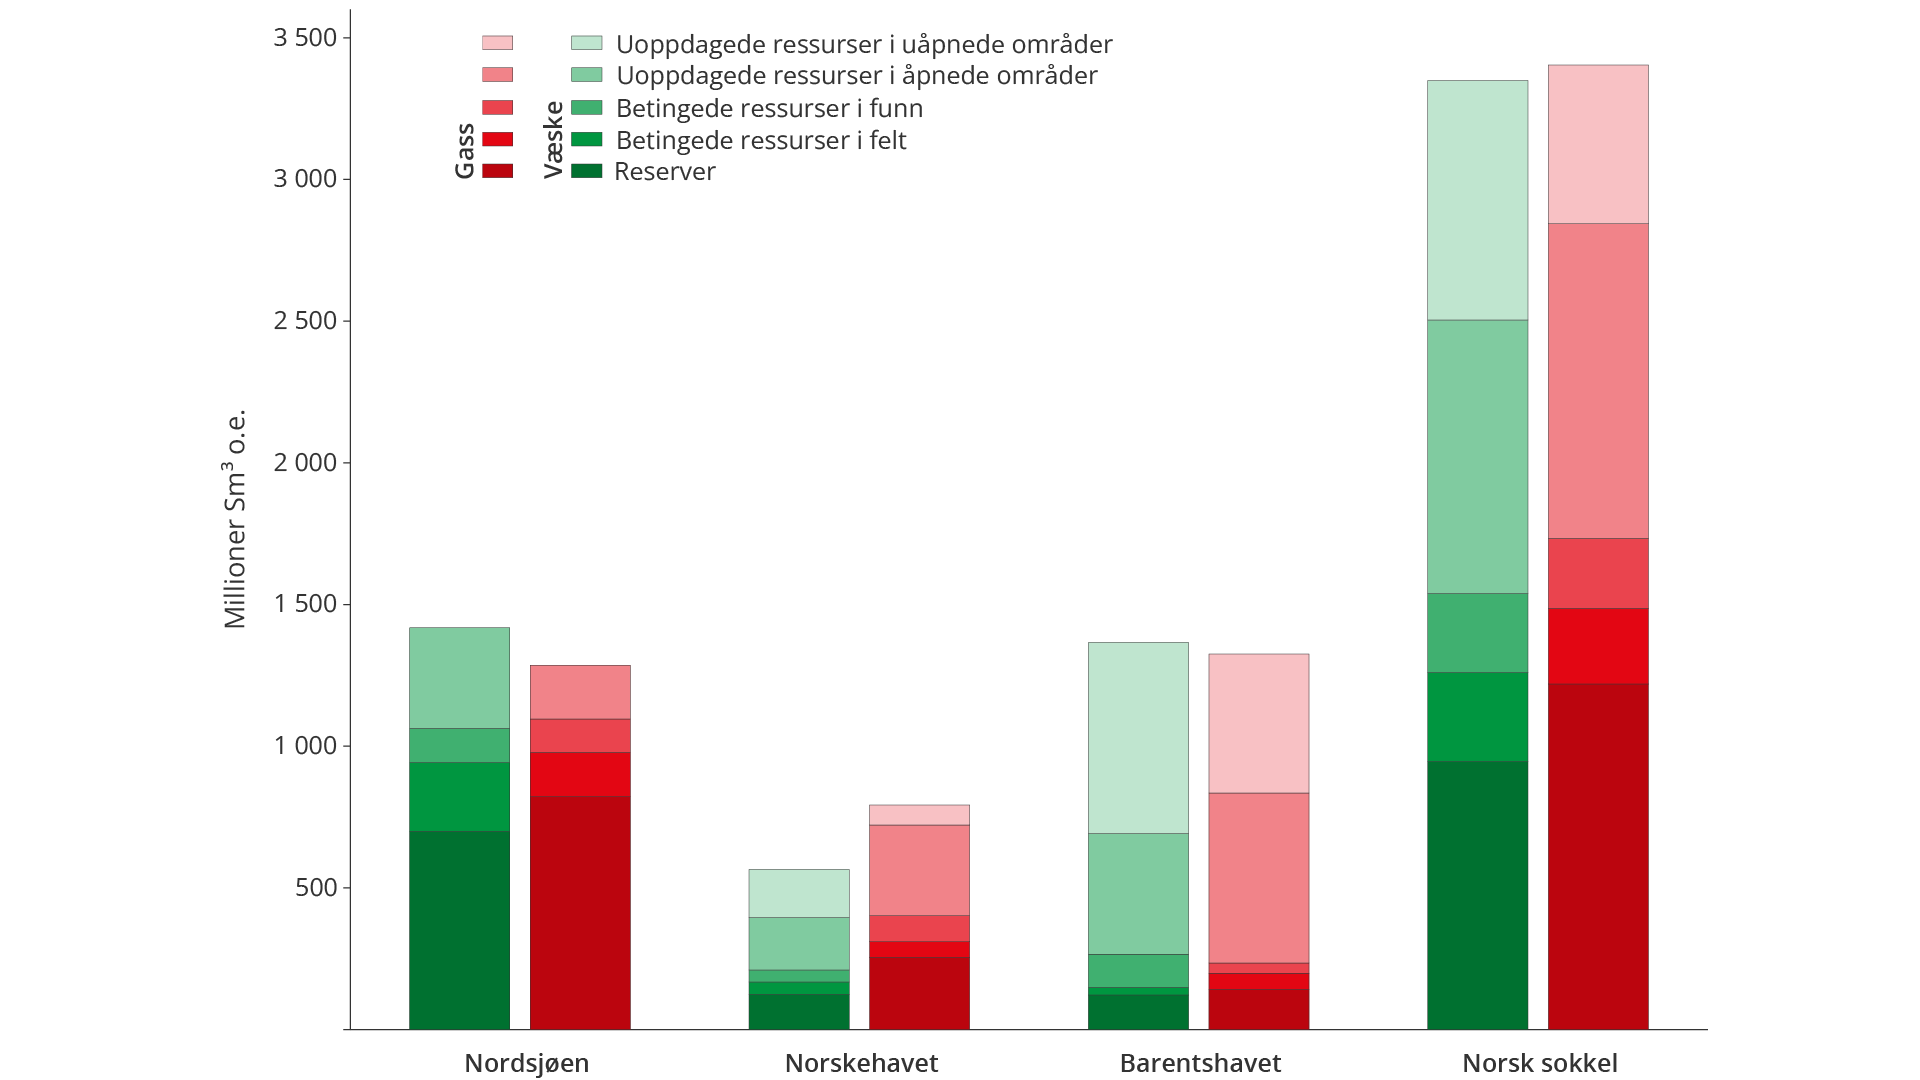
Figur 1.2 Gjenværende ressurser på norsk sokkel per 31.12.2025 fordelt på havområder.
I Nordsjøen består mesteparten av ressursene av reserver og betingede ressurser som allerede er besluttet eller vurdert for utvinning. Dette reflekterer 60 år med leting, utbygging og drift – og gir relativt lav usikkerhet knyttet til ressursgrunnlaget.
I Barentshavet er mesteparten av ressursene fortsatt uoppdagede. Havområdet har få felt i produksjon, og store deler av det forventede ressursgrunnlaget er ennå ikke påvist. Dette gir et betydelig langsiktig potensial, men også større usikkerhet og lengre tidshorisont før ressursene eventuelt kan realiseres.
Norskehavet ligger mellom disse ytterpunktene, med en blanding av modne ressurser i felt og funn og et betydelig uoppdaget potensial.
Høy aktivitet – store verdier
Petroleumsnæringen er Norges største næring målt i verdiskaping, statlige inntekter, investeringer og eksportverdi. I 2026 ventes næringen å stå for 22 prosent av samlet verdiskaping og 47 prosent av eksportverdiene (figur 1.3). Over 210 000 personer er direkte eller indirekte tilknyttet petroleumsnæringen(2).
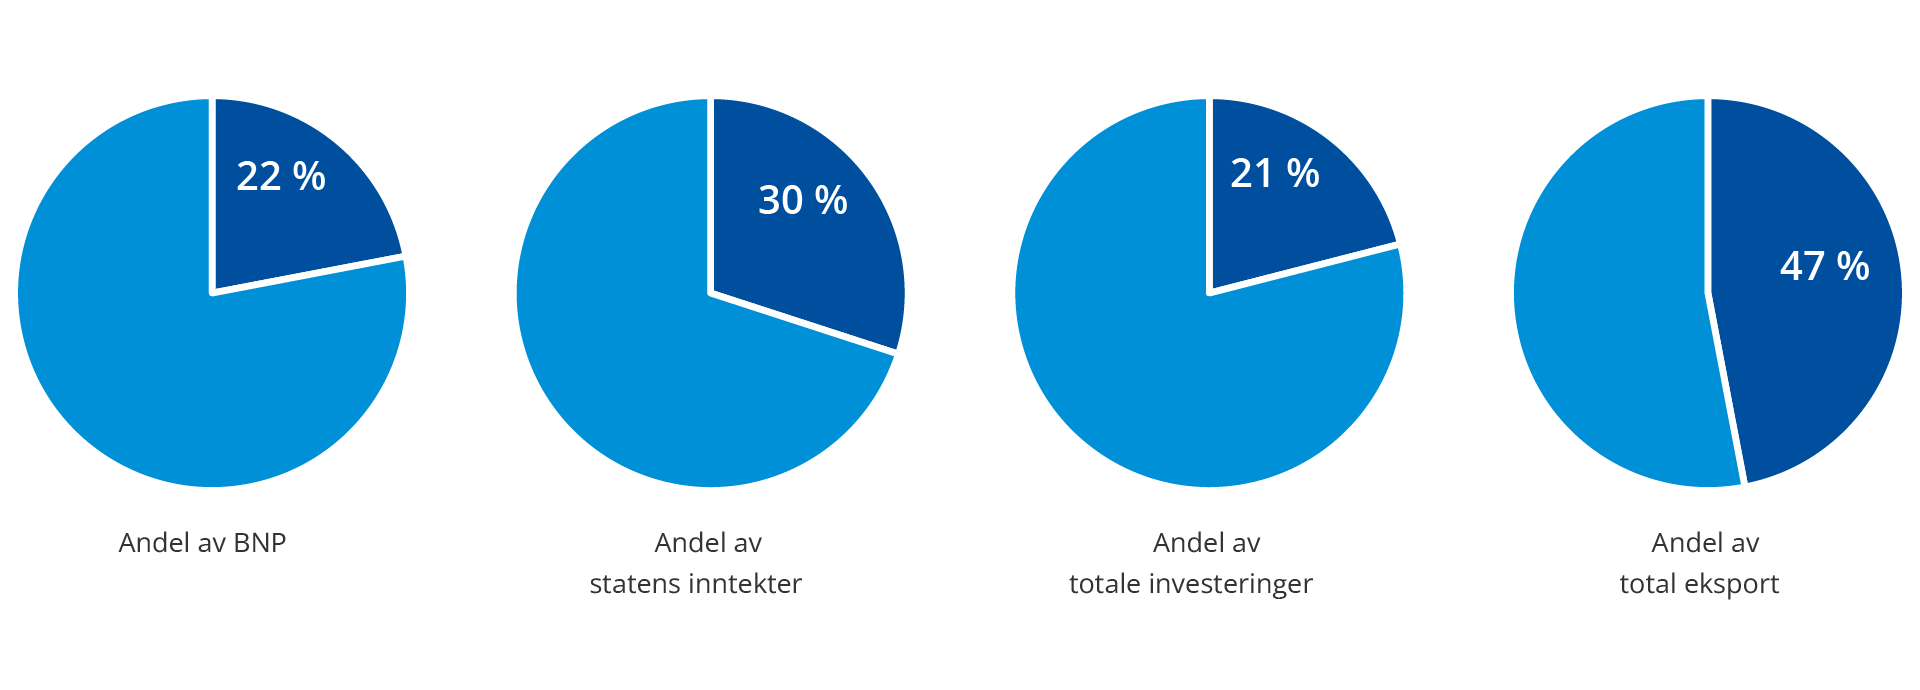
Figur 1.3 Makroøkonomiske indikatorer for petroleumssektoren i 2026(3)
Oljeproduksjonen i 2025 var den høyeste siden 2009. Samtidig var leteaktiviteten høy, med 50 påbegynte letebrønner og 21 påviste funn. Dette viser at norsk sokkel fortsatt er et attraktivt og produktivt område for leting og utvinning. Den løpende aktiviteten legger grunnlaget for fortsatt verdiskaping i tiårene som kommer.
Investeringene i petroleumsvirksomheten for 2026 anslås til om lag 230 milliarder kroner. Det høye investeringsnivået indikerer sterk tillit i næringen til framtidig lønnsomhet og til ressursgrunnlaget på norsk sokkel.
Leting er avgjørende
Leting er avgjørende for produksjonsutviklingen på lang sikt. En stor del av produksjonen som ventes framover kommer fra ressurser som ennå ikke er påvist. Leteaktiviteten er i hovedsak konsentrert i godt utforskede områder, noe som gir mange små funn, god avkastning og bidrar til å forlenge produksjonen på eksisterende felt.
Samtidig gir dette begrenset ressurstilvekst (figur 1.4). For å styrke den langsiktige produksjonen må det letes mer i underutforskede områder, der sannsynligheten for større funn er høyere.
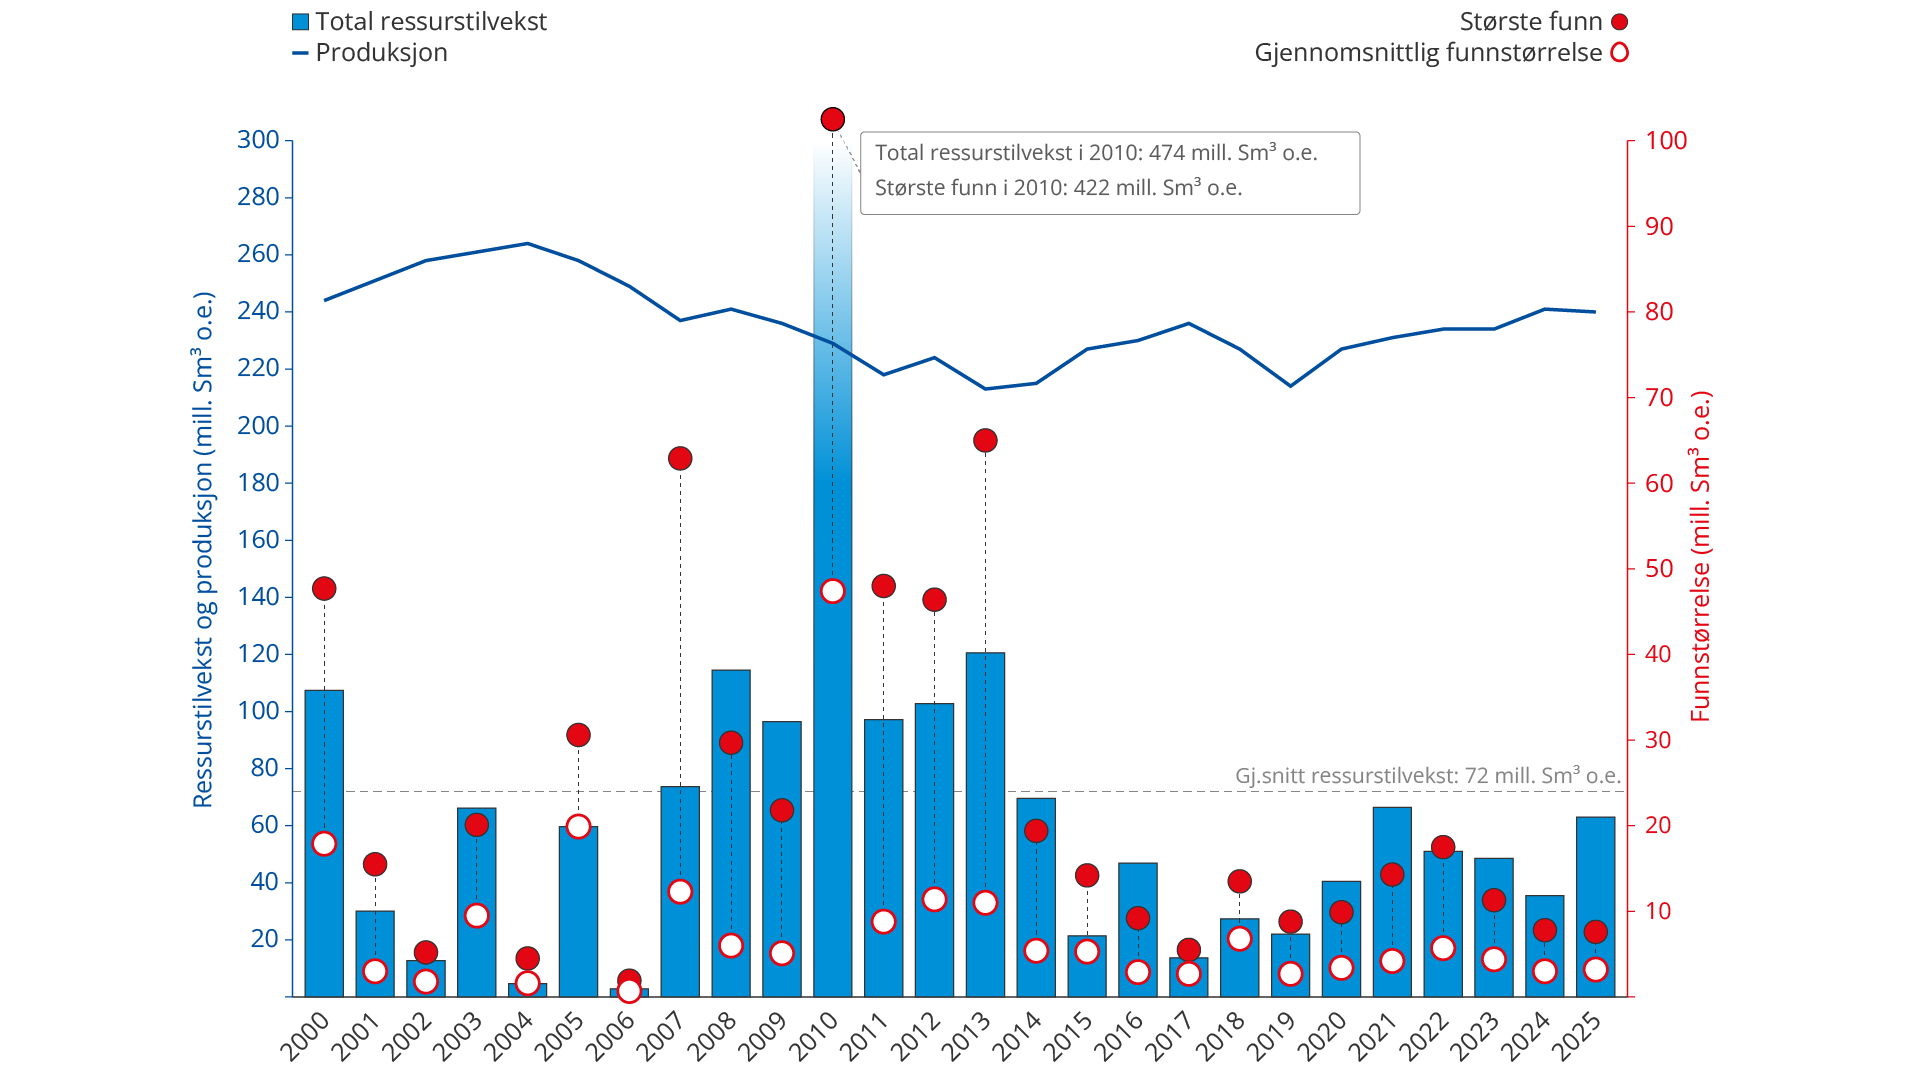
Figur 1.4 Gjennomsnittlig funnstørrelse, største funn, ressurstilvekst og produksjon per år, 2000–2025 (uten ressursklasse 6)
Produksjonen mot 2035
Samlet produksjon ventes å holde seg omtrent på dagens nivå til slutten av 2020-tallet. Prognosene viser at produksjonen deretter gradvis avtar til rundt 160 millioner Sm³ oljeekvivalenter i 2035.
Ressurser i felt og funn har økende betydning mot 2035 og utgjør en stadig større andel av produksjonen (figur 1.5). For å unngå et bratt produksjonsfall, er det avgjørende å realisere gjenværende ressurser i felt og funn.
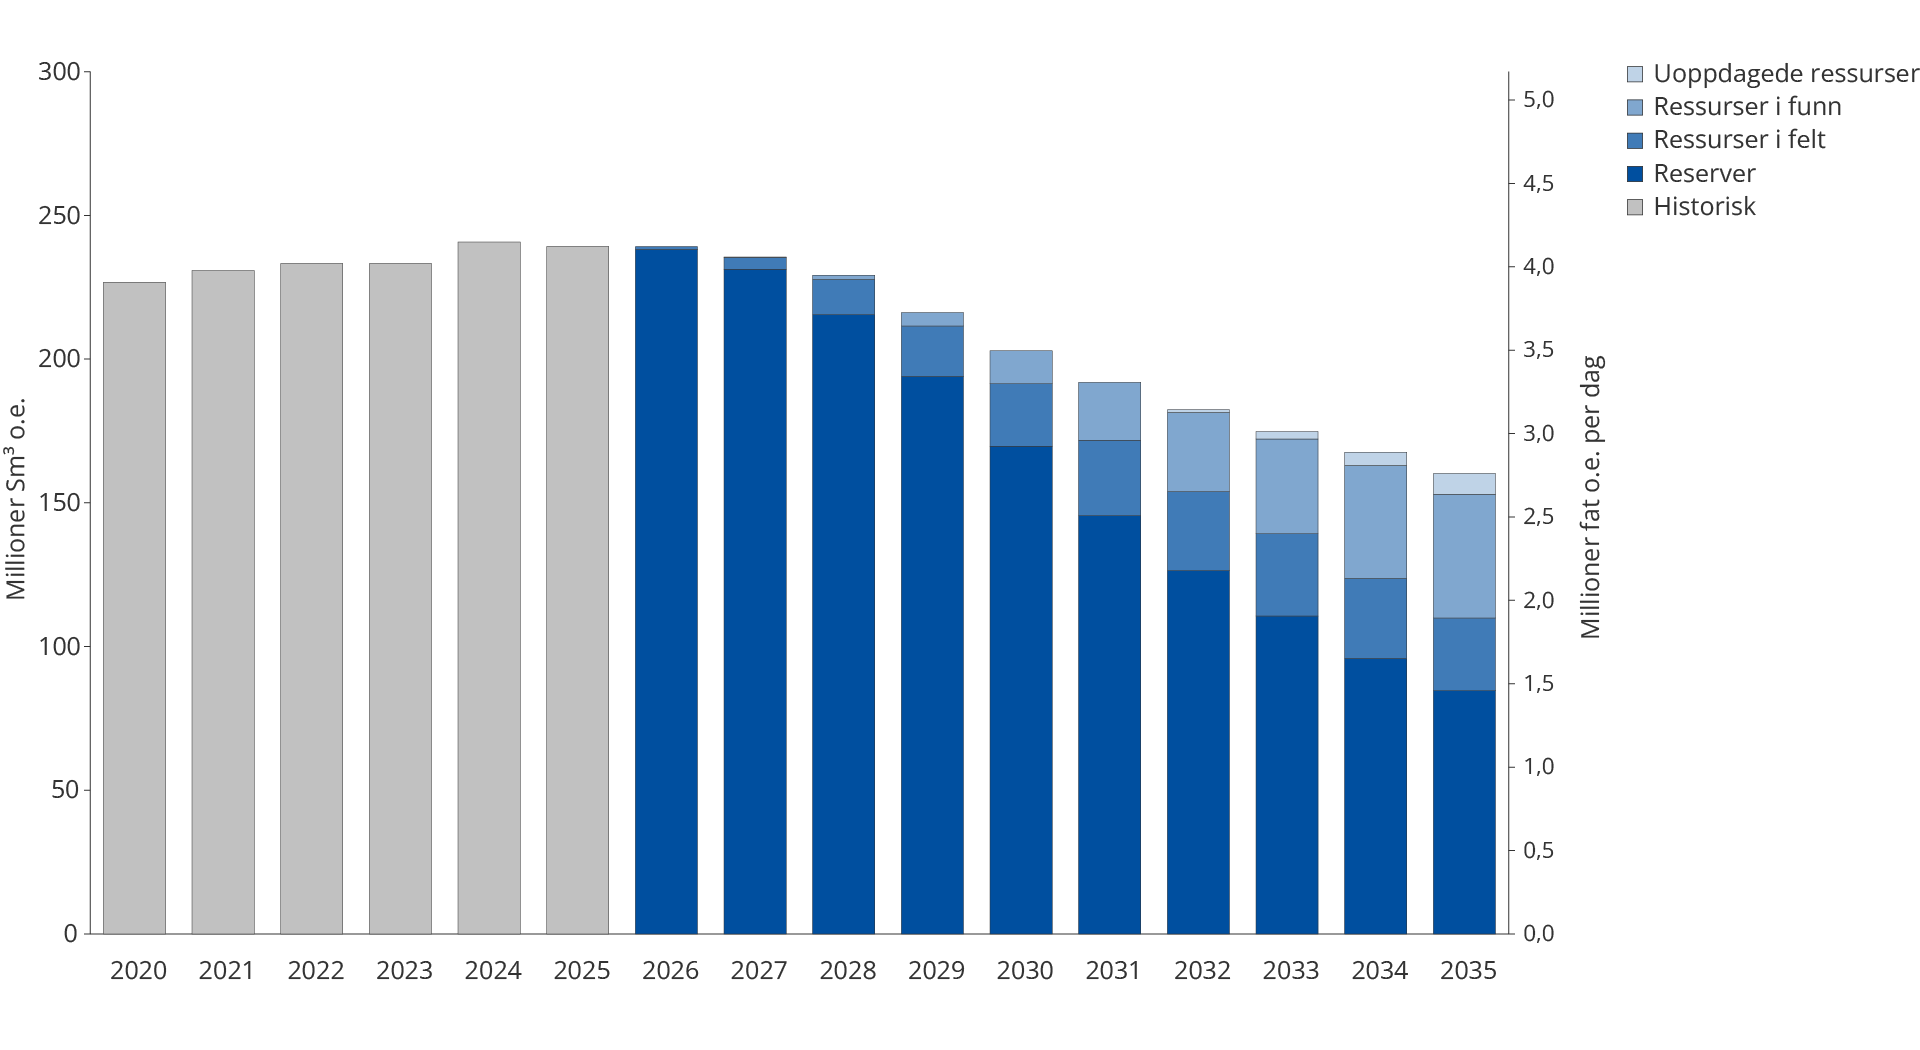
Figur 1.5 Produksjonsutvikling norsk sokkel til 2035 basert på rapportering til revidert nasjonalbudsjett 2026 (RNB 2026)
Siden årtusenskiftet har antall produserende felt økt betydelig, samtidig som gjennomsnittlig produksjon per felt har falt. Flere store felt som har stått for mesteparten av produksjonen, er nå modne (figur 1.6). Den ventede produksjonsnedgangen i disse feltene kan til en viss grad motvirkes ved at flere mindre funn bygges ut og mer krevende ressurser utvikles.
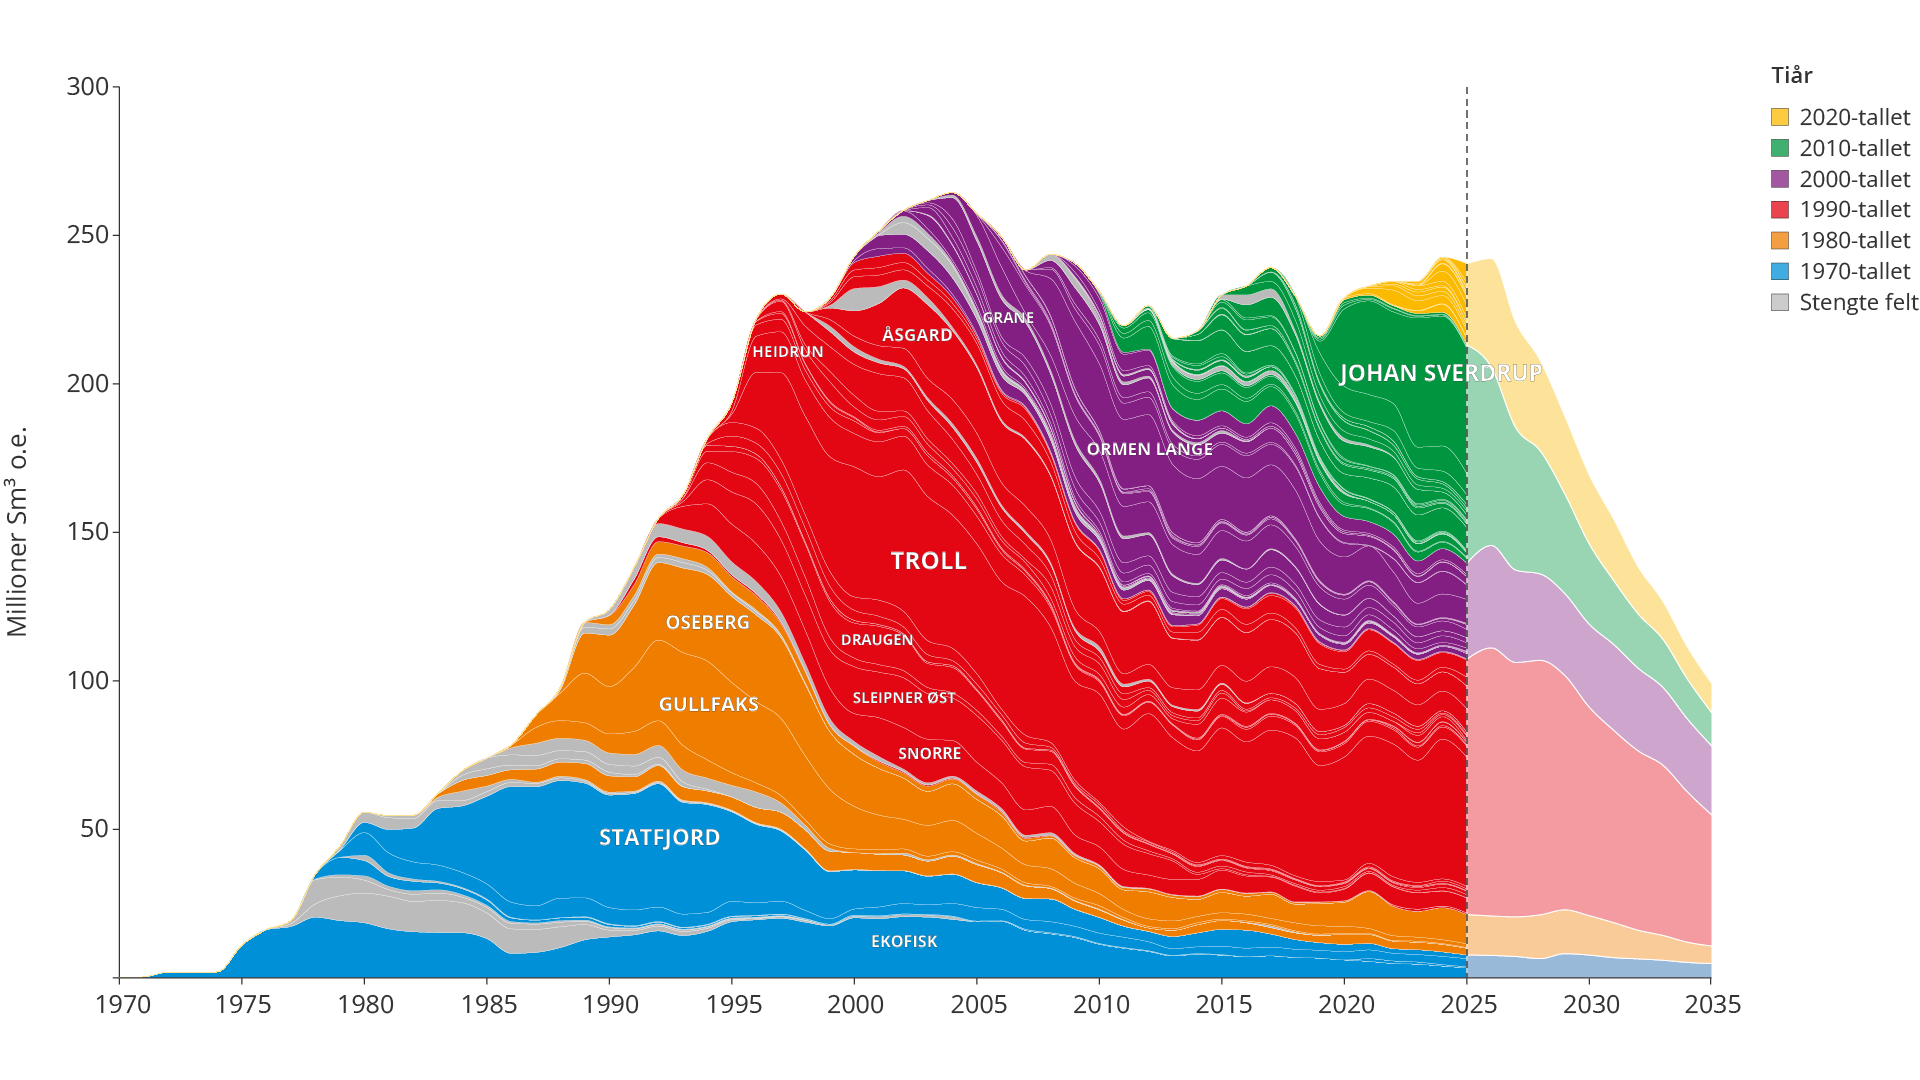
Figur 1.6 Historisk produksjonsutvikling og produksjonsprognose
Økt utvinning forlenger levetiden
Økt utvinning fra eksisterende felt er et av de viktigste virkemidlene for å bremse produksjonsnedgangen. Selv om norsk sokkel allerede har høy utvinningsgrad, kan moderate forbedringer gi store volumgevinster, gitt størrelsen på den samlede feltporteføljen.
Flere tiltak kan forlenge feltenes levetid og øke ressursutnyttelsen. Dette omfatter boring av flere produksjonsbrønner, innfasing av nye funn, ny brønnteknologi, forbedrede injeksjonsmetoder og avansert reservoarovervåking.
Norsk sokkel har flere eksempler på at felt som opprinnelig var planlagt nedstengt for lenge siden, fortsatt produserer som følge av økt utvinning, teknologiutvikling og løpende investeringer i videre utvikling. Ekofisk, Statfjord, Oseberg og Valhall er eksempler på hvordan aktiv ressursforvaltning kan forlenge feltlevetiden betydelig og skape store merverdier. Som figur 1.7 viser, har produksjonen på en rekke felt blitt forlenget betydelig utover den levetiden som ble lagt til grunn ved godkjenning av PUD.
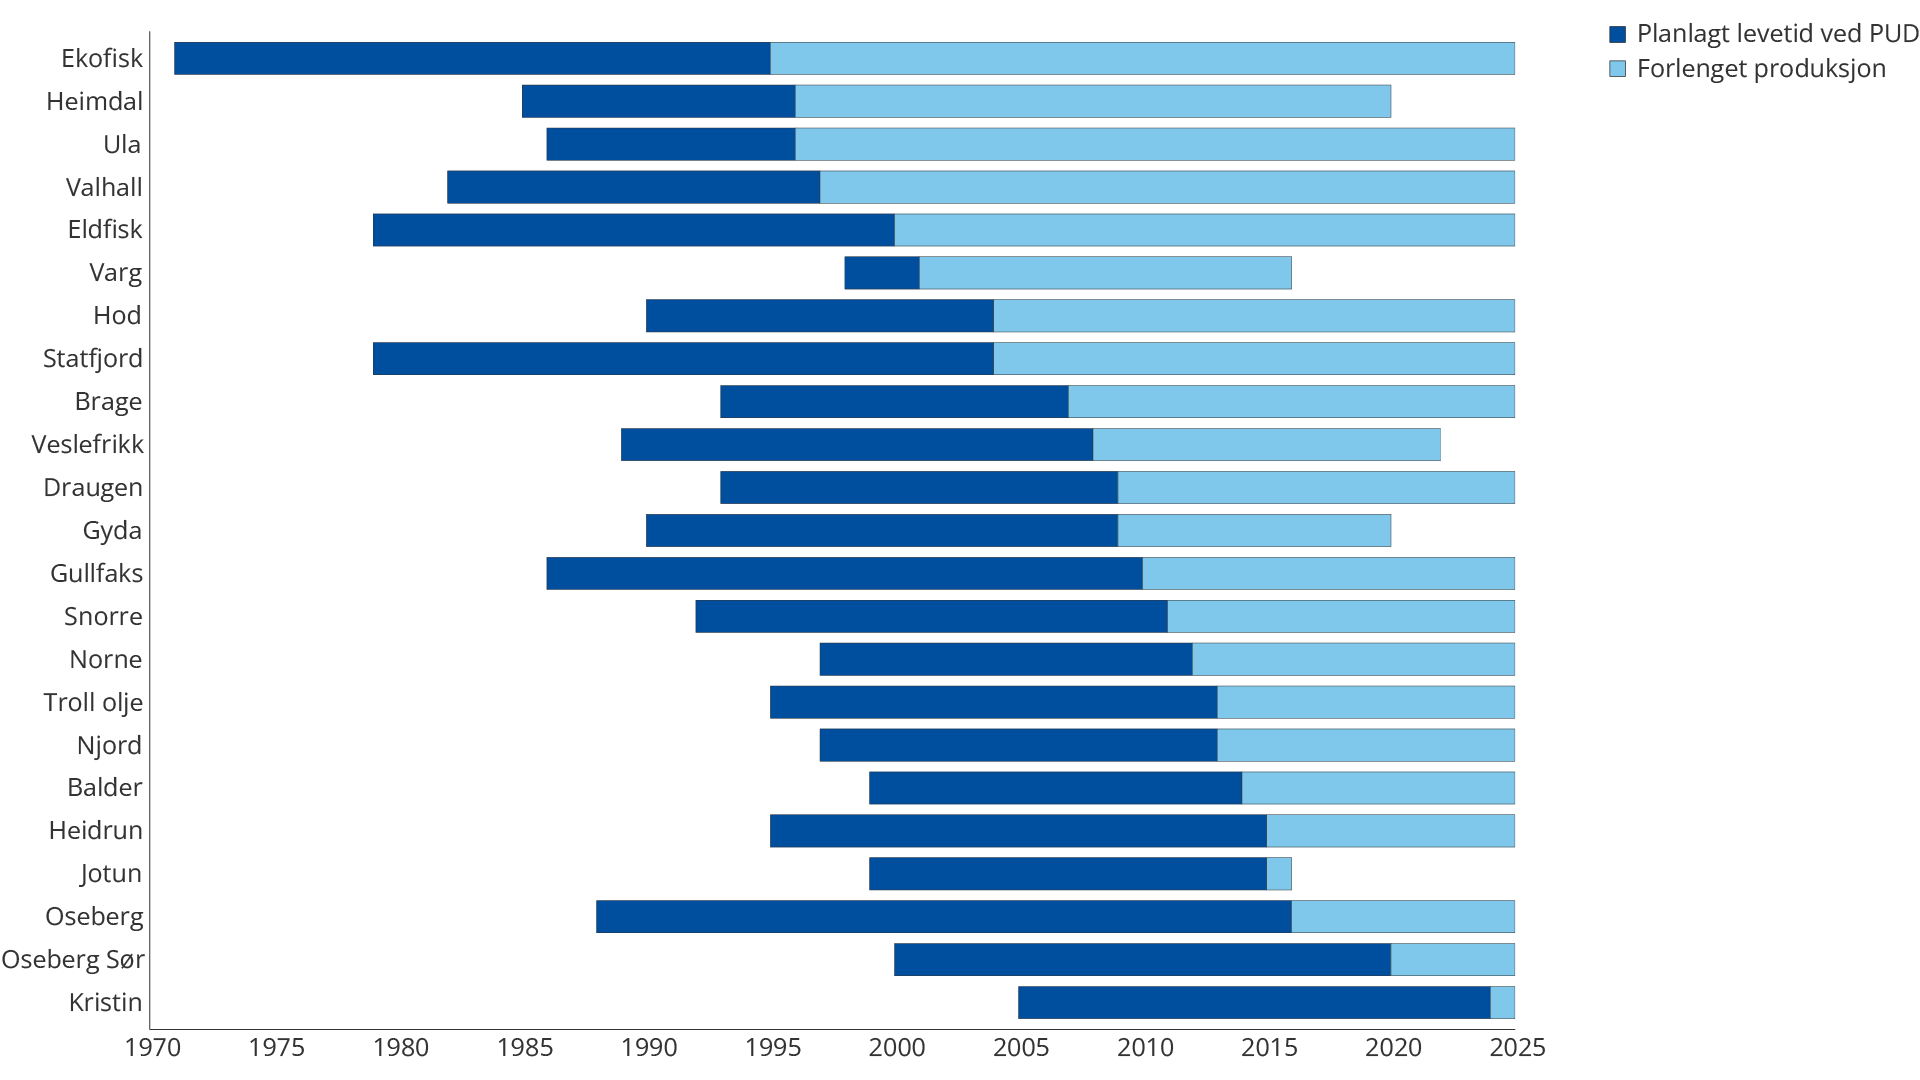
Figur 1.7 Forlenget produksjon for utvalgte felt i forhold til tidligere planer, sortert etter planlagt produksjonsavslutning ved Plan for utbygging og drift (PUD). Prognosen er ikke vist her.
Infrastruktur, funn og felt – gjensidig avhengighet
Infrastrukturen på norsk sokkel, som rørledninger, prosessplattformer, knutepunkter og mottaksterminaler , er avgjørende for produksjon og verdiskaping. En stor del ble etablert på 1980‑ og 90‑tallet og er dimensjonert for høyere produksjon enn mange felt i dag leverer. Lavere gjennomstrømming gir høyere enhetskostnader, reduserer lønnsomheten og øker sannsynligheten for tidligere nedstengning.
Den tette koblingen mellom felt og infrastruktur innebærer at nedstengningsbeslutninger må vurderes i sammenheng. Stenging av ett prosessanlegg kan føre til at nabofelt og umodne funn mister sin eneste tilknytning, noe som kan utløse dominoeffekter og akselerere produksjonsfallet i hele områder. Siden de fleste nye funn er små og avhengige av eksisterende kapasitet, er tidsvinduet for å realisere dem begrenset.
Styrke mangfoldet med selskaper som vil og kan
På 2000-tallet var det mange internasjonale selskaper på norsk sokkel. Nå domineres sokkelen av et fåtall store, norskbaserte operatørselskaper (figur 1.8). Dette kan gi fordeler i utbyggings‑ og driftsfasen, men kan være utfordrende i letefasen.
Færre aktører kan gi mindre mangfold i geologiske vurderinger og dermed redusere sannsynligheten for å påvise nye, store funn, særlig i lite utforskede områder.
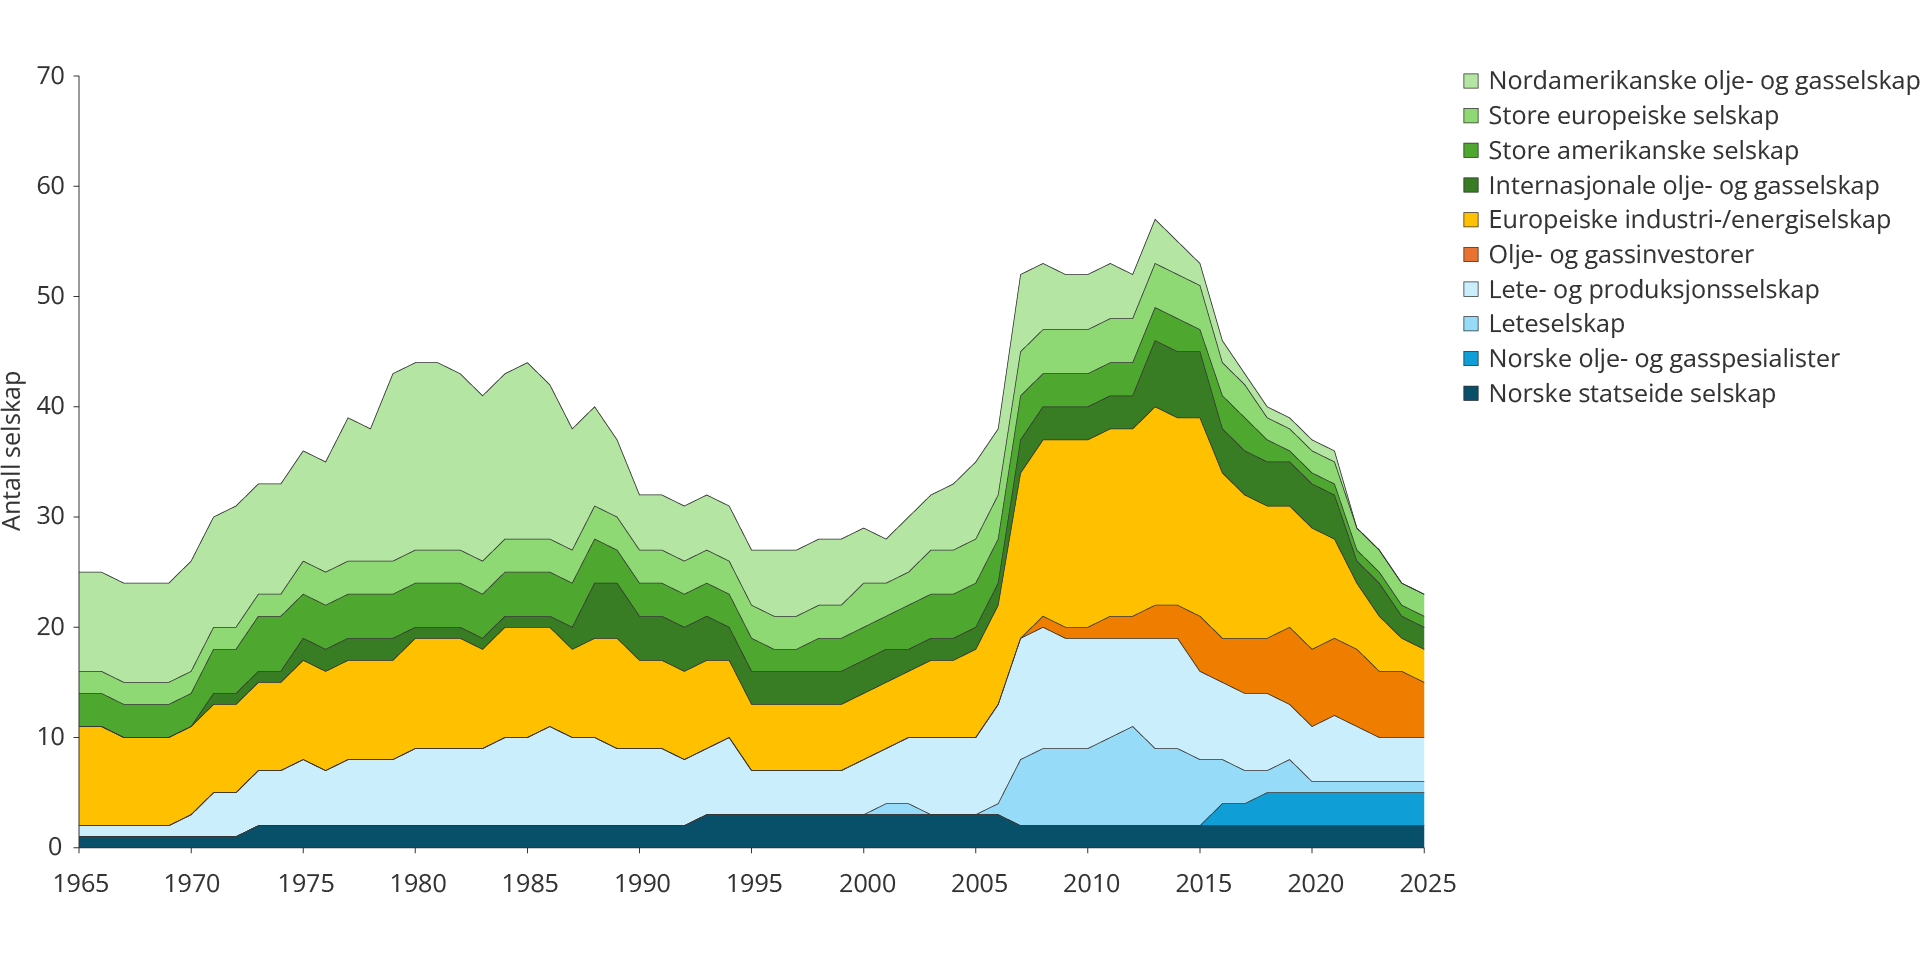
Figur 1.8 Utviklingen i antall olje- og gasselskap på norsk sokkel (1965–2025)
Nordområdene
Nordområdene har det største gjenværende ressurspotensialet på norsk sokkel (figur 1.9). Store deler av Barentshavet er fortsatt lite utforsket, og betydelige arealer er heller ikke åpnet for petroleumsvirksomhet.
Gassressursene i Barentshavet utgjør det viktigste potensialet for norske gassleveranser på lang sikt. Realisering av potensialet forutsetter at infrastruktur utvikles, særlig knyttet til økt gasseksportkapasitet.
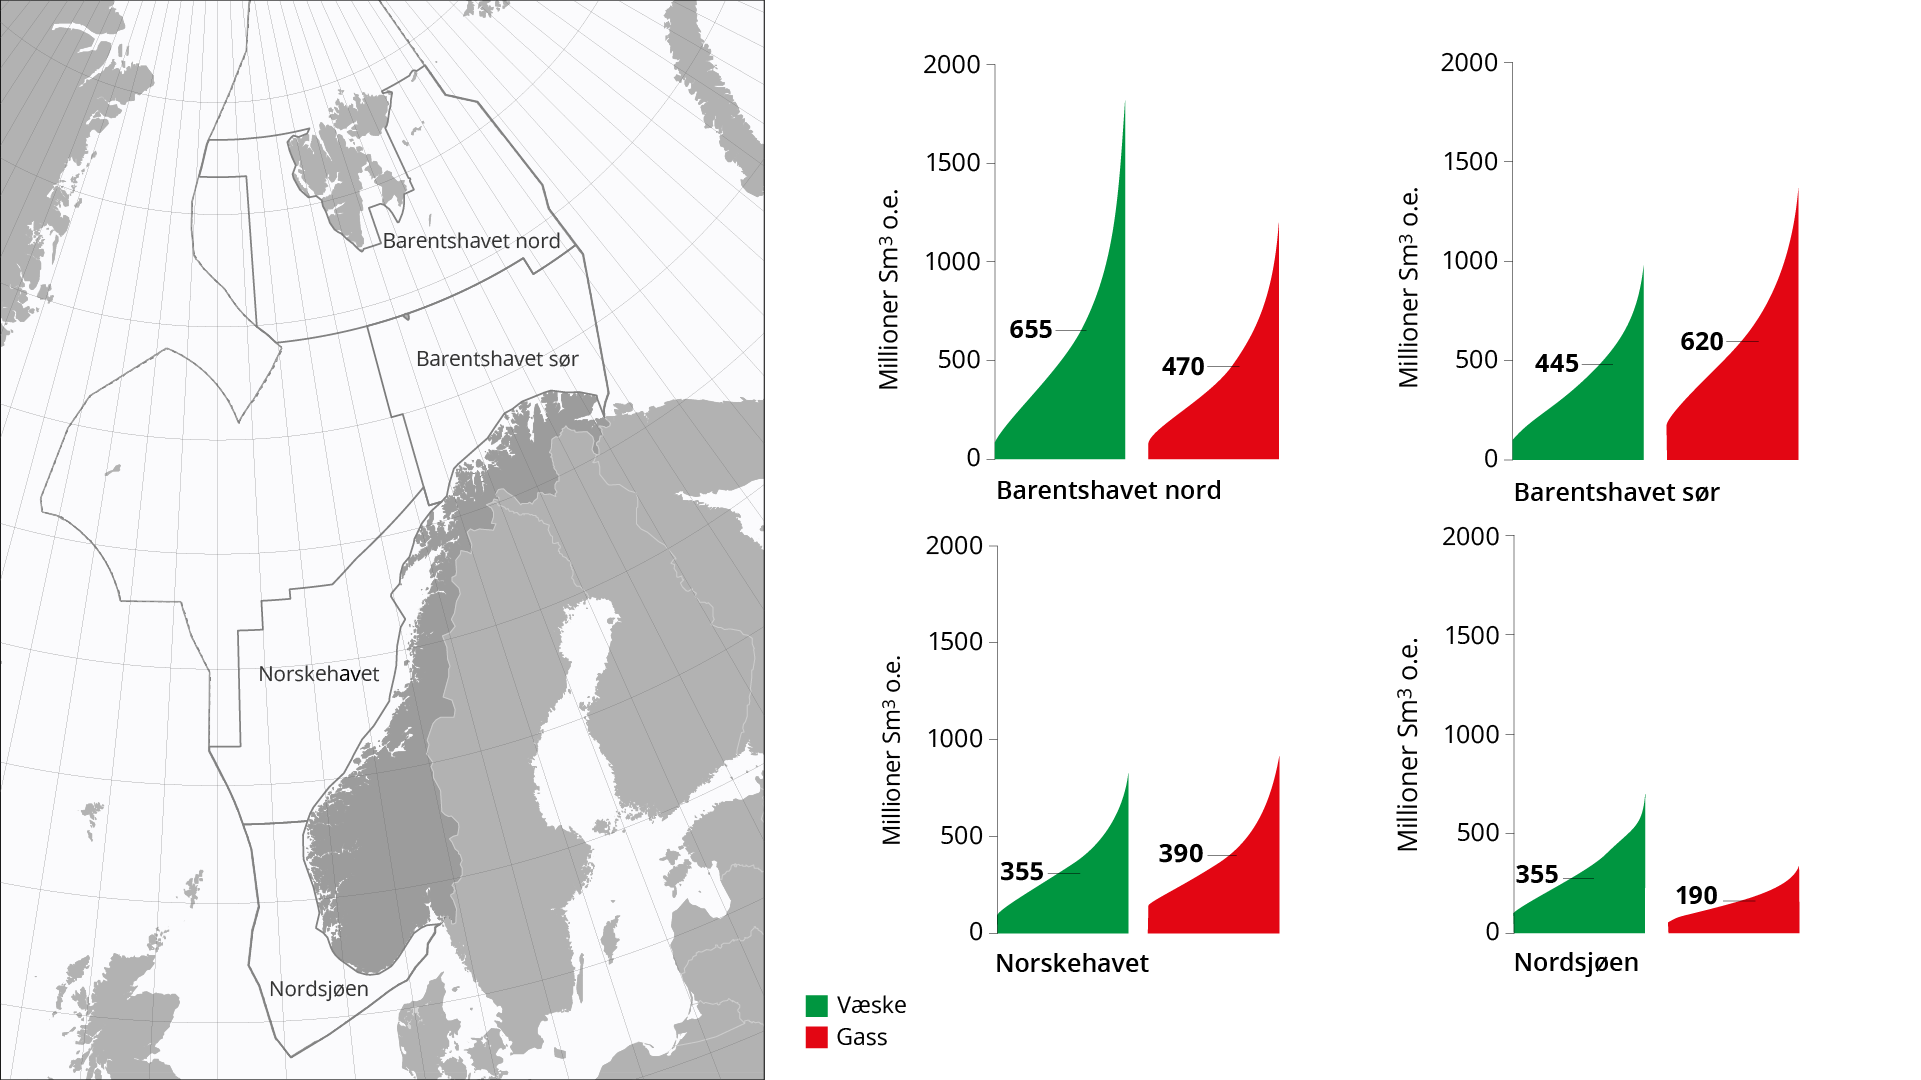
Figur 1.9 Fordeling av uoppdaget væske og gass i de ulike havområdene med usikkerhetsspenn(4).
Mulighetsbilder
Utviklingen på norsk sokkel fram mot 2050 påvirkes både av internasjonale drivkrefter og av norsk politikk og sokkelutvikling. Dette gir et stort utfalls- og handlingsrom, som illustrert gjennom Sokkeldirektoratets tre mulighetsbilder (figur 1.10).
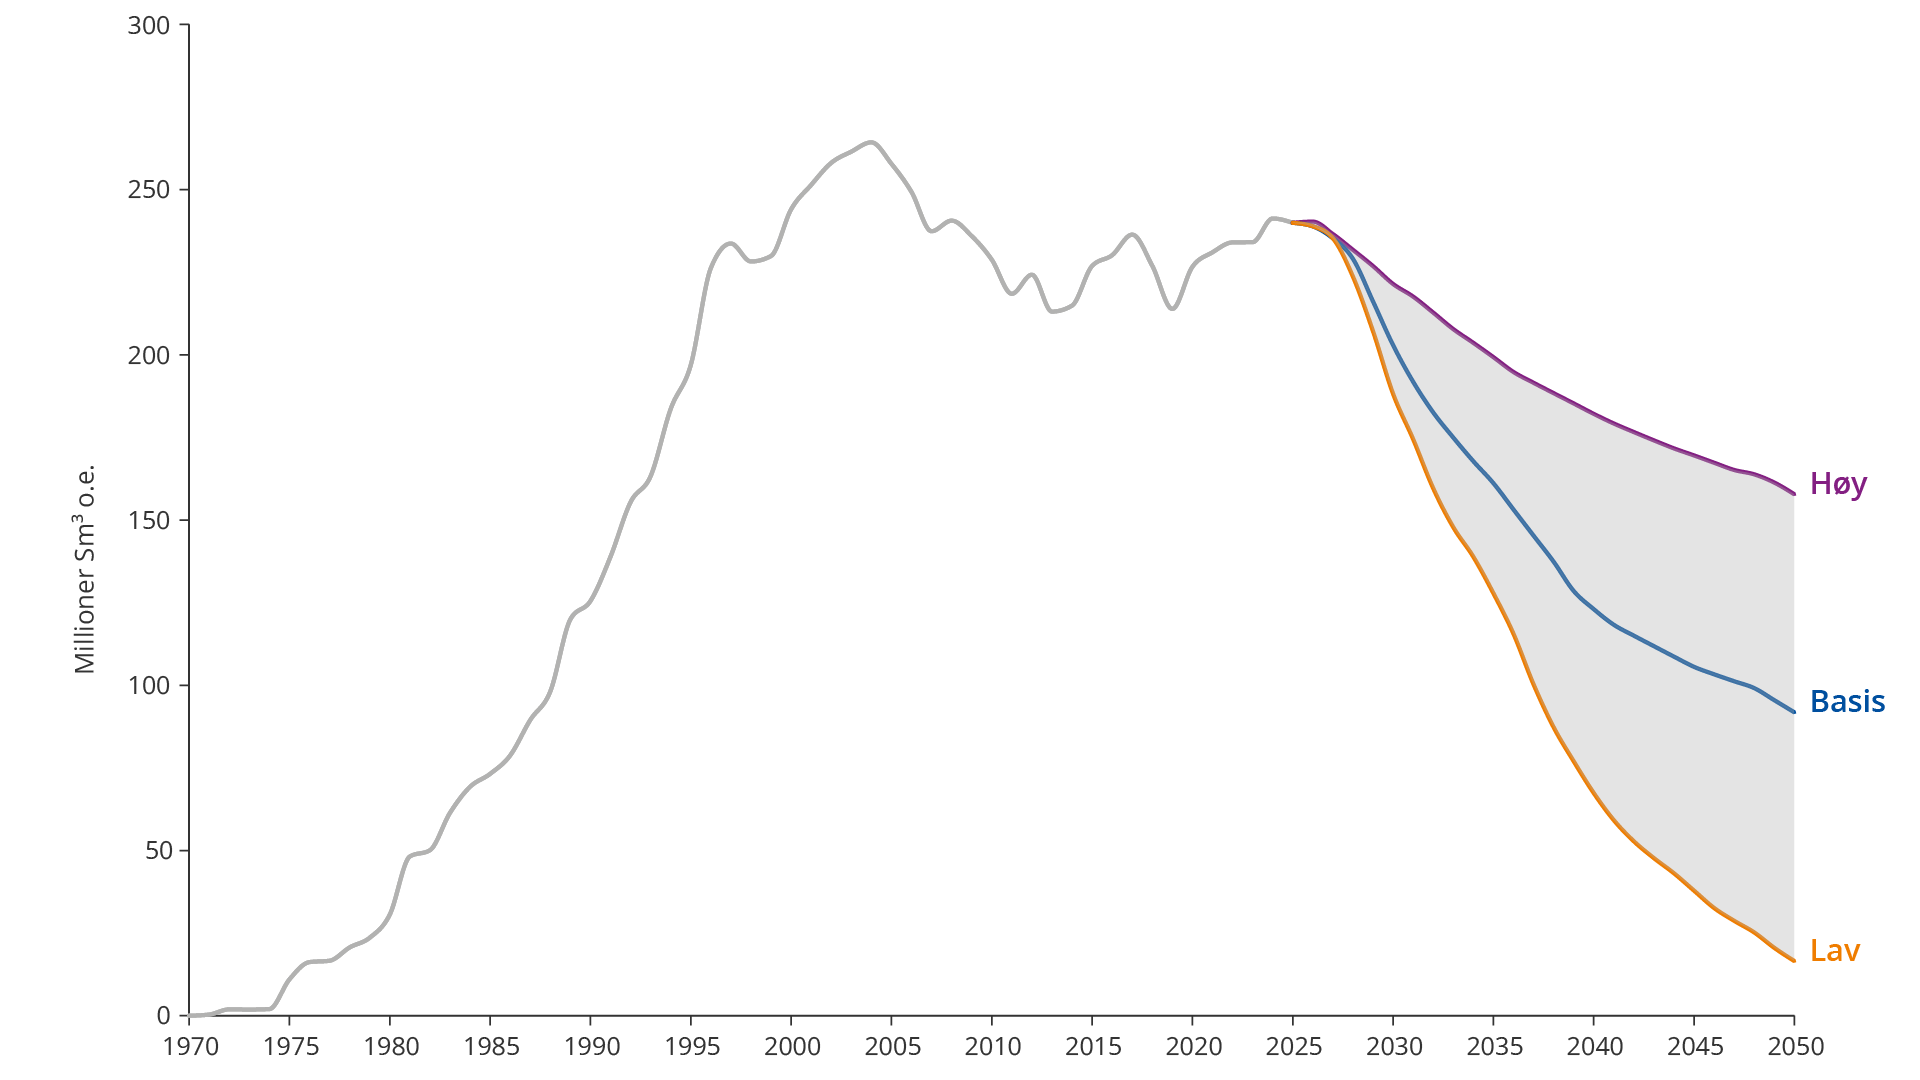
Figur 1.10 Tre mulighetsbilder for petroleumsproduksjon på norsk sokkel fram til 2050
Alle mulighetsbildene viser produksjonsnedgang over tid, men tempo og omfang avhenger av leteaktivitet, teknologiutvikling og investeringsvilje.
Ressursestimatet som ligger til grunn, representerer ikke et øvre tak for potensialet på norsk sokkel. Et høyere ressursgrunnlag enn forventet, varig høyere priser, teknologiske gjennombrudd eller åpning av nye arealer kan hver for seg øke sannsynligheten for høyere produksjon enn det mulighetsbildene viser.
Kompetanse og teknologiutvikling
Realisering av verdipotensialet og bremsing av produksjonsnedgangen forutsetter at kompetansen innenfor petroleumsfagene opprettholdes og videreutvikles. Seismiske undersøkelser, boring av brønner, havbunnsutbygginger og prosjekter for økt utvinning er eksempler på aktiviteter som bidrar til å opprettholde og videreutvikle denne kompetansen.
Petroleumsvirksomheten gir samtidig positive ringvirkninger i andre deler av økonomien gjennom en kunnskapsintensiv, høyteknologisk leverandørindustri. Kompetansen og teknologien er også overførbar til havvind, CO₂-lagring og andre næringer, og har dermed betydning utover petroleumsvirksomheten.
Oppdatert: 20.08.2026